
NPO法人の設立の流れは「準備・設立総会→認証申請→縦覧・審査→認証→設立登記」で、認証まで数カ月、全体では半年前後を見込むのが現実的です。社員10人以上・理事3人以上・監事1人以上の人集めと、補正の往復を減らす書類の完成度が日数を左右します。
この記事の結論
NPO法人は思い立ってすぐに作れる法人ではなく、認証を経て登記をもって成立します。日数を縮められるのは書類の完成度だけで、人集めと設立後の報告体制まで先に設計しておくことが近道です。
- 流れは準備・総会→認証申請→縦覧・審査→認証→登記。認証まで数カ月
- 社員10人以上・理事3人以上・監事1人以上の人集めが先行する
- 短縮できるのは書類の完成度だけ。補正の往復が日数を決める
- 法人名義の契約・口座は登記後から。切替え時期を計画に織り込む
- 設立後は毎年の事業報告が続く。担い手を設立前に決めておく
前提条件:人と活動の要件をまず確認
NPO法人の設立は、書類づくりより先に仲間集めの進み具合がスケジュールを左右します。主な要件は次のとおりです。
| 要件 | 内容 |
|---|---|
| 社員 | 10人以上(加入・脱退の自由を保障する) |
| 役員 | 理事3人以上、監事1人以上 |
| 活動 | 法律で列挙された分野の特定非営利活動が主目的 |
| 性格 | 営利を目的としない。宗教・政治活動を主目的としない等 |
社員10人は設立時だけ集めればよいものではなく、法人を続ける前提です。家族や知人でも構いませんが、形だけの名義貸しは後のトラブルの種になりかねません。趣旨に賛同する10人を集める過程は、そのまま活動の土台づくりでもあります。
役員には、親族が一定の割合を超えて含まれてはならないという制限や、報酬を受ける役員の人数の制限など、細かな要件があります。人選の段階で、要件に照らした確認が必要です。
理事や監事が社員を兼ねることは可能ですが、監事には理事や職員と兼任できないという独立性の要請があります。また、設立後に社員が10人を下回る状態が続くと法人の存立要件に関わるため、人の出入りを見込んで余裕のある人数で始めると安心です。
流れと所要日数:認証まで数カ月
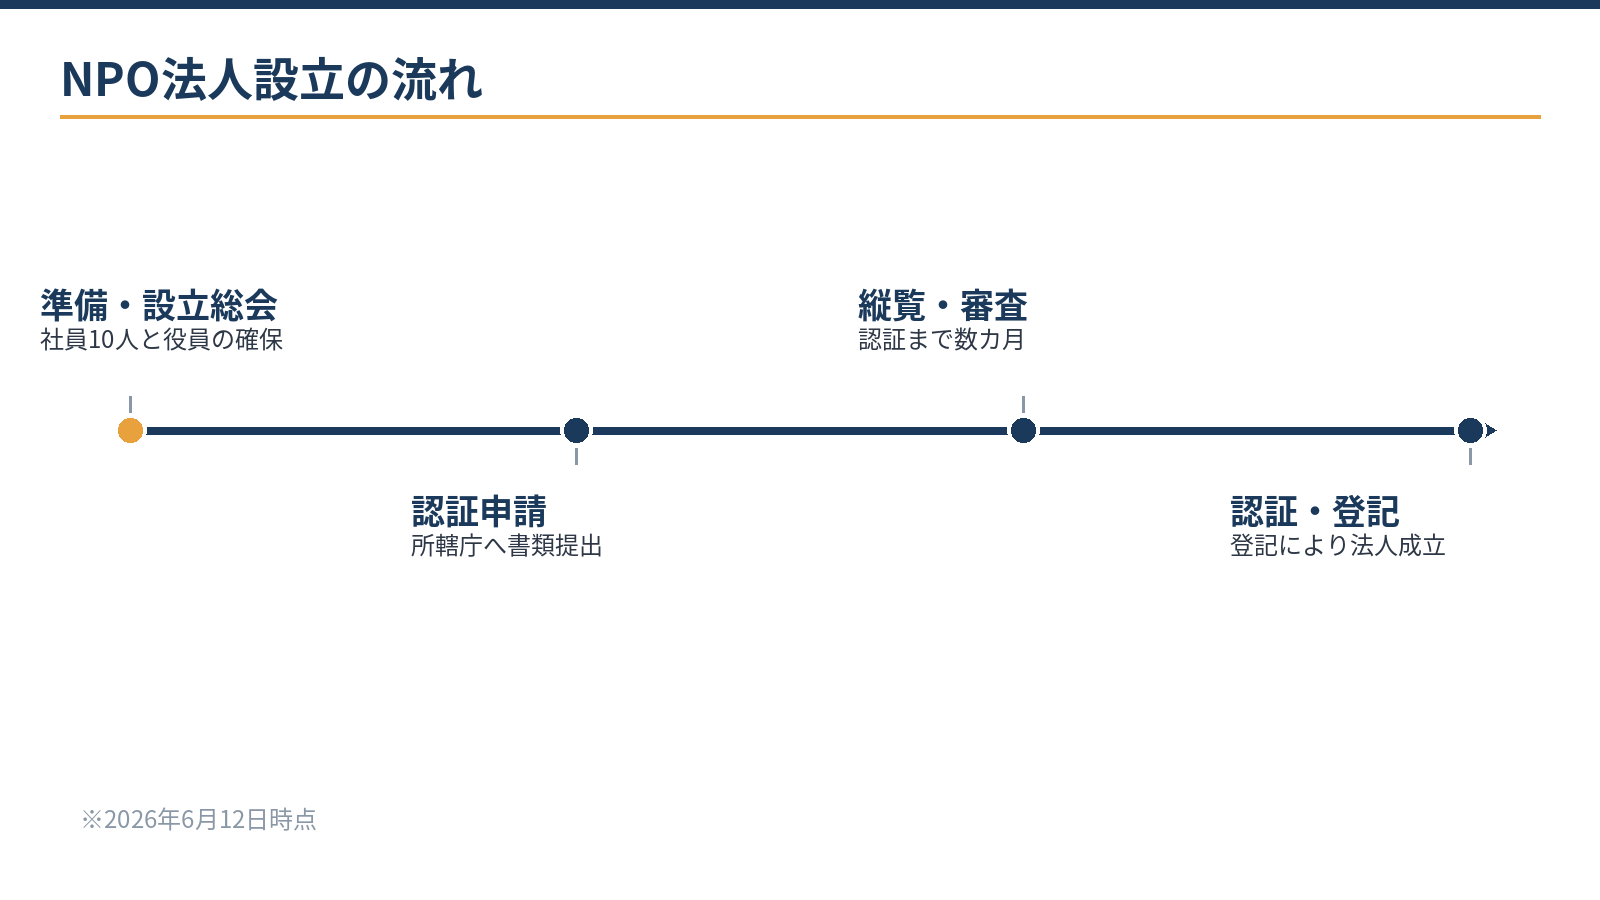
| ステップ | 内容 | 主な準備物 | 目安 |
|---|---|---|---|
| 1. 準備・設立総会 | 定款・事業計画・予算案を作り、設立総会で決議 | 定款案、設立趣旨書、事業計画書、活動予算書、役員・社員の名簿 | 1〜2カ月 |
| 2. 認証申請 | 所轄庁へ申請書類を提出(事前相談・補正あり) | 認証申請書、役員の就任承諾及び誓約書、役員の住所を証する書面、設立の意思決定を証する議事録 | 受理まで数週間の往復も |
| 3. 縦覧・審査 | 書類の一部が一定期間公開され、審査が進む | 指摘を受けた場合の補正への対応 | 認証まで数カ月 |
| 4. 認証・設立登記 | 認証書の交付後、法務局で設立登記。登記により成立 | 認証書、登記の申請書類 | 認証後すみやかに |
全体では半年前後を見込むのが現実的です。所轄庁は主たる事務所がある都道府県で、事務所が1つの指定都市の区域内だけにある場合はその指定都市が所轄庁になります。窓口と様式は、申請前に所轄庁で確認してください。
提出書類は、控えも含めて一式を保管します。認証後の登記や設立後の報告書類の作成で、何度も参照することになるためです。法人名義の契約や口座開設は設立登記の後になるため、活動計画には切替えの時期も織り込みます。
補助や受託の応募期限など急ぐ事情がある場合は、その期限から逆算して間に合うかを最初に判定します。認証が見えてきた段階で登記の準備を並行させると、成立までの空白を短くできる場合があります。
なぜ数カ月かかるのか:縦覧と補正の仕組み
NPO法人の認証は、書類が法律の要件に適合していれば認証される仕組みで、行政の裁量で選別する許認可とは性格が異なります。それでも時間がかかる理由は二つあります。
第一に、申請書類を市民に公開する縦覧の期間が制度として組み込まれていることです。市民の監視を前提にした透明性の高い制度設計であり、ここは短縮できません。第二に、申請前後の補正のやり取りです。
設立趣旨書と事業計画の整合、予算書の数字のつじつま、定款の必要記載事項など、指摘を受けて直す往復が長引くほど全体が延びます。自分たちで縮められるのは主に「書類の完成度」で、最初の提出物の質を上げることが、結果的に最短ルートに近づく道です。
縦覧は「公開されること」を前提に書く
縦覧の期間中は、定款や役員名簿などが一般に公開され、閲覧できる状態になります。活動の説明や役員の情報が、公開を前提にした書きぶりになっているかを、提出前に一度見直してください。
書類の完成度を上げる3つのコツ
補正の往復を減らすコツは三つあります。いずれも難しい話ではなく、提出前に第三者の目を一度通すだけで減らせる場合があります。
- 設立趣旨書と事業計画書の筋を一本通す誰のどんな課題に、どの活動で、どれくらいの規模で取り組むのかを明確にします。趣旨書で語った課題と、計画書の事業内容がずれている「ねじれ」は典型的な指摘対象です。
- 活動予算書の数字のつじつまを合わせる会費収入が「社員数×年会費」と合っていない、事業収入に根拠がない、収入と支出の均衡が取れていないといった不整合は、単純ですが頻出します。
- 定款の必要記載事項をチェックリストで潰す雛形を使う場合も、自分たちの活動に合わせて直した箇所が要件を外していないかを確認します。
計算例:活動予算書の会費収入を確かめる
例えば、社員15人・年会費3,000円、賛助会員20人・年会費2,000円で計画する場合です。
- 正会員の会費収入:15人×3,000円=45,000円
- 賛助会員の会費収入:20人×2,000円=40,000円
- 会費収入の合計:45,000円+40,000円=85,000円
社員名簿の人数や定款の会費の定めと、予算書の金額が一致しているかを確認します。
所轄庁の事前相談も遠慮なく使ってください。窓口での指摘は「審査の予告編」であり、申請後の補正を前倒しで潰すことにつながります。申請書類は審査のためだけのものではなく、設立後の運営の設計図にもなります。ここで整えた数字と計画が初年度の事業報告の土台になると考えると、手間のかけがいがあります。
設立後に続く義務と、任せられること・自分たちでやること
設立はゴールではありません。毎事業年度、事業報告書・計算書類等を所轄庁へ提出し、内容は公開されます。役員変更や定款変更にも手続きが必要で、提出を怠ると行政指導や、最終的には認証取消しにつながり得ます。
| 設立後の手続き | 主な内容 |
|---|---|
| 所轄庁への事業報告 | 毎事業年度、事業報告書・活動計算書・貸借対照表・財産目録・役員名簿などを提出(内容は公開される) |
| 役員・定款の変更 | 役員の変更の届出、定款変更の認証申請または届出、必要に応じて変更登記 |
| 税務署への届出 | 収益事業を始めたら収益事業開始届出書、給与を払うなら給与支払事務所等の開設届出書(開設の日から1か月以内) |
| 道・市の住民税 | 収益事業を行わない場合は、申請により均等割が減免される場合があるため窓口で確認 |
長く続く団体は、設立前に「毎年の報告を誰が作るか」まで決めています。年間の流れは、決算→総会→所轄庁への提出が定例です。この担当を「設立に熱心だった人」に暗黙のうちに背負わせると、その人の多忙や離脱で止まるのが典型例です。役割として明文化しておいてください。
報告書類の作成は、日々の会計が整っていれば数日の作業で済むこともあります。領収書が箱にたまった状態からだと月単位になりかねません。差を生むのは日頃の記録です。
自分たちにしかできないこと
- 社員10人の確保
- 活動の実体づくり
- 総会での意思決定
専門家が支援できること
- 定款・趣旨書・予算書の書類化(申請書類の作成・提出の代理は行政書士の業務)
- 活動予算書と事業計画の数字の整合の確認
- 設立後の会計・税務・報告体制の設計
書類化の支援は、メンバーの頭の中にある活動の絵を、審査に耐える言葉と数字に翻訳する作業が中心になります。話すのはメンバー、書くのは支援者という分担が、円滑に進みやすい方法です。
設立のスケジュールや、設立後の会計・報告の体制は団体の状況で変わります。初回無料で確認できます。
無料で相談するご相談の際によく確認するポイント
NPO法人の設立をご相談いただくときは、スケジュールと体制を見通すために、次の点を最初に確認します。事前に整理しておくと、相談の時間を具体的な検討に使えます。
- 活動の内容と、法律で定められた分野のどれに当たるか
- 社員が10人以上集まっているか、理事・監事の候補は決まっているか
- 希望する設立時期と、補助や受託の応募期限
- 会費・寄附・事業収入の見込みと、収益事業に当たる事業があるか
- 設立後の会計と毎年の報告を、誰が担当するか
当事務所は、設立準備の段階から、活動予算書と事業計画の数字の整合、設立後の会計・税務・報告体制づくりまで支援しています。顧問契約の内容は「会計・税務顧問のサービス内容」でご確認いただけます。
設立を急ぐ事情がある場合は、認証が不要で登記のみで作れる一般社団法人(「一般社団法人の設立の流れと所要日数」)との比較も選択肢に入ります。NPO法人の設立登記には登録免許税がかかりませんが、一般社団法人や会社の設立登記にはかかるため、設立にかかる費用も含めて比べます。
無料ツール登記の種類別に登録免許税を確認する会社や一般社団法人の設立など、登記の種類ごとに登録免許税の目安を確認できます。計算する
よくある質問
社員10人は家族や知人でもよいですか?
構いません。ただし加入の自由を保障する建前があり、形だけの名義貸しは運営の実態と食い違いを生む可能性があります。趣旨に賛同する10人を集めることが、設立後の活動の推進力にもなります。中心メンバー以外の社員は、総会の議決権を通じた関与が基本になります。
認証されないことはありますか?
要件に適合しない場合は不認証となることがあります。書類の不備や不整合が原因であれば、補正で解消できる場合があります。不認証の場合の再申請は可能ですが、数カ月単位の時間を失うため、最初の申請で決める準備が望ましいといえます。
申請中も活動できますか?
任意団体としての活動は継続できます。法人名義の契約・口座・雇用は設立登記後になるため、補助や受託の応募時期と法人成立の時期がかみ合うよう、計画に切替え時期を織り込んでください。申請中に会計の記録を整えておくと、法人化後の最初の決算が楽になる場合があります。
NPO法人にも税金はかかりますか?
法人税は、法律で定められた収益事業から生じた所得にだけかかります。会費や寄附金が中心で収益事業がなければ、法人税の申告は原則として不要です。法人住民税の均等割は、収益事業を行わない場合に減免される場合があるため、道と市の窓口で確認します。職員に給与を払えば源泉徴収も必要です。
相談・依頼の進め方は?
活動内容、メンバーの状況(人数・役員候補)、希望する設立時期をお知らせください。お問い合わせフォームから「NPO法人設立の相談」とご連絡ください。料金の決まり方は料金・契約の流れでご確認いただけます。
まとめ
NPO法人の設立は、準備・設立総会から認証申請、縦覧・審査、認証、設立登記まで半年前後を見込み、社員10人以上・理事3人以上・監事1人以上の人集めを先に進めます。日数を縮められるのは書類の完成度だけなので、趣旨書・事業計画・予算書の整合を固め、設立後の報告の担い手まで決めてから申請に臨みましょう。
札幌の公認会計士・税理士事務所
NPO法人の設立と会計・税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂