
Webデザイナーの税理士選びは、デザイン料の源泉徴収の精算、自宅兼事務所の経費按分、インボイスの特例選択を実務で扱えるかが目安です。源泉徴収は所得税の前払いで、確定申告で精算すれば還付になることもあります。顧問料は取引件数や記帳の範囲などで決まります。
この記事の結論
Webデザイナーの税理士選びは「源泉徴収の精算・経費按分・インボイス」を実務で扱えるかで判断し、依頼の形は確定申告を軸にした継続的な顧問契約で設計するのが基本です。
- デザイン料は源泉徴収の対象(100万円以下の部分は10.21%)。売上は総額で記帳し、確定申告で精算する
- 源泉徴収税額の合計が年税額を上回れば還付。支払調書を待たず、自分の帳簿で把握する
- 按分は基準を文書にして毎年同じ基準で続ける。事業専用のソフト・素材は全額経費
- 法人クライアント中心なら登録が前提。個人は令和8年分まで2割特例、令和9・10年分は3割特例を使える
- 人を雇う・法人化すると、外注先に払うデザイン料などを源泉徴収する側になる
Webデザイナーの税金は何が特殊か?押さえたい5つの論点
同じIT系のフリーランスでも、Webデザイナーはデザイン料が源泉徴収の対象となる点で、プログラミングが中心のエンジニアとは事情が違います。税理士に相談するときに押さえておきたい論点は、次の5つです。
| 論点 | 何が起きるか | 打ち手の例 |
|---|---|---|
| 源泉徴収 | デザイン料は10.21%引かれて入金される。把握しないと申告を誤る | 総額での売上計上、取引先別の源泉徴収税額の集計 |
| 経費按分 | 自宅・通信・ソフトの事業割合が曖昧になりがち | 按分基準の文書化と継続適用 |
| インボイス | 法人クライアントから登録を求められることが多い | 登録の判断、特例の選択、請求書の整備 |
| 計上時期 | 納品・検収・公開のどの時点が売上か曖昧 | 契約での明確化、検収記録の保存 |
| 再外注 | 人を雇う・法人化すると、コーダーなどへの報酬を源泉徴収する側になる | 支払前の要否の判定、納付期限の管理 |
5つのうち、金額への影響が大きいのは源泉徴収です。仕組みを押さえておくと、確定申告が「払うため」ではなく「取り戻すため」の手続きになる年もあります。
源泉徴収は「引かれて終わり」にしない
法人や、給与を支払っている個人事業者がデザイン料を支払うときは、原則として10.21%(同じ人への1回の支払が100万円を超える部分は20.42%)を差し引いて税務署に納める決まりです。Webサイトのデザインの報酬はこの「デザインの報酬」として扱われることが多く、コーディングやシステム開発などプログラミングの対価は原則として対象外です。見積書や請求書でデザイン部分とコーディング部分を分けておくと、源泉徴収の範囲を取引先と確認しやすくなります。
例えばデザイン料30万円なら、源泉徴収税額30,630円が引かれて入金は269,370円です。帳簿には総額30万円を売上として計上し、引かれた30,630円は所得税の前払いとして管理します(個人事業の会計ソフトでは「事業主貸」などで処理します)。
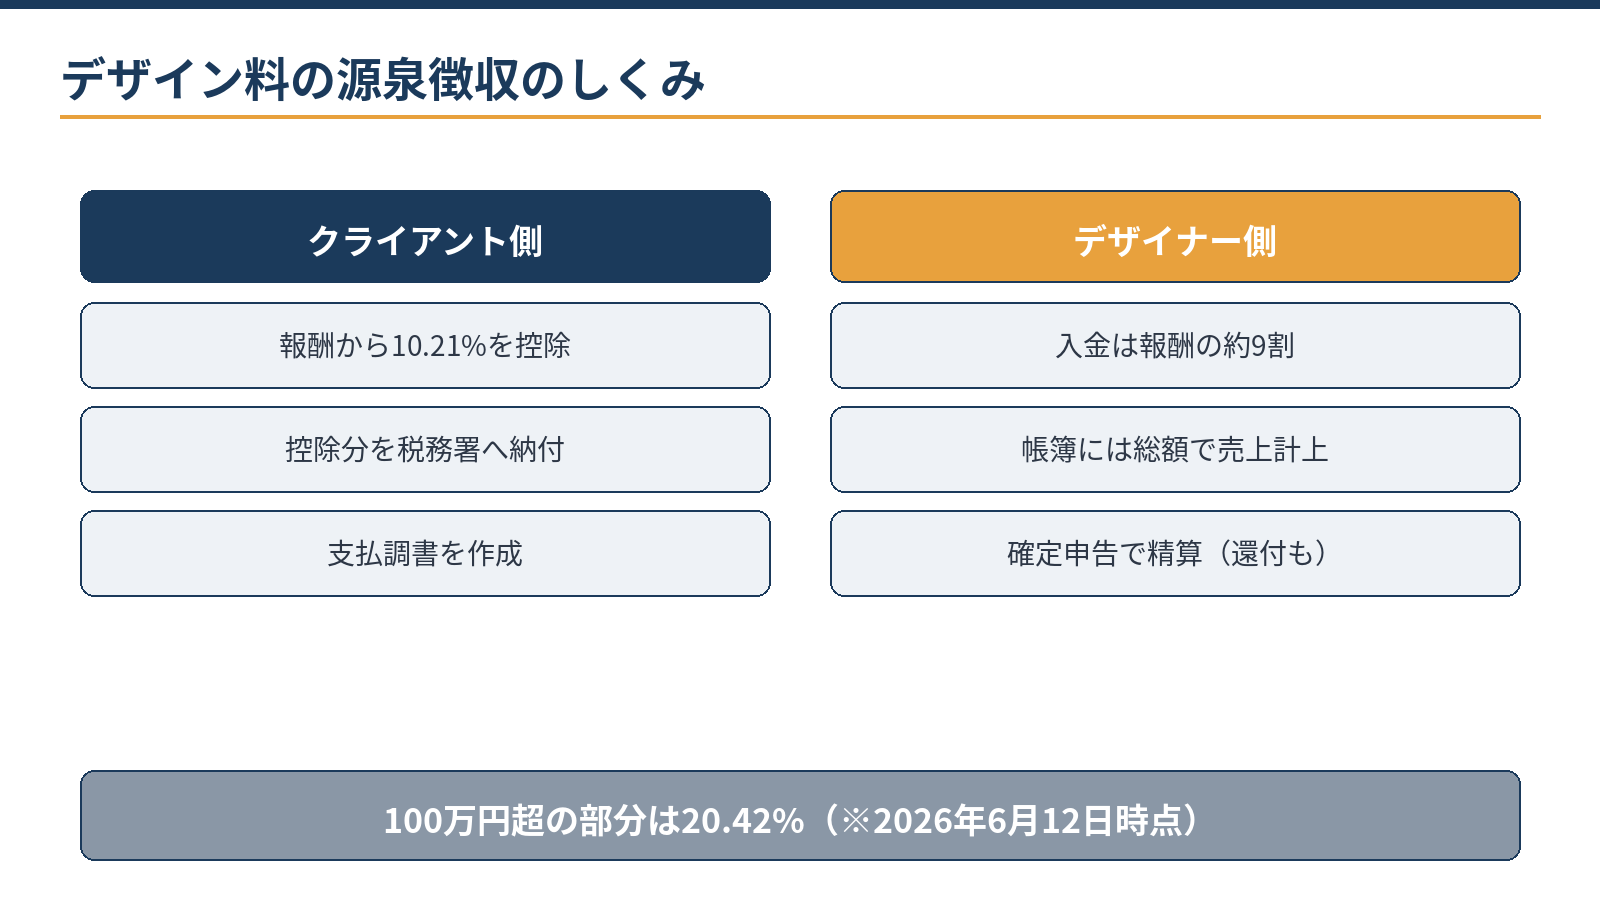
年間に引かれた源泉徴収税額の合計が、確定申告で計算した年税額を上回れば、差額は還付されます。経費や各種控除が多い年ほど還付になりやすい構造です。なお、10.21%・20.42%という税率は、2027年1月1日以後も変わりません(復興特別所得税と防衛特別所得税の内訳が変わるだけです)。
計算例:消費税を区分して請求した場合の源泉徴収
例えば、デザイン料(税抜)300,000円に消費税30,000円を加えて、税込330,000円を請求する場合です。請求書で消費税額を区分して記載していれば、源泉徴収は税抜の金額で計算できます。
- 源泉徴収税額:300,000円×10.21%=30,630円
- 入金額:330,000円-30,630円=299,370円
消費税額を区分しない請求書の場合は、税込の330,000円が源泉徴収の対象になり、330,000円×10.21%=33,693円が差し引かれます。
支払調書を待たずに、自分の帳簿で集計する
支払調書は、受け取る側への交付が義務ではないため、届かないこともあります。請求書ごとに源泉徴収の有無と金額を記録して月ごとに集計し、通帳の入金額と突き合わせておくと、支払調書を待たずに申告の準備を進められます。源泉徴収をしない個人のお客様が混在する場合は、取引先ごとに源泉の有無も記録しておきます。
源泉の有無は毎月の入金額に約1割の差として表れるため、資金繰りの予定表にも「入金率」として織り込んでおくと管理がしやすくなります。
外注を始めたら、自分が源泉徴収する側になる?
給与を支払っていない個人事業者は、コーダーやイラストレーターにデザイン料などを支払っても、源泉徴収は不要です。従業員を雇って給与を支払うようになった後や、法人化した後は、個人の外注先に支払うデザイン料などから源泉徴収し、原則として支払った月の翌月10日までに納付します。デザイン料の源泉徴収税額は、給与などに使える納期の特例(年2回にまとめて納付)の対象にならない点にも注意が必要です。
経費按分は在宅クリエイターの守り
自宅で仕事をするデザイナーの経費は、按分の精度が守りになります。例えば家賃10万円の自宅で、床面積の25%を仕事部屋として使っているなら、月2.5万円・年30万円が経費の目安です。電気代・通信費も、使用実態に応じた割合で按分します。
| 経費 | 扱い | 説明の根拠になるもの |
|---|---|---|
| 家賃(自宅兼事務所) | 床面積などで按分 | 間取り図と仕事部屋の面積のメモ |
| 電気代・通信費 | 使用時間・使用割合で按分 | 作業時間の記録、回線の用途 |
| デザインソフト・フォント・素材のサブスクリプション、ストックフォト | 事業専用なら全額経費 | 契約アカウントと利用目的 |
| PC・タブレット・モニター | 金額に応じて一括で経費か減価償却 | 購入時の領収書と事業での使用状況 |
PCやタブレットは金額で処理が分かれます。10万円未満は購入年の経費、20万円未満は3年で均等に経費にする一括償却も選べます。青色申告なら、2026年4月1日以後に取得したものは40万円未満まで少額減価償却資産の特例で一括して経費にできます(年300万円まで。2026年3月31日までの取得は30万円未満)。詳しくは「少額減価償却資産の特例が40万円未満に広がった点と使い方」で確認できます。
大切なのは、按分の根拠(面積図・使用時間のメモ)を文書にして、毎年同じ基準で続けることです。基準が一貫していれば、問われた場面でも説明がしやすくなります。
副業から専業へ:移行期に整理すること
会社員と並行する副業デザイナーから専業に移る時期は、税務の論点が一時的に増えます。副業の期間は、年末調整される給与と事業の収入が並走し、デザイン料の源泉徴収税額と給与の源泉徴収税額を合算して、確定申告で精算します。専業になる年は、次の順番で準備を進めます。
- 開業届を出す個人事業の開業届出書は、開業の日から1か月以内に提出します。
- 青色申告承認申請書を出すその年の3月15日まで(1月16日以後に開業した場合は開業の日から2か月以内)に提出します。
- 口座と会計ソフトを分ける事業用の口座・カードを分け、源泉徴収の集計ができる形で記帳を始めます。
- 自分払いになる支出を予定に入れる住民税や国民健康保険など、給与天引きから自分払いに変わる支出の時期と金額を把握します。
青色申告特別控除は、令和8年分は最大65万円(正規の簿記で記帳し、期限内に申告し、電子帳簿保存かe-Taxで申告する場合)です。令和9年分からは、仕訳帳と総勘定元帳を電子帳簿保存法の要件で保存するなどの要件を満たすと75万円になります。専業の初年度から会計ソフトで記帳し、e-Taxで申告する体制にしておくと、控除を取りこぼしにくくなります。
無料ツール青色申告と白色申告の税額の差を比べる所得の見込みから、青色申告特別控除による節税効果の目安を試算できます。計算する
手取りが約9割になる入金の構造とあわせて、移行初年度の資金計画は厚めに見ておくのが安全です。移行のタイミングと初年度の納税予測は、専門家と一度固めておく価値があります。開業直後の届出は「Webデザイナーの開業届と税務の届出一覧」にまとめています。
インボイスは登録すべき?特例の選び方
法人クライアント中心のWebデザイナーは、取引先が仕入税額控除のためにインボイスを必要とするため、登録を求められることが多くなります。個人のお客様が中心なら、登録しない選択肢もあります。登録した場合は、次の計算方法から選びます。Webデザインは、簡易課税ではサービス業として第5種(みなし仕入率50%)です。
| 計算方法 | 対象と期間 | 納付税額の目安 |
|---|---|---|
| 2割特例 | 2026年9月30日を含む課税期間まで(個人は令和8年分まで) | 売上の消費税額×2割 |
| 3割特例 | 個人事業者のみ、令和9・10年分。登録しなければ免税事業者になる人が対象で、届出は不要 | 売上の消費税額×3割 |
| 簡易課税(第5種) | 基準期間の課税売上高5,000万円以下。事前の届出と2年間の継続が必要 | 売上の消費税額×50% |
| 原則課税 | 制限なし | 売上の消費税額-仕入れ・経費の消費税額 |
計算例:年間の売上(税抜)700万円のWebデザイナー
例えば、免税事業者から登録した個人のWebデザイナーで、年間の課税売上高(税抜)が700万円の場合です。売上の消費税額は7,000,000円×10%=700,000円です。
- 2割特例(令和8年分まで):700,000円×20%=140,000円
- 3割特例(令和9・10年分):700,000円×30%=210,000円
- 簡易課税(第5種):700,000円×50%=350,000円
ソフトや機材などの課税仕入れが少ないデザイナーは、原則課税にすると納付税額がさらに大きくなることがあります。
3割特例の後に簡易課税へ切り替える場合は、特例を使った年分の翌年分の確定申告期限までに届け出れば間に合います(例:令和10年分に3割特例を使い、令和11年分から簡易課税にするなら2030年4月1日まで)。請求書には登録番号と税率ごとの消費税額を記載し、源泉徴収を税抜の金額で計算してもらえる形に整えておきます。
無料ツール簡易課税・原則課税・2割特例を比較する売上と経費の金額から、計算方法ごとの消費税の納付額の違いを試算できます。計算する
登録するか、どの特例を使うかは、クライアントの構成と売上の規模で変わります。初回無料で試算をお手伝いします。
無料で相談する税理士に頼む形と、顧問料が決まる要素
個人のデザイナーの場合、税理士への依頼は確定申告を軸に、年間の記帳チェックや相談を組み合わせて設計するのが基本です。取引の規模や外注の有無で、必要な支援の範囲が変わります。
| 依頼の形 | 向いている人 | 含まれる業務の例 |
|---|---|---|
| 初回相談 | 源泉・インボイスの疑問を整理し、依頼する範囲を決めたい人 | 現状の確認、論点の洗い出し、依頼範囲と概算の提示 |
| 確定申告+年数回のチェック | 専業で活動が安定してきた人 | 申告書の作成、源泉徴収の集計と帳簿の突合、還付の精算、按分の確認 |
| 月次顧問 | 再外注や雇用を始める人、法人化が視野に入った人 | 月次のレビュー、外注の源泉徴収の管理、法人化の試算 |
顧問料は、主に次の要素で決まります。金額は事務所や依頼の範囲によって異なるため、見積りの際は「何が含まれるか」を確認しましょう。還付額や控除の拾い漏れも含めて、費用対効果を見るのが現実的です。
- 年間の請求件数と、源泉徴収のある取引先の数
- 記帳を自分で行うか、記帳まで任せるか
- 消費税の申告の有無と、使う計算方法
- 外注先への支払や、給与の支払の有無
- 相談の頻度と連絡方法(チャット・オンライン面談など)
具体例:法人クライアント中心・年商700万円のデザイナー
例えば、法人クライアント中心で年商700万円のデザイナーなら、確定申告+年数回のチェックの形が出発点になります。年内に源泉徴収の集計と按分の検証を済ませ、インボイスの特例を比較してから申告に入ります。
再外注が増えたり、年商1,000万円が見えてきたりした段階で、月次顧問や法人化の試算に進むのが自然な流れです。
当事務所は、継続的な顧問契約の中で確定申告まで一貫して支援する形をとっており、確定申告だけのスポットでのご依頼はお受けしていません。法人化を考え始めたら「Webデザイナーの法人化のタイミングと判断基準」も参考にしてください。
見極めの質問:クリエイターの実務が分かるか
面談では、次の質問への答え方で、デザイナーの実務への理解を確かめられます。
| 質問 | 見るポイント |
|---|---|
| デザイナーなど制作業の顧客はいますか | 職種特有の論点への理解 |
| 支払調書と帳簿の突合はどうやりますか | 源泉精算の実務を仕組みで語れるか |
| 請求書の書き方まで指導してもらえますか | 源泉徴収(税抜での計算)とインボイスを踏まえた実務指導力 |
| 外注や雇用を始めたら何が変わりますか | 給与の支払の有無で源泉徴収の義務が変わると説明できるか |
| インボイスの特例はどう選びますか | 毎年の比較を前提にしているか |
| 連絡はチャットで完結しますか | オンライン対応のスピード感 |
役割分担も押さえておきましょう。制作・納品・請求・日々の記帳は、自分で回せる仕事です。源泉の精算の設計、按分基準づくり、インボイスの特例選択、法人化の判断は、専門家に確認する価値のある領域です。
当事務所の進め方
当事務所では、取引先別の源泉徴収の一覧や按分計算の下準備にAI(Claude)を活用し、源泉の精算、インボイスの特例選択、法人化の判断は公認会計士・税理士が行います。下準備を効率化することで、申告の前に還付額や翌年の納税の見通しをお伝えできるようにしています。
請求書の書式も、源泉徴収と消費税の区分が一目で分かる形に整えます。やり取りはオンラインで完結でき、状況を伺ったうえで対応範囲と概算をご提示します。サービスの全体像は「会計・税務顧問のサービス内容を見る」でご確認いただけます。
よくある質問
源泉徴収されていない取引先があります。問題ですか?
源泉徴収の義務は支払う側にあり、個人のお客様や給与を支払っていない個人事業者からの支払は、もともと源泉徴収の対象外です。受け手のあなたが総額で記帳し、正しく申告していれば、自分の申告は適正にできます。手取り額が変わるので、請求時に源泉の有無を確認しておくと資金繰りが読みやすくなります。
還付はいつ・いくら戻りますか?
金額は所得・経費・控除の内容によって異なります。構造としては、源泉徴収された税額の合計が年税額を上回った分が還付され、申告書に記載した本人名義の口座に振り込まれます。経費や控除の漏れを拾うほど還付に近づくため、申告の精度がそのまま手取りに影響します。
副業のデザイン収入が少なければ、確定申告は不要ですか?
給与を1か所から受けて年末調整を受けている人は、給与以外の所得(収入から経費を引いた額)が20万円以下なら、所得税の確定申告は不要です。ただし住民税の申告は必要です。デザイン料から源泉徴収されている場合は、確定申告をすると還付を受けられることがあります。
相談・依頼はどう進めればよいですか?
主なクライアントの種類(法人・個人)、年商の目安、現在の記帳方法をお問い合わせフォームからお知らせください。面談のうえ、対応範囲と概算をご提示します。料金の考え方は「料金・契約の流れ」のページで事前にご確認いただけます。
まとめ
Webデザイナーの税理士選びは、源泉徴収の精算・経費按分・インボイスの特例選択を実務で扱えるかが判断の軸です。デザイン料は総額で記帳して源泉徴収税額を確定申告で精算し、按分は基準を文書にして続けます。人を雇う・法人化すると源泉徴収する側に回るため、体制の切替えも早めに確認しましょう。顧問料は取引件数や記帳の範囲で決まるため、含まれる業務を確認して依頼の形を選びます。
札幌の公認会計士・税理士事務所
Webデザイナーの確定申告・税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー(よくある税の質問)
- 国税庁 タックスアンサー No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 国税庁 インボイス制度の令和8年度改正に関するページ
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)