
Webデザイナーが個人事業として開業するときに最優先で出すのは、開業届(開業の日から1か月以内)と青色申告承認申請書(1月16日以後の開業なら開業の日から2か月以内)の2枚です。そのうえで、デザイン料の源泉徴収、制作物の売上の計上時期、インボイス登録の判断という3つの論点を開業時に決めておきます。
この記事の結論
開業届と青色申告承認申請書を同時に出し、源泉徴収される前提の資金繰り、納品・検収基準の売上計上、取引先の構成によるインボイスの判断を、開業時にまとめて決めておくのが近道です。
- 開業届は開業の日から1か月以内、青色申告承認申請書は原則その年の3月15日まで(1月16日以後の開業は開業の日から2か月以内)
- デザイン料は源泉徴収の対象で、原則10.21%(100万円を超える部分は20.42%)が差し引かれて入金される
- 売上は納品・検収の時点で計上し、年をまたぐ着手金は前受金にする
- インボイス登録は取引先が事業者中心かどうかで判断する。個人は令和8年分まで2割特例、令和9・10年分は3割特例を使える
- 青色申告特別控除は令和8年分まで最大65万円、令和9年分以後は要件を満たせば75万円
開業時の届出一覧と期限:何を・いつまでに・どこへ出す?
制作会社から独立するとき、ポートフォリオと営業の準備は進めても、税務の届出は後回しになりがちです。「何を、いつまでに、どこへ出すのか」が曖昧なまま走り出すと、初年度の確定申告で慌てることになります。制作・コーディング・UI設計などを請け負うWebデザイナーが、個人事業として開業する場面の届出は次のとおりです。
| 届出・申請 | 提出先 | 期限 | ポイント |
|---|---|---|---|
| 個人事業の開業・廃業等届出書(開業届) | 所轄税務署 | 開業の日から1か月以内 | 屋号付き口座の開設や融資の審査で控えを使う |
| 所得税の青色申告承認申請書 | 所轄税務署 | その年の3月15日まで(1月16日以後の開業は開業の日から2か月以内) | 最大65万円の控除や赤字の繰越しの入口。最重要 |
| 青色事業専従者給与に関する届出書 | 所轄税務署 | 経費にする年の3月15日まで(1月16日以後に開業した場合などは、その日から2か月以内) | 家族に給与を払う場合 |
| 給与支払事務所等の開設届出書 | 所轄税務署 | 開設の日から1か月以内 | 従業員や専従者に給与を払う場合 |
| 源泉所得税の納期の特例の承認に関する申請書 | 所轄税務署 | 随時(給与を払う人が常時10人未満の場合) | 提出した月の翌月末日までに通知がなければ、翌々月の納付分から年2回の納付になる |
| 適格請求書発行事業者の登録申請書(インボイス) | 所轄税務署(e-Tax可) | 任意。免税事業者の期中登録は、提出日から15日以降の日を登録希望日にする | 法人クライアント中心なら検討が必要 |
| 個人事業開始の申告 | 都道府県(北海道) | 都道府県が定める期限 | 個人事業税のための申告。提出先と期限は北海道の窓口で確認 |
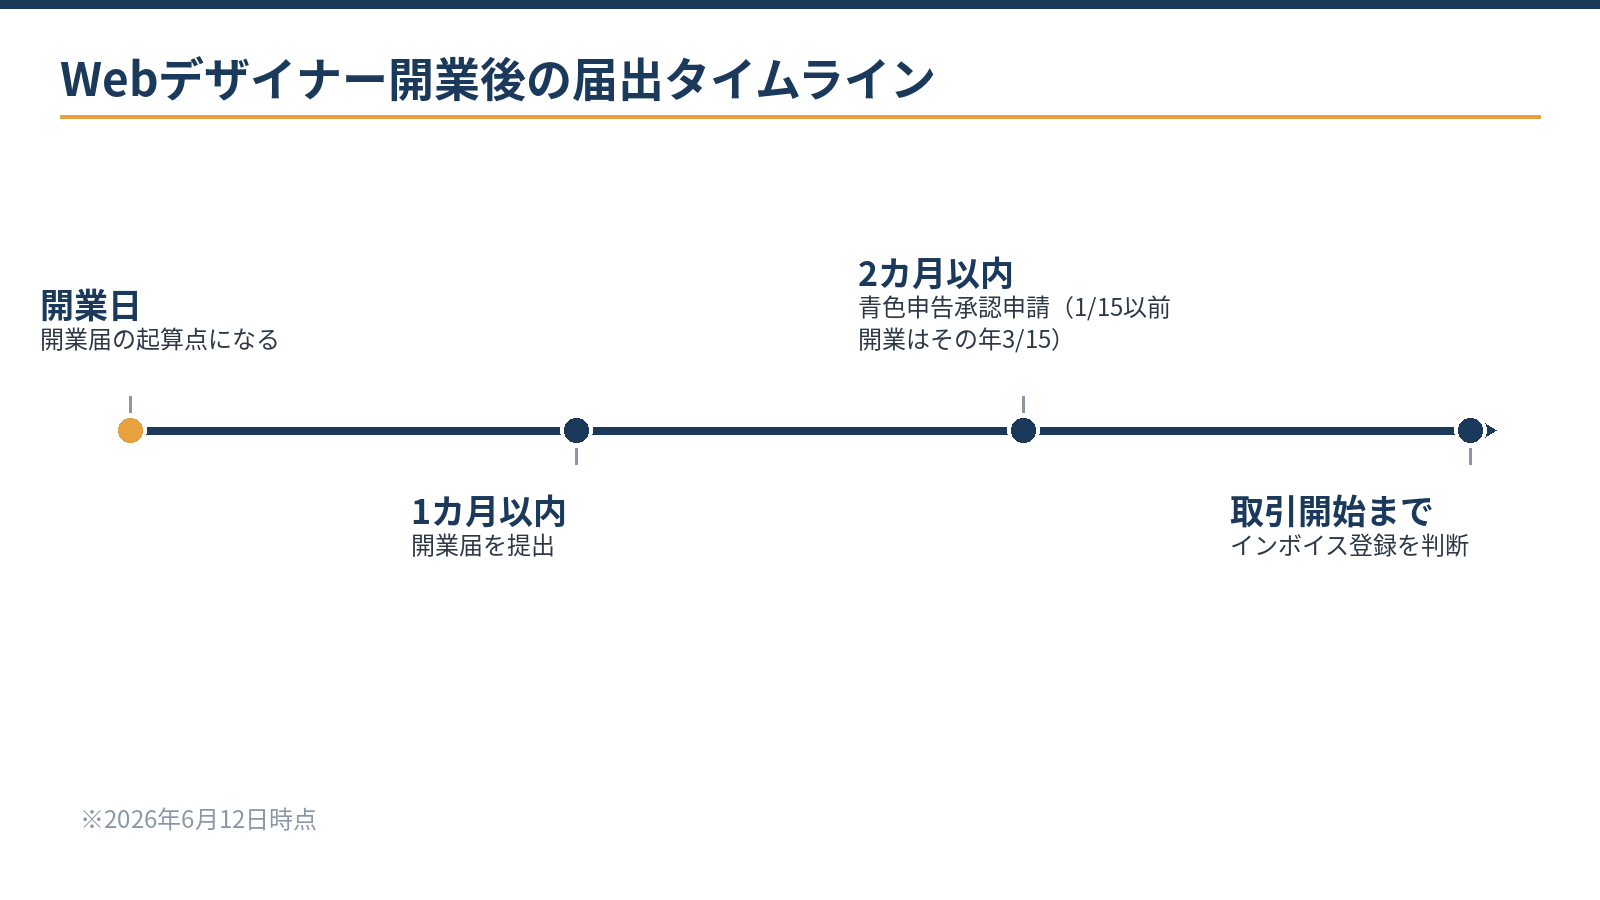
開業届の「開業日」は、最初の入金があった日ではなく、事業を始めた日を自分で決めて記載します。青色申告承認申請書の期限はこの日から数えるため、開業届と同時に出すのが安全です。e-Taxを使えば、どちらも自宅から提出できます。Webデザインの制作業務そのものには、開業にあたって特別な許認可は通常必要ありません。
開業届と混同しやすいのが社会保険の手続きです。会社を退職して独立する場合、国民健康保険と国民年金への切り替えは、お住まいの市区町村の窓口で行います(退職後14日以内が目安)。会社の健康保険の任意継続を選ぶ方法もありますが、申請の期限があるため退職前に確認しておきましょう。税務署への届出とは別系統なので、チェックリストを分けて管理すると漏れを防げます。
札幌で開業する場合の提出先
所轄税務署は住所地で決まります。札幌中・北・南・西・東の5署の管轄は、北署が北区・東区・石狩市・石狩郡、南署が豊平区・南区・清田区・千歳市・恵庭市・北広島市、東署が白石区・厚別区・江別市、西署が西区・手稲区と中央区の一部、中署が中央区の一部です。
書面で提出する届出書は、2026年7月10日から札幌業務センター(〒060-8510)へ郵送します。e-Taxでの提出や窓口への持参は、これまでどおり所轄の税務署です。
札幌市内で開業するWebデザイナーは、日本政策金融公庫の新規開業・スタートアップ支援資金(開業前からおおむね7年以内、融資限度額7,200万円)や、市の創業支援を開業初年度に活用できる場合があります。市の特定創業支援等事業で証明書を受けると、公庫の利率の引下げや、開業6か月前からの創業関連保証の利用などにつながります。申請には開業届の控えが必要になることが多いため、早めの提出が手続きをスムーズにします。資金調達の進め方は融資・資金調達ガイド(公庫・市・道の制度融資)にまとめています。
青色申告:投資が先行するデザイナーほど効く
青色申告にすると、正規の簿記(複式簿記)で記帳して期限内に申告し、e-Taxで申告するか帳簿を電子帳簿保存法の要件どおりに電子保存すれば、令和8年分は最大65万円の青色申告特別控除を受けられます。控除のほかにも、デザイナーに効く特典がそろっています。
| 特典 | 内容 | デザイナーでの使いどころ |
|---|---|---|
| 青色申告特別控除 | 令和8年分は最大65万円。令和9年分以後は要件を満たすと75万円 | 会計ソフトで記帳し、e-Taxで申告すれば初年度から対象 |
| 純損失の繰越し | 赤字を翌年以後3年間繰り越して、将来の所得から差し引ける | 機材・ソフト・素材への投資で初年度が赤字になったとき |
| 少額減価償却資産の特例 | 2026年4月1日以後の取得は40万円未満(3月31日までは30万円未満)の資産を、年300万円まで取得した年に全額経費にできる | 高性能のPC、液晶タブレット、ディスプレイ |
| 青色事業専従者給与 | 届け出た範囲で、家族への給与を経費にできる | 家族に経理や事務を手伝ってもらう場合 |
少額の特例は2026年4月1日以後の取得から40万円未満に拡充され(少額減価償却資産の特例が40万円未満になった改正の解説)、ハイスペックPCや液晶タブレットの多くが一括で経費にできる範囲に入ります。Mac・Adobe・フォント・素材と初期投資がかさむデザイナーは、初年度が赤字になることも珍しくありません。そのとき赤字を翌年以後に繰り越せるのは、原則として青色申告だけです(白色申告は一部の損失に限られます)。
令和8年度税制改正で、令和9年分以後は、65万円の要件に加えて仕訳帳・総勘定元帳を電子帳簿保存法の要件で電子保存するなどの要件を満たすと、控除額が75万円になります(青色申告特別控除75万円の改正の解説)。期限を逃すと初年度は白色申告になり、控除も赤字の繰越しも使えないため、開業届と青色申告承認申請書の同時提出が基本です。
青色の利点は控除だけではありません。家族へ給与を払える専従者給与など、青色だけに開かれた制度が複数あります。家族に経理や事務を手伝ってもらう予定があるなら、専従者給与の届出も同時に検討してください。貸倒れに備える引当金など、事業が育ってから効く制度も青色が入口になります。
デザイナー固有①:源泉徴収「される側」になる
会社員時代は給与から税金が引かれていましたが、独立後はデザイン料そのものから源泉徴収されます。デザインの報酬は所得税法で源泉徴収の対象とされ、原則10.21%(同一人への1回の支払いで100万円を超える部分は20.42%)が引かれて入金されるため、手取りは請求額の約9割です。資金繰りの計画は、最初からこれを前提に組んでください。
| 支払う側・作業の内容 | 源泉徴収 | 補足 |
|---|---|---|
| 法人(制作会社・広告代理店・一般企業など) | される | デザイン料が対象 |
| 従業員に給与を払っている個人事業主 | される | 個人のクライアントでも源泉徴収義務がある |
| 給与を払っていない個人(従業員のいない個人事業主など) | されない | 請求額がそのまま入金される |
| プログラミングなど、デザインに当たらない作業の対価 | 原則されない | 源泉徴収の対象となる報酬に含まれていない。契約書・請求書で内訳を分けておく |
デザインとコーディングをまとめて請け負う場合は、契約書や請求書で内訳を分けておくと、どこまでが源泉徴収の対象かで取引先と食い違うのを防げます。帳簿には報酬の総額を売上として計上し、引かれた源泉税は前払いの所得税として確定申告で精算します(経費が多い年は還付になることもあります)。
実務のコツは請求書の書き方です。報酬と消費税額を区分して記載すれば、源泉徴収の対象を税抜の報酬部分だけにできる取扱いがあり、手取りが変わります。なお、2027年1月1日以後も税率の10.21%・20.42%は変わりません(復興特別所得税と防衛特別所得税の内訳が変わるだけです)。
計算例:税抜20万円のデザイン料を請求する場合
例えば、デザイン料20万円に消費税2万円を加えて、法人のクライアントに請求するとします。
- 報酬と消費税を区分して記載した場合:源泉徴収税額は20万円×10.21%=20,420円、入金額は20万円+2万円−20,420円=199,580円
- 区分せず税込で記載した場合:源泉徴収税額は22万円×10.21%=22,462円、入金額は22万円−22,462円=197,538円
差し引かれた源泉徴収税額は確定申告で精算されますが、入金額が変わるため、開業時に請求書のひな型を整えておくと管理が楽になります。
デザイナー固有②:制作物の計上時期と前受金
売上をいつ計上するかは、納品・検収を基準に考えるのが原則です。Web制作なら「サイト公開日」か「検収完了日」かを契約で明確にし、毎回同じルールで計上します。注意したいのが着手金・中間金と、月額の保守契約です。
| 取引の形 | 売上に計上するタイミング | 注意点 |
|---|---|---|
| 制作一式(納品・検収あり) | 納品日か検収完了日(契約で決めた方を毎回適用) | 請求書の発行日ではなく、納品・検収の事実で判断する |
| 着手金・中間金 | 受け取った時点では前受金。売上は納品時 | 年をまたぐ案件は、所得と消費税の判定に影響する |
| ページ単位などで区切って納品・検収する契約 | 区切りごとの納品・検収の時点 | 契約書で区切りと金額を明確にしておく |
| 月額の保守・運用 | 月ごとに計上 | まとめて前払いで受け取った場合は、その年に対応する分だけを売上にする |
具体例:年末をまたぐ制作案件
例えば、12月に着手金20万円を受け取り、納品が翌年2月の場合、その20万円は受け取った年の売上ではなく前受金として処理し、売上は納品時に計上します。年末をまたぐ案件はこの処理で年間の所得が変わり、青色申告の数字にも消費税の判定にも影響します。
反対に、年末の時点で未納品の案件のために支払った外注費は、売上を計上する年の経費になるよう、仕掛品として翌年に繰り越すのが原則です。
判断に迷ったら、請求書の発行日ではなく「納品・検収という事実がいつあったか」で考えるのが原則です。開業初年度から「いつ売上か」のルールを固定しておくと、案件が増えても経理が崩れにくくなります。
初年度の経理:最小構成で回す
開業初年度の経理は、最初の設計でおおむね決まります。最小構成は次の4つで、ここに電子データの保存を加えれば、初年度から青色申告の65万円控除と源泉税の精算に対応できる体制になります。
- 事業用の銀行口座とクレジットカードを私用と分ける(これだけで記帳の手間が大きく減る)
- クラウド会計を入れて口座・カードを自動連携する(デザイナーの取引はほぼ電子化されているため、記帳の大半を自動化できることが多い)
- 自宅で作業する場合は、家賃・電気代・通信費の按分の基準(作業部屋の面積、業務で使う時間など)をメモで残す
- 請求書を連番で管理し、取引先ごとに源泉徴収の有無を記録する
- メールやダウンロードで受け取った請求書・領収書(電子取引のデータ)は、電子データのまま保存する(2024年1月1日以後は義務)
月1回程度、連携データの確認と現金支出の入力をしておけば、確定申告の直前に領収書の山と格闘する事態を避けやすくなります。前受金や進行中案件の整理は、年末にまとめて行えば十分です。帳簿と決算関係書類は原則7年間の保存が必要です(現金預金取引等関係書類は、前々年分の所得が300万円以下なら5年)。
確定申告は、開業した年の分を翌年2月16日〜3月15日に行います(令和8年分は2027年2月16日〜3月15日)。消費税の課税事業者になった場合、個人の消費税の申告・納付期限は翌年3月31日です。
インボイスの判断と消費税の特例
取引先が法人・事業者中心のデザイナーは、インボイス登録を求められるのが実情です。登録しない場合も取引はできますが、取引先はその分の消費税を全額は控除できません。経過措置で控除できる割合は、2026年10月1日〜2028年9月30日は70%、2028年10月1日〜2030年9月30日は50%です。登録の要否は、主要クライアントの顔ぶれから判断します。
| 取引先の構成 | 判断の目安 |
|---|---|
| 制作会社・広告代理店・企業が中心 | 取引先の消費税の計算に影響するため、登録の検討が現実的 |
| 一般の個人のお客様が中心 | 消費者は仕入税額控除をしないため、急ぐ理由は乏しい |
| 事業者と個人が混在 | 主要な取引先にインボイスが必要かを確認し、売上の割合で判断する |
たとえば売上の8割が制作会社経由、2割が個人店の直クライアントという構成なら登録の検討が現実的で、ほぼ個人客なら急ぐ理由は乏しくなります。登録すると消費税の申告が必要になりますが、負担を軽くする特例があります。
2割特例は、個人事業者は令和8年分までで終了します。令和9・10年分は、登録しなければ免税事業者になる個人事業者を対象に、届出不要の3割特例が設けられています(インボイスの3割特例の解説)。経費の少ないデザイナーは、簡易課税(第5種・みなし仕入率50%)より特例が有利になりやすい構造です。
計算例:税抜売上600万円のデザイナーの消費税
例えば、税抜の売上が600万円で、消費税は600万円×10%=60万円、経費にかかる消費税がほとんどない場合です。
- 2割特例(令和8年分まで):60万円×20%=12万円
- 3割特例(令和9・10年分):60万円×30%=18万円
- 簡易課税(第5種):60万円×50%=30万円
機材の購入などで経費にかかる消費税が多い年は、実額で計算する本則課税の方が有利になることもあります。
ツール簡易課税・本則課税・2割特例を比較する売上と経費の金額を入れて、どの計算方法の納税額が少ないかを比べられます。計算する
登録しない場合は、基準期間(前々年)の課税売上高が1,000万円以下なら消費税は免除されます。課税売上高が1,000万円を超えた年の翌々年は課税事業者になり、前年1〜6月(特定期間)の課税売上高が1,000万円を超えた場合も、給与等の支払額による判定とあわせて課税になることがあります。規模の拡大に合わせて試算し直すことが大切です。
無料ツール課税事業者になるかを判定する基準期間・特定期間の売上などを入れて、消費税の納税義務の有無を確認できます。判定する
特例の適用後に簡易課税へ移る場合、簡易課税制度選択届出書は、特例を使った課税期間の確定申告期限までに出せば翌課税期間から適用できます(例:令和10年分に3割特例を使い、令和11年分から簡易課税にするなら2030年4月1日まで)。インボイスの登録と簡易課税の選択は、セットで検討するとよいでしょう。
インボイスの登録判断や売上の計上ルールは、取引先の構成と契約の形で答えが変わります。開業前後の今のうちに、初回無料で確認できます。
無料で相談するご相談の際に確認するポイントと進め方
届出の提出と日々の記帳は自走できる仕事です。一方、インボイスの登録判断、計上ルールの設計、経費按分の基準づくりは、最初に専門家へ確認する価値のある領域です。開業のご相談では、次の点を最初に伺うと、届出と経理の体制を一度に決められます。
- 開業(予定)日と、同じ年に会社員としての給与があるか
- 主なクライアントの種類(制作会社・代理店・企業・個人)と、源泉徴収の有無
- 想定する月の売上と、年をまたぐ案件・保守契約の有無
- 初期投資(PC・ソフト・機材)の予定と購入の時期
- 自宅で作業するか、事務所を借りるか。家族に手伝ってもらう予定があるか
開業前にそろえておくこと
- 事業計画と収支の見通し
- 開業資金と自己資金の額
- 開業届・青色申告承認申請書の準備
- 会計ソフトと記帳の体制
- 屋号・事業用口座の準備
当事務所は、開業時の届出からクラウド会計の立ち上げ、確定申告、所得が増えた後の法人化の検討まで、継続的な顧問契約で伴走しています(オンライン完結可)。決算・申告だけのスポットでのご依頼はお受けしていません。開業(予定)日、主なクライアントの種類、想定する月の売上をお知らせいただければ、面談のうえ対応範囲と概算をご提示します。サービスの内容は会計・税務顧問のご案内でご確認いただけます。
よくある質問
開業前に買ったPCやソフトは経費にできますか?
PCや機材は、事業に使い始めた時点で減価償却資産として扱い、取得価額によっては少額の特例で一括して経費にできます。名刺やポートフォリオサイトの準備など開業のための費用は、開業費として資産に計上し、開業後の好きな年に経費にできます。領収書と「何のための支出か」のメモを残しておくことが第一歩です。
屋号は決めないと届出できませんか?
屋号は任意で、空欄でも届出できます。屋号付き口座を作りたい場合や、ポートフォリオサイトの名義とそろえたい場合に記載する、という程度で考えて差し支えありません。屋号は後から変更・追加もできます。
制作会社との契約が業務委託か雇用か曖昧です。どうすれば?
雇用(給与)なら源泉徴収と年末調整は先方が行い、業務委託(報酬)なら自分で確定申告します。契約書と支払明細で形態を確認するところから始めてください。給与と報酬が混在する働き方も、確定申告で整理できます。
年の途中で退職して独立した場合、その年の申告はどうなりますか?
退職した会社では年末調整が行われないため、会社員だった期間の給与と、開業後の事業所得をあわせて確定申告します。退職時に受け取る源泉徴収票が必要になるので、保管しておきましょう。開業準備の支出や機材の購入で事業所得が少ない年は、給与から差し引かれた所得税の一部が還付されることもあります。
まとめ
Webデザイナーの開業は、開業届と青色申告承認申請書の同時提出から始まります。初期投資がかさむデザイナーほど青色申告の控除と赤字の繰越しが効き、デザイン料は源泉徴収される前提で資金繰りと請求書を設計します。売上は納品・検収基準で固定し、インボイスは取引先の構成と、個人の2割特例から3割特例への切り替えを踏まえて判断しましょう。
札幌の公認会計士・税理士事務所
Webデザイナーの開業・確定申告のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 国税庁「令和8年度税制改正によるインボイス制度の見直し」
- 国税庁 札幌国税局「税務署の所在地・管轄区域」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年6月 公開/2026年10月 全面改訂(令和8年度税制改正を反映)