
少額減価償却資産の特例は、2026年(令和8年)4月1日以後に取得する資産から、対象が30万円未満から40万円未満に広がりました。青色申告の中小企業者等なら、年300万円まで取得価額の全額をその年の経費にできます。経費にした資産も償却資産税の申告対象に残る点に注意が必要です。
この記事の結論
取得価額が40万円未満の資産は、青色申告の中小企業者等なら年300万円まで全額をその年の経費にできます(2026年4月1日以後の取得から2029年3月31日までの取得が対象)。判定は10万円・20万円・40万円・それ以上の4ルートで整理します。
- 2026年3月31日までに取得した資産は、従来どおり30万円未満で判定する
- 年300万円の上限は事業年度ごとの合計。常時使用する従業員が400人を超える法人は対象外
- この特例で経費にした資産も、償却資産税の申告対象に残る(10万円未満と一括償却資産は対象外)
- 取得しただけでなく、その期中に事業に使い始めた資産が対象になる
- 時期を選べる購入だけタイミングを考え、300万円の枠の配分は決算の見通しと一緒に決める
少額資産の経費化は4ルートで判定する
パソコン・備品・小型の機械などを買ったときの処理は、取得価額によって4つのルートに分かれます。改正で変わったのは4つ目のルートの上限で、35万円のパソコンや38万円の複合機など、これまで数年がかりで償却していた価格帯を一括で経費にできるようになりました。
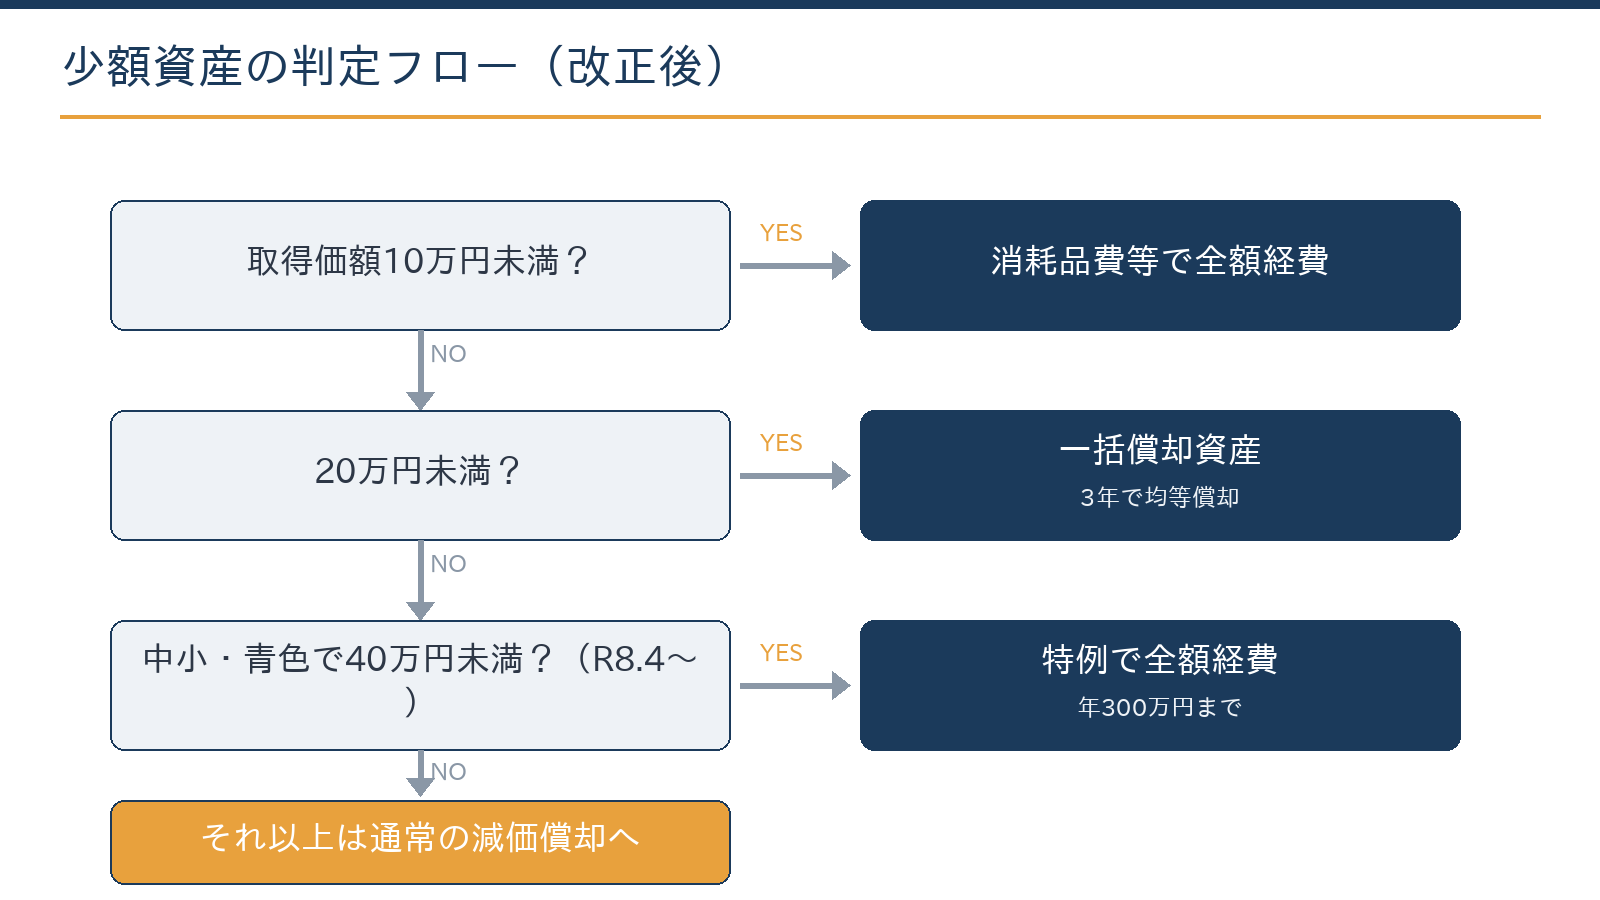
| 取得価額 | 処理 | 償却資産税(固定資産税) |
|---|---|---|
| 10万円未満 | 消耗品費等で全額経費 | 対象外 |
| 20万円未満 | 一括償却資産(3年で均等償却)も選択可 | 対象外 |
| 40万円未満(改正後) | 中小企業者等の特例で全額経費(年合計300万円まで・青色申告が前提) | 対象になる |
| 40万円以上 | 資産計上し耐用年数で減価償却 | 対象になる |
取得価額には、本体の価格に加えて、引取りの運賃や据付けの費用など、使い始めるまでにかかった付随費用を含めます。10万円未満のルートには、取得価額にかかわらず使用可能期間が1年未満のものも含まれます。
4ルートのうちどれを選ぶかで、その年の経費と償却資産税の負担が変わります。耐用年数や償却の仕組みの基本は減価償却費の基本と計算のしかたで確認できます。
無料ツール少額減価償却資産の特例(40万円未満)を計算する中小企業者等の特例(40万円未満)で一括して経費にできる額を試算できます。計算する
仕訳例:35万円のパソコンを買った場合
2026年4月以後に、35万円のパソコンを現金で購入したモデルケースです。改正前の基準(30万円未満)では対象にならず、器具備品として資産に計上し、耐用年数4年で減価償却していました。改正後は特例により、購入して使い始めた年度に全額を経費にできます。
| 処理の方法 | 借方 | 貸方 |
|---|---|---|
| 特例を使う(2026年4月1日以後の取得) | 消耗品費 350,000円 | 現金 350,000円 |
| 特例を使わない(通常の減価償却) | 器具備品 350,000円 | 現金 350,000円(決算で耐用年数に応じた減価償却費を計上) |
計算例:その年の税負担はどれだけ軽くなるか
例えば、法人税等の実効税率を30%と仮定すると、35万円を一括で経費にした年の税負担は次のように軽くなります。
- 35万円×30%=10.5万円
約10万円の税負担を、その年に前倒しで軽減できる計算です。※数値は説明用のモデルケースです。
経費にできる総額が増えるわけではありません。通常の減価償却なら4年かけて経費になる分を1年目にまとめるため、2年目以降の経費はその分だけ少なくなります。それでも、早く経費にできるぶん資金繰りに有利に働く場合があります。
無料ツール少額資産の処理方法を3択で比較する一括で経費にする・一括償却資産・通常の減価償却のどれが有利か、金額を入れるだけで比べられます。計算する
使うときの3つの注意点
年間300万円の上限は事業年度ごとの合計
上限は、事業年度(個人は1月〜12月の年分)ごとに、特例を使う資産の取得価額の合計で判定します。開業初年度や事務所移転の年など、備品をまとめて買う年は、どの資産に特例を使うかの選択が必要です。事業年度が1年に満たない場合は、上限を月数で按分します。
対象は青色申告の中小企業者等に限られる
対象は、青色申告をしている中小企業者等(中小法人と個人事業主)です。今回の改正で、常時使用する従業員の数が400人を超える法人は対象外になりました(改正前は500人超)。中小法人に当たるかは、資本金の額や大企業との資本関係などの要件で判定します。
経費にしても償却資産税の申告対象に残る
この特例で経費にした資産は、10万円未満の資産や3年の一括償却資産と違い、償却資産税(固定資産税)の申告対象に残ります。「経費にしたから台帳から消す」は誤りで、毎年1月31日(休日の場合は翌開庁日)までの償却資産の申告に載せ続ける必要があります。
札幌市で事業をしている場合の償却資産税
- 札幌市内に事業用の資産を持つ法人・個人事業主は、毎年1月1日時点の資産を1月31日(休日の場合は翌開庁日)までに札幌市へ申告する
- 税率は1.4%。償却資産には都市計画税はかからない
- 課税標準額の合計が免税点(令和8年度分は150万円)に満たなければ課税されない。免税点は令和9年度分(2027年1月1日の賦課期日)から180万円に上がる
- 店舗や事業所で使う小型の除雪機など冬の設備も、1台が40万円未満なら特例の対象になり得る。特例を使った場合は、償却資産の申告に載せる点も同じ(ナンバーを付ける車両は自動車税・軽自動車税の対象で、償却資産の申告には含めない)
購入タイミングの考え方
30万円以上40万円未満の資産は、取得した日が2026年3月31日までか、4月1日以後かで処理が変わります。例えば12月決算の法人や個人事業主の令和8年分では、1〜3月に取得した36万円の業務用機器は通常の減価償却、4月以後に取得した同じ機器は全額経費にする選択肢があります。年300万円の上限は、同じ事業年度の中で両方の時期をあわせて判定します。
特例の対象は、取得して事業に使い始めた資産です。期末までに注文や支払いを済ませても、納品・設置が翌期になれば、その期の経費にはできません。決算月が近いときは、使い始める日まで含めて段取りを確認します。
もっとも、購入を延ばして業務に支障が出るようであれば本末転倒です。「必要な時に買う」を原則に、時期を選べる買い替えや増設だけタイミングを検討するのが実務的です。期末間近の駆け込み購入は、資金繰りへの影響と節税の効果のバランスを確認し、年間の投資計画に落とし込みましょう。
300万円の枠はどう配分する?相談の際によく確認するポイント
判定と仕訳は、ここまでの表と仕訳例で自分で進められます。専門家に相談すると効果が大きいのは、300万円の枠の配分、決算と納税の予測に連動した購入時期の調整、償却資産の申告の管理です。ご相談の際は、次の点をよく確認します。
- 購入予定のリスト(品名・概算額・希望時期・使い始める日)
- 10万円以上20万円未満の資産を、一括償却資産と特例のどちらで処理するか(一括償却資産なら償却資産税の対象外で、300万円の枠も使わない)
- 耐用年数の長い資産から優先して特例を使うか(通常の減価償却では経費になるまで時間がかかる資産ほど、前倒しの効果が大きい)
- その期の利益と納税の見込み(赤字の期に使っても、その期の税負担は減らず、欠損金として翌期以降に繰り越す形になる)
- 固定資産台帳と、償却資産の申告に載せる資産の一覧が一致しているか
具体例:18万円の機器を一括償却資産にした場合
例えば、18万円の機器を一括償却資産として処理すると、3年間で均等に経費にします。
- 1年あたりの経費:18万円÷3年=6万円
その年の経費は特例より少なくなりますが、償却資産税の対象にならず、300万円の枠をほかの資産に回せます。どちらが有利かは、その年の利益と購入予定の全体で判断します。
一括償却資産の年ごとの金額は一括償却資産(3年均等)を計算するツールで確認できます。設備投資の予定がある場合は、発注の前に枠の配分を決めておくと、決算直前に慌てずに済みます。
300万円の枠の配分や購入の時期は、その期の利益と納税の見通しで最適な答えが変わります。購入予定のリストと直近の決算書をもとに、初回無料で確認できます。
無料で相談する特例を使うための要件と申告の手続き
特例は、要件を満たしたうえで、申告書に明細を付けてはじめて使えます。主な要件と手続きを整理すると次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象者 | 青色申告の中小企業者等(中小法人・個人事業主)。常時使用する従業員が400人を超える法人は対象外 |
| 対象の資産 | 取得価額40万円未満の減価償却資産(2026年4月1日以後の取得。それ以前は30万円未満)。貸付けに使う資産(主要な事業として行う貸付けを除く)は対象外 |
| 上限 | 事業年度ごとに取得価額の合計300万円まで(事業年度が1年に満たない場合は月数で按分) |
| 期限 | 2029年3月31日までに取得して事業に使い始めた資産 |
| 経理 | 法人は取得価額の全額を損金経理する |
| 申告 | 法人は別表十六(七)を申告書に添付し、適用額明細書も提出する。個人は青色申告決算書の減価償却費の計算欄に記載する |
明細の記載が漏れると、特例を使えずに通常の減価償却で計算し直すことになりかねません。購入時の請求書や納品書、使い始めた日がわかる記録とあわせて保存しておきましょう。
よくある質問
「取得価額」は税込・税抜のどちらで判定しますか?
経理方式によります。税抜経理なら税抜の金額、税込経理なら税込の金額で判定します。消費税の免税事業者は税込経理になるため、税込の金額で判定します。境目の価格帯では、経理方式の違いが判定を分けることがあります。
個人事業主も使えますか?
使えます。青色申告をしている個人事業主は対象で、白色申告は対象外です。青色申告特別控除は令和9年分から最高75万円になる見直しもあり(青色申告特別控除が最高75万円に)、青色申告にする価値は一段と上がっています。効果の差は青色申告と白色申告の節税効果を比較するツールで試算できます。
セットで買った場合の金額判定はどうなりますか?
通常1単位として取引される単位(機械なら1台、応接セットなら1組)ごとに判定します。本体と周辺機器を分けて判定できるかなどは使い方の実態によるため、迷う場合はご相談ください。
2026年3月以前に買った35万円の資産にも、特例を使えますか?
使えません。判定は取得した日で行うため、2026年3月31日までに取得した資産は30万円未満が基準です。30万円以上の資産は、通常の減価償却で経費にしていきます。
まとめ
少額減価償却資産の特例は、2026年4月1日以後の取得から40万円未満に広がり、10万円・20万円・40万円・それ以上の4ルートで判定します。年300万円の上限と従業員400人超の法人の除外、償却資産税の申告対象に残る点を押さえたうえで、時期を選べる購入だけタイミングを考え、枠の配分は決算の見通しとあわせて決めましょう。
札幌の公認会計士・税理士事務所
設備投資の税務・償却資産のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)