
一般社団法人の設立は、依頼から設立登記の完了まで標準2〜3週間程度で進みます。流れは設計→定款作成→定款認証→設立登記→設立後の届出の5ステップです。登記だけで設立できる一方、課税を左右する「非営利型」の要件は定款で決まり、後から動かしにくいため、設計に時間をかけます。
この記事の結論
一般社団法人は登記だけで設立でき、依頼から登記完了まで標準2〜3週間程度です。日数を縮めることよりも、非営利型か普通型かの設計に時間をかけるほうが、長い目で見て税負担に効きます。
- 流れは「制度設計→定款作成→定款認証→設立登記→設立後の届出」の5ステップ
- 登記の申請日が設立日。事業を始める日から逆算して段取りを組む
- 非営利型の要件は定款の文言で決まり、一つ外すとすべての所得に課税される普通型になる
- 設立後は、期限のある届出と、収益事業とそれ以外を分ける区分経理を最初に整える
一般社団法人の設立にかかる日数は?5ステップと所要日数の目安
一般社団法人は、NPO法人のような所轄庁の認証も、医療法人のような認可も必要とせず、登記だけで設立できる法人です。法人格そのものは速く手に入り、依頼から設立登記の完了まで標準2〜3週間程度が目安です。
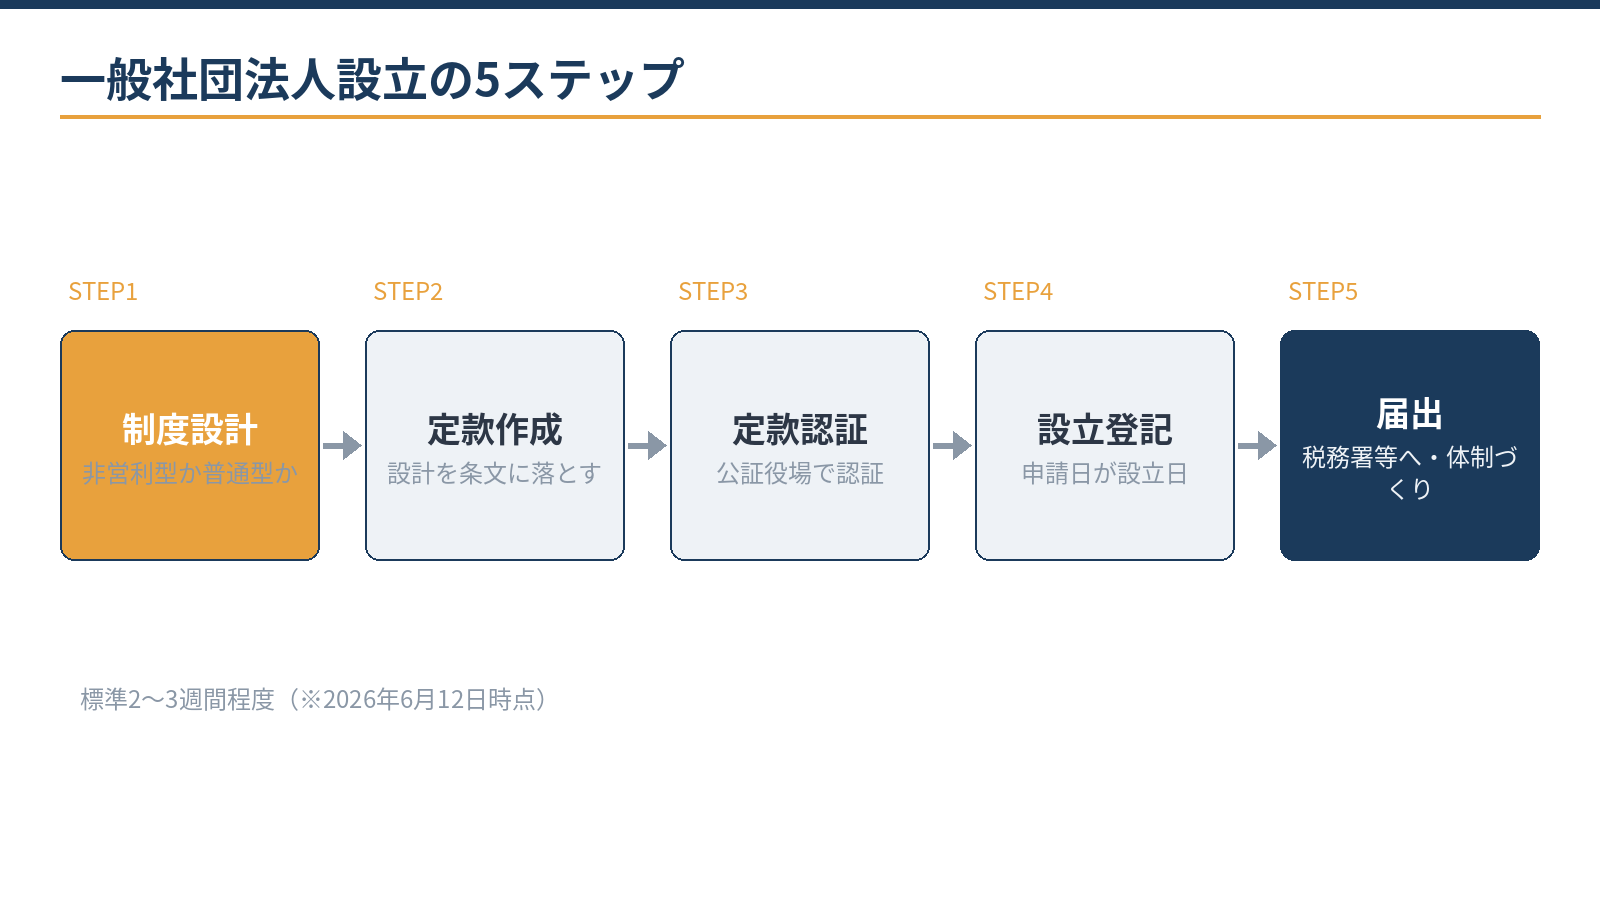
| ステップ | 内容 | 目安 |
|---|---|---|
| 1. 制度設計 | 目的・社員・理事の構成、非営利型か普通型かの選択 | 数日〜2週間 |
| 2. 定款作成 | 設計を定款の条文に落とし込む | 数日 |
| 3. 定款認証 | 公証役場での認証(事前チェックのやり取りあり) | 数日〜1週間 |
| 4. 設立登記 | 法務局へ申請。申請日が設立日になる | 完了まで1〜2週間程度 |
| 5. 設立後の届出 | 税務署等への届出、口座開設、経理体制づくり | 設立後すみやかに |
登記完了までの日数は、法務局の混雑状況で変わります。公証役場の事前チェックは定款案をやり取りしながら進めるのが一般的で、修正が多いほど日数が延びます。
全体の所要日数を左右するのは、実は1番目の設計です。設計段階で論点をつぶしておくほど認証は速く通り、後の工程は事務作業として淡々と流れていきます。設計に時間をかける分は「遅れ」ではなく投資です。
各ステップで準備するもの
- 制度設計目的と事業、設立時社員(2人以上)と理事の顔ぶれ、非営利型か普通型か、事業年度、運営資金の出し方を決めます。
- 定款作成目的・名称・主たる事務所の所在地・設立時社員の氏名と住所・社員の資格の得喪・公告方法・事業年度など、法律で定める事項を条文にします。非営利型を目指すなら、その要件に当たる定めも入れます。
- 定款認証主たる事務所の所在地を管轄する法務局に所属する公証人の認証を受けます。設立時社員の本人確認の書類や印鑑証明書、実質的支配者となるべき者の申告書などを用意します。
- 設立登記設立時理事の就任承諾書や印鑑証明書などをそろえ、主たる事務所の所在地の法務局に申請します。申請した日が設立日になります。
- 設立後の届出税務署・北海道・市町村への届出、法人口座の開設、社会保険の手続き、経理の仕組みづくりを進めます。
設立にかかる法定費用は、定款認証の手数料と設立登記の登録免許税が中心です。費用の内訳は「一般社団法人の設立費用の内訳」で解説しています。
無料ツール登記の種類別に登録免許税を確認する設立登記や役員の変更登記など、登記の種類ごとの登録免許税を確認できます。計算する
一番時間をかけるべきは?非営利型か普通型かの「設計」
速く作れることと、正しく作れることは別物です。設計段階で決めることは、次の4つです。
- 非営利型か普通型か:会費中心の団体か、収益事業中心かで答えが変わる
- 社員(2人以上)と理事の人選:非営利型を狙うなら、理事に占める親族等の割合の制限まで考える
- お金の設計:会費・基金・事業収入のどれで運営し、当面の資金を誰が出すか
- 事業年度:活動の繁忙期と決算事務が重ならず、設立日から最初の決算までが極端に短くならない月にする
税務上の区分は、法人税法の「非営利型法人」の要件を満たすかどうかで決まります。非営利型には2つの類型があり、主な違いは次のとおりです。
| 区分 | 法人税がかかる所得 | 主な要件(定款・運営) |
|---|---|---|
| 非営利型(非営利性が徹底された法人) | 収益事業から生じた所得だけ | 剰余金を分配しない定め、解散時の残余財産を国や公益法人などに帰属させる定め、理事とその親族等の割合の制限、特定の人に特別の利益を与えないこと |
| 非営利型(共益的活動を目的とする法人) | 収益事業から生じた所得だけ | 会員に共通する利益を図る活動が目的、会費の定め、主たる事業として収益事業を行っていないこと、特定の人への剰余金の分配や残余財産の帰属を定めていないこと、理事の親族等の割合の制限 |
| 普通型 | すべての所得(株式会社と同じ) | 上の要件を満たさない一般社団法人 |
とくに非営利型の判定は定款の文言で決まり、要件を一つ外すとすべての所得に課税される普通型になります。後から定款を直しても過去の課税は戻らず、非営利型から普通型に移るときは、それまでに積み上がった所得に課税される仕組みもあります。雛形の流用で2〜3日早く作るより、設計に1週間かけるほうが、長期では税負担の面で効いてくることがあります。
まとまった活動資金が必要なら、基金(拠出者に返還義務を負う資金)の利用も設計段階で検討します。設計の打合せは通常1〜2回で足り、決める項目が分かっていれば、議論は半日でも十分に収束します。
非営利型でも「収益事業」には法人税がかかる
非営利型でも、法人税法で定める収益事業(物品販売業・請負業・席貸業など)に当たる事業の所得には法人税がかかります。講座の受講料やイベントの参加費が収益事業に当たるかは事業の中身で判断が分かれるため、設計段階で事業ごとに確認しておきます。
設立後に出す届出は?期限のあるものから片付ける
設立後の税務の届出は、普通型か非営利型か、収益事業を行うかで出す書類が変わります。主なものは次のとおりです。
| 届出 | 期限 | 備考 |
|---|---|---|
| 法人設立届出書(普通型) | 設立の日以後2か月以内 | 定款の写しなどを添付して税務署へ |
| 収益事業開始届出書(非営利型で収益事業を行う場合) | 収益事業を開始した日以後2か月以内 | 収益事業を行わない非営利型は、法人税の申告が原則不要 |
| 青色申告の承認申請書 | 普通型は、設立の日以後3か月を経過した日と最初の事業年度終了の日の早い方の前日まで。非営利型は、収益事業を開始した日を起点に同じ考え方で数える | 収益事業を行う場合はとくに重要 |
| 給与支払事務所等の開設届出書 | 開設の日から1か月以内 | 役員報酬・給与を払う場合 |
| 源泉所得税の納期の特例の承認申請書 | 随時(提出した月の翌月末日までに通知がなければ、翌々月の納付分から適用) | 給与の支給人員が常時10人未満の場合 |
| 法人設立の届出(北海道・市町村) | 各自治体の定める期限 | 法人住民税などの手続き |
理事に報酬を払う場合は、法人として健康保険・厚生年金保険の適用事業所になり、年金事務所での手続きも必要です。法人住民税の均等割は収益事業の有無にかかわらずかかるのが原則で、札幌市内では資本金等1,000万円以下・従業者50人以下の区分で年7万円(北海道2万円と市5万円)です。
口座開設は法人の実体確認に時間がかかることがあるため、活動開始日が決まっているなら早めに動いてください。期限のある届出から片付ける順番だけ先に決めておくと、立ち上げ事務と重なっても漏れにくくなります。
あわせて、初年度から会費等と収益事業を分ける区分経理の仕組みを作っておくと、申告期に慌てにくくなります。たとえば講座の売上と会費が同じ口座に混ざったまま数か月過ぎると、申告期に1件ずつさかのぼって仕分け直すことになります。口座や費目の分け方は、設立直後に決めてしまうのが結局の早道です。
札幌市内に主たる事務所を置く場合の提出先
税務署への届出は、主たる事務所の所在地を管轄する税務署が提出先です。2026年7月10日から市内5署の内部事務は札幌業務センターに集約され、書面で出す場合の郵送先は同センターになっています。e-Taxで送るか窓口に持参する場合は、所轄の税務署に出します。
定款認証は管轄の法務局に所属する公証人が行うため、どの公証役場で認証を受けられるかを事前に確認しておきます。
モデルケース:開講日から逆算するとどう進む?
具体例:10月1日の講座開始から逆算した立ち上げ
説明用のモデルケースです。例えば、10月1日に講座事業を始めたい団体が、8月中旬に設立を決めた場合は、次のように進めます。
- 8月中:制度設計と定款の確定(非営利型の判定を含む)
- 8月末〜9月上旬:公証役場の事前チェックと定款認証
- 9月10日前後:登記を申請(この日が設立日)
- 9月中:登記完了、法人口座の開設、税務の届出、受講料の決済手段の準備
- 10月1日:開講
設立そのものは3〜4週間ですが、開講に間に合わせる鍵は「口座と決済」です。受講料の入金経路が整わなければ、法人はあっても事業は始められません。日程は構造の説明のための例です。
設立日をゴールにせず、事業開始日をゴールに置いて逆算する。これが設立スケジュールづくりで一番大事な視点です。逆に設立日へのこだわりがない場合は、書類の完成度を優先して進め、登記完了後の体制づくりに時間を回すほうが、事業の立ち上がりがスムーズになりやすくなります。
この段取りは講座に限らず、受託の開始日や補助事業の開始日など、「事業の初日」が決まっている設立全般に応用できます。
専門家に任せること・自分で決めることは?つまずきやすい3つの点
発起人にしかできないこと
- 目的の言語化
- 社員・理事の人選
- 活動の中身づくり
- 決定権者と連絡窓口を1人に決めること
専門家に任せられること
- 非営利型の要件の判定
- 定款の条文化
- 認証・登記の段取り
- 税務の初期設計(届出・区分経理)
| つまずき | 起きること | 防ぎ方 |
|---|---|---|
| 設立日ありきで設計が雑になる | 記念日に登記したい気持ちを優先し、課税の設計が犠牲になる | 設立日より事業開始日を基準に逆算する |
| 非営利型のつもりが要件漏れ | 定款は非営利型らしく見えても、文言が一つ足りず普通型になる | 要件を一つずつ照合してから認証に進む |
| 設立後の経理の放置 | 区分経理ができておらず、初めての申告期に取引をさかのぼって仕分け直す | 設立直後に口座と費目の分け方を決める |
会社設立の一般的な段取りは「会社設立の流れ」と共通ですが、一般社団法人は税の設計が登記前に決まる点が独特です。発起人が複数いる場合は、決定権者と連絡窓口を1人に決めておくと、定款確定までのやり取りが大きく減ることがあります。
登記が終わると登記事項証明書と印鑑証明書が取得でき、ここから契約・口座・各種申請が動き出します。設立直後は事務が集中するため、必要な通数を契約・口座・行政手続きの予定から逆算し、まとめて取得しておくと窓口との往復が減ります。
非営利型にするか、どの事業が収益事業に当たるかは、活動の中身で判断が分かれます。初回無料で、設計の段階からご相談いただけます。
無料で相談するよくある質問
最短でどれくらいで設立できますか?
書類が整えば、認証から登記申請まで1〜2週間程度で進む例もあります。ただし非営利型の設計を省くと後から動かせないため、最短の日数を目指すより設計を優先することをおすすめします。急ぐ事情があるときは、その事情も含めてご相談ください。
設立日は自由に選べますか?
登記の申請日が設立日になります。希望日がある場合は定款認証までを前倒しで終え、その日に申請する段取りを組みます。法務局の開庁日に限られる点と、月初や月末は法務局が混み合い、完了日が読みにくくなる点に注意してください。
NPO法人とどちらが早く作れますか?
一般社団法人です。NPO法人は所轄庁の認証に数か月かかるのに対し、一般社団法人は登記のみで2〜3週間程度です。行政の認証と引き換えに信用を得るNPO法人、自由度と速さの一般社団法人という違いがあるため、設立の要件と毎年の義務を一覧で比べてから決めても遅くありません。
設立の相談には、何を準備すればよいですか?
目的、メンバーの構成、収入の見込み(会費・事業収入・寄附など)、希望する事業の開始時期がわかると、非営利型にするかの判断とスケジュールの検討が進みます。お問い合わせの際に「一般社団法人設立の相談」とお知らせください。
まとめ
一般社団法人は登記のみで設立でき、依頼から登記完了まで標準2〜3週間程度です。流れは設計→定款作成→認証→登記→届出の5ステップで、時間をかけるべきは後から動かしにくい非営利型か普通型かの設計です。登記の申請日が設立日になるため事業開始日から逆算し、設立後は期限のある届出と区分経理まで一気に整えましょう。
札幌の公認会計士・税理士事務所
一般社団法人の設立と設立後の税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂