
株式会社設立の流れは「基本事項の決定→定款の作成・認証→資本金の払込み→登記申請→設立後の届出」の5ステップで、必要日数の目安は登記まで2〜3週間、届出の完了まで1〜2カ月です。資本金・決算期・役員報酬は後から変えにくいため、最初の設計に時間をかけます。
この記事の結論
基本事項が決まっていれば、定款作成から登記完了までは順調に進んで10〜14日前後です。日数よりも、最初に決める資本金・決算期・役員報酬の設計が、その後数年の税負担を左右します。
- 設立日は法務局が登記申請を受け付けた日。土日祝・年末年始は設立日にできない
- 電子定款なら収入印紙代4万円が不要
- 資本金1,000万円未満なら設立1・2期目の消費税は原則免税。ただし特定期間の売上・給与やインボイス登録で変わり、2026年10月以後の設立では2割特例は使えない
- 登記後は法人設立届出書(2か月以内)・青色申告の承認申請書・給与支払事務所等の開設届出書(1か月以内)と社会保険の手続きが続く
- 札幌市内の設立なら、特定創業支援等事業の証明で登録免許税が半額(株式会社の最低額15万円→7.5万円)
全体像:5ステップと必要日数
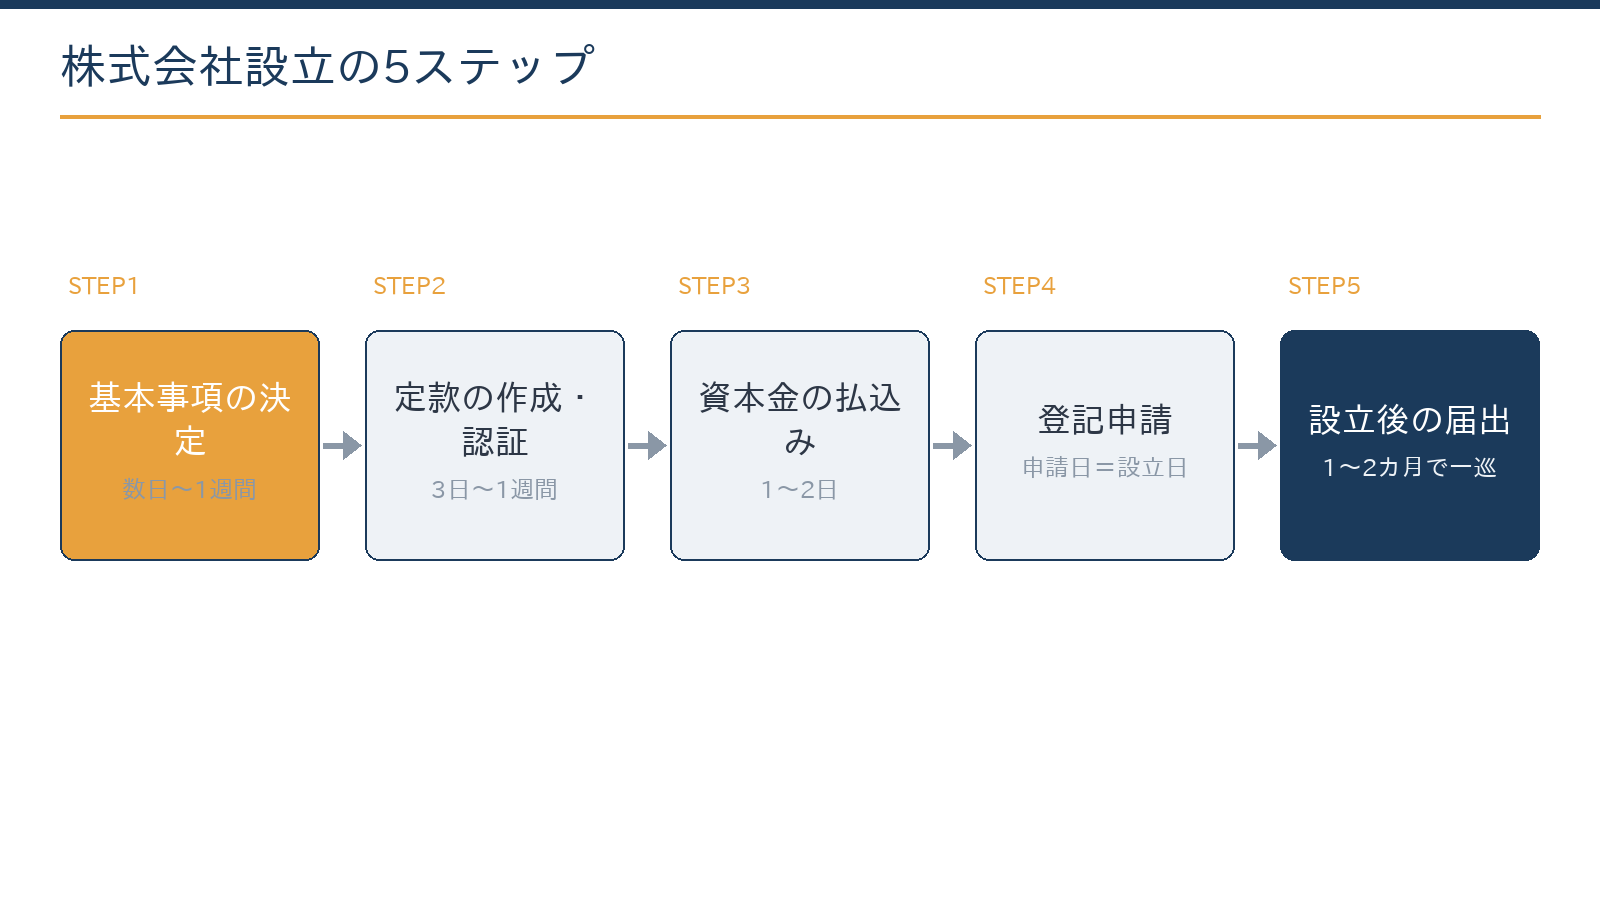
株式会社の設立は、流れを知っておけば身構えるほどの手続きではありません。全体は次の5ステップで、準備を始めてから設立登記まで2〜3週間、設立後の届出まで含めて1〜2カ月が標準的なスケジュールです。
| ステップ | 内容 | 日数の目安 |
|---|---|---|
| 1. 基本事項の決定 | 商号・目的・資本金・決算期・役員構成・本店所在地 | 数日〜1週間 |
| 2. 定款の作成・認証 | 定款を作成し、公証役場で認証(電子定款なら印紙代不要) | 3日〜1週間 |
| 3. 資本金の払込み | 発起人の口座へ出資金を払い込み、証明書類を作成 | 1〜2日 |
| 4. 登記申請 | 法務局へ申請。申請日=会社設立日 | 申請から完了まで1〜2週間程度 |
| 5. 設立後の届出 | 税務署・道・市への届出、社会保険、口座開設 | 設立から1〜2カ月で一巡 |
「この日を設立日にしたい」という希望がある場合は、登記申請日から逆算して準備します。設立日として記録されるのは法務局が登記申請を受け付けた日で、法務局の閉庁日(土日祝・年末年始)は設立日にできません。設立日を事業年度の開始日に合わせたい場合は、定款認証・資本金の払込み・書類の準備を逆算して済ませ、希望日に申請できるよう日程を組みます。
登記完了までの日数早見表
基本事項が決まっている前提で、定款作成から登記完了までを分けると次のようになります。電子定款を使い、手続きが滞りなく進んだ場合の概算で、法務局の繁忙期や公証役場の予約状況で前後します。
| ステップ | 主な作業 | 目安日数 |
|---|---|---|
| ①定款作成 | 商号・目的・資本金・役員等を決定し、定款に記載 | 1〜3日 |
| ②定款認証 | 公証人による認証(要予約) | 1〜7日 |
| ③資本金の払込 | 発起人口座へ振込・通帳コピー | 1日 |
| ④登記書類の作成 | 登記申請書・就任承諾書等を準備 | 1〜3日 |
| ⑤登記申請 | 申請受付日=設立日(会社成立日) | 申請日当日 |
| ⑥登記完了 | 登記事項証明書・印鑑カードを取得 | 申請後5〜10日程度(混雑時は2週間ほど) |
電子定款を利用すると収入印紙代4万円が不要になるうえ、公証役場でのオンライン認証も使えるため、全体の日数を短縮しやすくなります。一方で電子定款の作成には専用の環境が必要なため、自力での対応が難しい場合は司法書士・行政書士への依頼も選択肢です。登記が完了しても、届出・社会保険・銀行口座の開設が続くため、設立登記はスタート地点と考えてスケジュールを組みます。
ステップ1が本丸:基本事項の決め方で税負担が変わる
登記そのものは形式が整えば通りますが、ここで決めた数字には後から動かしにくいものが多くあります。とくに資本金と決算期は消費税・インボイスの扱いと、役員報酬は法人税・社会保険料と直結します。
| 項目 | 決め方のポイント |
|---|---|
| 資本金 | 1,000万円未満なら設立1・2期目の消費税が原則免税。資本金等1,000万円以下・従業者50人以下なら、札幌市内の均等割は北海道2万円+市5万円=年7万円(1,000万円を超えると市の均等割は13万円)。信用と当面の運転資金も考える |
| 決算期 | 繁忙期・在庫の山を避ける。設立日から最長(1年)にすると1期目を長く取れる |
| 役員報酬 | 設立から3か月以内に決めた額は、原則として期中に変更できない。役員賞与を損金にするなら、設立後2か月以内に事前確定届出給与の届出が必要 |
| 株主構成 | 後からの変更はコストが大きい。親族・共同経営者の持分は慎重に決める |
| 本店所在地 | 管轄の法務局・税務署・自治体が決まる。賃貸物件は使用目的・転貸の条項を確認する |
| 事業目的 | 許認可が必要な業種は所定の文言が要る場合がある。近い将来に始める事業も含めて記載する |
消費税・インボイスの設計(2026年10月以後の設立)
資本金1,000万円未満の会社は、設立1・2期目は基準期間がないため原則として消費税の免税事業者です。ただし、1期目の開始から6か月(特定期間)の課税売上高と給与等の支払額がどちらも1,000万円を超えると2期目から課税事業者になり(1期目が短い場合は扱いが異なります)、インボイスの登録をすれば登録した日から課税事業者になります。
取引先が事業者中心ならインボイスの登録を求められやすい一方、税額を売上税額の2割とする2割特例は2026年9月30日を含む課税期間で終わり、法人には個人向けの3割特例のような後継の特例がありません。2026年10月1日以後に設立した会社が登録すると、消費税は原則の計算か簡易課税で計算します。
新設法人の登録と簡易課税の届出は「設立した期の中」に
新設法人は、設立した課税期間中に登録申請書を出せば、設立日にさかのぼって登録を受けられる特例があります。簡易課税制度選択届出書も、事業を始めた課税期間はその課税期間中に出せば、その期から適用できます。どちらを選ぶかは、取引先の構成と1期目の売上・経費の見込みで判断します。
役員報酬は社会保険料も含めて決める
法人は役員1人だけでも健康保険・厚生年金保険の強制適用事業所です。役員報酬を決めるときは、法人税・所得税だけでなく社会保険料(協会けんぽ北海道の健康保険料率は2026年3月分から10.28%、厚生年金保険料率は18.3%で、いずれも会社と本人で折半)も含めて、会社と個人の手取りの合計で比べます。
無料ツール役員報酬の最適な水準をシミュレーションする役員報酬の額を変えたときの法人税・所得税・社会保険料と手取りの変化を比べられます。計算する
設立の準備に入る前に、次の項目を決めておくと、定款の作成から登記までが滞りなく進みます。
- 商号(会社名)・本店所在地・事業目的
- 資本金の額と出資者の構成
- 決算月(繁忙期を避けると申告が楽になる)
- 役員構成と任期、役員報酬の額
- 設立日(登記申請日)とインボイス登録の要否
資本金・決算期・役員報酬の組み合わせで、2期目までの消費税や手取りが変わります。設立前の段階から、初回無料でご相談いただけます。
無料で相談する札幌市内で設立するなら:登録免許税の半減と創業支援
本店を札幌市内に置いて設立する場合は、登記の前に確認しておきたい市の制度があります。中心になるのが、産業競争力強化法に基づく特定創業支援等事業で、証明書を登記の前に取得しておくと登録免許税が半額になります。
| 制度 | 内容 | 注意点 |
|---|---|---|
| 特定創業支援等事業 | 札幌中小企業支援センターや札幌商工会議所で、1か月以上・4回以上、経営・財務・人材育成・販路開拓の4分野の支援を受けると証明書が出る | 登記の前に証明書を取得する。証明書の有効期限は2027年3月31日(2026年10月時点の案内) |
| 証明書の効果 | 登録免許税が0.7%から0.35%に(株式会社の最低額15万円→7.5万円、合同会社6万円→3万円)。ほかに日本政策金融公庫の利率の引下げ、創業関連保証を開業6か月前から利用、持続化補助金〈創業型〉の要件 | 登録免許税の軽減は札幌市内での設立のみ |
| さっぽろ新規創業促進補助金 | 株式会社75,000円、合同会社30,000円。募集期間は2026年4月1日〜2027年3月31日 | 設立から90日以内か2027年3月31日の早い日までに申請。対象の要件は市の案内で確認する |
創業の相談窓口には、さっぽろ創業支援プラザ(011-200-5511)、札幌商工会議所(011-231-1768)、よろず支援拠点(011-232-2402)があります(2025年12月25日現在)。
創業資金の借入を考えるなら、日本政策金融公庫の新規開業・スタートアップ支援資金(限度7,200万円)と、札幌市・北海道の創業向けの制度融資を比べます。札幌市の制度融資は2026年10月1日以降の実行分から利率が0.3%上乗せされているため、利率は市の最新の案内で確認します。比べ方は日本政策金融公庫の創業融資の使い方にまとめています。
定款認証から登記まで:実務の注意点
定款は電子定款にすると印紙代4万円が不要になります(作成の環境がない場合は専門家への依頼で対応できます)。公証役場は予約制のため、希望の設立日から逆算して早めに予約を入れます。定款の認証では、会社の実質的支配者となる人を公証人に申告します。
資本金の払込みは「定款作成日以後」に発起人個人の口座へ行い、通帳のコピー等で証明します。定款作成日より前の入金は、やり直しになることがあります。
登記申請は法務局の窓口・郵送・オンラインのいずれでもできます。登録免許税は資本金の額×0.7%で、株式会社は最低15万円です。設立費用の内訳(定款認証手数料・登録免許税など)は株式会社設立の費用の内訳で詳しく扱っています。
計算例:登録免許税はいくらになる?
例えば、資本金300万円で設立する場合:300万円×0.7%=21,000円。最低額の15万円を下回るため、登録免許税は15万円です(札幌市内で特定創業支援等事業の証明を使えば7.5万円)。
資本金3,000万円の場合:3,000万円×0.7%=210,000円。証明を使うと、3,000万円×0.35%=105,000円です。
ツール登録免許税を登記の種類別に計算する会社設立の登記をはじめ、登記の種類と課税標準を入れるだけで登録免許税の額を確認できます。計算する
ステップ5を忘れない:設立後の届出と体制づくり
登記が完了しても、それはスタートラインです。設立後は次の届出が続き、期限を過ぎると青色申告の開始が遅れるなどの影響が出ます。
| 届出 | 提出先 | 期限 |
|---|---|---|
| 法人設立届出書 | 税務署 | 設立の日以後2か月以内 |
| 青色申告の承認申請書 | 税務署 | 設立の日以後3か月を経過した日と、最初の事業年度終了の日のいずれか早い日の前日まで |
| 給与支払事務所等の開設届出書 | 税務署 | 開設の日から1か月以内 |
| 源泉所得税の納期の特例の承認に関する申請書 | 税務署 | 任意。提出した月の翌月末日までに通知がなければ、翌々月の納付分から特例が適用 |
| 法人設立の届出 | 北海道・札幌市 | 各自治体が定める期限(窓口で確認) |
| 健康保険・厚生年金保険の新規適用届 | 年金事務所 | 設立後すみやかに(役員1人でも対象) |
| 労働保険・雇用保険の手続き | 労働基準監督署・ハローワーク | 従業員を雇ったとき |
源泉所得税は原則として翌月10日が納期限ですが、給与の支払を受ける人が常時10人未満なら、納期の特例で1〜6月分を7月10日、7〜12月分を翌年1月20日にまとめて納められます。
札幌市内の会社の書類の提出先
税務署は本店所在地の区で決まり、例えば北区・東区は札幌北税務署、白石区・厚別区は札幌東税務署です。中央区は地域によって札幌中税務署と札幌西税務署に分かれるため、国税庁の管轄区域表で確認します。
2026年7月10日からは、札幌中・北・南・西・東の5署あての書面は札幌業務センターへ郵送します(e-Taxや窓口への持参は所轄の税務署)。マイナポータルの法人設立ワンストップサービスを使えば、税務署・北海道・札幌市・年金事務所などへの設立後の届出をオンラインでまとめて提出できます。
あわせて、法人口座の開設(審査に数週間かかることがあります)と会計の体制(クラウド会計の初期設定)もこの時期に整えます。届出と1期目の税務の進め方は開業時の届出一覧と設立1期目の税務も参考にしてください。
手続きは誰に頼む?自分・専門家の役割分担
書類の作成・申請は、自分でも司法書士等への依頼でも進められます。差が出やすいのは、資本金・決算期・役員報酬という「後から変えにくい設計」と、設立後の消費税・経理体制の構築です。
| 担い手 | 主な役割 |
|---|---|
| 自分で行う | 定款の作成から登記申請・届出まで、自力でも進められる |
| 司法書士 | 登記申請の代理、定款など登記書類の作成 |
| 行政書士 | 定款の作成と認証の手続(電子定款)、許認可の申請 |
| 税理士 | 資本金・決算期・役員報酬・消費税の設計、税務の届出、設立後の記帳・決算・申告 |
| 社会保険労務士 | 社会保険・労働保険の手続、就業規則 |
当事務所では、設立のスケジュールや届出のチェックリストづくりにAIも活用しながら、資本金・決算期・役員報酬・消費税(インボイス登録の時期)の設計は公認会計士・税理士が判断し、登記は司法書士と連携して進めます。設立後の税務顧問まで続けて支援するため、届出の期限管理から1期目の決算まで一貫して任せられます。
ご相談の際によく確認するのは、希望の設立日と決算月、1期目の売上と人件費の見込み、取引先が事業者か消費者か(インボイス登録の要否)、役員報酬と社会保険料のバランスの4点です。
逆算例:10月1日を設立日にしたい場合
設立日を狙う場合は逆算で組みます。10月1日を設立日にするなら、次のように進めます。
- 9月上旬:基本事項を確定する商号・目的・資本金・決算期・役員を決め、会社の印鑑を発注します。
- 9月中旬:定款を作成し認証を受ける公証役場を予約し、定款を作成して認証を受けます。
- 9月下旬:資本金を払い込む定款作成日以後に発起人の口座へ払い込み、払込みの証明書を作ります。
- 10月1日:登記を申請するその年の10月1日が平日(土日祝でない)かを確認して申請します。申請日が設立日になります。
- 登記完了後:証明書を取って届出へ申請から1〜2週間後の完了を待って登記事項証明書と印鑑証明書を取り、税務署等への届出と口座開設に進みます。
申請日=設立日なので、10月1日が土日祝ならその日は設立日にできません。登記の完了は申請から1〜2週間後ですが、設立日はあくまで申請日です。札幌市内で特定創業支援等事業の証明を使う場合は、1か月以上の支援を受ける必要があるため、8月中には受講を始めておくと日程に余裕ができます。
よくあるつまずき5つ
| つまずき | 内容と防ぎ方 |
|---|---|
| ①商号・本店の事前確認漏れ | 同一住所・同一商号は登記できない。申請前に法務局で確認する |
| ②事業目的の記載不足 | 許認可業種は所定の文言が必要なことがある。許認可の窓口で事前に確認する |
| ③払込みのタイミング | 定款作成日より前の入金はやり直しになり得る |
| ④本店所在地の制約 | 賃貸物件は使用目的・転貸条項を確認する。バーチャルオフィスは口座開設の審査で不利になる場合がある |
| ⑤代表印の未準備 | オンライン申請でも、実務上は作っておくのが無難 |
設立前後のお金の動き:口座と経費の整理
意外と迷うのが、設立前後のお金の通り道です。資本金の払込みは発起人個人の口座で行い、法人口座は登記完了後に開設します。
法人口座の審査には数日〜数週間かかり、事業内容の説明資料を求められることもあるため、登記事項証明書が取れたらすぐに申し込みます。口座ができるまでの支払いは個人で立て替え、後から精算します。個人カードで払った分も、精算の記録があれば問題ありません。
設立準備にかかった費用(定款認証・登録免許税などの創立費、設立後から開業までの開業費)は、法人の経費として処理でき、任意の年度で償却できます。レシート・領収書は「設立前のものこそ捨てない」と覚えておきます。
- 設立前の領収書・レシートを、日付順に保管する
- 立て替えた支払の一覧(日付・内容・金額・支払方法)をつくる
- 法人口座ができたら精算し、精算の記録を残す
- 創立費・開業費と、パソコンや設備などの資産を分けて記録する
よくある質問
取締役1人だけでも株式会社を作れますか?
作れます。取締役1名・株主1名(本人)の株式会社は一般的です。取締役会や監査役は必須ではなく、小規模なら置かない機関設計が標準的です。株式の譲渡に会社の承認が要る会社なら、役員の任期を定款で延ばすこともできます。
最短でどれくらいで設立できますか?
書類がそろえば、定款認証から登記申請まで数日に縮められる場合もあります。ただし基本事項の設計を急ぐと後悔につながりやすいため、2〜3週間の標準スケジュールで進めることをおすすめします。
合同会社のほうが早くて安いと聞きました
合同会社は定款認証が不要なため、日数・費用とも抑えられる傾向があります。登録免許税の最低額も、株式会社の15万円に対して合同会社は6万円です。対外的な信用や将来の資本政策を重視するなら株式会社です。事業の性質で選び分けます。
資本金は設立後すぐに使ってもよいですか?
使えます。資本金は事業のための元手なので、設立後は仕入れや設備の購入に使って構いません。帳簿には、資本金を払い込んだ個人の口座から法人口座へ移した流れを記録しておきます。
相談はどの段階でするのがよいですか?
商号や資本金を決める前、つまり早い段階でのご相談をおすすめします。札幌市内で特定創業支援等事業を使う場合は、登記の1か月以上前から準備が必要になるため、その前にご相談いただくと日程を組みやすくなります。
まとめ
株式会社設立の流れは、基本事項の決定から設立後の届出までの5ステップで、登記まで2〜3週間、届出の完了まで1〜2カ月が目安です。日数より大切なのは資本金・決算期・役員報酬という後から変えにくい設計で、2026年10月以後の設立では2割特例が使えない点も踏まえて消費税を考えます。札幌市内での設立なら、特定創業支援等事業で登録免許税を半額にできるため、登記の前から日程を逆算して準備しましょう。
札幌の公認会計士・税理士事務所
株式会社設立のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂