
不動産オーナーの法人化が得になる目安は、一般に「不動産所得800万円前後」です。ただし所得水準だけでは決まらず、設立・移転・運営のコストと、将来の売却や相続まで含めて試算して判断します。損益分岐の考え方、税率差の計算、移転の方法と注意点を、判断に使う資料とあわせて整理しました。
この記事の結論
不動産所得が800万円前後を超え、今後も増える見込みがあるなら、法人化を検討する価値があります。効果は税率差だけでなく、家族への役員報酬と出口(売却・相続)の設計で決まるため、物件ごとの試算が欠かせません。
- 個人は所得が増えるほど税率が上がる一方、中小法人の所得800万円以下の部分は法人税率15%(2027年3月31日までに開始する事業年度)
- 設立・移転・運営のコストと、出口の課税まで含めて損益分岐を判断する
- 建物だけを法人に移す方法は初期コストを抑えやすいが、時価での売買と地代・借地権の手当てが必要
- 役員報酬を払うと社会保険の加入が必要になり、その保険料もコストに入れて比べる
- 相続対策の効果は株式の評価方法で変わり、法人化の直後は評価が下がりにくい
なぜ法人化で税負担が下がりうるか
個人の不動産所得は給与など他の所得と合算され、所得税(5%〜45%の累進税率)と住民税(10%)がかかります。貸付の規模が一定以上で事業に当たる場合は、個人事業税(税率5%、事業主控除290万円)も加わります。所得が高いほど税率が上がるため、家賃収入が増えるにつれて手取りの伸びが鈍くなります。
一方、中小法人(資本金1億円以下の法人など)の法人税は、所得800万円以下の部分に15%の軽減税率(2027年3月31日までに開始する事業年度。本則は19%)、800万円を超える部分に23.2%がかかります。法人化のメリットは、この税率差に加えて、次の三つから生まれます。
- 役員報酬として配偶者や子どもに所得を分け、一人ひとりの低い税率の部分を使える
- 役員報酬には給与所得控除が使えるため、同じ金額でも課税される所得が小さくなる
- 将来、役員退職金を退職所得として受け取れる
ツール法人化した場合の税負担をシミュレーションする個人のままの場合と法人化した場合の税金・社会保険料の差を、所得の見込みから試算できます。計算する
損益分岐の考え方:「いくらから得か」は単純ではない
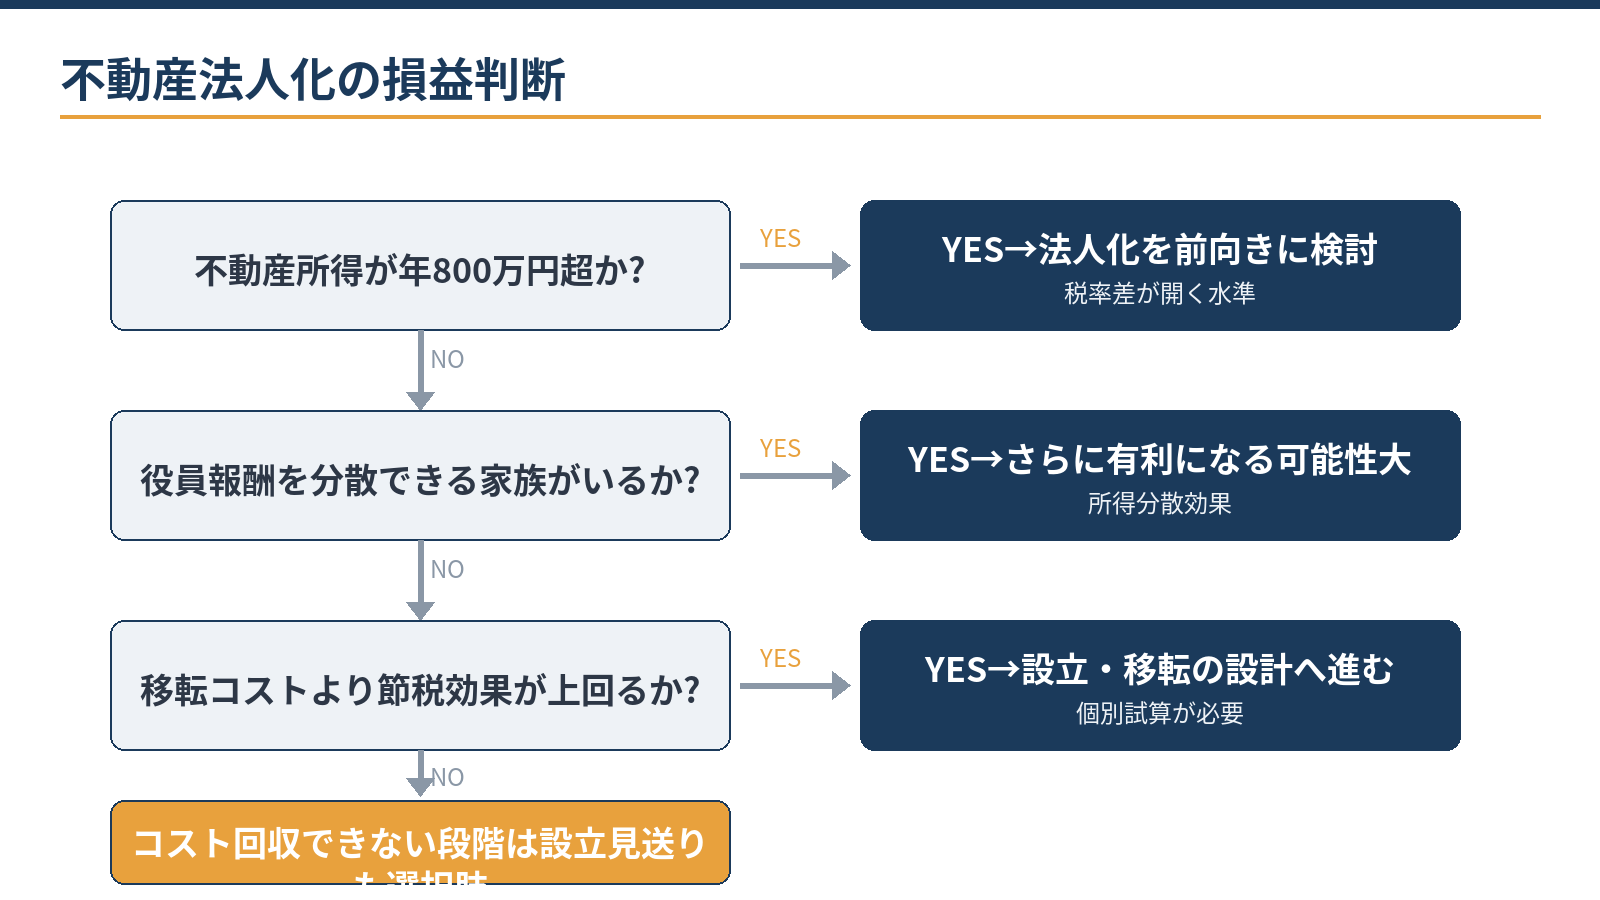
法人化の損益分岐は、所得水準・設立と移転のコスト・法人の運営コスト・出口計画の四つを総合して判断します。個人の不動産所得(家賃収入から必要経費を差し引いた額)が800万円前後を超えると、税率差が開く水準に達します。ただしこれは目安で、給与や事業所得との合算、家族構成、借入金の状況で結論は変わります。
| 判断の要素 | 確認すること | 使う資料 |
|---|---|---|
| 所得水準 | 不動産所得と他の所得の合計、今後の家賃収入と経費の見通し | 確定申告書と青色申告決算書(不動産所得用)、賃貸借契約の一覧 |
| 設立・移転のコスト | 会社の設立費用、不動産取得税・登録免許税、建物の含み益にかかる譲渡所得税、消費税 | 固定資産税の課税明細書、登記事項証明書、減価償却の明細 |
| 法人の運営コスト | 法人住民税の均等割、社会保険料、決算・申告の費用と事務の手間 | 役員報酬の設計案、専門家の見積書 |
| 出口計画 | 将来の売却・相続・事業承継の方針、会社の株式の評価 | 相続税の試算、物件ごとの保有方針 |
設立費用は、株式会社なら登録免許税だけで最低15万円かかり、定款の認証などを含めると電子定款で約20万円が目安です。合同会社は登録免許税が最低6万円で、定款の認証は不要です。
法人住民税の均等割は赤字でもかかり、札幌市内で資本金等1,000万円以下・従業者50人以下の法人なら、北海道2万円と札幌市5万円で年7万円です。こうした毎年の固定費を節税額で回収できるかどうかが、損益分岐の出発点になります。
税率差の計算:個人と法人の実効税率の比較
法人化が有利かどうかの大前提は、個人の税率と法人の税率の差です。個人の不動産所得は他の所得と合算されるため、給与所得や事業所得が高い人ほど、不動産所得にかかる税率も押し上げられます。
| 個人の課税所得 | 所得税率 | 控除額 | 住民税10%を加えた税率(計算上) |
|---|---|---|---|
| 195万円以下 | 5% | 0円 | 15% |
| 195万円超330万円以下 | 10% | 97,500円 | 20% |
| 330万円超695万円以下 | 20% | 427,500円 | 30% |
| 695万円超900万円以下 | 23% | 636,000円 | 33% |
| 900万円超1,800万円以下 | 33% | 1,536,000円 | 43% |
| 1,800万円超4,000万円以下 | 40% | 2,796,000円 | 50% |
| 4,000万円超 | 45% | 4,796,000円 | 55% |
計算例:課税所得900万円の個人の所得税・住民税
例えば、課税所得が900万円(住民税の課税所得も同額、個人事業税の対象外)の場合です。900万円は「695万円超900万円以下」の区分なので、所得税率23%・控除額63.6万円を使います。
- 所得税:900万円×23%−63.6万円=143.4万円
- 復興特別所得税:143.4万円×2.1%=30,114円
- 住民税(所得割):900万円×10%=90万円
- 合計:143.4万円+30,114円+90万円=2,364,114円
この人の不動産所得がさらに増えると、増えた部分には所得税と住民税で43%台の税率がかかります。
計算例:札幌市内の中小法人の所得にかかる税率(計算上の表面税率)
資本金1億円以下の法人(外形標準課税の対象外、法人税額1,000万円以下)で、法人税の軽減税率15%が使える事業年度の場合、所得の区分ごとの税率を単純に足すと次のとおりです。
- 地方法人税:15%×10.3%=1.545%、法人住民税(道1.0%・市6.0%):15%×7.0%=1.05%
- 所得400万円以下の部分:15%+1.545%+1.05%+3.5%+1.295%=22.39%
- 400万円超800万円以下の部分:15%+1.545%+1.05%+5.3%+1.961%=24.856%
- 800万円超の部分:23.2%+2.3896%+1.624%+7.0%+2.59%=36.8036%
各区分の4つ目の数字は事業税、5つ目は特別法人事業税(事業税の37%)です。事業税は翌期に損金になるため、実際の負担率(実効税率)はこれより少し低くなります。このほか、所得に関係なく均等割がかかります。
計算例のとおり、法人の所得800万円以下の部分の税率は、個人の課税所得695万円超の区分(所得税・住民税で33%)より低い水準です。一方、800万円を超える部分は法人の方が高くなりうるため、法人に利益を残しすぎず、役員報酬で家族に分散しながら法人の所得をコントロールすることが重要です。
中小法人の軽減税率15%は2027年3月31日までに開始する事業年度が対象で、延長されるかどうかは令和9年度の税制改正で決まります(2026年10月時点で未決定)。延長されない場合は、800万円以下の部分を本則の19%で試算し直します。また、2026年4月1日以後に開始する事業年度からは、法人税額が500万円を超える部分に4%の防衛特別法人税がかかり、税額がゼロでも申告が必要です。
どのケースで法人化が有利か:判断の目安
| 条件 | 法人化への方向性 |
|---|---|
| 不動産所得が個人で800万円超、かつ今後も増える見込み | 法人化を前向きに検討 |
| 給与など他の所得も高く、個人全体の税率が高い | 法人化で有利になる可能性が高い |
| 配偶者や子どもが物件の管理に関わり、役員報酬を分散できる | 所得の分散効果で有利になりやすい |
| 借入金の返済額が減価償却費を上回り、税金の割に手元資金が残らない | 建物の法人への移転や物件の入替えとあわせて検討 |
| 相続税対策も兼ねたい(資産管理会社の設計) | 相続税の試算と合わせた総合設計を検討 |
| 物件が少なく、所得も低い段階 | 設立・運営コストを回収できないことが多い |
| 高齢で物件の売却などの出口が近い | 移転コストと二重課税に注意 |
これから物件を買う予定があるなら、その前に法人の設立を検討する価値があります。最初から法人名義で取得すれば、個人から法人へ移すときの譲渡所得税や、二度目の不動産取得税・登録免許税がかかりません。
不動産を法人へ移転する方法と注意点
不動産の法人化には、物件の名義は個人のままにする方法と、法人に所有を移す方法があります。法人に移せる所得の大きさと、かかるコストがそれぞれ違います。
| 方式 | 仕組み | 主な注意点 |
|---|---|---|
| 管理委託方式 | 法人が物件の管理を受託し、オーナーから管理料を受け取る | 管理料は実際の管理業務に見合う水準でないと認められない。移せる所得は小さい |
| サブリース方式 | 法人が物件を一括で借り上げ、入居者に転貸する | 借上げ賃料と転貸賃料の差が、法人の業務の実態に見合うかが問われる |
| 所有方式(建物のみ) | 建物を法人に売却し、土地は個人が法人に貸す | 建物は時価で売買し、地代と借地権の手当てが必要。家賃収入はすべて法人に移る |
| 所有方式(土地・建物) | 土地・建物とも法人に売却する | 不動産取得税・登録免許税・譲渡所得税の負担が大きい |
建物のみを法人化する方式は、土地の移転コストを避けられます。建物の固定資産税評価額は築年数とともに下がるため、不動産取得税の負担も小さくなりやすい方法です。北海道の不動産取得税は、2027年3月31日までの取得なら住宅と土地が3%、住宅以外の建物が4%です。土地も移す場合は、土地の売買の登録免許税1.5%(2029年3月31日まで)なども加わります。
建物だけを法人に移すときの確認事項
- 売買価格は時価で決める。時価より低い価格で売ると、法人側に時価との差額の受贈益が生じ、著しく低い場合は個人も時価で売ったものとみなされて譲渡所得税がかかる
- 建物の簿価(未償却残高)と売買価格の差額(含み益)には譲渡所得税がかかる。売った年の1月1日時点で所有期間が5年超なら20.315%、5年以下なら39.63%
- 土地は個人から法人への貸付けになるため、相当の地代を払うか「土地の無償返還に関する届出書」を税務署に出して、法人に借地権の受贈益が課税されるのを防ぐ
- 入居者から預かっている敷金・保証金の返還義務と、物件のローンを法人に引き継ぐ方法を、金融機関や管理会社と調整する
- 個人が消費税の課税事業者なら、建物の売却代金に消費税がかかる(土地の売却は非課税)
築年数が経って簿価が小さくなった建物ほど、含み益が大きくなりやすい点に注意が必要です。一方で、法人は購入した中古の建物を、残りの使用可能期間に応じた耐用年数で改めて減価償却できます。どの物件をどの方式で法人化するかは、物件ごとの試算が欠かせません。
どの物件をどの方式で移すかで、税金と移転コストは大きく変わります。物件ごとの試算の進め方を、初回無料で確認できます。
無料で相談する消費税・社会保険:法人化に伴うコストの全体像
法人化を検討するときは、節税効果だけでなく、新たに発生するコストの全体像を把握します。特に見落としやすいのが社会保険料です。
| 区分 | 主な費用 | ポイント |
|---|---|---|
| 設立時 | 登録免許税、定款の認証手数料など | 株式会社は登録免許税が最低15万円、合同会社は最低6万円 |
| 移転時 | 不動産取得税、登録免許税、譲渡所得税、建物の消費税(課税事業者の場合) | 建物のみなら土地分の負担を避けられる |
| 毎年 | 法人住民税の均等割、社会保険料、決算・申告の費用 | 均等割は赤字でもかかる |
法人の事業所は、役員1人だけでも健康保険・厚生年金保険の強制適用事業所です。報酬を受け取る役員は被保険者になり、保険料は役員報酬の水準に応じて増えます。保険料の会社負担分は法人の経費になりますが、比較は個人負担分と合わせた総額で行います。一定の年齢以上の役員は健康保険や厚生年金の被保険者にならない場合があるため、年齢も試算の条件に入れます。
計算例:役員報酬が月30万円の場合の社会保険料
例えば、協会けんぽ北海道支部に加入する法人で、40歳未満の役員に月30万円(標準報酬月額30万円)を支払う場合です。健康保険10.28%、厚生年金18.3%、子ども・子育て支援金0.23%で計算します。
- 保険料率の合計:10.28%+18.3%+0.23%=28.81%
- 毎月の保険料(会社と本人の合計):30万円×28.81%=86,430円
- 年間(賞与なし):86,430円×12か月=1,037,160円
40歳以上65歳未満の役員は、介護保険料1.62%が加わります。
消費税では、居住用の家賃は非課税、事務所・店舗の賃料は課税売上になります。資本金1,000万円未満で設立した法人は、設立1期目・2期目は原則として免税事業者です。ただし2期目は、特定期間(前期の期首から6か月)の課税売上高と給与等の支払額がともに1,000万円を超えると課税事業者になります。
法人が居住用の賃貸建物を取得しても、その消費税は原則として仕入税額控除ができません。テナントが事業者の場合、法人が免税事業者のままだと、テナントは家賃の消費税を一部しか控除できません(2026年10月1日〜2028年9月30日は70%)。インボイスの登録を求められるかどうかも、あわせて判断します。
法人化後の運営:役員報酬と会計管理のポイント
法人化の効果を保つには、役員報酬のルールを守り、個人と法人のお金を分けて管理することが前提です。
| 項目 | ルール | 実務の注意 |
|---|---|---|
| 定期同額給与 | 役員報酬の改定は原則として期首から3か月以内 | 期中に増減すると、損金にならない部分が生じる |
| 事前確定届出給与(役員賞与) | 決議の日から1か月か期首から4か月の早い日までに届出(新設法人は設立後2か月以内) | 届け出た金額どおりに支給しないと損金にならない |
| 家族への役員報酬 | 物件の管理・入居者対応・帳簿付けなどの業務実態が必要 | 職務に比べて不相当に高い部分は損金にならない |
| 個人への地代 | 周辺の相場などに照らして適正な水準にする | 不当に高い地代は法人の経費として認められない場合がある |
| 役員退職金 | 退職所得控除は勤続20年以下が40万円×年数(最低80万円)、20年超は800万円+70万円×(年数−20年) | 退職所得は他の所得と分けて軽く課税されるのが原則だが、役員としての勤続年数が短いと、その軽減を受けられない場合がある |
ツール役員報酬の最適な金額をシミュレーションする法人の利益と役員報酬の配分を変えながら、法人税・所得税・社会保険料の合計を比較できます。計算する
法人の口座とカードは個人と分け、生活費と法人の経費を混在させないことが最低限のルールです。決算期ごとの対策(修繕の時期、役員退職金の準備など)は、年間のスケジュールに組み込んで進めます。法人の決算で論点になりやすい減価償却費の考え方と、修繕費と資本的支出の判断基準もあわせて確認しておくと安心です。
不動産所得の水準や現在の税率の把握は、ご自身でもできます。一方、法人化のシミュレーション(設立コスト・運営コスト・税額差の試算)、移転方式の選択、役員報酬と相続設計の統合は、専門家と進める領域です。
設立時に決めることと、出す届出
- 商号(会社名)・本店所在地・事業目的(不動産の賃貸・管理など)
- 資本金の額と出資者の構成(将来の相続・承継を考えて決める)
- 決算月(大規模修繕や入退去の多い時期との関係も考える)と、役員の構成・任期
- 法人設立届出書:設立の日以後2か月以内
- 青色申告の承認申請書:設立の日以後3か月を経過した日と、最初の事業年度終了の日のいずれか早い日の前日まで
- 給与支払事務所等の開設届出書:役員報酬を払い始める事務所の開設の日から1か月以内
法人化の出口設計:将来の売却と相続を見据える
不動産の法人化は「今の節税効果」だけでなく、将来の出口まで見通して判断します。法人が保有する不動産を売却すると、売却益は法人の所得として法人税等の対象になり、個人の長期譲渡所得の税率(20.315%)より高くなる場合があります。
特に、含み益の大きい不動産を法人に移した後に売却すると、移転時の個人の譲渡所得税と、法人での売却益への課税が二重にかかるおそれがあります。売却が近い物件は、法人に移さずに個人のまま売る方が有利なこともあります。
相続対策としての位置づけ
個人が不動産を直接持っていれば、相続税は路線価や固定資産税評価額をもとに評価されます。法人が不動産を持つと、相続の対象は会社の株式になり、類似業種比準方式や純資産価額方式で評価します。業績の低い法人で保有する場合や、役員退職金などで法人の純資産を計画的に圧縮した場合は、株式の評価額が下がるケースがあります。
ただし、不動産の割合が高い会社は純資産価額方式で評価されることが多く、株式の評価が不動産を直接持つ場合より低くなるとは限りません。保有資産の種類と構成、会社の財務状況によって結果は変わります。
| 論点 | 内容 |
|---|---|
| 取得して間もない不動産 | 純資産価額の計算では、法人が取得してから一定期間内の土地・建物は相続税評価額ではなく通常の取引価額で評価するため、法人化の直後は評価が下がりにくい |
| 含み益への控除 | 純資産価額の計算では、含み益(評価差額)に対する法人税額等の相当額を差し引ける |
| 法人に貸している土地 | 地代を受け取っていれば、小規模宅地等の特例の貸付事業用宅地等(200㎡まで50%減額)の対象になりうる。相続開始前3年以内に新たに貸し付けた土地は原則対象外で、地代を受け取らない貸し方も対象外 |
| 無償返還の届出をした土地 | 個人の土地の評価と、法人の株式の評価の両方に影響するため、届出の有無を前提に試算する |
| 株式の生前贈与 | 相続財産に加算される贈与の期間は、相続開始が2026年12月31日までは3年以内、2027年1月1日〜2030年12月31日は2024年1月1日以後の贈与、2031年1月1日以後は7年以内 |
貸付用不動産の評価は見直しの動きがある
令和8年度税制改正の大綱では、相続前の一定期間内に取得した貸付用不動産などの評価方法の見直しが示されています。通達の具体的な改正内容は2026年10月時点で確認できていないため、物件の取得や法人化の時期を決める際は、その時点の取扱いを確認してください。
株式の評価を計画的に管理するには、役員退職金の支給や大規模修繕のタイミングを年単位で考える必要があります。法人化の出口(売却・解散・相続)は設立のときから設計しておくことが大切で、「とりあえず法人を作る」だけでは後から選択肢が狭まります。資産管理会社の仕組みは資産管理会社とは|仕組みとメリットで詳しく紹介しています。
よくある質問
土地も一緒に法人へ移した方がよいですか?
多くの場合、建物だけを法人に移し、土地は個人が持ったまま法人に貸す方が初期コストを抑えられます。土地も移すと、不動産取得税・登録免許税と、土地の含み益への譲渡所得税がかかるためです。ただし、将来その土地を誰が相続するか、地代をどう設計するかまで含めて判断します。
法人化した後も、自分や家族が役員になれますか?
なれます。オーナー自身が代表取締役などとして役員報酬を受け取れるほか、物件の管理や入居者対応、帳簿付けを実際に担う配偶者や子どもを役員にして、報酬を分ける設計もできます。業務の実態がない場合や、職務に比べて高すぎる部分は損金になりません。
法人化すると、個人の青色申告特別控除はどうなりますか?
不動産所得で最大65万円(令和9年分以後は75万円)の青色申告特別控除を受けられるのは、貸付が事業的規模の場合です。建物を法人に移して個人の収入が地代だけになると、事業的規模に当たらず、控除は10万円になるのが一般的です。家族への青色事業専従者給与も事業的規模が条件のため、法人での役員報酬と比べて検討します。
法人化の検討はいつ始めるとよいですか?
新しい物件の購入、大規模修繕、借入金の借換えなど、大きなお金が動く前が検討のタイミングです。特に購入前であれば、最初から法人名義で取得でき、個人から移すコストがかかりません。
相談の前に、何を準備すればよいですか?
保有物件の概要(棟数・種別・家賃収入・帳簿価額の概算)、直近の確定申告書と青色申告決算書、借入金の返済予定表、固定資産税の課税明細書があれば、試算の前提を早く固められます。家族構成と、将来どの物件を誰に引き継ぎたいかの希望も整理しておくと、相続まで含めた検討に進めます。
まとめ
不動産オーナーの法人化は、不動産所得800万円前後が一つの目安ですが、所得水準だけで判断せず、設立・移転・運営のコストと出口の課税まで含めて試算します。建物のみの法人化は初期コストを抑えやすい一方、時価での売買や地代・借地権の手当て、社会保険料の負担を見落とさないことが大切です。役員報酬による所得の分散と、相続時の株式評価まで一体で設計してはじめて、法人化の効果が長く続きます。
札幌の公認会計士・税理士事務所
不動産の法人化のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)