
減価償却費とは、パソコン・車・機械など長く使う資産の取得費用を、法定の耐用年数に分けて毎年の経費にしたものです。取得価額が10万円未満・20万円未満・40万円未満(中小企業者等の特例)・それ以上の4つのルートで処理が変わり、税負担と手元資金に違いが出ます。
この記事の結論
減価償却は、取得費用を耐用年数に配分して経費にする仕組みです。取得価額によって「その年に全額経費」「3年で均等に経費」「特例で全額経費」「通常の償却」に分かれ、選び方で当期の経費と償却資産税の扱いが変わります。
- 現金は買ったときに出ていくが、経費は毎年少しずつ。お金と利益のズレを理解する
- 少額資産は10万円未満・20万円未満・40万円未満(2026年3月31日までの取得は30万円未満)・それ以上の4ルートで判定
- 中古資産は簡便法で耐用年数を短くできる(最低2年)
- 「事業供用日」「付随費用」「台帳と現物の一致」が3大注意点
- 札幌市の償却資産の免税点は、令和9年度分から150万円が180万円に上がる
減価償却の基本:なぜ一括で経費にできないのか
300万円の機械を買った年に全額を経費にすると、その年だけ大赤字、翌年から大黒字という歪んだ成績表になりかねません。機械は何年も売上に貢献するため、費用も使う期間に配分するという考え方が減価償却です。毎年配分された金額が「減価償却費」として決算書の経費に計上されます。
配分の年数は自分で決めるのではなく、資産の種類ごとに法定耐用年数が定められています。代表的な例は次のとおりです。
| 資産の例 | 法定耐用年数 |
|---|---|
| パソコン(一般的なもの) | 4年 |
| 普通自動車 | 6年 |
| 木造の店舗 | 22年 |
| 業務用のソフトウェア(自社で利用するもの) | 5年 |
会計上は「現金は買ったときに減るが、経費は毎年少しずつ」という、お金と利益のズレが生まれる点が資金繰りを理解するポイントです。利益が出ているのにお金が残らない、赤字なのにお金はある、という状態の一因になります。
計算例:300万円の機械を定額法で償却する場合
例えば、耐用年数が10年(定額法の償却率0.100)の機械を300万円で買い、期首から使った場合の1年目は次のとおりです。
- 減価償却費:300万円×0.100=30万円
- 手元のお金:購入した年に300万円が出ていく
経費は30万円ずつ10年にわたって計上される一方、お金は最初の年にまとめて出ていきます。借入れで買った場合は、返済額と減価償却費の関係も資金繰りの目安になります。
定額法と定率法:経費になるペースが違う
| 方法 | 経費のペース | 主な適用 |
|---|---|---|
| 定額法 | 毎年同額(取得価額×償却率) | 建物・建物附属設備・構築物は定額法のみ。個人は届出をしなければ定額法 |
| 定率法 | 初期に多く、だんだん減る(未償却残高×償却率) | 法人の機械・車両・器具備品は届出をしなければ定率法(届出で選択の変更も可) |
早く経費にしたい場合は定率法が有利に見えますが、トータルの経費額は同じです。利益計画(黒字を平準化したいのか、初期に圧縮したいのか)に合わせて選ぶ論点で、償却方法の変更には届出が必要です。
年の途中で事業に使い始めた資産は、使い始めた月から月割りで計算します。期末近くに取得した資産は、1年目の減価償却費が小さくなる点も押さえておきましょう。
計算例:定額法と定率法の1年目・2年目の違い
例えば、取得価額300万円・耐用年数10年(定額法の償却率0.100、定率法の償却率0.200)の機械を期首から使った場合です。
- 定額法の1年目:300万円×0.100=30万円(2年目以降も30万円)
- 定率法の1年目:300万円×0.200=60万円
- 定率法の2年目:未償却残高240万円×0.200=48万円
定率法は初めの数年の経費が大きくなりますが、耐用年数全体での合計額は変わりません。
ツール定率法(200%)の償却費を計算する取得価額と耐用年数を入れると、毎年の減価償却費の推移を確認できます。計算する
少額資産の4ルート:実務はここで差がつく
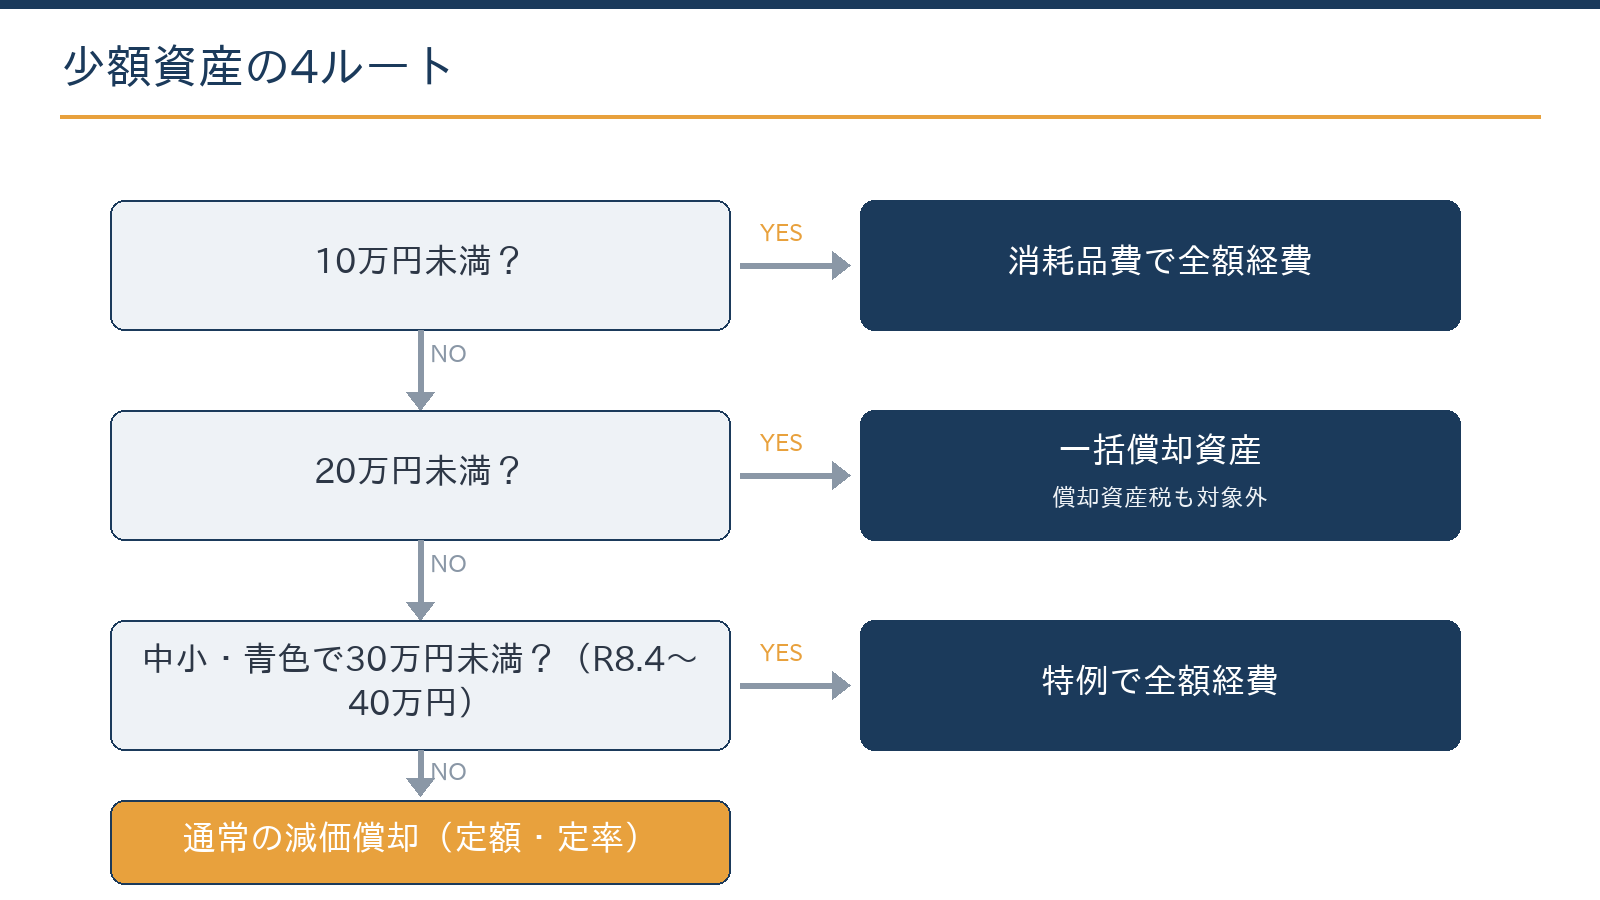
| ルート | 取得価額 | 処理 | 償却資産税 |
|---|---|---|---|
| ① | 10万円未満(または使用可能期間が1年未満) | 消耗品費などとして全額経費 | 対象外 |
| ② | 20万円未満 | 一括償却資産として3年で均等に経費(選択) | 対象外 |
| ③ | 40万円未満(2026年3月31日までの取得は30万円未満) | 中小企業者等(青色申告)は全額経費。年の合計300万円まで | 対象 |
| ④ | 上記以外 | 耐用年数に応じて減価償却 | 対象 |
③の少額減価償却資産の特例は、令和8年度税制改正により、2026年4月1日以後に取得した資産から40万円未満に広がりました。対象は2029年3月31日までの取得で、従業員400人超の法人は使えません。詳しくは少額減価償却資産の特例が40万円未満になった改正の解説をご覧ください。
同じ「備品購入」でも、ルートの選び方で当期の経費額と償却資産税の扱いが変わります。境目の価格帯では、見積もりの段階で検討しておくと効果的です。
金額は「1単位ごと」「経理方式に合わせて」判定する
取得価額は、通常1単位として取引される単位ごとに判定します。例えば応接セットは椅子1脚ではなく、セット全体の金額で判定します。また、消費税を税抜で経理している事業者は税抜の金額、税込で経理している事業者は税込の金額で判定します。
ツール少額資産の処理方法を3択で比較する即時の経費化・一括償却・少額減価償却資産の特例のどれが有利か、金額を入れて比べられます。計算する
中古資産は耐用年数を短くできる
中古で買った資産は、簡便法により耐用年数を短く見積もることができます。計算は「(法定耐用年数−経過年数)+経過年数×20%」で、耐用年数をすべて経過している資産は「法定耐用年数×20%」です。1年未満の端数は切り捨て、2年に満たない場合は2年とします。
計算例:中古の普通自動車の耐用年数
- 6年落ち(法定耐用年数6年をすべて経過):6年×20%=1.2年→1年未満を切り捨てて1年→2年に満たないため耐用年数は2年
- 3年落ち:経過年数3年×20%=0.6年。残りの3年と合わせて3.6年となり、1年未満を切り捨てて耐用年数は3年
耐用年数が短いほど毎年の償却費は大きくなり、定率法であれば初年度に大きく償却できる場合があります。
中古車・中古機械を活用する業種では、この仕組みが投資判断に関わってきます(中古車販売業・整備業の会計処理も参照)。なお、事業に使う実態がない中古資産は経費性そのものが否認される可能性があるため、実際に使用していることが前提です。
よくある間違い3つ
| 間違い | 起きること | 防ぎ方 |
|---|---|---|
| 開始時期の誤り | 償却は「買った日」ではなく「事業の用に供した日」から。期末に納品されても未稼働なら当期の償却はできない | 稼働を始めた日を記録しておく |
| 付随費用の漏れ | 送料・据付費・購入手数料を消耗品費に入れてしまい、調査で指摘される | 請求書の内訳を確認し、取得価額に含める |
| 台帳と現物の不一致 | 廃棄した資産が台帳に残り、除却損の計上漏れや償却資産税の払い過ぎが起きる | 年1回、固定資産台帳と現物を照合する |
このほか、建物や設備の修理・改良にかかった支出を、すべて修繕費にしてよいのか資産に加えるべきかで迷う場面も多くあります。判断の目安は資本的支出と修繕費の判断基準で整理しています。
固定資産台帳の点検と償却資産の申告(札幌市の場合)
4ルートの判定と日々の記帳は、クラウド会計で対応できる部分が多くあります。一方、償却方法の選択の届出、中古資産の年数の見積もり、特例の枠の配分、除却の処理は、専門家に確認する価値が大きい部分です。台帳の点検は、次の順番で進めると漏れを防げます。
- 台帳を一覧にする固定資産台帳(または法人税申告書の別表十六)を出力し、資産ごとの取得日・取得価額・設置場所を確認します。
- 現物と照合する資産がどこにあり、使われているかを確かめ、写真を残します。
- 廃棄・売却済みの資産を洗い出すすでに存在しない資産は除却の処理をし、除却損を計上します。
- 償却資産の申告対象を確認する少額減価償却資産の特例で経費にした資産も含め、申告の対象になる資産を整理します。
- 償却資産の申告に反映する点検の結果を、毎年1月31日が期限の償却資産の申告に反映します。
札幌市の償却資産(固定資産税)のポイント
札幌市では、事業用の償却資産に固定資産税(税率1.4%)がかかり、毎年1月1日現在で持っている資産を1月31日(休日の場合は翌開庁日)までに申告します。課税標準額の合計が免税点に満たなければ課税されず、免税点は令和9年度分(2027年1月1日が賦課期日)から150万円が180万円に引き上げられます。
10万円未満で経費にした資産と一括償却資産は申告の対象外ですが、少額減価償却資産の特例で全額経費にした資産は対象に残ります。北海道では除雪機やロードヒーティングなど冬の設備投資も多いため、取得した年の申告漏れに注意してください。
計算例:札幌市の償却資産税と免税点の引上げ
- 課税標準額の合計が500万円の場合:500万円×1.4%=7万円
- 課税標準額の合計が170万円の場合:免税点が150万円の令和8年度分までは課税の対象、免税点が180万円になる令和9年度分からは課税されない
台帳を点検すると、すでに存在しない資産の除却損の計上漏れや、償却資産の申告の過大が見つかり、不要な税負担を解消できる場合があります。台帳が整理されると、毎年の決算も償却資産の申告も進めやすくなります。
設備投資で使える即時償却・特別償却の特例
青色申告の中小企業者等が一定の設備を取得した場合は、通常の減価償却に上乗せして償却したり、税額控除を受けたりできる特例があります。設備の要件や事前の手続きがあるため、発注の前に確認するのが基本です。
| 制度 | 内容 | 期限・注意点 |
|---|---|---|
| 中小企業経営強化税制 | 即時償却か税額控除10%(資本金3,000万円超の法人は7%) | 2027年3月31日までの取得・事業供用。工具・器具備品は40万円以上(2026年4月1日以後の取得) |
| 中小企業投資促進税制 | 特別償却30%か税額控除7%(税額控除は会社の規模などの要件あり) | 2027年3月31日までの取得・事業供用 |
| 少額減価償却資産の特例 | 40万円未満の資産を全額経費(年の合計300万円まで) | 2029年3月31日までの取得。従業員400人超の法人は対象外 |
2027年3月31日が期限の制度は延長が未定
中小企業経営強化税制や中小企業投資促進税制など、2027年3月31日が期限の制度を延長するかどうかは、令和9年度の税制改正で決まります。期限の前後に発注する設備は、納品日だけでなく事業に使い始める日まで含めて計画しましょう。
買う時期・買うかリースか・どの特例を使うかで、当期の税額と手元資金は変わります。発注前の段階から初回無料でご相談いただけます。
無料で相談するよくある質問
減価償却をしない(止める)ことはできますか?
法人は任意償却で、償却限度額の範囲内で調整できます。個人は強制償却で、毎年の償却費を計上する必要があります。法人が利益を調整する目的で償却を止めると、金融機関の評価ではむしろマイナスに見られる場合があるため注意してください。
年の途中で買った資産の減価償却費はどう計算しますか?
事業に使い始めた月から、その年(事業年度)の終わりまでの月数で按分します。計算式は「1年分の償却費×使った月数÷12」です。買っただけで使っていない月は含めません。
ソフトウェアやホームページ制作費も減価償却しますか?
自社で使う業務用ソフトウェアは、無形固定資産として原則5年で償却します。ホームページは内容によって広告宣伝費として経費にするか、ソフトウェアとして扱うかが分かれる、判断の入る論点です。
リースで借りた設備はどうなりますか?
契約の種類(ファイナンス・リースかオペレーティング・リースか)により、資産に計上して償却するか、リース料を経費にするかが分かれます。買うかリースかで迷う段階なら、税金と資金繰りを合わせて比べるのが効果的です。
相談には何を用意すればよいですか?
固定資産台帳(または法人税申告書の別表十六)と、購入の予定があればその見積書をご用意ください。ページ下部の無料相談フォームからご連絡いただけます。
まとめ
減価償却費は、長く使う資産の取得費用を耐用年数に配分した経費で、お金の動きと利益のズレを生みます。少額資産は10万円未満・20万円未満・40万円未満(2026年4月1日以後の取得)・それ以上の4ルートで判定し、中古資産は簡便法で耐用年数を短くできます。事業供用日・付随費用・台帳と現物の一致に注意し、札幌市の償却資産の申告や設備投資の特例は発注前から計画しましょう。
札幌の公認会計士・税理士事務所
減価償却・設備投資の税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)