
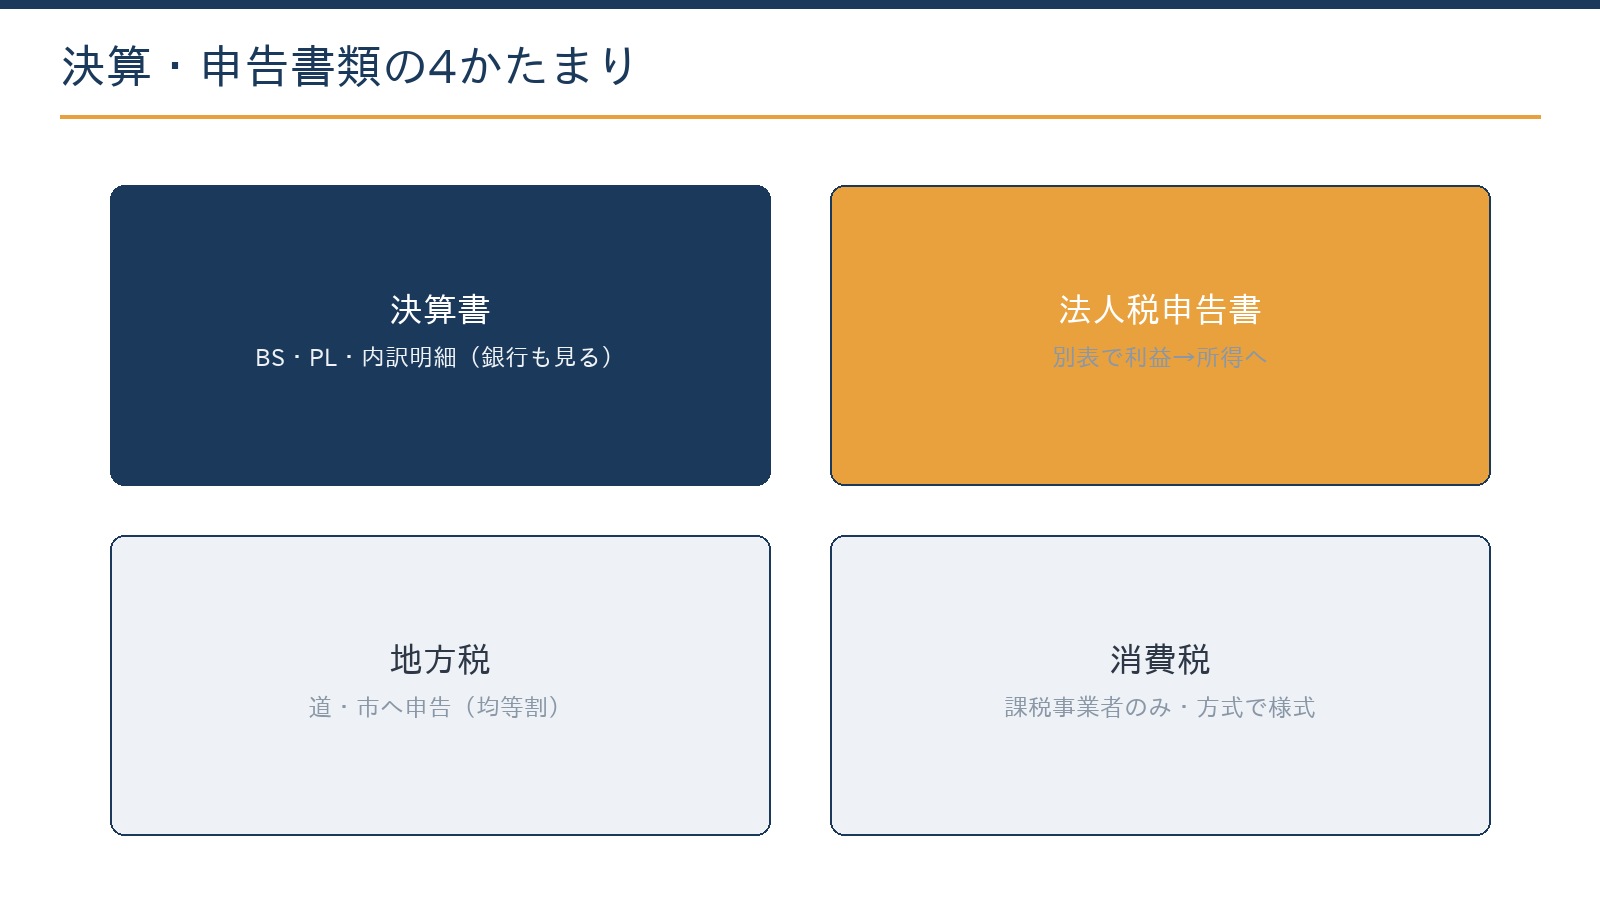
決算書・申告書の種類は、法人なら「決算書」「法人税申告書」「地方税申告書」「消費税申告書」の4つのかたまりで整理できます。決算書は会社の成績表、申告書は税金の計算書で、金融機関と税務署はそれぞれ違う箇所を見ています。個人事業主版との違い、提出先と期限まで一覧にまとめました。
この記事の結論
決算書は会社法・会計のルールで作る「会社の成績表」、申告書は税法のルールで作る「税金の計算書」で、別の書類です。法人は4つのかたまり、個人事業主は確定申告書と青色申告決算書が中心になります。
- 法人の申告期限は、原則として事業年度終了の日の翌日から2か月以内
- 個人の所得税は翌年3月15日、消費税は翌年3月31日が期限で、日付が違う
- 2026年4月1日以後に開始する事業年度からは、防衛特別法人税の申告が加わる(税額0でも提出)
- 決算書は金融機関・取引先への「会社の顔」。別表七の繰越欠損金など資金計画に直結する数字は自分でも把握する
- 1月の法定調書・給与支払報告書・償却資産申告など、決算とは別の提出物もカレンダーにしておく
決算書と申告書は何が違う?主な書類の一覧
「決算書と申告書って何が違うの?」「銀行に出す書類と税務署に出す書類は同じ?」は、経営者からよく出る質問です。決算書は会社法や会計のルールに沿って会社の成績と財産を示す書類、申告書は税法のルールに沿って税金を計算する書類で、作る目的が違います。
| 書類名 | 対象 | 主な内容・役割 |
|---|---|---|
| 貸借対照表(B/S) | 法人・個人(青色) | 決算日時点の資産・負債・純資産の状況 |
| 損益計算書(P/L) | 法人・個人(青色) | 1年間の収益・費用・利益の状況 |
| 株主資本等変動計算書・個別注記表 | 法人 | 純資産の1年間の動きと、会計方針などの注記 |
| 勘定科目内訳明細書 | 法人 | 預金・売掛金・借入金などの相手先別の内訳 |
| 法人税申告書(別表) | 法人 | 法人税額の計算。別表一から多数の附表で構成 |
| 法人事業税・法人住民税の申告書 | 法人 | 都道府県・市町村への申告(均等割・法人税割など) |
| 消費税申告書 | 課税事業者(法人・個人) | 売上にかかる消費税と、仕入税額控除の計算 |
| 所得税の確定申告書 | 個人事業主・給与所得者など | 1年間の所得・控除・税額を計算して申告 |
| 青色申告決算書(白色は収支内訳書) | 個人事業主 | 損益計算書・貸借対照表などを含む決算の書類 |
法人の場合、法人税申告書は「別表」と呼ばれる多数の書類から構成されています。別表一が申告書の本体で、別表四(所得の計算)・別表五(一)(利益積立金額と資本金等の額の計算)などが基本セットです。勘定科目内訳明細書や法人事業概況説明書を含めると、提出書類は多数にのぼります。
個人事業主の確定申告では、青色申告決算書と確定申告書(第一表・第二表)が中心です。白色申告の場合は収支内訳書を使います。消費税の課税事業者は別に消費税の申告書も出しますが、個人の消費税の期限は翌年3月31日(令和8年分は2027年3月31日)で、所得税の期限(原則3月15日)とは異なります。
決算書は税務申告だけでなく、銀行融資・補助金の申請・取引先の信用判断にも使われます。数字の正確さと、毎期同じルールで作り続けることが、経営者の信頼の土台になります。
書類の全体マップ:4つのかたまり
法人の決算・申告で登場する書類は、次の4つのかたまりで覚えると全体が見えます。どのかたまりを誰に出すのかを押さえておくと、決算のたびに迷わずに済みます。
| かたまり | 主な書類 | 提出先 |
|---|---|---|
| 決算書(計算書類) | 貸借対照表・損益計算書・株主資本等変動計算書・個別注記表(+勘定科目内訳明細書) | 申告書に添付。金融機関・取引先にも提出 |
| 法人税申告書 | 別表一(税額計算)ほか各種別表、法人事業概況説明書 | 税務署 |
| 地方税申告書 | 法人道府県民税・事業税、法人市町村民税の申告書 | 都道府県・市町村(札幌なら北海道と札幌市) |
| 消費税申告書 | 消費税及び地方消費税の申告書・付表 | 税務署(課税事業者のみ) |
法人税と地方税は、申告期限の延長の特例を受けると原則1か月延長できます。消費税も、法人税の延長の特例を受けている法人が届け出れば1か月延長できます。資本金1億円超の法人などは、これらの申告をe-Taxなどの電子申告で行う義務があります。
決算書:会社の「成績表」と「財産目録」
損益計算書(P/L)は1年間の成績表で、売上から各段階の利益(売上総利益・営業利益・経常利益・当期純利益)が読み取れます。貸借対照表(B/S)は決算日時点の財産目録で、資産・負債・純資産の構造を示します。
金融機関が融資審査で見ているのは、P/Lの利益だけでなくB/Sの中身です。自己資本の厚み、役員貸付金の有無、在庫や売掛金の不自然な膨らみなどが確認されることが多いといえます。
| 見る人 | 主に見る書類 | 見られやすい箇所 |
|---|---|---|
| 金融機関 | 決算書・勘定科目内訳明細書 | 自己資本の厚み、借入金と返済の余力、役員貸付金、売掛金・在庫の膨らみ |
| 税務署 | 法人税申告書・勘定科目内訳明細書・法人事業概況説明書 | 売上の計上時期、在庫、交際費、役員との取引 |
| 取引先 | 貸借対照表・損益計算書 | 支払いの能力、売上の規模、事業の継続性 |
勘定科目内訳明細書は、各科目の内訳(誰にいくら貸しているか等)を示す添付書類で、税務署も金融機関もここで会社の状況を確認しています。「決算書は税務署のためだけに作るもの」という認識でいると、融資の場面で不利になる場合があります。金融機関の評価を意識した決算書づくりは銀行融資を有利に進める決算書の作り方と格付け対策で詳しく紹介しています。
法人税申告書:利益から所得への「翻訳書類」
法人税申告書の中心は、別表と呼ばれる一連の様式です。決算書の利益(会計)と税金計算上の所得(税務)は一致しないため、別表四でその調整(交際費の限度超過額、減価償却の超過額など)を行い、別表一で税額を計算します。
| 別表 | 内容 | 経営者が見るポイント |
|---|---|---|
| 別表一 | 法人税額の計算(申告書の本体) | 納める法人税の額 |
| 別表二 | 株主構成・同族会社の判定 | 株主の構成が実態と合っているか |
| 別表四 | 所得の計算(会計の利益から税務の所得へ) | 加算・減算の主な項目 |
| 別表五(一) | 利益積立金額・資本金等の額の計算 | 税務上の純資産 |
| 別表七(一) | 欠損金の繰越 | 繰越欠損金の残高と使える期限 |
| 別表十五 | 交際費等 | 損金にならない交際費の額 |
| 別表十六 | 減価償却 | 償却の限度額と計上額の差 |
経営者がすべてを読める必要はありませんが、「別表七に繰越欠損金がいくら残っているか」は資金計画に関わるため、自社の数字を把握しておくと役立ちます。青色申告の法人の繰越欠損金は10年間(2018年4月1日より前に開始した事業年度の分は9年)繰り越せ、黒字になった年の納税額を左右します。
防衛特別法人税の申告が加わる
2026年4月1日以後に開始する事業年度からは、防衛特別法人税の申告が必要です。(基準法人税額-500万円)×4%で計算し、税額が0になる会社でも申告書の提出が必要で、期限は法人税と同じです。3月決算の法人は2027年3月期、12月決算の法人は2027年12月期から対象になります。
地方税・消費税・その他の書類
法人は国(法人税)だけでなく、都道府県と市町村にも申告します。札幌市内の法人なら、北海道に法人道民税・法人事業税・特別法人事業税を、札幌市に法人市民税を申告します。赤字でも発生する均等割はこの地方税側の話で、資本金等1,000万円以下・従業者50人以下の法人は道2万円+市5万円=年7万円です。
消費税は課税事業者だけが申告し、本則課税・簡易課税・2割特例(2026年9月30日を含む課税期間まで)など、計算方法で様式や付表が変わります。個人事業者は、令和9・10年分に限り3割特例も選べます(登録しなければ免税事業者になる人が対象)。直前の確定消費税額(国税)が48万円を超えると中間申告も必要です。
このほか、年明けには「決算とは別の提出物」があります。年間の提出カレンダーを一度作っておくと、毎年の見通しが立てやすくなります。決算月ごとの予定は法人の決算月別 年間スケジュールで確認できます。
| 提出物 | 原則の期限 | 提出先 |
|---|---|---|
| 法定調書合計表・源泉徴収票 | 毎年1月31日(令和8年分は2027年2月1日(月)) | 税務署 |
| 給与支払報告書 | 毎年1月31日(令和8年分は2027年2月1日(月)) | 従業員が住む市区町村 |
| 償却資産の申告 | 毎年1月31日(休日の場合は翌開庁日) | 資産がある市町村 |
| 源泉所得税の納付 | 原則として支払った月の翌月10日(納期の特例は7月10日と翌年1月20日) | 税務署(金融機関やe-Taxで納付) |
| 法人税・消費税の中間申告 | 前期の税額に応じて期中に | 税務署 |
2027年1月1日以後は、市区町村に給与支払報告書を出すと、源泉徴収票を税務署に出したものとみなされます(本人への交付は引き続き必要)。償却資産は、課税標準額の合計が免税点未満なら課税されず、免税点は令和9年度分から150万円が180万円に上がります。
個人事業主の場合
個人事業主版はシンプルで、確定申告書と青色申告決算書(損益計算書・貸借対照表などを含む4ページ。白色は収支内訳書)が中心です。課税事業者であれば、消費税の申告書が加わるのは法人と同じです。
| 書類 | 原則の期限 | 令和8年分の日付 |
|---|---|---|
| 所得税の確定申告書+青色申告決算書 | 翌年2月16日〜3月15日 | 2027年2月16日(火)〜3月15日(月) |
| 消費税の申告書(課税事業者) | 翌年3月31日 | 2027年3月31日(水) |
| 所得税の予定納税 | 予定納税基準額が15万円以上なら7月31日・11月30日 | 2026年7月31日・11月30日 |
青色申告特別控除の最大額を受けるには、貸借対照表まで作る正規の簿記が前提で、ここがクラウド会計を使う実益になります。控除額は令和8年分まで最大65万円(電子帳簿保存かe-Taxでの申告が条件、ほかに55万円・10万円)、令和9年分からは仕訳帳・総勘定元帳を電子帳簿保存法の要件で保存するなどの条件で75万円の区分が新設されます。詳しくは青色申告特別控除75万円の解説をご覧ください。
無料ツール青色申告と白色申告の節税効果を比べる所得を入れると、青色申告特別控除の有無で税金がどれだけ変わるかを確認できます。計算する
札幌の法人・個人事業主はどこに出す?提出先と税務署の管轄
国税の申告書は、法人は本店所在地、個人は原則として住所地を管轄する税務署に出します。札幌市内の提出先は次のとおりです。
| 書類 | 提出先(札幌市内の場合) |
|---|---|
| 法人税・消費税・所得税の申告書、源泉所得税の届出・法定調書 | 所轄の税務署(e-Taxまたは窓口への持参)。書面を郵送する場合は札幌業務センター |
| 法人道民税・法人事業税・特別法人事業税 | 北海道 |
| 法人市民税 | 札幌市 |
| 給与支払報告書 | 従業員が住む市区町村 |
| 償却資産の申告 | 札幌市(資産の所在地) |
札幌市内の税務署の管轄と、書面の郵送先
- 札幌中税務署:中央区の一部(おおむね西10丁目以東)
- 札幌北税務署:北区・東区(石狩市・石狩郡を含む)
- 札幌南税務署:豊平区・南区・清田区(千歳市・恵庭市・北広島市を含む)
- 札幌西税務署:中央区の一部(大通西11丁目以西・円山・宮の森・伏見・旭ケ丘・中島公園など)・西区・手稲区
- 札幌東税務署:白石区・厚別区(江別市を含む)
中央区は東西で管轄が分かれるため、個別の住所は国税庁の管轄区域表で確認してください。2026年7月10日からは5署の内部事務が札幌業務センターに集約され、書面の申告書や届出書は同センター(〒060-8510 札幌市中央区大通西10丁目 札幌第2合同庁舎)へ郵送します。e-Taxでの提出や窓口への持参は、これまでどおり所轄の税務署です。
融資を控えた決算で確認したいこと
書類の名前と役割を知るところまでは、この記事の内容で十分です。実務では「作る」より「読まれ方を考える」こと、つまり金融機関にどう見えるか、税務リスクがどこに出るかの確認が大切になります。数字そのものは同じでも、内訳を説明できる決算書かどうかで受け止め方は変わります。
- 勘定科目内訳明細書の相手先と金額が、帳簿や契約書と一致しているか
- 役員貸付金・仮払金・仮受金など、内容を説明しにくい科目が残っていないか(役員貸付金は解消の計画を立てる)
- 売掛金や在庫に、回収できないものや売れ残りが含まれていないか
- 借入金の残高が返済予定表と一致し、1年以内に返す分の区分が正しいか
- 個別注記表に、会計方針や担保に入れている資産などを記載しているか
- 前期から大きく増減した科目に、説明できる理由があるか
当事務所は税務顧問にとどまらず、融資を見据えた決算書づくりや、AIを使った決算資料作成の効率化まで実務で伴走しています。判断が必要な部分は公認会計士・税理士が確認します。創業時の資金調達については日本政策金融公庫の創業融資の記事も参考にしてください。
自社の決算書が金融機関にどう見えるか、内訳の整理で何を直すべきかは会社ごとに違います。初回無料で確認できます。
無料で相談するよくある質問
銀行に出す決算書と税務署に出す決算書は同じものですか?
基本は同じ一式(決算書と申告書の控え)です。銀行用に数字を変えることは粉飾にあたり、行ってはいけません。差がつくのは数字を説明できる度合いで、内訳と根拠の整備がそのまま信用につながります。
法人事業概況説明書とは何ですか?
従業員数・主な取引先・月別の売上など、会社の概況を税務署に伝える添付書類です。税務調査の対象を選ぶ際にも参照されるため、決算書との整合を取って正確に記載します。
経営者が自分で全部読めるようになる必要はありますか?
全部を読める必要はありません。押さえておきたいのは、P/Lの利益構造、B/Sの自己資本と借入、繰越欠損金の残高の3点です。月次の試算表でこの3点を追う習慣があれば十分な場合が多いといえます(月次の数字を経営に使う管理会計の記事も参照)。
決算と申告だけをまとめて依頼できますか?
当事務所では、決算・申告だけのスポットのご依頼はお受けしていません。継続的な顧問契約の中で、日々の記帳の確認から決算整理、法人税・地方税・消費税の申告、金融機関向けの説明資料まで一体で対応しています。
まとめ
決算・申告の書類は、決算書・法人税申告書・地方税申告書・消費税申告書の4つのかたまりで整理すると全体が見えます。決算書は税務署のためだけでなく金融機関・取引先への「会社の顔」で、別表七の繰越欠損金など資金計画に直結する数字は経営者も把握しておきましょう。1月の法定調書や償却資産の申告、新しく加わる防衛特別法人税の申告まで、年間の提出カレンダーにしておくと安心です。
札幌の公認会計士・税理士事務所
決算書・申告書のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)