
資本的支出と修繕費の判断基準は、壊れた所を元に戻す・維持するための支出なら修繕費、価値や使用可能期間を高める支出なら資本的支出という「工事の性質」です。迷うときは20万円未満・おおむね3年周期・60万円未満などの形式基準を順に当てはめ、見積書の内訳と写真で根拠を残します。
この記事の結論
修繕費か資本的支出かは請求書の名目ではなく工事の中身で決まり、判断に迷う部分は国税庁の通達にある金額・周期の基準で整理できます。
- 原状回復・通常の維持管理は修繕費、価値の増加や使用可能期間の延長に当たる部分は資本的支出
- 1つの修理・改良の費用が20万円未満か、おおむね3年以内の周期で行うものは修繕費にできる
- どちらか明らかでない部分は、60万円未満か前期末取得価額のおおむね10%以下なら修繕費にできる
- 資本的支出は元の資産と同じ耐用年数で減価償却する。40万円未満なら少額減価償却資産の特例を使える場合がある
- 「改修工事一式」の請求書では区分の根拠が残らない。内訳・写真・周期の記録を工事のたびに残す
修繕費と資本的支出は何が違う?
修繕費は、建物や設備などの固定資産を通常の状態に保つための維持管理や、壊れた資産を元の状態に戻す(原状回復)ための支出です。支出した年度の費用として、その年の利益から差し引けます。
資本的支出は、修理や改良のうち、資産の使用可能期間を延ばす部分や、資産の価値を高める部分の支出です。支出した年度の費用にはならず、資産に計上して耐用年数にわたって減価償却します。
判定は請求書の名目ではなく実質で行います。請求書に「修繕工事」「メンテナンス」と書かれていても、中身が性能の向上や用途の変更であれば資本的支出です。金額の大きい修繕費は、税務調査でも内容を確認されやすい項目です。
修繕費になる主な支出
- 雨漏りの補修や割れたガラスの交換(原状回復)
- 部品を同じ程度の性能の部品に取り替える費用
- 定期的な点検・塗り直しなどの維持管理
- 機械装置を別の場所に移す移設費用
- 砂利道に砂利を補充する費用
資本的支出になる主な支出
- 避難階段の取付けなど、物理的に付け加えた部分
- 用途を変えるための模様替え・改装
- 部品を性能の高いものに取り替えたときの、通常の取替費用を超える部分
- 使用可能期間を延ばす大規模な改良
増築・新設は「資本的支出」ではなく「資産の取得」
建物の増築、構築物の拡張・延長、設備の新設は、既存の資産への支出ではなく、新しい資産を取得したものとして扱います。次の節で説明する20万円未満などの形式基準は、既存の資産の修理・改良に使うもので、新しく取得した資産には使えません。
判断に迷ったら、どの順番で確認する?
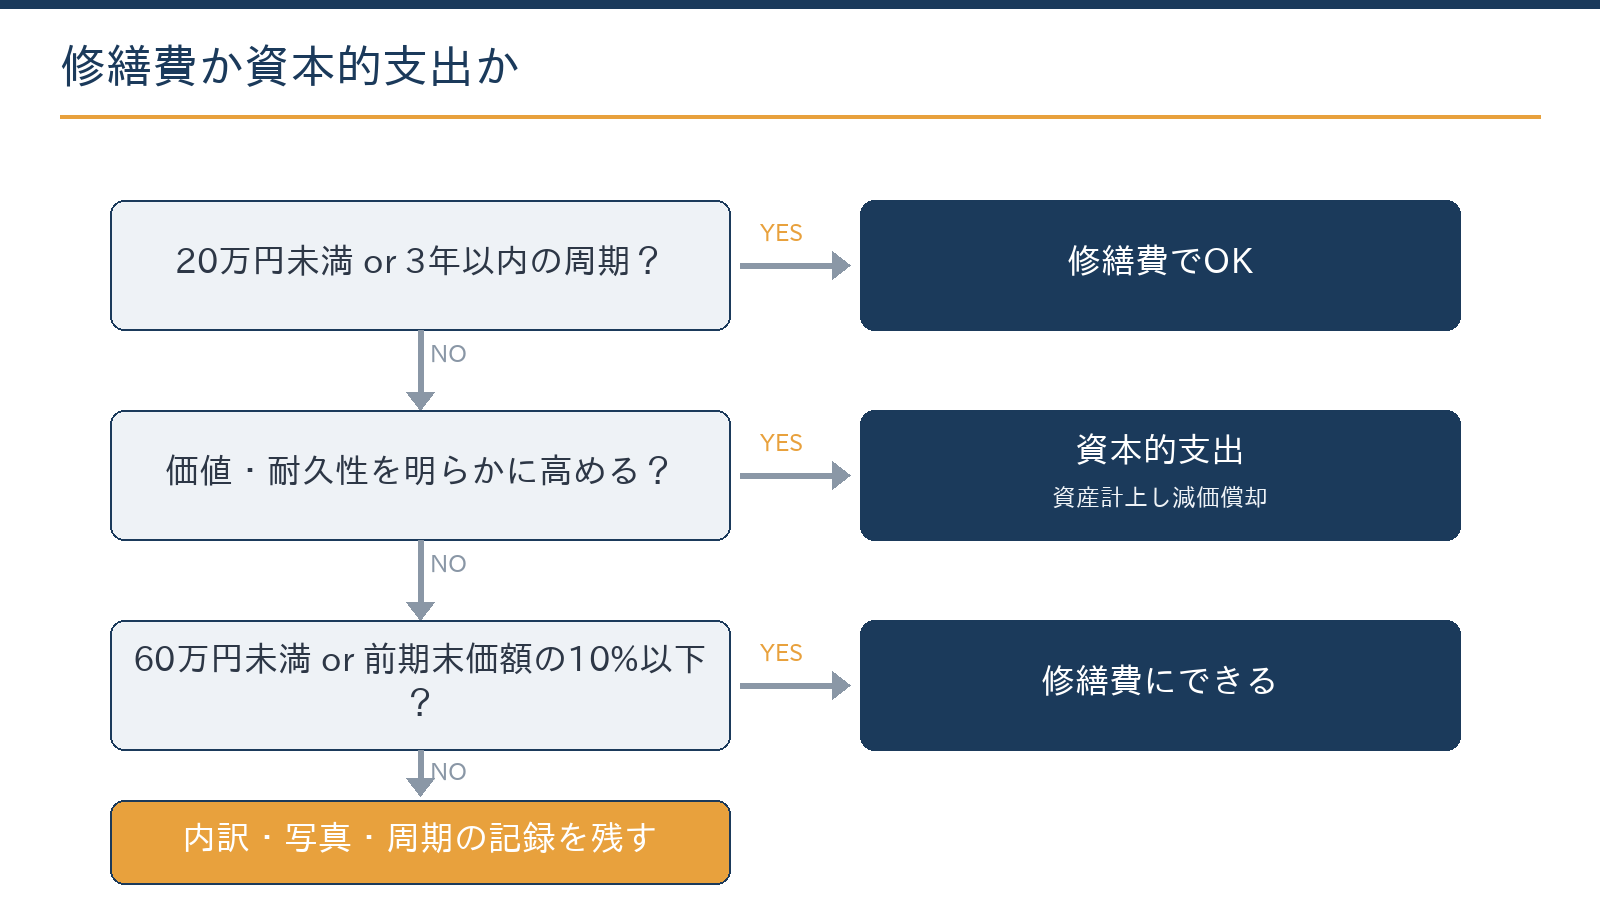
国税庁の法人税基本通達(7-8-1〜7-8-5)は、工事の性質による判定に加えて、金額と周期による形式的な基準を設けています。通達の内容を実務で確認する順番に並べると次のとおりで、上から当てはめると判断がぶれにくくなります。
- 20万円未満か1つの修理・改良のための費用が20万円未満なら、性能向上を含む改良であっても修繕費にできます。
- おおむね3年以内の周期か過去の実績などから、おおむね3年以内の周期で行うことが明らかな修理・改良は修繕費にできます。
- 明らかに資本的支出か物理的な付加、用途変更のための改装、性能の高い部品への取替えの差額などは資本的支出です。
- 明らかに修繕費か通常の維持管理や、壊れた部分の原状回復であれば修繕費です。
- 60万円未満か、前期末取得価額のおおむね10%以下かどちらか明らかでない金額は、60万円未満か、対象資産の前期末の取得価額のおおむね10%以下なら修繕費にできます。
- 割合で区分するか、実質で判定するそれでも区分できない金額は、継続して同じ方法をとることを条件に、通達の定める割合で修繕費と資本的支出に分ける方法(割合区分)を選べます。選ばない場合は、工事の実態に即して判定します。
| 基準 | 使える支出 | 判定の単位・注意点 |
|---|---|---|
| 20万円未満 | 既存の資産の修理・改良(資本的支出に当たる改良も含む) | 一つの計画に基づき同じ資産に行う工事ごとに判定。工事が2年度にまたがるときは年度ごとの金額で判定 |
| おおむね3年以内の周期 | 定期的に繰り返す修理・改良 | 過去の実施時期などで周期を説明できることが前提 |
| 60万円未満 | 修繕費か資本的支出か明らかでない金額 | 明らかな資本的支出には使えない |
| 前期末取得価額のおおむね10%以下 | 修繕費か資本的支出か明らかでない金額 | 前期末の取得価額には、過去に行った資本的支出の額も含めて判定 |
| 割合区分 | 上記で判定できない金額 | 前期末取得価額の10%相当額などを基準に按分。毎期継続して同じ方法をとることが条件 |
形式基準は「修繕費として経理した場合」の扱い
20万円・3年周期・60万円・10%の基準は、法人が決算で修繕費として費用処理(損金経理)していることが前提です。いったん資産に計上したものを、申告書の上だけで修繕費に直すことはできません。
また、1つの工事の請求書を分けて20万円未満にしても、同じ計画で同じ資産に行う工事は合わせて判定します。
計算例:60万円・10%基準の当てはめ
例えば、前期末の取得価額が800万円の設備に、修理と性能向上が混ざった工事を70万円で行い、どちらとも区分できない場合で考えます。
- 60万円基準:70万円は60万円以上のため当てはまりません。
- 10%基準:800万円×10%=80万円。70万円は80万円以下のため、修繕費として処理できます。
- 前期末の取得価額が500万円の場合:500万円×10%=50万円。70万円はこれを超えるため、割合区分か実質判定に進みます。
この工事は修繕費?資本的支出?具体例で見る判定の目安
よくある工事を、判定の目安と考え方で整理しました。同じ名前の工事でも、元の状態に戻すだけか、性能や用途が変わるかで結論が分かれます。
| 支出の例 | 判定の目安 | 考え方 |
|---|---|---|
| 雨漏りの補修・割れたガラスの交換 | 修繕費 | 原状回復 |
| 外壁の塗り替え(同じ程度の塗料) | 修繕費 | 通常の維持管理。高耐久の塗料に変えた部分は資本的支出を検討 |
| 屋根の葺き替え | 内容による | 同じ程度の材料で元に戻すなら修繕費。断熱材の追加や耐久性の高い材質への変更部分は資本的支出を検討 |
| 蛍光灯からLED照明への取替え | 内容による | 照明の機能を維持する部分的な取替えは修繕費とされる場合がある。器具ごとの全面更新など規模が大きい工事は資本的支出を検討 |
| 機械のオーバーホール | 内容による | 性能の維持なら修繕費、能力の向上なら資本的支出 |
| 間仕切りの新設・店舗の改装 | 資本的支出が基本 | 用途の変更・価値の増加 |
| 内窓(二重窓)の追加 | 資本的支出が基本 | 断熱性能を高める物理的な付加。1つの工事が20万円未満なら修繕費にできる |
| ロードヒーティングの新設 | 資産の取得 | 建物附属設備や構築物として資産に計上し、減価償却する |
| 既存のロードヒーティングの故障修理 | 修繕費 | 機能の回復 |
修理部分と性能向上部分が混ざった工事は、見積書の内訳で区分できれば、修理部分を修繕費、性能向上部分を資本的支出に分けて処理できます。内訳がないと区分の根拠が残らず、工事全体を資本的支出と指摘されるおそれがあります。
同じ工事でも、見積書の内訳の切り方で処理が変わります。発注前の見積書の段階から、初回無料で確認できます。
無料で相談する資本的支出になったら、何年で減価償却する?
資本的支出は原則として、元の資産と種類・耐用年数が同じ資産を新たに取得したものとして減価償却します。建物への資本的支出なら建物の耐用年数、建物附属設備への支出なら建物附属設備の耐用年数を使います。
償却を始めるのは工事が完了して使い始めた時点で、その年度は使った月数に応じて償却費を計算します。修繕費との違いは「その年度に全額が費用になるか、何年にも分かれるか」で、利益の出ている年度ほど税額への影響が大きくなります。
無料ツール資本的支出の減価償却費を定額法で計算する資産に計上した金額と耐用年数を入れると、毎年の償却費の目安を確認できます。計算する
資本的支出の金額が40万円未満であれば、青色申告の中小企業者等は少額減価償却資産の特例を使い、その年度に全額を費用にできる場合があります。40万円未満の基準は2026年4月1日以後の取得が対象で、2026年3月31日までの取得は30万円未満でした。年300万円までの上限と、従業員400人超の法人は対象外という条件があります。制度の改正点は少額減価償却資産の特例が40万円未満になった改正のポイントで整理しています。
無料ツール少額減価償却資産の特例(40万円未満)を計算する取得価額を入れて、特例で一括して費用にできるかを確認できます。計算する
借りている建物の内装工事は?
賃借している店舗・事務所に行った内装工事(造作)は、資本的支出と同じように資産に計上します。耐用年数は、建物の耐用年数や造作の種類・用途、賃借期間などを考えて合理的に見積もります。退去時に支払う原状回復費用は、修繕費の側の論点です。
税務調査で否認されないために、何を残せばよい?
この論点は、支出した時点で判断の根拠を残しておけるかどうかで結果が分かれます。工事が終わった後では、工事前の状態を確認できないためです。次の記録を工事のたびに残しておくと、決算でも税務調査でも説明しやすくなります。
- 見積書・請求書に、修理部分・交換部分・新設部分が分かる内訳を書いてもらう
- 施工前と施工後の写真を、日付が分かる形で残す(原状回復であることの記録になる)
- 定期的な修繕は、過去の実施時期と内容を一覧にしておく(おおむね3年周期の説明に使う)
- 発注時のメールや稟議書に、工事の目的(故障の復旧か、性能の向上か)を書いておく
- 固定資産台帳を更新し、対象資産の前期末の取得価額をすぐ確認できるようにする
- メールやネットで受け取った見積書・請求書は、電子データのまま保存する
「改修工事一式」の高額な修繕費は指摘を受けやすい
内訳のない一式の請求書で全額を修繕費にすると、資本的支出に当たる部分がないことを説明できません。否認されると修正申告が必要になり、過少申告加算税(原則10%、期限内申告税額と50万円のいずれか多い額を超える部分は15%)や延滞税がかかる場合があります。
北海道の雪や寒さに関わる工事はどう判定する?
積雪寒冷地では、雪害の補修、凍結による設備の故障、融雪設備の新設など、修繕費と資本的支出の判断が必要な支出が冬ごとに発生します。判定の基準は全国共通ですが、工事の種類ごとの考え方を押さえておくと、見積もりの段階で処理の見通しが立ちます。
札幌・北海道の場合
- 大雪で壊れた屋根・カーポート・フェンスを元どおりに直す費用は、原状回復として修繕費になります。災害で被害を受けた資産の補修で区分が難しい費用には、通達に災害の場合の区分の特例もあります。
- 凍結で破損した水道管や暖房配管の修理は修繕費です。配管ルートの変更や凍結防止設備の新設を伴う場合は、その部分が資本的支出になることがあります。
- ロードヒーティングや融雪槽の新設は資産の取得、既存設備の故障修理や同等品への部品交換は修繕費が基本です。
- 札幌市などに申告する償却資産(固定資産税)は、毎年1月31日が申告期限です。資本的支出として計上した外構や設備が申告の対象になる場合があります。免税点は課税標準額150万円で、令和9年度分(2027年1月1日の賦課期日)からは180万円になります。
賃貸物件の除雪・排雪費や、ロードヒーティングの工事代の扱いは、賃貸オーナーの除雪・排雪費用の経費と資産計上の考え方で詳しく整理しています。
決算前に修繕するときの注意点は?
修繕費は、修理が完了して引渡しを受けた年度の費用になるのが原則です。決算日までに工事が終わっていなければ、代金を先に支払っていても前払金として資産に計上し、完了した年度の費用にします。「決算前に発注した」だけでは、その年度の経費にはなりません。
形式基準は、条件に当てはまれば修繕費に「できる」という扱いです。赤字の年度などは、あえて資産に計上して翌年度以降の減価償却費とする選択も考えられます。一方、将来の大規模修繕に備えて引当金を計上しても、その繰入額は税務上の損金にはならず、実際に修繕した年度の費用になります。
- 工事の完了日と引渡し日を、完了報告書や検収の記録で確認する
- 決算をまたぐ工事は、年度ごとにかかった金額を施工業者に分けてもらう
- 修繕費・資本的支出・前払金の区分を、決算整理の前に固定資産台帳と照らし合わせる
よくある質問
個人事業主や不動産オーナーも同じ基準で判定しますか?
はい。所得税基本通達にも同じ趣旨の定めがあり、20万円未満・おおむね3年周期・60万円未満・おおむね10%以下の基準を使えます。個人の場合、10%基準の取得価額は前年12月31日時点の金額で判定します。
20万円未満なら、新品の備品を買っても修繕費にできますか?
できません。20万円基準は既存の資産の「修理・改良」が前提です。新しい備品の購入は資産の取得なので、10万円未満の少額資産、20万円未満の一括償却資産、青色申告の中小企業者等が使える40万円未満の特例の順に判定します。
中古で買った建物を使い始める前に改修しました。修繕費になりますか?
中古の建物や設備を取得して、事業に使うために行った改修の費用は、修繕費ではなく取得価額に含めるのが原則です。使い始めてから時間がたって行う修理とは扱いが異なります。
修繕費が否認された場合、何年前までさかのぼりますか?
税務署が更正できる期間は、原則として法定申告期限から5年です。偽りその他不正の行為がある場合は7年になります。過去の大きな修繕費を見直したいときは、当時の見積書と写真がそろっているかを先に確認します。
修繕費か資本的支出かを相談するときは、何を用意すればよいですか?
工事の見積書(内訳が分かるもの)、対象資産の取得時期と取得価額が分かる固定資産台帳、施工前の写真があれば判断を進められます。発注前であれば、内訳の切り方から一緒に検討できます。
まとめ
修繕費と資本的支出は、原状回復・維持管理か、価値や使用可能期間を高めるかという工事の性質で判断し、迷う部分は20万円未満・おおむね3年周期・60万円未満・おおむね10%以下の順に形式基準を当てはめます。金額の大きい工事ほど、発注前に内訳の切り方を決め、見積書・写真・周期の記録を残しておくことが、決算と税務調査の両方への備えになります。
札幌の公認会計士・税理士事務所
修繕費・資本的支出の判定のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)