
人材派遣業を開業するときは、労働者派遣事業の許可申請と並行して、税務の届出を期限内に出すことが欠かせません。最優先は開業届(1か月以内)、青色申告承認申請書(原則2か月以内)、給与支払事務所等の開設届出書(1か月以内)の3つで、源泉徴収と消費税の設計も開業時に決めておきます。
この記事の結論
「許可が下りてから税務の手続きを考えればよい」と後回しにすると、青色申告の権利を失ったり、源泉徴収の納付漏れが起きたりします。許可申請と税務の届出は別系統として、開業と同時に動かします。
- 税務届出の最優先は開業届(1か月)・青色申告承認申請(2か月)・給与支払事務所等の開設届(1か月)
- 許可の財産要件は決算書の数字で判断されるため、開業前から帳簿を正確に管理する
- 赤字になりやすい開業初期こそ、青色申告の赤字の繰越控除が効く
- 派遣料は課税・給与は不課税の構造のため、消費税は簡易課税やインボイス登録の時期まで設計する
- 賃上げ促進税制は、2026年4月1日以後に開始する事業年度から教育訓練費の上乗せがなくなった
開業時の税務届出一覧と期限は?
人材派遣業(労働者派遣事業)は厚生労働大臣の許可が必要な特別な事業ですが、税務の届出は他の事業と同じ体系で行います。厚生労働省への許可申請とは別系統で、税務署などに出す届出は次のとおりです。
| 届出書類 | 届出先 | 期限 | 備考 |
|---|---|---|---|
| 個人事業の開業届出書 | 税務署 | 開業の日から1か月以内 | 屋号付き口座の開設や融資の審査でも控えを使う |
| 青色申告承認申請書(個人) | 税務署 | 開業の日から2か月以内(1月15日以前の開業はその年の3月15日まで) | 65万円控除・赤字の繰越控除の入口 |
| 法人設立届出書 | 税務署(道税・市税の窓口にも別途届出) | 設立の日以後2か月以内 | 地方税(事業税・住民税)の届出も忘れずに |
| 青色申告承認申請書(法人) | 税務署 | 設立の日以後3か月を経過した日と、最初の事業年度終了の日のいずれか早い日の前日まで | 欠損金の10年繰越・少額減価償却資産の特例の入口 |
| 給与支払事務所等の開設届出書 | 税務署 | 開設の日(スタッフへの給与の支払を始める事務所を設けた日)から1か月以内 | 派遣スタッフを雇用した時点で必要 |
| 源泉所得税の納期の特例の承認に関する申請書 | 税務署 | 任意。提出した月の翌月末日までに通知がなければ、翌々月の納付分から適用 | 常時10人未満なら年2回の納付にできる |
| 消費税の届出(簡易課税制度選択届出書など) | 税務署 | 適用を受けようとする課税期間の初日の前日まで(事業を始めた課税期間は、その課税期間中) | 課税事業者の選択・簡易課税の選択をするとき |
| 適格請求書発行事業者の登録申請書 | 税務署 | 免税事業者は、提出日から15日以降の希望日を登録日として期中に登録できる(2029年9月30日を含む課税期間まで) | 事業者向けの派遣では登録が事実上求められる |
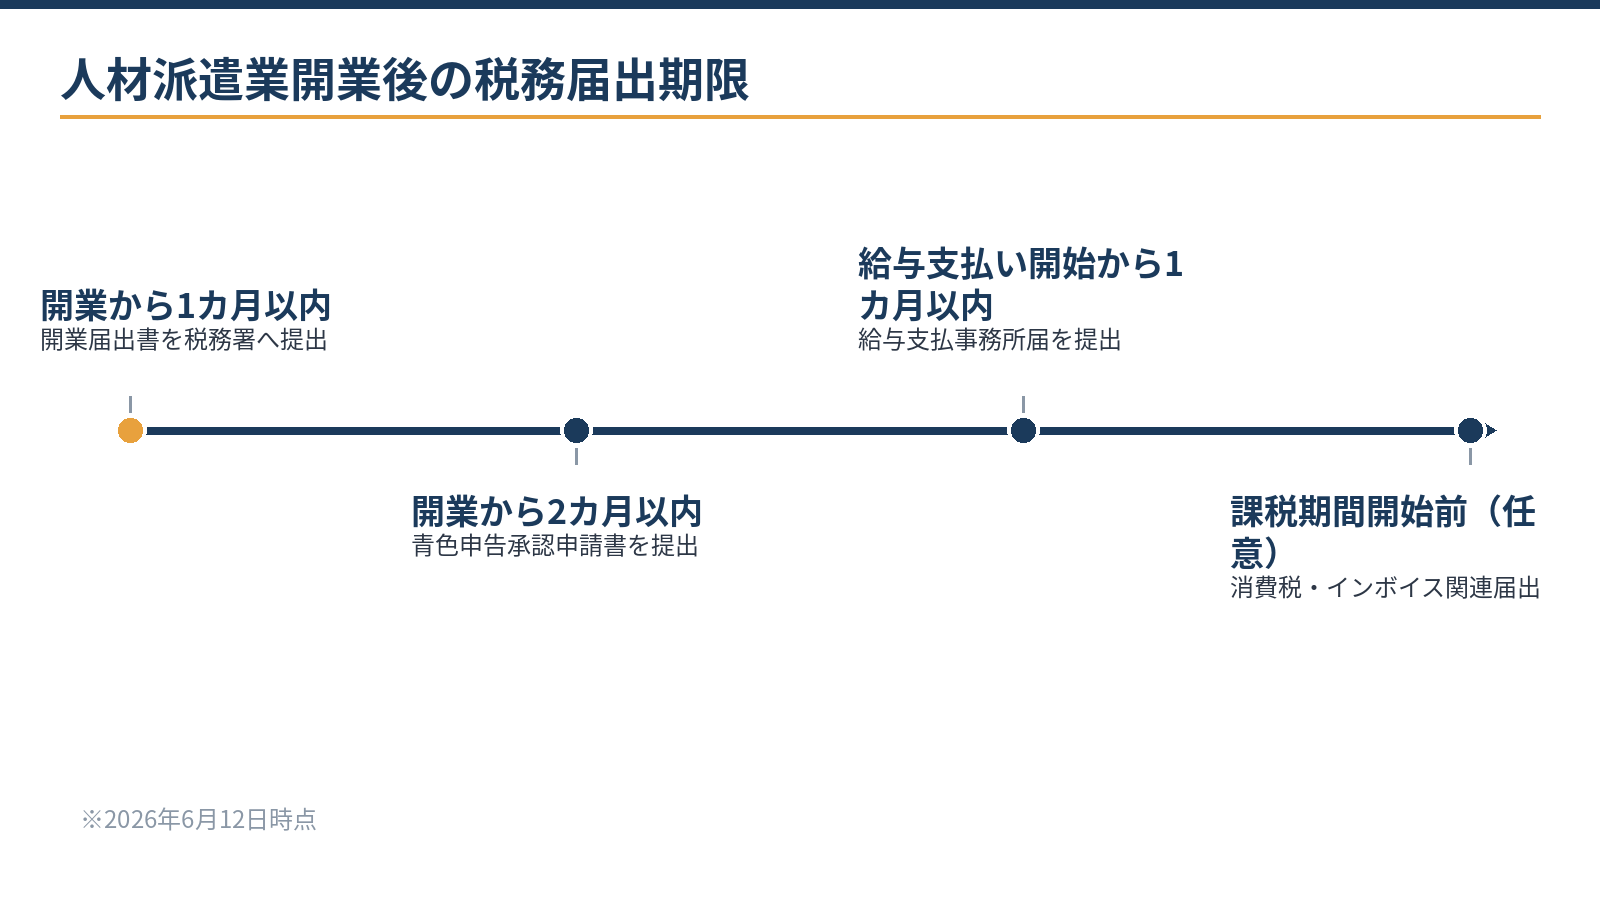
このうち開業届・青色申告承認申請書・給与支払事務所等の開設届出書の3つは、期限が短く、遅れると取り返しがつかない影響が出るものです。開業届と青色申告承認申請書は同時に出し、派遣スタッフの雇用を始める前に給与支払の体制を整えておきましょう。
札幌市内で開業・設立する場合
- 届出先の税務署は、個人は原則として住所地、法人は本店所在地で決まる。書面は2026年7月10日から札幌業務センターへ郵送する(e-Taxや窓口への持参は所轄の税務署)
- 特定創業支援等事業の証明(有効期限2027年3月31日)を受けて札幌市内で会社を設立すると、登録免許税が0.7%から0.35%に下がる(株式会社は最低15万円が7.5万円、合同会社は6万円が3万円)
- さっぽろ新規創業促進補助金(募集2026年4月1日〜2027年3月31日)は、株式会社75,000円・合同会社30,000円。設立から90日以内か2027年3月31日の早い日までに申請する
人材派遣業の許可要件と税務はどう関係する?
労働者派遣事業の許可(厚生労働大臣)は税務の届出とは別系統ですが、許可要件の中に財産要件(基準資産額・現金預金額)が含まれるため、会計・税務とは密接な関係があります。許可申請には直近の貸借対照表を使って財産要件を確認するため、開業前から会計帳簿を適切に管理し、財産状況を正確に把握できる体制が求められます。
要件の具体的な数値は厚生労働省が定めるもので、申請の窓口は事業所を管轄する都道府県労働局(道内の事業所なら北海道労働局)です。申請前に労働局で確認し、許可要件のチェックは許可申請と並行して専門家(社会保険労務士・行政書士等)に確認することを推奨します。許可を受けるまでは派遣事業を始められないため、開業日の設定にも影響します。
人材紹介(有料職業紹介)もあわせて行う場合は、別に有料職業紹介事業の許可が必要です。決算書の純資産や現金預金の額は許可の更新でも確認されるため、決算前に利益と資金の着地を試算しておくことが大切です。
青色申告の活用価値は?
人材派遣業は、売上(派遣料)から派遣スタッフへの給与・社会保険料・有給休暇のコストを差し引いたマージンが利益の源泉です。開業初期はマージン率が安定せず、赤字になるリスクがあります。
そのため、青色申告の「赤字の繰越控除」(個人3年・法人10年)は特に重要な特典です。個人の青色申告特別控除は、令和8年分まで最大65万円、令和9年分からは仕訳帳・総勘定元帳を電子帳簿保存法の要件で保存するなどの要件を満たすと75万円になります。
PC・通信機器・オフィス備品などは、少額減価償却資産の特例で取得した年に全額を経費にできます。2026年4月1日以後の取得分は対象が30万円未満から40万円未満に広がり、年300万円まで、2029年3月31日までの取得が対象です(従業員400人超の法人は対象外)。
無料ツール少額減価償却資産の特例を計算する40万円未満の備品を一括で経費にした場合の金額と、年300万円の枠の残りを確認できます。計算する
青色申告承認申請は期限(開業から2か月以内)を過ぎると初年度は白色となり、繰越控除が使えなくなります。開業届と同時に提出するのが鉄則です。法人の場合は、設立3か月経過日と第1期末の早い方の前日という独自の期限があるため、設立後すぐに動く必要があります。
開業前に支出した求人広告や事務所の準備などの費用は、開業費として資産に計上し、開業後の好きな年に経費にできます。赤字になりやすい初年度を避けて、利益が出た年に経費化する使い方もできます。
人材派遣業特有の税務3論点
論点1:源泉徴収の管理
派遣スタッフに支払う給与は源泉徴収の対象で、派遣スタッフが多数いる場合は源泉所得税の計算と納付を月次で管理する必要があります。納付は原則として翌月10日までです。常時10人未満なら納期の特例を申請すると、1〜6月分を7月10日、7〜12月分を翌年1月20日の年2回にまとめて納付できます。
派遣業では稼働するスタッフが増えると10人の基準を超えやすく、「常時」の判断と人数の数え方が重要です。特例の要件に当てはまらなくなったときは、その旨を届け出て毎月の納付に戻します。
論点2:消費税の課税区分
派遣先から受け取る派遣料は消費税の課税売上である一方、派遣スタッフへの給与は不課税で、仕入税額控除の対象外です。会社が負担する社会保険料も非課税のため控除できません。売上は課税でも主要なコストが控除できないため、原則課税では派遣料の大部分に対して消費税を納める計算になります。
一方、派遣スタッフに支給する通勤手当のうち通勤に通常必要と認められる部分は、給与と違って課税仕入れになります。給与と通勤手当を分けて記録しておくと、原則課税で計算するときに控除の漏れを防げます。
論点3:賃上げ促進税制との接点
人材派遣業は人件費の比率が非常に高いため、賃上げ促進税制の恩恵を受けやすい業種です。中小企業向けは、給与等の支給額が前年より1.5%以上増えれば増加額の15%、2.5%以上なら30%を税額控除できます。くるみん・えるぼし等の認定があれば5%上乗せされ、控除の上限は法人税額の20%で、控除しきれない分は5年繰り越せます。
対象は、法人は2024年4月1日から2027年3月31日までに開始する事業年度、個人は令和7〜9年分です。教育訓練費による上乗せは2026年3月31日までに開始する事業年度(個人は令和8年分)で終わっています。開業した期は比べる前年の給与がないため、2期目以降に向けて給与台帳を正確に整えておきます。
北海道で派遣事業を行うときの給与・社会保険
- 派遣スタッフの賃金には、派遣先の事業場がある地域の最低賃金が適用される。北海道最低賃金は2026年10月1日から1,131円(2025年10月4日からは1,075円)
- 短時間労働者の社会保険の賃金要件(月8.8万円)は2026年10月1日に撤廃。要件は週20時間以上・企業規模51人以上・学生でないことで、企業規模は2027年10月から36人以上に広がる
- 雇用保険料率(2026年4月1日〜2027年3月31日)は、一般の事業で13.5/1000(労働者5・事業主8.5)
制度の動きは人材派遣・人材紹介業の経営に役立つ情報でも整理しています。
消費税の設計:免税・課税・簡易課税をどう選ぶ?
人材派遣業の消費税設計は独特の注意が必要です。法人の設立1・2期目は、資本金1,000万円未満なら原則として消費税は免税です(特定期間の売上と給与がともに1,000万円を超える場合などの例外あり)。ただし、インボイス登録を行えば課税事業者になります。
派遣先が課税事業者(法人・個人事業主)の場合、インボイス未登録だと派遣先の仕入税額控除に影響します。未登録の派遣元への支払いは、派遣先では2026年10月1日〜2028年9月30日の間は70%しか控除できないため、事業者向け(BtoB)の派遣では登録が事実上求められます。
登録後の消費税申告では、簡易課税制度の第5種(サービス業・みなし仕入率50%)を選べます。簡易課税は基準期間の課税売上高が5,000万円以下の場合に使え、事前の届出と2年間の継続が必要です。主要なコストが控除できない給与である派遣業では、簡易課税が有利になりやすい構造です。
計算例:原則課税・簡易課税・特例の納税額の比較
例えば、派遣料の課税売上高が年4,000万円(税抜)、給与以外の課税仕入れが年400万円(税抜)の場合です(地方消費税を含む10%で概算)。
- 原則課税:売上の税額は4,000万円×10%=400万円、仕入れの税額は400万円×10%=40万円で、納税額は400万円−40万円=360万円
- 簡易課税(第5種):400万円×50%=200万円を控除し、納税額は400万円−200万円=200万円
- 2割特例(対象者のみ):400万円×20%=80万円
- 3割特例(個人・令和9・10年分の対象者のみ):400万円×30%=120万円
給与が控除の対象にならないため、原則課税では売上の税額のほとんどを納めることになります。
2割特例を使えるのは、法人は2026年9月30日を含む課税期間まで(3月決算法人は2027年3月期まで)、個人は令和8年分までです。個人には令和9・10年分の3割特例がありますが、法人に後継の特例はありません。どれを使えるかは開業時期と事業形態で決まるため、インボイス登録の時期とあわせて設計します。
無料ツール簡易課税・本則課税・2割特例を比較する売上と仕入れの金額を入れると、方式ごとの消費税の納税額を並べて比較できます。計算する
簡易課税と原則課税のどちらが有利か、インボイス登録をいつにするかは、派遣先の構成と売上の見込みで変わります。初回無料で試算できます。
無料で相談する最初の1年の記帳と資金管理はどうする?
派遣業は、スタッフへの給与を先に支払い、派遣料は月末締め翌月払いなどで後から入金される形が多く、稼働が増えるほど立て替える運転資金も増えます。黒字でも資金が足りなくなることがあるため、最初の1年は損益と資金の両方を月次で確認します。
- 派遣先ごとの締め日・支払日と、スタッフの給与の締め日・支払日を一覧にし、資金が不足する月を先に把握する
- 源泉所得税・住民税(特別徴収)・社会保険料・雇用保険料の預り金を科目で分け、毎月の納付と照合する
- 有給休暇の取得に伴う賃金や、会社負担の社会保険料を派遣料の見積りに入れておく
- 派遣料の請求書(インボイス)と派遣先ごとの売掛金の残高を、月次で照合する
- 許可の財産要件を意識して、決算月の現金預金と純資産の見込みを早めに試算する
自分でできる範囲と専門家の領域は?
開業届・青色申告承認申請書・給与支払事務所等の開設届出書は、書式に従って自力で提出できます。国税庁のホームページから書類が入手でき、e-Taxでの電子提出も可能です。
一方、法人形態の設計(資本金額・決算月・株主構成と消費税の免税期間の関係)、消費税の免税・課税・簡易課税の損得計算、賃上げ促進税制の要件確認と申告書の作成、派遣スタッフの年末調整は、専門家が適切に行う領域です。法人設立の段取りは法人設立の流れと期間で整理しています。
許可の更新は定期的に発生し、その都度、財産要件を貸借対照表で確認されます。設立当初から継続的な帳簿管理の体制を整えておくことが、更新手続きを円滑に進める近道です。当事務所は会計・税務顧問として、開業時の消費税設計から毎年の申告まで継続して支援しています。創業融資と合わせて動く場合は(日本政策金融公庫の創業融資)、事業計画の数値が許可申請の財産要件と整合しているかの確認も重要です。
相談の前に整理しておくこと
- 開業(予定)日と、個人・法人のどちらで始めるか
- 事業計画と収支の見通し(派遣スタッフの採用予定数、派遣料と給与の単価、年商の見込み)
- 開業資金と自己資金の額、創業融資を使うかどうか
- 主な派遣先が事業者か、インボイスの登録を求められているか
- 許可申請のスケジュールと財産要件の確認状況
- 会計ソフト・記帳の体制、屋号・事業用口座の準備
よくある質問
派遣スタッフのアルバイトも源泉徴収の対象ですか?
給与として支払う場合は対象です。扶養控除等申告書を出している人(甲欄)は、2026年中に支払う給与なら、社会保険料等を差し引いた後の月額が88,000円未満で税額が0円になりますが、申告書を出していない人(乙欄)は少額でも源泉徴収が必要です。日々雇い入れる人は日額表の丙欄で計算します。2027年1月1日以後の支払は令和9年分の源泉徴収税額表で確認し、年末調整と源泉徴収票の作成・交付も行います。
人材紹介業と派遣業を兼業する場合、税務は変わりますか?
人材紹介(有料職業紹介)の紹介手数料も、派遣料と同じく消費税の課税売上で、簡易課税ではどちらもサービス業(第5種)です。違いは収益を計上する時期で、派遣料は日々の役務の提供に応じて、紹介手数料は契約で定めた成功の時点(入社などの就業の確定)が基本です。早期退職時の返金規定がある場合はその処理も決め、勘定科目を分けて事業ごとの採算を把握しましょう。
許可更新時に税理士の関与は必要ですか?
許可更新の申請書類には、財産要件を確認するための貸借対照表が含まれます。自社の帳簿で正確な貸借対照表が作成できていれば必須ではありませんが、税理士が関与していることで帳簿の信頼性が担保されるという実務上のメリットがあります。特に開業間もない時期は、記帳の正確性を顧問税理士に確認することを推奨します。
個人事業と法人のどちらで開業すべきですか?
派遣先との取引や許可の財産要件を考えて、最初から法人で始める方も多い業種です。法人は役員1人でも社会保険の強制適用事業所になり、赤字でも法人住民税の均等割がかかる一方、設立から原則2期は消費税が免税で、欠損金は10年繰り越せます。所得の見込みと手続きの負担を比べて決めましょう。
まとめ
人材派遣業の税務届出の最優先は、開業届(1か月)・青色申告承認申請(2か月)・給与支払事務所等の開設届(1か月)です。許可要件(財産要件)のチェックと税務の届出は別系統として開業と同時に動かし、赤字になりやすい初期に備えて、青色申告承認申請書を期限内に出しましょう。派遣料が課税で給与が不課税という構造を踏まえ、消費税は簡易課税とインボイス登録の時期まで含めて設計します。
札幌の公認会計士・税理士事務所
人材派遣業の開業・税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁 タックスアンサー No.2505 源泉所得税の納付期限と納期の特例
- 国税庁 タックスアンサー No.6505 簡易課税制度
- 北海道労働局「北海道の最低賃金」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)