
中小企業の税制優遇は、軽減税率15%、少額減価償却資産の特例、賃上げ促進税制、投資促進税制、経営強化税制、欠損金の繰越控除・繰戻し還付、固定資産税の特例の7つをまず押さえます。多くは自動では効かず、投資は「買う前」の手続き、賃上げは「期中の集計」で効果に差がつきます。
この記事の結論
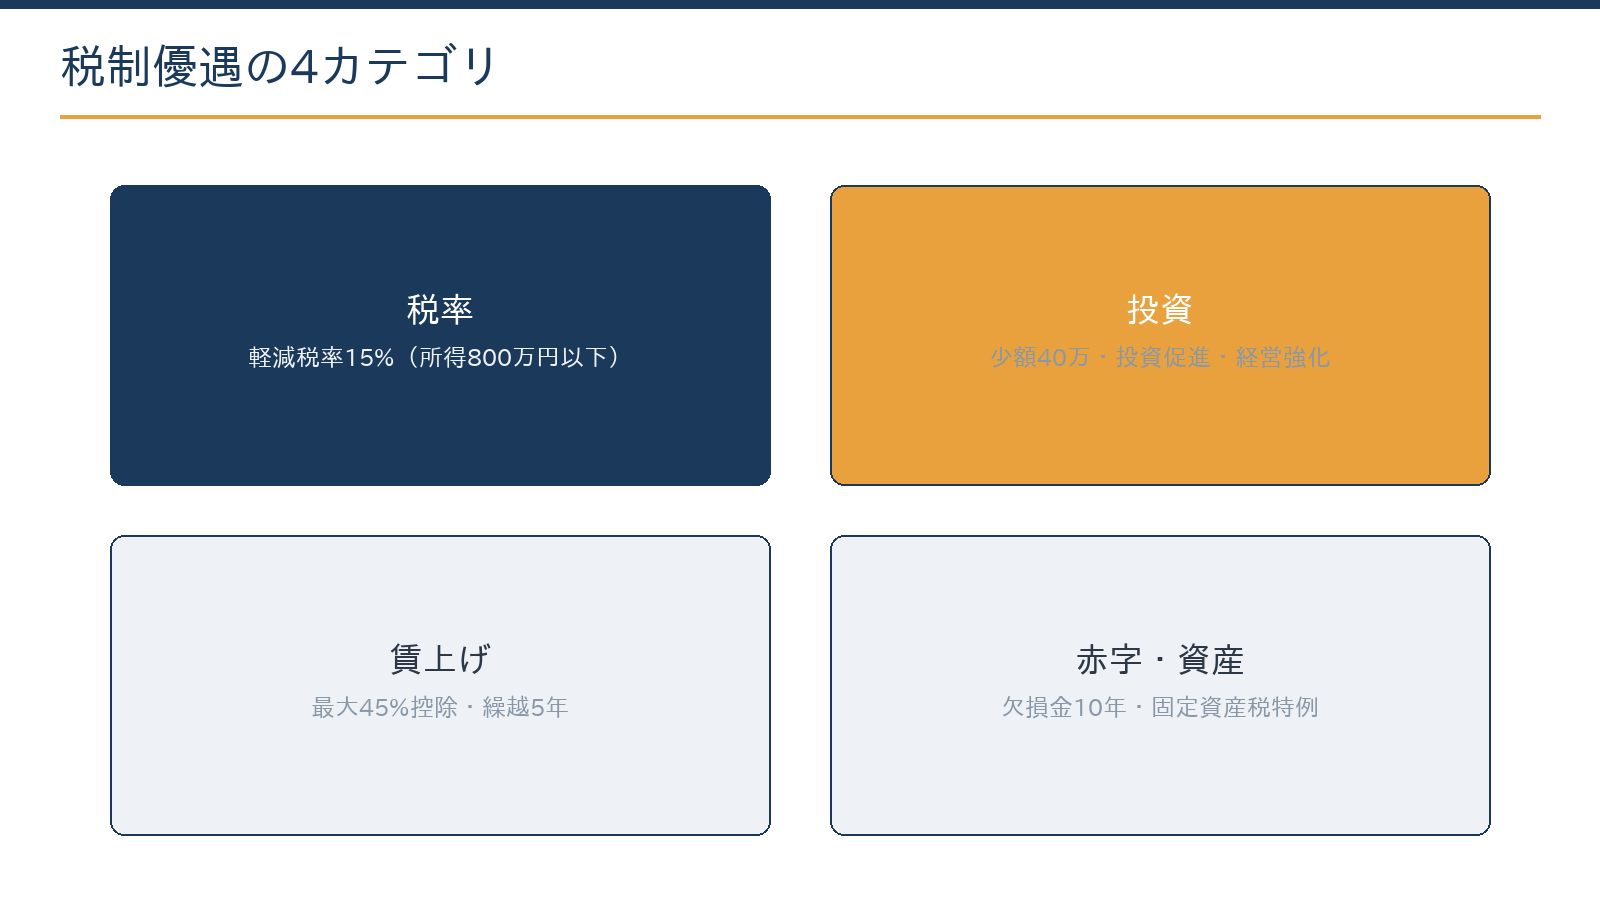
中小企業の税制優遇は「税率・投資・賃上げ・赤字と資産」の4つのカテゴリ、7つの制度で整理できます。毎年の改正で中身が動くため、決算の2〜3か月前に使える制度を棚卸しする習慣が、適用漏れを防ぐいちばんの方法です。
- 投資系(②④⑤⑦)は「買う前」が勝負。計画の認定や証明書の取得→発注の順番を守る
- 少額減価償却資産の特例は、2026年4月1日以後の取得から40万円未満に拡充(年300万円まで)
- 賃上げ促進税制は集計の精度と期中のモニタリングで差がつく。教育訓練費の上乗せは2026年4月1日以後に開始する事業年度から使えない
- 青色申告の継続が、欠損金の繰越など多くの優遇の土台になる
- 軽減税率15%・経営強化税制・投資促進税制・中小企業向け賃上げ税制は2027年3月31日が期限で、延長は決まっていない
7つの優遇の全体マップ
中小企業向けの税制優遇は数が多く、毎年の改正で中身も動くため、「使えるのに知らなかった」が起きやすい分野です。最初に、効き方の違う4つのカテゴリに分けて全体を見渡しておくと、自社に関係する制度を絞り込みやすくなります。
| 制度 | 効き方 | 適用のツボ |
|---|---|---|
| ① 軽減税率15% | 中小法人の年800万円以下の所得にかかる法人税率が15%(本則19%) | 2027年3月31日までに開始する事業年度が対象(所得10億円超の年度は17%)。延長は未決定 |
| ② 少額減価償却資産の特例 | 2026年4月1日以後に取得した40万円未満の資産を、その期に全額経費にできる(2026年3月31日までの取得は30万円未満) | 年300万円が上限。青色申告が前提。従業員400人超の法人は対象外。2029年3月31日までの取得が対象 |
| ③ 賃上げ促進税制(中小企業向け) | 給与等の支給額が前年度比1.5%以上増えると増加額の15%、2.5%以上で30%を税額控除。くるみん・えるぼし認定等で5%上乗せ | 上限は法人税額の20%、控除しきれない分は5年繰越。2027年3月31日までに開始する事業年度が対象。決算前に給与の実績を集計 |
| ④ 中小企業投資促進税制 | 一定の機械装置等の取得で特別償却30%か税額控除7% | 2027年3月31日までの取得等が対象。対象設備・金額要件と、税額控除を選べる法人の範囲を事前に確認 |
| ⑤ 中小企業経営強化税制 | 認定を受けた経営力向上計画に基づく設備で、即時償却か税額控除10%(資本金3,000万円超の法人は7%) | 取得「前」の計画認定が原則。順番厳守。2027年3月31日までの取得・事業供用が対象。工具・器具備品は2026年4月1日以後の取得から40万円以上 |
| ⑥ 欠損金の繰越控除・繰戻し還付 | 赤字を10年繰り越して将来の所得と相殺(中小法人等は所得の全額まで)、または前期に納めた法人税の還付 | 青色申告の継続が条件。2018年4月1日前に開始した事業年度の欠損金は9年 |
| ⑦ 固定資産税の特例 | 先端設備等導入計画に基づく一定の設備投資で、設備にかかる固定資産税が軽減 | 設備を置く市町村の認定を取得前に受ける。償却資産の申告で適用を受ける |
2026年度(令和8年度)の改正では、少額減価償却資産の特例が40万円未満に広がりました。一方、賃上げ促進税制は全法人向けの措置が2026年3月31日で廃止され、中小企業向けの措置が中心になっています。改正の全体像と適用時期は、2026年度税制改正のポイントで整理しています。
「税率・赤字」の優遇:①⑥は自動では効かない
軽減税率15%は、資本金1億円以下の法人など中小法人であれば申告するだけで適用されますが、効果を高めるには利益計画の工夫が関わってきます。たとえば役員報酬や決算賞与で課税所得を800万円前後に調整できる会社は、税率の段差を意識した設計を検討できます。
ただし、役員報酬は期首から3か月以内に改定するのが原則(定期同額給与)で、期の途中に利益を見て増減させると、損金にならない部分が出ます。調整の手段は期首の報酬設計と、従業員への決算賞与が中心です。従業員の決算賞与は、期末までに各人へ支給額を通知し、期末の翌日から1か月以内に支払うなどの要件を満たせば、その期の損金にできます。
欠損金の繰越控除と繰戻し還付
欠損金の繰越控除は青色申告の継続が前提で、申請の期限を逃して白色申告になった期の赤字は繰り越せません。新しく設立した法人の青色申告の承認申請は、設立の日以後3か月を経過した日と、最初の事業年度終了の日のうち、いずれか早い日の前日までです(設立1期目の届出と税務の進め方も参照)。
前期が黒字で当期が赤字の場合は、繰戻し還付(前期に納めた法人税の還付)という選択肢もあり、資金繰りが厳しい局面では検討の価値があります。前期・当期とも青色申告であることが条件で、当期の確定申告書と同時に還付請求書を出します。還付されるのは法人税で、法人住民税や事業税は戻らない点に注意が必要です。
札幌市内の法人は、地方税と新しい防衛特別法人税も確認
- 軽減税率15%は国の法人税の話です。法人事業税(北海道)は、所得400万円以下3.5%、800万円以下5.3%、800万円超7.0%と段階があります。外形標準課税の対象外の法人で、2020年4月1日以後に開始する事業年度の税率です。
- 法人市民税(札幌市)の法人税割は6.0%(資本金1億円以下かつ法人税額1,000万円以下)、法人道民税は1.0%(同)です。
- 均等割は赤字でもかかり、資本金等1,000万円以下・従業者50人以下の法人は北海道2万円と札幌市5万円の年7万円です。
- 2026年4月1日以後に開始する事業年度から防衛特別法人税が始まります。(基準法人税額−500万円)×4%で、税額が0円でも申告が必要です。
「投資」の優遇:②④⑤は順番が重要
設備投資系の優遇でよく見られる失敗は、「買ってから調べる」ことです。経営強化税制は原則として取得前に経営力向上計画の認定を受ける必要があり、投資促進税制も対象の設備かどうかの確認が先になります。設備の種類によっては、工業会などの証明書や経済産業局の確認書をそろえる段取りも必要です。
少額減価償却資産の特例(②)は事後の申告対応でも使える一方、それ以外は「見積もり段階で税理士に共有→適用ルートを決めてから発注」という進め方が基本です。投資促進税制の税額控除を選べるのは資本金が一定額以下の法人などに限られ、税額控除には法人税額に対する上限もあるため、どちらを選べるかも事前に確かめます。
無料ツール少額減価償却資産の特例を判定する取得日と金額から、40万円未満の特例を使えるか、年300万円の枠の残りを確認できます。計算する
同じ1,000万円の機械でも、使う制度によって初年度の経費化額が数百万円単位で変わることがあります。下の計算例は、制度ごとの違いを単純化して比べたものです。
計算例:1,000万円の機械を期首に取得した場合の初年度
例えば、耐用年数10年の機械(定率法の償却率20%)を期首に1,000万円で取得し、12か月使った場合の比較です(仮の条件。実際は対象設備の要件を満たすかの確認が必要です)。
- 通常の減価償却のみ:1,000万円×20%=200万円
- 投資促進税制の特別償却30%:1,000万円×30%=300万円を上乗せし、200万円+300万円=500万円
- 経営強化税制の即時償却:1,000万円の全額
- 税額控除を選ぶ場合:投資促進税制は1,000万円×7%=70万円、経営強化税制は1,000万円×10%=100万円を法人税額から差し引く(法人税額に対する上限あり)
特別償却や即時償却は、翌期以後の減価償却費が減るため、税負担を先に延ばす効果です。税額控除は税額そのものを減らします。どちらが有利かは、当期と翌期以後の利益の見込みで判断します。
補助金と併用する場合は、圧縮記帳との関係も絡みます。圧縮記帳をすると、特別償却や税額控除の計算の基礎になる取得価額が圧縮後の金額になるため、補助金の申請・交付の時期とあわせて設計します(製造業の開業手続きと設備投資の税務参照)。投資計画は、制度をまとめて設計することをおすすめします。
⑦固定資産税の特例と償却資産の申告
固定資産税の特例は、中小企業等経営強化法の先端設備等導入計画を、設備を置く市町村に申請し、認定を受けてから設備を取得するのが前提です。対象の設備や軽減の内容は、国の要件と市町村の計画で決まるため、取得前に窓口で確認します。特例は、毎年1月31日まで(休日は翌開庁日)に出す償却資産の申告で適用を受けます。
少額減価償却資産の特例で全額を経費にした資産も、償却資産の申告の対象に残ります。札幌市の償却資産の免税点は、令和9年度分(2027年1月1日の賦課期日)から150万円が180万円に引き上げられます。特例の詳しい判定は少額減価償却資産の特例が40万円未満にで解説しています。
「賃上げ」の優遇:③は集計の精度で差がつく
中小企業向けの賃上げ促進税制は、雇用者全体の給与等の支給額が前年度比1.5%以上増えると増加額の15%、2.5%以上で30%の税額控除が受けられる制度です。くるみん・えるぼし認定などがあれば5%が上乗せされます。控除は法人税額の20%が上限で、控除しきれない分は5年間繰り越せます。
教育訓練費の上乗せは終了しています
改正前に使えた教育訓練費の増加による上乗せは、2026年3月31日までに開始する事業年度で終わりました。2026年4月1日以後に開始する事業年度(3月決算法人なら2027年3月期)からは使えないため、改正前の「最大45%」を前提にした試算は見直しが必要です。個人事業主は令和8年分まで上乗せが残ります。
ポイントは集計の正確さです。対象となる給与の範囲(役員や役員の親族などは除く)、前期との比較の方法――ここを決算後に慌てて集計すると、漏れや誤りが出る場合があります。
計算例:給与等が3%増えた中小法人の控除額
例えば、2026年4月1日以後に開始する事業年度で、前期の給与等の支給額が5,000万円、当期が5,150万円、当期の法人税額が200万円の中小法人の場合です(くるみん等の認定なし)。
- 増加額:5,150万円−5,000万円=150万円
- 増加率:150万円÷5,000万円=3%(2.5%以上なので控除率は30%)
- 控除の計算額:150万円×30%=45万円
- 当期の上限:200万円×20%=40万円
- 翌期以後に繰り越す額:45万円−40万円=5万円
給与データをクラウドで持ち、期中から増加率をモニタリングしておくと、「あと少しで2.5%に届く」ような年に、決算賞与で要件を満たすといった打ち手も検討しやすくなります。北海道の最低賃金は2026年10月1日から1,131円に上がっており、時給の見直しで給与の総額が増える会社は、要件に届くかを早めに確かめておきましょう。
決算前チェックの習慣化
優遇の多くは「決算が締まってからでは間に合わない」制度です。実務では、決算月の2〜3か月前に次の項目を並べ、使える優遇を棚卸しすることが望まれます。
- 利益の着地見込み(800万円の段差、欠損金の残り、繰戻し還付の可否)
- 当期の投資の実績と、期末までに取得・事業供用する予定の設備
- 少額減価償却資産の年300万円の枠の使い方
- 当期の給与等の支給額の増加率と、対象外の給与の除き方
- 来期の投資計画と、経営力向上計画・先端設備等導入計画の申請のスケジュール
- 青色申告の承認を受けているか、要件の証明書類がそろっているか
2027年3月31日が期限の制度に注意
中小法人の軽減税率15%、交際費の定額控除800万円、経営強化税制、投資促進税制、中小企業向けの賃上げ促進税制は、いずれも2027年3月31日が期限です。延長されるかは令和9年度の税制改正で決まるため、決まるまでは期限どおりの前提で投資や賃上げの時期を検討します。
この記事で分かるのは、制度の全体像までです。自社が要件を満たすかの判定、複数の制度の選択(特別償却か税額控除か等)、計画認定の段取りは、決算の数字を見ながら専門家と一緒に決めることをおすすめします。自社の経理の状態は経理・決算セルフチェックで事前に確かめておくと、相談したい点を絞り込めます。
決算3か月前から始める適用ルートの設計手順
設備投資と賃上げの優遇は、発注や支給の時期を少し動かすだけで、使える制度が変わることがあります。決算の3か月前に検討を始める場合の、一般的な段取りは次のとおりです。
- 投資と賃上げの予定を一覧にする設備ごとの見積額・発注予定日・設置場所と、給与改定や決算賞与の予定を書き出します。
- 制度の要件と突き合わせる設備の種類・金額・取得時期を、各制度の要件と照らし合わせ、使える候補を絞ります。
- 認定と証明書のスケジュールを決める経営力向上計画や先端設備等導入計画の申請、工業会などの証明書の取得にかかる期間から逆算し、発注の時期を決めます。認定を先に受けることが前提です。
- 特別償却か税額控除かを判定する当期と翌期以後の利益の見込み、税額控除の上限をもとに有利な方を選びます。
- 申告で適用し、書類を保存する申告書に明細書を添付し、認定書・証明書・給与の集計資料を保存します。
当事務所は税務顧問にとどまらず、決算前の検討会を顧問業務に組み込んで支援しています。投資リストと各制度の要件の突き合わせはAIで下準備を効率化し、計画認定のスケジュールや特別償却・税額控除の有利判定は有資格者が担当します。
どの制度を使えるか、特別償却と税額控除のどちらが有利かは、投資の内容と利益の見込みで変わります。投資の予定をお持ちいただければ、初回無料で確認できます。
無料で相談するよくある質問
特別償却と税額控除はどちらが得ですか?
特別償却は課税の繰り延べ、税額控除は税額そのものの減少です。長期で見ると税額控除が有利になりやすい一方、当期の資金繰りを重視するなら特別償却という選択もあります。当期の利益が少なく税額控除の上限に引っかかる場合など、利益の水準と資金計画で決める論点です。
優遇を使うと税務調査で不利になりませんか?
適法な制度の適用そのものが、調査で不利に扱われるものではないと考えられています。重要なのは、要件を満たしていることの証拠(計画の認定書、工業会などの証明書、給与の集計資料、対象設備の契約書・納品書等)を保存しておくことです。
赤字の年でも関係ある制度はありますか?
あります。欠損金の繰越(10年)と繰戻し還付は、赤字の年こそ出番です。賃上げ促進税制も、控除しきれない分を5年間繰り越せるため、赤字の年の賃上げが黒字になった後に効く設計になっています。一方、法人住民税の均等割は赤字でもかかるため、納税資金の準備は必要です。
個人事業主でも使える制度はありますか?
使える制度はあります。少額減価償却資産の特例は青色申告の個人事業主も対象で、賃上げ促進税制は令和7〜9年分が対象です。投資促進税制・経営強化税制も個人事業主が使えます。軽減税率15%と欠損金の繰越控除は法人の制度ですが、個人の青色申告者にも赤字(純損失)を翌年以後に繰り越す制度があります。
相談には何を用意すればよいですか?
直近の決算書・申告書と、当期の投資と賃上げの予定メモをご用意ください。設備の見積書と、給与台帳の前期・当期の比較があれば、使える制度の当たりを早くつけられます。
まとめ
中小企業の税制優遇は、税率・投資・賃上げ・赤字と資産の4カテゴリ、7制度でまず押さえます。投資系は認定・証明→発注の順番を守り、賃上げ税制は教育訓練費の上乗せが終わった点を踏まえて期中から集計します。青色申告の継続を土台に、2027年3月31日が期限の制度も意識しながら、決算の2〜3か月前の棚卸しを習慣にしましょう。
札幌の公認会計士・税理士事務所
税制優遇の棚卸し・適用設計のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)