
日本政策金融公庫の創業融資は、「新規開業・スタートアップ支援資金」(融資限度額7,200万円)が中心です。申込みから入金までは1〜1.5か月が目安で、結果を左右するのは、面談で売上計画の根拠と自己資金の貯まり方を自分の言葉で説明できるかどうかです。
この記事の結論
創業融資は、設備や店舗の支払期日から逆算して2か月前には準備を始め、売上計画を「式と根拠」で説明できる状態で面談に臨むのが基本です。
- 対象は開業前から事業開始後おおむね7年以内の方、融資限度額は7,200万円
- 自己資金は審査の重要な要素で、創業資金に占める割合は平均2割程度(公庫のよくある質問)
- 流れは申込み→面談→審査→契約・入金で、目安は1〜1.5か月
- 面談では、経験と事業のつながり・売上計画の根拠・資金使途・返済能力が見られる
- 札幌市内で創業するなら、特定創業支援等事業で公庫の利率引下げや登録免許税の軽減を受けられる
「新規開業・スタートアップ支援資金」とは?対象・限度額・返済期間
創業時の資金調達で最初に検討したいのが、日本政策金融公庫(公庫)の創業融資です。民間の銀行が実績のない創業者に貸しにくいのに対し、公庫は創業支援を政策的な役割として担っているためです。従来の「新創業融資制度」は廃止され、現在は「新規開業・スタートアップ支援資金」が創業者向けの中心メニューになっています。
| 項目 | 内容 |
|---|---|
| 対象 | 新たに事業を始める方、事業開始後おおむね7年以内の方 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金は20年以内、運転資金は10年以内(いずれも据置期間は5年以内) |
| 担保・保証人 | 税務申告を2期終えていない方などは、原則として無担保・無保証人で利用できる |
| 利率 | 資金の使いみちや条件で異なる。創業融資の利率を0.65%(雇用の拡大を伴う場合は0.9%)引き下げる措置が案内されている |
| 経営者保証 | 経営者保証を免除する特例は、利率の上乗せなしで利用できる |
制度の名称や利率の条件は見直されることがあるため、申込みの前に公庫のサイトで最新の内容を確認してください。公庫以外の融資や補助金を含めた資金調達の全体像は「融資・資金調達ガイド」で整理しています。
自己資金はいくら必要?目安と通帳の見られ方
公庫の創業融資の「よくある質問」では、自己資金は審査の重要な要素とされ、創業資金に占める自己資金の割合は平均2割程度と案内されています。自己資金が少ないほど、これまでの経験や売上計画の根拠、資金使途の説得力で補う説明が必要になります。
計算例:自己資金200万円の場合の資金計画の目安
例えば、自己資金が200万円で、創業資金に占める自己資金の割合を平均と同じ2割程度とする場合です(目安の試算)。
- 創業資金総額の目安:200万円÷20%=1,000万円
- 借入の想定額:1,000万円−200万円=800万円
あくまで目安で、審査では自己資金の額だけでなく、計画の妥当性や資金の使いみちも重視されます。
借入額を大きく設定すると、返済計画の実現可能性を問われることがあります。初期投資を絞った計画から始める判断も選択肢の一つです。借入額と自己資金のバランスは、計画の段階で詰めておくと安心です。資金計画の立て方は「創業時の資金計画と日本政策金融公庫の融資」も参考にしてください。
自己資金の「出どころ」と通帳の見せ方
自己資金は金額だけでなく、貯まり方が確認される場合があります。毎月の給与から積み上がった通帳の流れは、計画性を示す材料になり得ます。一方、面談の直前にまとまった入金がある「見せ金」は、評価を下げる要因になり得ます。
親族からの援助を自己資金に含める場合は、贈与であることと出どころを説明できるようにしておきます。直前に大きな入金がある場合も、通帳の動きを説明できる資料をそろえておくことが大切です。
親からの援助は贈与税にも注意
親などから開業資金の援助を受ける場合、1年間にもらった額が贈与税の基礎控除110万円を超えると、贈与税の申告が必要になることがあります。援助の方法(贈与か借入か)と金額は、融資の申込み前に決めておきましょう。
申込みから入金までの流れは?目安は1〜1.5か月
申込みから入金までの標準的な期間は、1〜1.5か月が目安です。店舗の契約や設備の支払期日が決まっている場合は、そこから逆算して2か月前には準備を始めることをおすすめします。
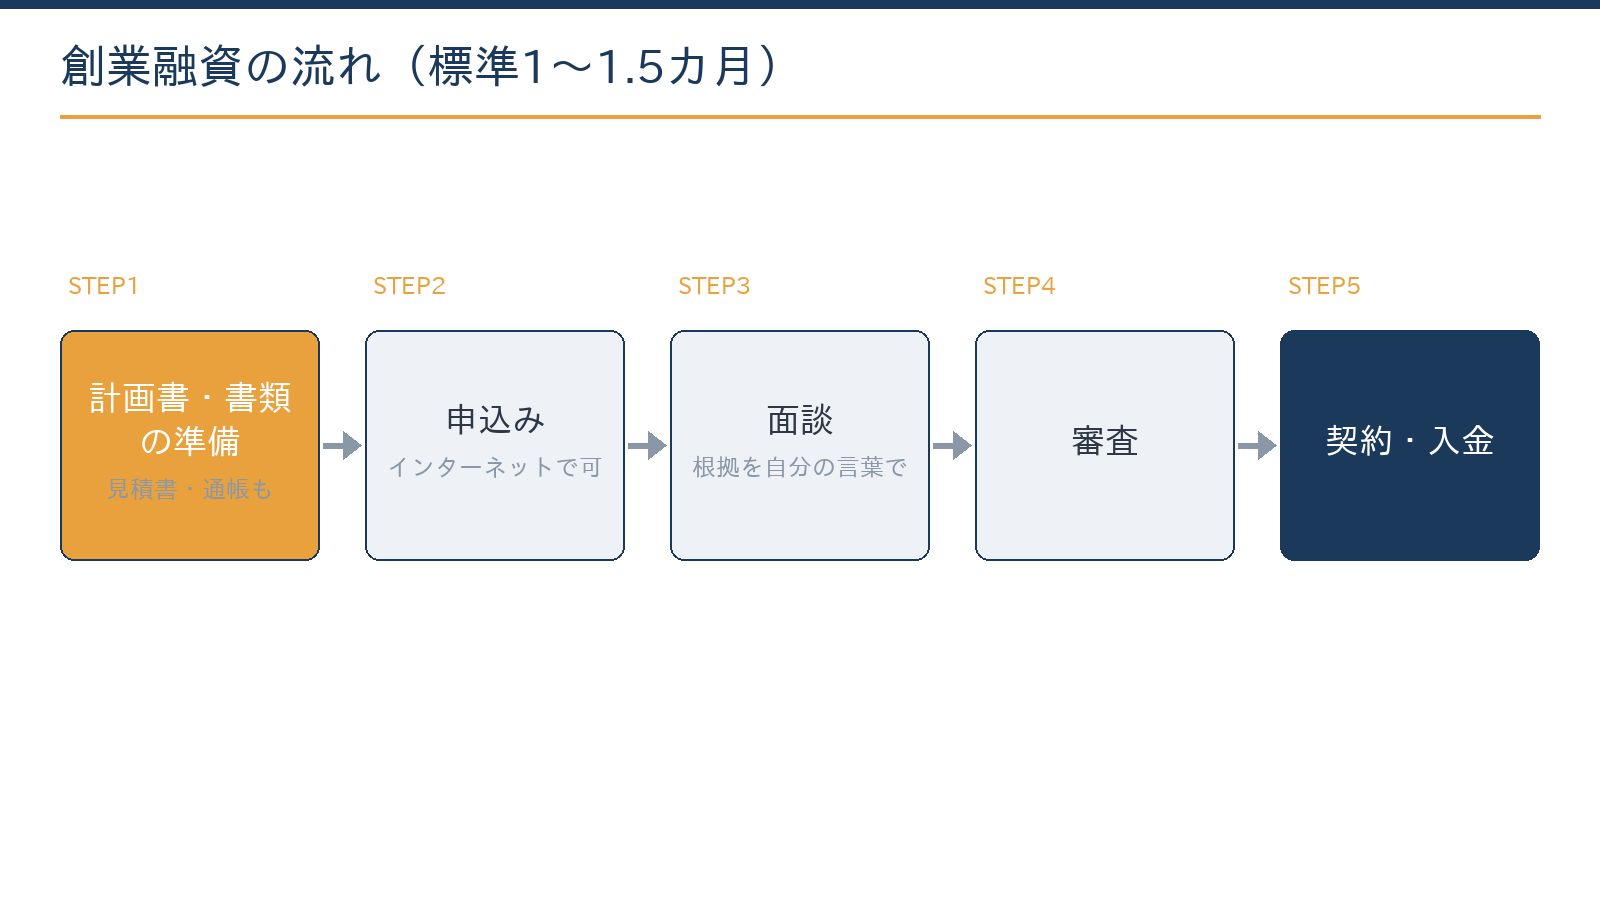
- 創業計画書と必要書類を準備する事業の内容、経験、売上・利益の計画、資金の使いみちと調達方法をまとめ、見積書などの裏づけ資料をそろえます。
- インターネットで申し込む公庫のサイトから申し込み、創業計画書などを提出します。
- 面談を受ける支店の窓口か非対面で、計画書に沿って担当者の質問に答えます。
- 審査を待つ面談の内容と提出書類をもとに審査が行われ、追加の資料を求められることもあります。
- 契約と入金融資が決まったら契約の手続きを行い、指定の口座に入金されます。
窓口になるのは、事業所の所在地に応じた公庫の支店です。札幌市内で創業する場合も、事業所の場所によって担当の支店が決まります。会社を設立してから申し込む場合は、設立の手続きにかかる日数も逆算に入れておきます。設立の手順は「株式会社設立の流れと必要日数」で確認できます。
面談で見られるポイントは?
面談は「尋問」ではなく、計画の実現性を一緒に確認する場です。とはいえ、売上計画を「なんとなく」で答えると評価が厳しくなることがあります。見られる点と準備のしかたは次のとおりです。
| 見られる点 | 準備のしかた |
|---|---|
| 経験と事業の一貫性 | これまでの職歴と、創業する事業のつながりを言葉にする |
| 自己資金の蓄積過程 | 通帳でコツコツ貯めた形跡を示せるようにする(直前の見せ金は逆効果) |
| 売上計画の根拠 | 客数×単価×稼働日など、根拠の式で説明できるようにする |
| 資金使途の妥当性 | 見積書をそろえ、何にいくら使うかをはっきりさせる |
| 返済能力 | 利益計画から返済の原資が出ることを数字で示す |
| 信用情報 | 個人の借入や支払の遅れは、事前に整理しておく |
返済能力は、「利益から毎月の返済を払えるか」で見られます。返済の原資は、おおむね税引後の利益に減価償却費(現金が出ていかない費用)を足した額で考えます。
計算例:800万円を7年で返す場合に必要な返済原資
例えば、800万円を元金均等で7年(84回)かけて返す場合です(仮の条件。利息は別にかかります)。
- 1年あたりの元金の返済:800万円÷7年=約114万円
- 毎月の元金の返済:800万円÷84=約95,238円
税引後の利益と減価償却費の合計が年に約114万円を下回る計画だと、利息を含めた返済が苦しくなります。計画の利益と返済額が合っているかを、面談の前に確かめておきます。
準備の進め方と専門家の使いどころ
創業計画書の様式を埋めること自体は、自分で行うこともできます。専門家が役立つのは、様式の記入そのものより、計画の中身を固める次のような場面です。
- 売上・利益計画の根拠づくり(業種ごとの妥当な数字の幅の確認)
- 資金繰り表の作成(返済の原資が出るかの見える化)
- 面談の想定問答の準備
- 融資後の経理体制づくりまで含めた設計
具体例:飲食店で創業する場合の準備の進め方(想定)
- 商圏の情報(人通り、競合店、家賃の水準)を整理し、出店場所を選んだ理由を文章にする
- 売上計画を「席数×満席率×回転数×客単価×営業日数」の式で作り、数字ごとに裏づけを添える
- 内装・厨房設備の見積書をそろえ、設備資金と運転資金に分ける
- 資金繰り表で、開業直後の赤字の期間も手元資金が足りるかを確かめる
- 想定問答を声に出して練習し、計画書の数字を見ずに答えられるようにする
当事務所では、創業融資の計画づくりから面談の想定問答、融資後の経理・税務まで一体で支援しています。事業計画の文章化はAI(Claude)で効率化し、数値計画の妥当性は公認会計士・税理士が検証する体制です。ご依頼から完了までの段取りは「創業融資サポートの依頼から完了までの流れ」をご覧ください。
借入額と自己資金のバランスや売上計画の根拠は、業種と開業時期で変わります。設備の支払期日が決まる前に、初回無料でご相談いただけます。
無料で相談する売上計画の「根拠式」はどう作る?業種別の例
面談で差がつきやすいのが売上計画の根拠です。業種ごとに「式」で示せる形にしておくと、担当者が数字を一つずつ確かめられます。
| 業種 | 根拠の式 | 添えたい裏づけの例 |
|---|---|---|
| 飲食店 | 席数×満席率×回転数×客単価×営業日数 | 前職での実績、商圏の人通り、近隣の競合店 |
| 小売・EC | 来店客数(またはアクセス数)×購入率×客単価 | 立地や広告の計画、試験販売の結果 |
| 受託型(建設・IT・士業) | 月の案件数×平均単価×稼働率 | すでに内定している受注、前職からの取引の見込み |
計算例:飲食店の月の売上を式で示す
例えば、席数20、満席率60%、1日の回転数2、客単価3,000円、月の営業日数25日の場合です(仮の数字)。
- 月の売上の見込み:20×60%×2×3,000円×25日=180万円
それぞれの数字に「なぜこの値か」を1行ずつ添えると、計画の説得力が増します。
式にしたうえで、それぞれの数字の裏づけ(前職での実績、商圏の人通り、すでに内定している受注)を1行ずつ添えます。一方、「業界平均だからこのくらい」という根拠は、自分の計画の説明としては弱く、評価されにくい傾向があります。
面談当日の流れと持ち物
面談は通常30分〜1時間で、計画書に沿って「事業の経験→計画の根拠→資金使途→返済の見込み」の順に確認が進みます。持ち物は公庫から案内されるので、その指示を優先したうえで、次の基本セットを用意しておきます。
- 通帳(自己資金の貯まり方が分かるもの。ネット銀行は明細を印刷)
- 設備・内装の見積書
- 店舗などの賃貸借契約書(または契約書の案)
- 許認可に関する書類(必要な業種の場合)
- 運転免許証などの本人確認書類
- 源泉徴収票や直近の確定申告書(経験と収入の裏づけ)
服装は普段の仕事着で問題ありませんが、計画書の数字を見ずに言える程度の準備はしておきたいところです。緊張しやすい方は、想定問答を声に出して2回ほど練習しておくと、当日の受け答えがしやすくなります。
公庫と併用できる札幌市・北海道の制度は?
公庫の融資だけで資金が足りない場合や、条件を有利にしたい場合は、自治体の制度との組み合わせを検討します。主な制度は次のとおりです(2026年10月時点)。
| 制度 | 内容 | 創業融資との関係 |
|---|---|---|
| 特定創業支援等事業 | 札幌中小企業支援センター・札幌商工会議所で、1か月以上・4回以上、4分野の支援を受けると証明書が出る(証明書の有効期限は2027年3月31日) | 公庫の利率引下げ、創業関連保証が開業6か月前から使える、会社設立の登録免許税が0.7%から0.35%に(株式会社15万円→7.5万円、合同会社6万円→3万円。札幌市内での設立のみ) |
| 創業・雇用創出支援資金(市の融資制度) | 5,000万円以内・利率1.70%以内(2026年4月1日時点の表記)、保証料の1/4以内を補給 | 2026年10月1日以降に実行される分は利率が0.3%上乗せ。個別の利率は窓口で確認 |
| 北海道中小企業総合振興資金(創業貸付) | 3,500万円・1〜10年・固定1.8〜2.4%(2026年10月1日現在) | 創業貸付【スタートアップ】は経営者の個人保証が不要 |
| 創業関連保証(北海道信用保証協会) | 3,500万円・保証料率0.86% | 金融機関の創業向け融資に付ける保証 |
| さっぽろ新規創業促進補助金 | 株式会社75,000円・合同会社30,000円(募集は2026年4月1日〜2027年3月31日) | 設立から90日以内か2027年3月31日の早い日までに申請 |
創業の相談窓口と、会社設立の費用
創業の相談は、さっぽろ創業支援プラザ(011-200-5511)やよろず支援拠点(011-232-2402)でも受け付けています(2025年12月25日現在)。特定創業支援等事業の証明書は、会社設立の登記より前に取得しておくと登録免許税の軽減を受けられるため、設立と融資の順番を決める段階で確認しておきましょう。
会社設立にかかる法定費用の内訳は「株式会社設立の費用はいくら?法定費用の内訳」で解説しています。
よくある質問
法人と個人事業のどちらで借りるべきですか?
事業の形態に合わせるのが原則で、融資の通りやすさ自体に大きな差はないとされています。法人で借りる場合も、代表者の経歴や自己資金が同じように見られます。会社設立と融資の申込みの順番は設計の余地があるため、両方を予定している場合は同時に相談してください。
自己資金が少ないのですが、申し込めますか?
申込み自体はできますが、公庫のよくある質問では自己資金は審査の重要な要素とされています。自己資金が薄い場合は、経験・売上の根拠・資金使途の説得力で補う設計が必要です。申込みまでの期間に、毎月の積立てで貯まり方を示せるようにしておくのも一つの方法です。
開業した後でも使えますか?
利用できます。事業開始後おおむね7年以内が対象なので、開業済みで運転資金や設備資金が必要な方も申し込めます。その場合は、直近の試算表や確定申告書が説明の資料になります。
断られたら再申込みはできますか?
再申込み自体は可能ですが、状況が変わらないままでは通りにくいのが実情です。否決の理由を踏まえて計画と自己資金を整え、期間を置いて臨むことをおすすめします。
支援を依頼する場合、何から始まりますか?
創業の概要(業種・開業時期・必要な資金・自己資金)をお問い合わせフォームからお知らせください。計画づくりのスケジュールと、対応範囲・料金の目安をご提示します。
まとめ
日本政策金融公庫の創業融資は「新規開業・スタートアップ支援資金」(限度額7,200万円)が中心で、申込みから入金までは1〜1.5か月が目安です。自己資金は審査の重要な要素になるため、貯まり方を通帳で示せるようにし、売上計画は根拠の式と裏づけで説明できる状態にしておきます。札幌市内で創業するなら、特定創業支援等事業や市・道の制度融資との組み合わせもあわせて検討してください。
札幌の公認会計士・税理士事務所
創業融資・開業資金のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(融資制度の2026年10月時点の内容を反映)