
相続対策コンサルティングの費用は、「現状診断・対策設計・実行支援」の3層のどこまでを頼むかと、財産の種類・規模、対策の複雑さで決まります。一律の相場では比べにくいため、層ごとの業務範囲と報酬の決め方を書面で確認し、診断の段階で総額の見立てを聞くのが、結果的に費用を抑える近道です。
この記事の結論
費用は「診断・設計・実行支援」の3層で発生し、どの層までを依頼するかと、財産の種類・規模、実行のステップ数で総額が変わります。「費用の全体像を把握してから動く」ことが、結果的に最もコストを抑える方法です。
- 第1層の現状診断では、財産の棚卸しと相続税の概算で、対策が必要かどうかを見極める
- 相続税の基礎控除は3,000万円+600万円×法定相続人の数。配偶者と子2人なら4,800万円
- 生前贈与の加算期間は、2026年中の相続開始なら3年で、2031年以後は7年に延びる
- 「税負担ゼロを保証する」「急かして商品を売る」業者は避け、3層それぞれの費用を書面で確認する
- 財産の棚卸しは自分でもできる。自社株評価・贈与計画・特例の適用判断は専門家に任せる
費用の3層構造:診断・設計・実行支援
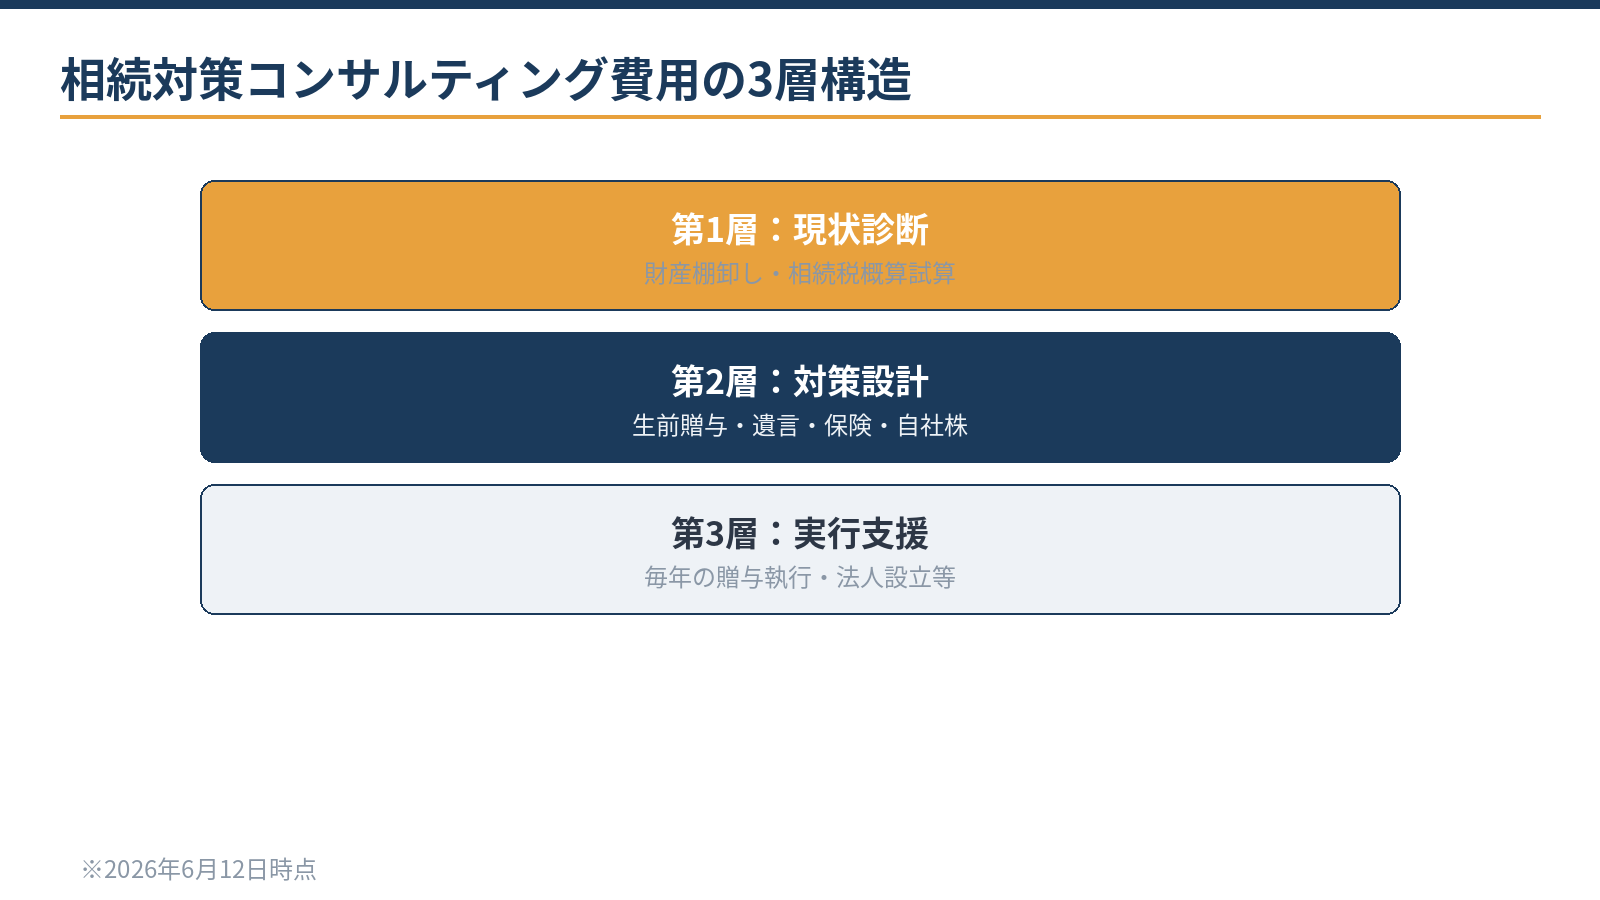
相続対策コンサルティングの費用は、大きく3つの層に分かれます。第1層の「現状診断」は、財産の棚卸し・法定相続人の確認・おおよその相続税の試算を行う段階です。
第2層の「対策設計」は、生前贈与・遺言・生命保険・自社株評価などの手法を組み合わせた計画をつくる段階です。第3層の「実行支援」は、毎年の贈与の手続き、遺言書の作成、資産管理会社の設立、事業承継との連携など、計画を実際に動かす段階です。
| 段階 | 主な内容 | 料金が発生するタイミング |
|---|---|---|
| 第1層:現状診断 | 財産の棚卸し・相続税の概算・問題点の整理 | 診断料(初回相談は無料の事務所もある) |
| 第2層:対策設計 | 生前贈与の計画・遺言の方針・保険の活用・自社株対策の設計 | プラン設計料・提案書の作成料 |
| 第3層:実行支援 | 毎年の贈与の手続き・遺言書の作成補助・法人の設立・各種申告 | 業務ごとの報酬、または年間の契約 |
見積りを比べるときは、総額だけでなく「どの層の、どの業務が含まれているか」をそろえます。第1層だけの金額と、第3層まで含む金額を並べても、費用の高い・安いは判断できません。
費用はどう決まる?金額を左右する要素
相続対策は、財産の種類(不動産・自社株・金融資産の比率)によって工数が大きく変わります。「財産3億円で○万円」のような一律の相場は示しにくいのが実態です。まず診断を受け、その時点で費用の見立てを確認するのが現実的な進め方です。費用が増えやすい場面と抑えやすい場面を知っておくと、見積りの理由が読み取れます。
| 要素 | 費用が増えやすい場合 | 費用を抑えやすい場合 |
|---|---|---|
| 財産の種類 | 不動産が多い、自社株がある、複数の地域に土地がある | 預貯金や上場株式が中心 |
| 財産の規模と試算の数 | 一次・二次相続や対策の有無で、試算のパターンが多い | 基礎控除の前後で、試算が少なく済む |
| 相続人の状況 | 相続人が多い、代襲相続がある、関係の整理が必要 | 相続人が少なく、関係が明確 |
| 対策の内容 | 資産管理会社の設立、事業承継、不動産の組み換え | 毎年の贈与と遺言の方針づくり |
| 実行の期間 | 毎年の贈与手続きや申告を何年も続ける | 設計と1回の実行で完了する |
| 他の専門家との連携 | 弁護士・司法書士・不動産鑑定士などとの連携が必要 | 税務の範囲で完結する |
| 準備の状況 | 資料が散在し、財産の棚卸しから始める | 財産の一覧と資料がそろっている |
報酬の決め方にも、業務ごとの定額、作業時間に応じた時間制、財産額に応じた料率、削減できた税額などに連動する成功報酬といった種類があります。同じ業務でも決め方が違えば総額の見え方が変わるため、計算の基礎を書面で確認しておきます。相続が発生した後の相続税申告は、対策のコンサルティングとは別の契約になるのが一般的です。
相続税の基本構造:費用対効果を考えるための知識
対策の費用対効果を考えるには、そもそも相続税がどの程度かかるかを把握する必要があります。相続税の基礎控除は「3,000万円+600万円×法定相続人の数」で、財産の総額がこれを下回れば相続税はかかりません。申告と納付の期限は、相続の開始を知った日の翌日から10か月以内です。
計算例:一次相続と二次相続で基礎控除はどう変わるか
例えば、法定相続人が配偶者と子2人の3人の場合、一次相続(親から配偶者・子への相続)の基礎控除は次のとおりです。
600万円×3人=1,800万円、3,000万円+1,800万円=4,800万円
その後の二次相続(配偶者が亡くなるとき)では、法定相続人が子2人だけになるため、600万円×2人=1,200万円、3,000万円+1,200万円=4,200万円に減ります。配偶者の税額軽減も使えなくなります。
配偶者が相続する財産には「配偶者の税額軽減」があり、法定相続分か1億6,000万円のいずれか多い額までは、配偶者に相続税がかかりません。ただし、一次相続で配偶者に多く相続させると、二次相続で子の負担が重くなることがあるため、二次相続まで視野に入れた設計が必要です。
- 小規模宅地等の特例:自宅の敷地(特定居住用)は330㎡まで評価額を80%減額、事業用は400㎡まで80%、貸付用は200㎡まで50%。要件の確認が欠かせません
- 生命保険金の非課税枠:500万円×法定相続人の数までは、相続人が受け取る死亡保険金に相続税がかからない
- 相続税の2割加算:配偶者と一親等の血族(子・父母)以外が財産を取得すると、税額が2割加算される。孫を養子にした場合も対象(代襲相続人は除く)
ツール相続税を詳細にシミュレーションする財産の内訳と相続人を入れると、基礎控除や配偶者の税額軽減を反映した相続税の目安を確認できます。計算する
生前贈与のルールは段階的に変わっている
相続対策の中心になる生前贈与は、2024年1月1日以後の贈与から制度が見直されています。相続の開始前に受けた贈与を相続財産に加算する期間は、相続が始まる時期によって次のように延びていきます。
| 相続開始の時期 | 相続財産に加算する贈与 |
|---|---|
| 2026年12月31日まで | 相続開始前3年以内の贈与 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日以後の贈与 |
| 2031年1月1日以後 | 相続開始前7年以内の贈与 |
一方、相続時精算課税(60歳以上の父母・祖父母から18歳以上の子・孫への贈与)は、2024年1月1日以後、年110万円の基礎控除が設けられ、この範囲の贈与は相続財産に加算されません。基礎控除を超える部分は特別控除2,500万円までは贈与税がかからず、超えた部分に20%の税率がかかります。いったん選ぶと撤回できないため、暦年贈与との比較が欠かせません。
期限のある贈与の特例も確認する
- 住宅取得等資金の贈与の非課税:省エネ等住宅は1,000万円、それ以外は500万円まで(2024年1月1日〜2026年12月31日の贈与)。延長は決まっていません
- 教育資金の一括贈与の非課税:2026年3月31日で終了しました
- 結婚・子育て資金の一括贈与の非課税:2027年3月31日までの拠出が対象(1,000万円まで)
ツール暦年贈与と相続時精算課税を比較する贈与の額と年数を入れると、2つの制度の贈与税と相続時の加算の違いを比べられます。計算する
悪質なコンサルティングを避けるチェックポイント
相続対策の需要を狙った不誠実な業者も存在します。次の3点は特に注意が必要です。
こんな提案は立ち止まって確認する
- 「税負担がゼロになる」「申告が不要になる」などの断言:相続税の圧縮効果は財産の種類・評価方法・法改正で変わるもので、保証できる人はいません。
- 「急がないと手遅れ」という過度な煽り:対策に一定の早さは必要ですが、十分な診断なしに保険や不動産の購入を急かす進め方は、利益相反を疑うべき状況です。
- 費用の不透明さ:第1層・第2層・第3層それぞれの費用が書面で示されない場合、後から追加の請求が発生するおそれがあります。
「いつ・何に・いくらかかるか」を最初の段階で確認し、曖昧なまま進めないことが自己防衛の基本です。税制の改正や財産の評価方法の見直しで、提案時の前提が変わることもあるため、提案書には前提とした法令の時点が書かれているかも確認します。
自分でできる範囲と専門家の領域
自分で準備できること
- 財産の棚卸し(固定資産税の課税明細書、証券の残高、預金通帳の整理)
- 借入金・未払金などの債務の一覧
- 法定相続人の確認と、遺言の有無の確認
- 基礎控除の計算式による「税がかかるかどうか」の大まかな判断
専門家の領域
- 自社株(非上場株式)の評価と承継方針
- 生前贈与の年間計画と制度の選択
- 遺言書の法的な有効性の確認
- 配偶者の税額軽減と二次相続の最適化
- 小規模宅地等の特例の適用判断
特に、資産管理会社の設立(「資産管理会社とは何か」)や事業承継税制の活用(「事業承継を成功させる方法」)は、税務・登記・金融が交わる領域で、一人の専門家では全体を賄えないことも多くあります。事業承継税制(特例措置)は、特例承継計画の提出期限が2027年9月30日、贈与・相続の期限が2027年12月31日のため、自社株がある方は早めの検討が必要です。設計の段階でどの専門家が何を担当するかを明確にすることも、費用のコントロールになります。
依頼前に確認すべき5つの質問
相続対策コンサルティングを依頼する前に、次の5点を事務所に確認すると、費用の透明性が一気に高まります。
- 診断・設計・実行支援はそれぞれいくらか一体型の料金体系でも、内訳を聞けば費用の妥当性を判断しやすくなります。
- 成功報酬型なら、計算の基礎は何か削減税額か、管理資産額かを確認します。削減税額に連動する場合、試算の前提が合わないと実際の報酬と食い違います。
- 年間契約に含まれる業務と、別途費用になる業務は何か贈与税の申告・不動産登記の補助・遺言執行は、別料金になる場合が多くあります。
- 相続が発生した後の申告費用は別契約か対策のコンサルティングと相続税申告は別契約のことがほとんどです。申告の費用がどう決まるかも、あわせて聞いておきます。
- 担当する税理士・公認会計士の専門分野は何か相続は、相続税・不動産・自社株・事業承継が複合するため、担当者の専門性が成果に直結します。
これら5点を最初の面談で確認できれば、費用の全体像と担当者の信頼性をある程度見極められます。専門家選びは「誰に頼むか」が最も重要な意思決定です。
どの層まで依頼すべきかは、財産の内容と相続人の状況で変わります。初回無料で、診断から始めるべきかどうかを一緒に整理できます。
無料で相談する当事務所の相続対策の進め方
当事務所の初回相談は無料です。財産の概要(不動産・自社株・金融資産の有無)と法定相続人の数、気になっていることを伺い、どこまでの診断が必要かを決めます。財産の棚卸しや一次・二次相続の概算の下準備はAI(Claude)で効率化し、自社株評価・生前贈与計画の設計・小規模宅地等の特例の適用判断は有資格者が行います。
決算・申告だけのスポットのご依頼はお受けしておらず、相続対策は数年がかりになることが多いため、継続的なご契約の中で、診断・設計から毎年の実行支援、事業承継との連携まで一貫して支援します。費用は、財産の内容とお任せいただく範囲を伺い、診断の段階で見立てをお伝えします。考え方は「料金・契約の流れ」でご案内しています。
札幌市内に財産や住所がある場合
相続税の申告書は、亡くなった方の住所地を所轄する税務署に提出します。市内の税務署あてに書面で郵送する場合、2026年7月10日からは札幌業務センターが宛先です。市内の土地・建物は、毎年届く固定資産税の課税明細書が棚卸しの出発点になります。
よくある質問
相続対策は何歳から始めるべきですか?
暦年贈与は年110万円の基礎控除を毎年使うことで効果が出るため、早く始めるほど累積の効果が大きくなります。生前贈与の加算期間が段階的に7年へ延びるため、早めに始める意義は以前より大きくなっています。健康で判断能力が保たれているうちに動くことが前提なので、元気なうちに診断だけでも受けるのが現実的な第一歩です。
税理士と弁護士・司法書士の役割はどう違いますか?
相続税の計算・申告・節税の設計は税理士の担当です。遺産分割協議でのトラブルの解決は弁護士、不動産の名義変更(相続登記)は司法書士が担います。複合的な案件では3者が連携することが多く、誰がどこまでやるかを最初に整理しておくと、費用の重複や漏れを防げます。
銀行・証券会社の相続相談とはどう違いますか?
金融機関の相続サポートは、自社の商品(保険・信託・ファンド)の提案とセットになることが多く、商品の販売が前提の場合があります。税理士・公認会計士は特定の金融商品を販売しないため、財産全体を見て中立的に設計できます。金融機関の情報も参考にしつつ、税務の設計は独立した専門家に依頼するのが適切な使い分けです。
コンサルティングの費用は、税金の計算で差し引けますか?
相続対策のコンサルティング費用は、原則として個人の所得税の必要経費にはなりません。相続が発生した後に相続人が支払う税理士報酬も、相続税の計算で差し引ける債務や葬式費用には当たりません。不動産賃貸業の運営に直接関係する相談などは、扱いが異なる場合があります。
まとめ
相続対策コンサルティングの費用は、診断・設計・実行支援の3層で発生し、どの層までを依頼するかと財産の内容で総額が変わります。相続税の基礎控除(3,000万円+600万円×法定相続人の数)と配偶者の税額軽減、二次相続、生前贈与の加算期間を把握してから診断を受けると、提案の妥当性を判断しやすくなります。「税負担ゼロを保証する」業者は避け、3層それぞれの費用を書面で確認しましょう。
札幌の公認会計士・税理士事務所
相続対策・生前贈与のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー「相続税・贈与税」
- 国税庁 タックスアンサー「相続財産に加算される贈与財産」
- 国税庁 タックスアンサー「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
- 中小企業庁「法人版事業承継税制(特例措置)」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)