
事業承継を成功させる方法の要は、手法選びより準備期間です。親族内・従業員・M&Aのどれでも、5〜10年かけて会社を「引き継げる状態」に磨いておくことが成否を分けます。事業承継税制(特例措置)も、特例承継計画の提出が2027年9月30日、贈与・相続が2027年12月31日までと期限が見えています。
この記事の結論
承継の成否を分けるのは、手法の選び方よりも準備期間です。自社株の評価額を把握し、手法を仮決めしたうえで磨き上げを先に始めると、選択肢を残したまま承継を進められます。
- 準備期間の目安は5〜10年。後継者の育成と株式の移転には時間がかかる
- 親族内・従業員・M&Aのどれでも、収益力と透明性を高める「磨き上げ」は共通の準備
- 自社株の税負担への打ち手は、株価対策・移転方法の設計・事業承継税制の3系統
- 事業承継税制(特例措置)は、特例承継計画の提出が2027年9月30日まで、贈与・相続が2027年12月31日まで
- 株式の分散・後継者決定の先送り・納税資金と買取資金の不足が、3大つまずき
承継の3つの手法:比較で見る
「会社を誰に、どう引き継ぐか」は、中小企業の経営者にとって最大級の意思決定です。それでも「まだ早い」と先送りされやすく、選択肢が狭まってから動き始めることになりがちです。まずは3つの手法の違いを押さえておきましょう。
| 手法 | 後継者 | 強み | 課題・留意点 | 準備期間の目安 |
|---|---|---|---|---|
| 親族内承継 | 子・親族 | 社内外の理解を得やすく、長期の育成計画が組める。事業承継税制(特例措置)で自社株の納税猶予を使える | 後継者の意思・適性の見極め、他の相続人との公平、自社株の税負担 | 5〜10年 |
| 役員・従業員承継(EBO・MBOなど) | 社内の役員・社員 | 会社と取引先をよく知る人材が引き継ぐため、現場の混乱が少なく社風が守られやすい | 株式の買取資金の調達、個人保証の引継ぎ、金融機関との連携 | 3〜10年 |
| 第三者承継(M&A) | 社外の企業など | 後継者がいなくても廃業を避けられる。現経営者は株式の売却代金を受け取れる | 相手探しと条件交渉、従業員・取引先への配慮、企業価値の算定と情報管理 | 1〜3年(準備は早いほど有利) |
事業承継の手法は、後継者候補の有無・会社の規模・株式の評価額によって最適解が異なります。親族内承継を希望する場合でも、後継者が経営者としての意欲と素養を持っているかを早い段階で見極めることが大切です。
役員・従業員承継(EBOは従業員による買収、MBOは経営陣による買収)では、後継者が株式の取得資金を用意できるかが最大の課題です。経営者保証を外すための財務の整備など、金融機関と連携した準備が求められます。なお、事業承継税制の特例措置は親族外の後継者も対象になります。
M&Aは「廃業ではなく存続」を実現する選択肢の一つで、後継者候補がいない会社にとっては現実的な出口になります。
どの手法でも「磨き上げ」は共通の準備
重要なのは、どの手法を選ぶ場合でも、会社を引き継げる状態に磨いておく準備は同じだということです。後継者候補の有無で手法を仮決めしつつ、磨き上げを先に始めることで、途中で手法を切り替える余地も残せます。
進め方の5ステップ
事業承継は、現状把握から引き継ぎの完了まで、次の5つのステップで進めるのが標準的です。どのステップも数か月で終わるものではないため、全体を5〜10年の計画として組み立てます。
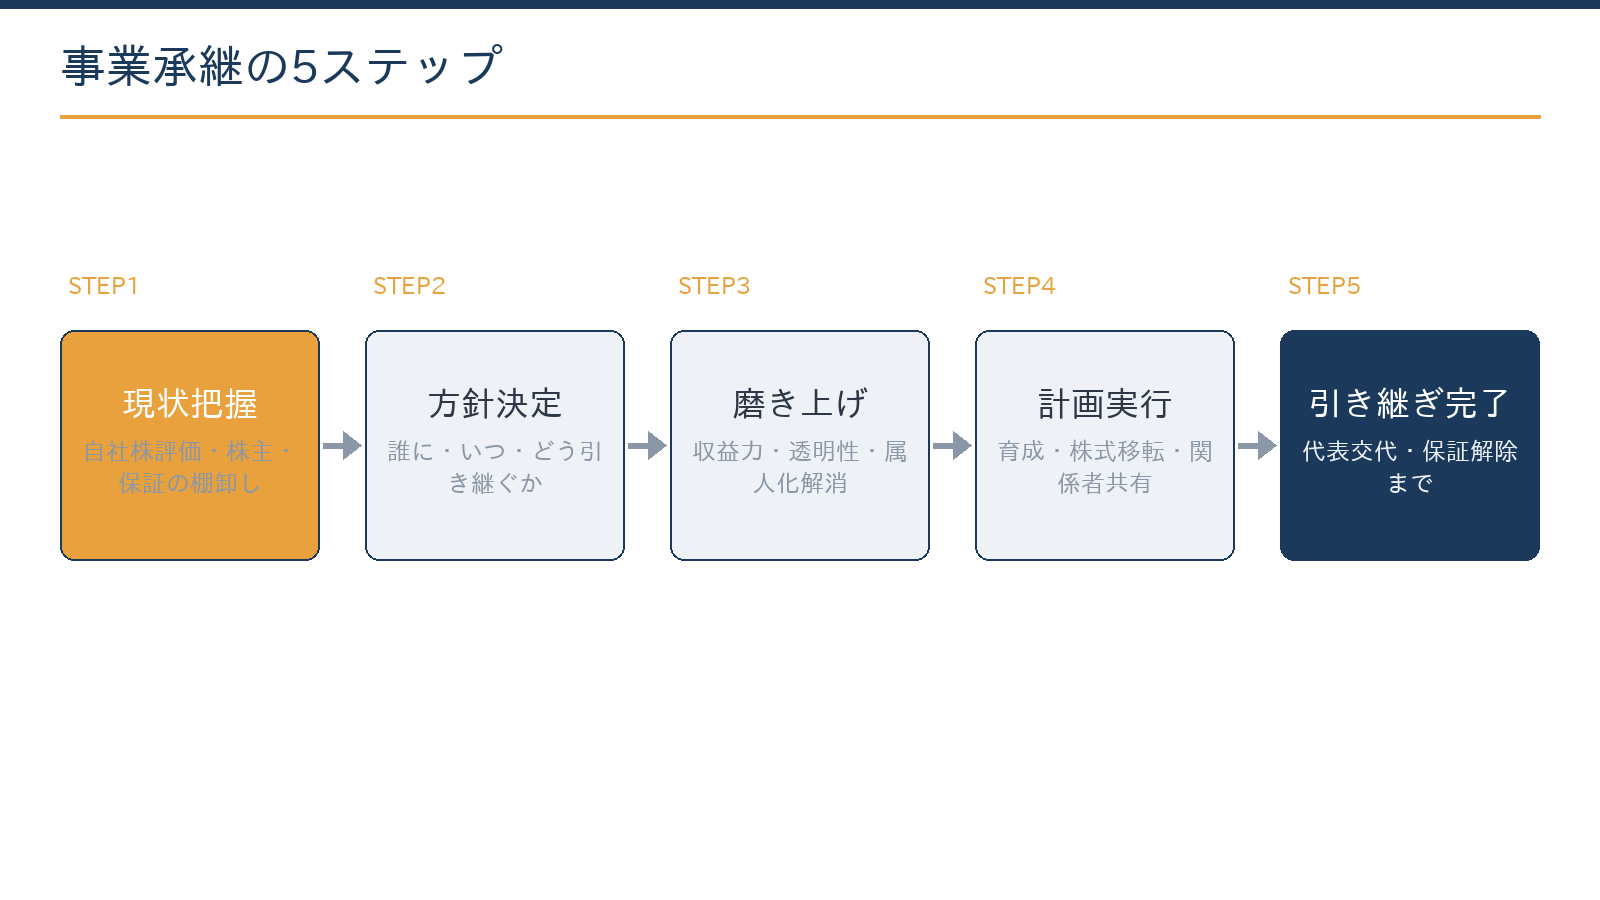
- 現状把握と自社株評価自社株の評価額、株主構成、借入と個人保証、事業の強み・弱みを棚卸しします。自社株の評価額を把握しないまま承継の方法を決めるのは難しいため、最初に試算します。
- 方針決定誰に(親族・従業員・第三者)、いつまでに、どう引き継ぐかの仮説を立て、承継計画の骨格にします。
- 磨き上げ収益力の改善、属人化の解消、不要な資産や社長への貸付金の整理、経理の透明化を進めます。これは承継のためであると同時に、いまの経営改善そのものです。
- 計画実行と段階移譲後継者の育成、株式の移転、取引先・金融機関への段階的な紹介を進めます。育成の進め方は後継者育成の3ステップで解説しています。
- 引き継ぎ完了代表交代後も一定期間は前経営者が伴走する形を設計し、個人保証の解除(経営者保証ガイドラインの活用)まで詰めて完了です。
お金の論点:自社株の税負担と事業承継税制
親族内承継の壁の一つが自社株の税負担です。業績の良い会社ほど株価が高く評価され、贈与・相続のときの税負担が後継者に重くのしかかることがあります。打ち手は、①株価対策、②移転方法の設計、③事業承継税制(特例措置)の活用、の3系統に分かれます。
株価対策:評価額が下がる時期に移す
非上場株式は、会社の規模や株主の立場に応じて、類似業種の上場会社の株価と比べる方法や、会社の純資産から求める方法などで評価します。利益や純資産が評価に反映されるため、役員退職金の支給や大きな設備投資をした期は評価額が下がりやすく、その時期に株式を移すのが典型的な株価対策です。
計算例:勤続30年の社長に役員退職金を支給する場合の退職所得控除
例えば、勤続30年の社長が退任し、役員退職金を受け取る場合の退職所得控除は次のとおりです。
- 20年を超える部分:70万円×10年=700万円
- 退職所得控除:800万円+700万円=1,500万円
退職所得は、退職金から退職所得控除を引いた額の2分の1に課税されるのが原則です(勤続5年以下の役員などを除く)。会社側では、支給額が業務に従事した期間や功績から見て相当な範囲を超えると、超える部分が損金になりません。
移転方法の設計:贈与・相続時精算課税・譲渡
| 移転の方法 | 仕組み | 注意点 | 向いている場面 |
|---|---|---|---|
| 暦年贈与 | 毎年の贈与に110万円の基礎控除。超える部分に10〜55%の累進税率 | 相続開始前の贈与は相続財産に加算。2026年12月31日までの相続開始は3年以内、2031年1月1日以後は7年以内(その間の相続開始は2024年1月1日以後の贈与) | 株価が低い時期に少しずつ移す |
| 相続時精算課税 | 60歳以上の父母・祖父母から18歳以上の子・孫へ。年110万円の基礎控除と累計2,500万円の特別控除、超える部分は20% | 相続時に、基礎控除を超える部分を贈与時の価額で相続財産に加算。選ぶと撤回できない | 今後株価が上がる見込みの株を早めに移す |
| 譲渡(後継者が買い取る) | 後継者が対価を払って株式を取得する | 売る側の譲渡益に所得税・住民税あわせて20.315%。後継者は買取資金が必要 | 従業員承継や、他の相続人との公平を保ちたい場合 |
| 事業承継税制(特例措置) | 要件を満たせば、自社株にかかる贈与税・相続税の全額の納税が猶予される | 雇用や株式保有の継続など、猶予が取り消される事由の管理が必要 | 株価が高く、後継者が長く経営と株式の保有を続ける見込み |
実際には、これらを組み合わせて使います。社長個人が所有する土地を会社が事業に使っている場合は、相続のときに特定同族会社事業用宅地等として400㎡まで80%減額できる場合があります。株式とあわせて、土地の承継先も決めておきましょう。
無料ツール暦年贈与と相続時精算課税を比較計算する贈与する金額と年数を入れて、2つの課税方式の税額の違いを確かめられます。計算する
事業承継税制(特例措置)の期限
事業承継税制の特例措置を使うには、認定経営革新等支援機関の指導・助言を受けて特例承継計画をつくり、都道府県知事に提出して確認を受けます。強力な制度である反面、雇用や株式保有の継続など取消事由の管理が必要なため、適用するかどうか自体が専門家と詰めるべき論点です。詳しくは事業承継税制のガイドで解説しています。
計画を提出しただけでは適用の義務は生じないため、「使うか迷うなら、まず計画を出しておく」という考え方が実務では一般的です。
延長されたのは計画の提出期限だけ
特例承継計画の提出期限は、2026年3月31日から2027年9月30日に延びました。一方、納税猶予の対象となる贈与・相続の期限は2027年12月31日のままです。計画を出した後の贈与の時期も逆算して決めておく必要があります。
事業承継税制を使うか、贈与や譲渡と組み合わせるかは、株価の水準と後継者の状況で変わります。自社株の試算から初回無料でご相談いただけます。
無料で相談する失敗を避けるために:よくある3つのつまずき
| つまずき | 起きること | 防ぎ方 |
|---|---|---|
| 株式の分散 | 相続を重ねて株が親族に散らばり、経営権が不安定になる。買い集めには時間と資金がかかる | 生前に株主構成を整理し、遺言・贈与・買取りを組み合わせて後継者に議決権を集める |
| 後継者決定の先送り | 「まだ元気だから」の10年は、後継者の育成に使えたはずの10年でもある | 期限を決めて手法を仮決めし、承継計画に落とし込む |
| 納税資金・買取資金の手当て不足 | 税負担や株式の買取りは金額が大きく、直前では選択肢が限られる | 自社株を定期的に試算し、役員退職金・保険・融資を含めた資金計画を立てる |
もう一つ見落とされやすいのが、経営者の判断能力の低下です。認知症などで判断能力を失うと、株式の贈与や売買、株主としての議決権の行使が難しくなります。遺言や、議決権の扱いを工夫できる種類株式・信託などの備えも、早めに検討しておきましょう。失敗のパターンは事業承継の失敗事例と対策で類型別に解説しています。
後継者がいない場合:M&Aに向けた準備
後継者候補が見つからない場合でも、準備をする意味は大きくあります。買い手は、決算書の数字が実態を表しているか、社長がいなくても事業が回るかを、財務・事業の調査(デューデリジェンス)で確かめます。経理が透明で、社長個人との取引が整理されている会社ほど、条件の交渉が進めやすくなります。買い手が何を見るかは財務デューデリジェンスのガイドが参考になります。
- 社長個人と会社の取引(貸付金・借入金・個人の経費)が整理されている
- 主要な取引先との関係が、社長個人の信頼だけに依存していない
- 月次の試算表が毎月まとまり、決算書との数字の食い違いがない
- 許認可の要件を満たす人材が、社長以外にもいる
事業承継・M&A補助金(2026年10月時点)
16次の公募は2026年10月2日〜11月6日17時(予定)で、Jグランツでの申請です。枠ごとの補助上限は次のとおりです。
- 承継促進:800万〜1,000万円
- 専門家活用:450万〜2,000万円
- PMI(買収後の統合):150万〜1,000万円
- 廃業・再チャレンジ:150万〜300万円
時期と要件は回ごとに変わるため、最新の公募要領で確認してください。
札幌・北海道で事業承継を進めるときの手続きと窓口
承継の手続きは、会社の所在地と、贈与・相続をする人の住所地で提出先が決まります。北海道内の会社が事業承継税制を使う場合、特例承継計画の提出先は北海道知事です。
| 手続き | 提出先・窓口 | 期限 |
|---|---|---|
| 特例承継計画(法人版) | 都道府県知事(北海道内の会社は北海道知事)。認定経営革新等支援機関の所見が必要 | 2027年9月30日まで |
| 贈与税の申告 | 受贈者(後継者)の住所地の税務署 | 贈与の翌年2月1日〜3月15日 |
| 相続税の申告 | 亡くなった方の住所地の税務署 | 相続の開始を知った日の翌日から10か月以内 |
札幌市内の税務署に書面で出す場合
2026年7月10日から、札幌中・北・南・西・東の5税務署の内部事務は札幌業務センターに集約されています。申告書などを書面で郵送する場合は同センター宛てに送り、e-Taxや窓口への持参は所轄の税務署で行います。公的な相談窓口としては、国が各都道府県に設けている事業承継・引継ぎ支援センターも利用できます。
相談の前に準備しておくこと
現状把握の入口はご自身でも始められます。自社株の評価、移転方法の設計、事業承継税制の適用判断は、専門家の判断が重要になる領域です。次の資料がそろっていると、初回の相談で論点を一気に洗い出せます。
- 直近3期の決算書・法人税の申告書
- 株主名簿(分かる範囲で。名義株の有無も)
- 借入金と個人保証・担保の一覧
- 社長個人の財産の概要(不動産・預貯金・有価証券・保険)と債務
- 法定相続人と後継者候補の状況、遺言の有無のメモ
ご相談の際は、自社株の試算、株主構成の整理、承継の時期と手法の仮決めから始めます。そのうえで、承継計画の策定・実行や組織再編の検討まで、税務顧問とあわせて一体で伴走します。
よくある質問
後継者がいません。それでも準備する意味はありますか?
あります。収益力と透明性を高める磨き上げは、第三者承継(M&A)の成立の可能性と条件を良くする方向に働きます。後継者がいない会社こそ、会社を「引き継げる状態」に整える準備が効果的です。
事業承継税制は使ったほうが得ですか?
一概には言えません。納税猶予は強力ですが、継続要件の管理の負担と取消しのリスクがあります。株価の水準、後継者の状況、他の対策との比較で決める論点です。迷う場合は、期限内に特例承継計画だけ出しておき、適用は後から判断する方法があります。
個人保証は後継者が引き継がないといけませんか?
経営者保証ガイドラインにより、財務の透明性などの条件を整えれば、保証なしでの承継や保証の解除を金融機関と交渉できる場合があります。信用保証協会の保証付き融資では、保証料を上乗せして経営者保証を提供しない制度(2024年3月15日開始)もあります。承継計画に保証解除の段取りを組み込んでおきましょう。
個人事業の承継にも税制の特例はありますか?
個人版の事業承継税制があり、事業用の土地・建物・機械などの贈与税・相続税の納税が猶予されます。個人事業承継計画の提出期限は2028年9月30日、対象となる贈与・相続は2028年12月31日までです。
まとめ
事業承継を成功させるには、手法を選ぶ前に自社株の評価額を把握し、5〜10年の準備期間の中で磨き上げと後継者の育成を進めることが近道です。事業承継税制(特例措置)には、特例承継計画の提出が2027年9月30日、贈与・相続が2027年12月31日という期限があります。使うかどうかは早めに判断しましょう。株式の分散・先送り・資金の手当て不足という3大つまずきを避ければ、親族内・従業員・M&Aのどの手法でも選択肢を残せます。
札幌の公認会計士・税理士事務所
事業承継のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 中小企業庁「事業承継税制(贈与税・相続税の納税猶予)」
- 中小企業庁「事業承継」
- 国税庁 タックスアンサー No.4161 贈与財産の加算と税額控除
- 国税庁 タックスアンサー No.4408 贈与税の計算と税率
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(事業承継税制の期限・生前贈与加算などを2026年10月時点の法令に更新)