
Webデザイナーの法人化は、税金の損得だけでは決まりません。課税所得800万円前後という所得水準に加え、報酬の源泉徴収と著作権の扱い、外注チーム化による「支払う側」の管理という3つの軸で判断します。デザイン業ならではの論点と、消費税・手続きの進め方まで整理します。
この記事の結論
課税所得800万円前後が法人化の試算を始める目安です。ただしWebデザイナーは法人化で源泉徴収・著作権・外注管理の扱いが変わるため、税金・社会保険・契約をまとめて設計します。
- 判断は所得(800万円前後)・契約と権利・外注チーム化の3軸
- 法人化で、報酬は源泉徴収されずに満額で入金され、外注先へのデザイン料などは源泉徴収する側になる
- 著作権の帰属と二次利用の範囲は、法人の契約書ひな形で一元管理する
- インボイス登録済みの個人が使える3割特例(令和9・10年分)は、法人では使えない
- 役員報酬・消費税・社会保険は、設立前に総額で試算して決める
軸1:所得はいくらから?課税所得800万円前後が検討ライン
Webデザイナーの売上は、サイト制作の単発の報酬と、保守・運用の月額報酬の組み合わせが中心です。外注費や経費を引き、各種の控除を差し引いた課税所得が800万円前後に届いたら、法人化の試算を始める水準です。
計算例:制作と保守で年商1,320万円のWebデザイナーの場合
例えば、サイト制作1件45万円を月2件と、保守・運用の月額合計20万円を受けている場合です。
- 制作の売上:45万円×2件×12か月=1,080万円
- 保守・運用の売上:20万円×12か月=240万円
- 年商:1,080万円+240万円=1,320万円
ここから外注費や経費、各種の控除を引いた課税所得が900万円になったとすると、所得税は900万円×23%−636,000円=1,434,000円で、およそ143万円です。これに復興特別所得税・住民税・個人事業税が加わります。900万円を超える部分には所得税33%(住民税と合わせて43%)がかかるため、この水準から法人化との比較が現実味を帯びます。
このあたりから、中小法人の軽減税率15%(所得800万円以下の部分、2027年3月31日までに開始する事業年度)と、役員報酬の給与所得控除の組み合わせが効き始めます。なお、Webデザインは業務の内容によって、個人事業税の「デザイン業」(税率5%、事業主控除290万円)として課税される場合があります。
ただし法人は社会保険が強制適用になり、赤字でも均等割(札幌市内の資本金等1,000万円以下・従業者50人以下の区分で年7万円)がかかります。税金だけでなく、税+社会保険+手取りの総額で比べることが大切です。試算の枠組みは「IT企業の法人化のタイミングと判断基準」と共通ですが、デザイナーには次の2軸の固有の論点が加わります。
無料ツール個人事業・法人・併用の手取りを比べる個人のまま続ける場合と法人化した場合の税金・社会保険料の違いを、金額で比較できます。計算する
軸2:契約と権利はどう変わる?源泉徴収と著作権
源泉徴収:満額入金になり、納税の管理が仕事になる
デザイナー固有の大きな変化が源泉徴収です。個人へのデザインの報酬は源泉徴収の対象で、1回の支払額が100万円以下なら10.21%、100万円を超える部分は20.42%が差し引かれて入金されます。Web制作のうち、どこまでがデザインの報酬に当たるかは、契約と作業の内容で判断が分かれます。
法人になると源泉徴収はされず、請求額が満額で入金されます。個人のときは差し引かれた税金を確定申告で精算していましたが、法人では法人税や消費税の納税資金を自分で計画して確保する形に変わります。入金額が増えて見える分、納税資金の管理が新たな仕事になると理解しておきましょう。
著作権:法人に契約と権利を集約する
もう一つの変化が制作物の権利です。個人名の契約では、著作権の帰属や二次利用の条件が案件ごとにあいまいになりがちです。法人に契約と権利を集約すれば、保守契約の継続、チームでの制作、将来の事業売却や承継まで筋が通りやすくなります。
納品物の著作権の扱いと二次利用の範囲を定めた法人の契約書ひな形を持つことは、単価交渉の土台にもなります。権利を全部譲渡するのか、利用許諾にとどめて二次利用は別料金とするのかで、収益の形そのものが変わるからです。法人化は、この権利設計を見直す機会にもなります。
従業員の制作物と外注先の制作物は扱いが違う
法人の発意で従業員が職務として作り、法人の名義で公表するものは、一定の要件を満たすと法人が著作者になる「職務著作」の考え方があります。一方、外注先のフリーランスが作った部分の著作権は、契約で譲渡を受けない限り外注先に残ります。顧客に権利を譲渡する契約なら、外注先との契約もそれに合わせておく必要があります。
軸3:外注チーム化で何が増える?「支払う側」の管理
コーダー・ライター・カメラマンと組んで制作する段階に入ると、法人化で契約と支払を一元化する価値が出やすくなります。一方で、支払う側としての管理も増えます。
| 外注チーム化で増える管理 | ポイント |
|---|---|
| 契約書 | 業務範囲・権利の帰属・再委託の可否を明文化する |
| 源泉徴収 | 個人へのデザイン料・原稿料・写真の報酬などは、支払う側に源泉徴収の義務が生じる。給与と違って納期の特例の対象外で、原則として支払った月の翌月10日までに納付する |
| 外注費か給与か | 常駐や指揮命令の実態があると、給与と判定されるリスクがある。給与とされると源泉徴収の方法が変わり、消費税の仕入税額控除もできない |
| 資金繰り | 入金より先に外注費が出ていく。支払サイトの設計が必要 |
| インボイス | 免税事業者の外注先からの仕入れは、控除できる消費税が2026年10月1日〜2028年9月30日は70%に縮む。取引条件を整理しておく |
つまり法人化は、「受け取る側の源泉がなくなり、支払う側の源泉管理が始まる」転換点でもあります。ここを設計せずに法人化すると、納付漏れや判定ミスが起きる場合があります。
逆に、契約書・発注書・請求書の流れを法人で型化しておくと、外注先からの信頼につながり、繁忙期に頼れるチームの維持にも役立ちます。
屋号から法人へ:取引先からの見え方はどう変わる?
| 項目 | 個人(屋号) | 法人 |
|---|---|---|
| 契約の主体 | 個人名(属人的) | 法人名(担当が増えても継続) |
| 入金 | 源泉徴収後の金額 | 満額で入金(納税は自分で管理) |
| 制作物の権利 | 案件ごとにあいまいになりがち | 法人に集約して管理 |
| 取引の幅 | 代理店経由・紹介が中心 | 直請け・与信審査・入札に対応しやすい |
| 体制づくり | 業務委託の組み合わせ | 雇用・採用で制作会社化 |
広告代理店や大手企業との直接取引では、与信や機密保持の観点から法人が前提になる場面があります。屋号で積み上げた実績とポートフォリオは、サイトや商号の整理によって法人へ引き継げます。
制作実績のクレジット表記や著作権表示を法人名義へ順次切り替えていけば、検索やSNS上の実績も無理なく移行できます。「個人のデザイナー」から「制作会社」への見え方の転換は、継続案件・チーム提案・採用のいずれにも効く投資といえます。
消費税とインボイスは法人化でどう変わる?
BtoB中心のデザイン業は、取引先の多くが課税事業者のため、インボイス登録が事実上前提となる場合が多い業種です。登録している個人は、令和8年分まで2割特例、令和9・10年分は3割特例(売上の消費税の3割を納付、届出不要)を使える場合があります。3割特例は、登録しなければ免税事業者になる人(基準期間の課税売上高が1,000万円以下など)が対象です。
法人にはこの3割特例がなく、2割特例も2026年9月30日を含む課税期間で終わります。資本金1,000万円未満の法人は設立1期目・2期目が原則として免税ですが、登録すると登録日から課税事業者になるため、免税期間の使い方は限定的です。簡易課税を選ぶ場合、デザイン業はサービス業として第5種事業(みなし仕入率50%)に当たります。
計算例:課税売上900万円の場合の、個人の3割特例と法人の簡易課税
例えば、基準期間の課税売上高が1,000万円以下で、令和9年分の課税売上が税抜900万円(売上の消費税90万円)の場合です。
- 個人のまま3割特例を使う場合:90万円×30%=27万円
- 法人で簡易課税(第5種)を使う場合:控除額は90万円×50%=45万円で、納付税額は90万円−45万円=45万円
同じ売上でも、法人化した期から消費税の納付額が増えることがあります。実際の申告では国税と地方消費税を分けて計算します。法人化の時期は、所得税の効果と消費税の負担の増減をあわせて決めます。
ツール簡易課税・本則課税・2割特例の納付額を比べる売上と外注費などの金額から、計算方法ごとの消費税の納付額を比較できます。計算する
法人化の判断フローとデメリット、進め方は?
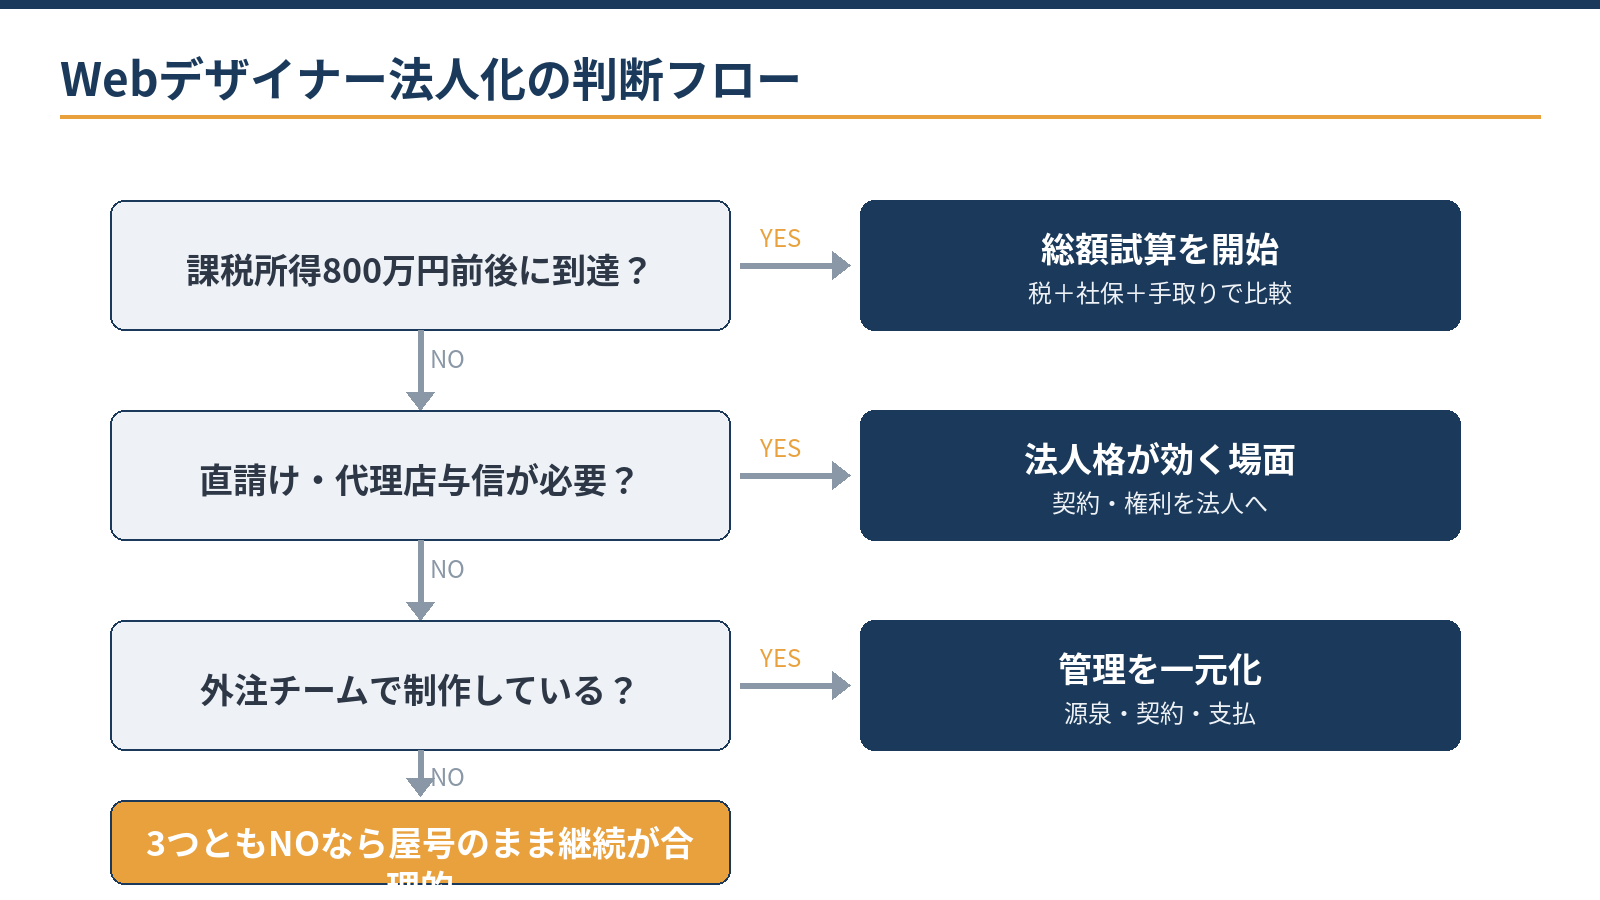
判断の流れは、課税所得が800万円前後か、直請けや与信審査への対応が必要か、外注チームで制作しているかを順に確かめる形です。デメリットは、社会保険の強制適用、赤字でもかかる均等割、決算・申告の事務負担の3つが主です。
- 総額を試算する個人のままと法人化した場合で、税・社会保険・手取りの総額を比べます。
- 主要取引先の契約条件を確認する代理店や直請けの取引先に、法人との契約への切替えの手続き、与信の条件、請求書の名義変更の方法を確かめます。
- 設立を設計する資本金(1,000万円未満にするかで設立当初の消費税の扱いが変わる)、決算期、役員報酬を決めます。
- 届出をする法人設立届出書(設立の日以後2か月以内)、青色申告の承認申請書、給与支払事務所等の開設届出書を出し、インボイスの登録も法人として申請します。
役員報酬は、事業年度の開始から3か月以内に決めた額を原則として期中で変更できないため、受注の見込みとセットで設計します。開業時の届出全般は「Webデザイナーの開業時の税務手続きと届出一覧」で確認できます。
売上・経費の整理と受注見込みづくりはご自身でできる範囲ですが、税+社会保険込みの試算、役員報酬と消費税の設計は専門家の領域になります。当事務所では、法人化の設計から法人化後の経理の仕組みづくりまで、顧問契約で継続して支援しています。
単価や外注の状況で、法人化の損得と最適な時期は変わります。初回無料で、税・社会保険込みの比較の前提から整理できます。
無料で相談する法人化後の経理で何を整える?デザイン業の勘所
法人化後の経理で大切なのは、案件別の採算管理です。制作は案件ごとに外注費と作業時間が大きく違うため、会社全体の損益だけを見ていると、「忙しいのに利益が残らない」原因を特定しにくくなります。
案件別に売上・外注費・自分の時間を記録すると、どの型の仕事が利益を作っているかが見えやすくなり、値決めの根拠が手に入ります。価格の見直し方は「利益率を上げる価格設定の考え方」が参考になります。
- 前受金・着手金は、入金時は前受金として預かり、検収時に売上にする処理の型を最初に決める
- 請求書の発行、入金の消し込み、外注費の支払管理を一つの流れで設計する
- メールやクラウドで受け取った請求書・領収書は、電子取引のデータのまま保存する(2024年1月1日以後は義務)
- 外注先ごとに、源泉徴収の要否とインボイスの登録の有無を一覧にしておく
前受金の処理の型を決めておくと、決算と消費税の計算が安定します。取引のほぼすべてがデータで完結するデザイン業は、クラウド会計とAIによる自動化が組みやすい業種の一つで、法人化で増える事務の負担を仕組みで抑えやすくなります。
よくある質問
屋号は法人化後も使えますか?
使えます。法人の商号とは別に、屋号をブランド名・サービス名として続ける例は多くあります。サイトやポートフォリオの名義表記と、契約書の主体を整理しておけば混乱を避けられます。
株式会社と合同会社はどちらがよいですか?
コスト重視なら合同会社、代理店の与信・採用・将来の体制拡大を重視するなら株式会社が基本線です。登録免許税の最低額は合同会社6万円、株式会社15万円で、設立の法定費用は「会社設立にかかる費用」で比較しています。
制作途中の案件は、法人にどう引き継ぎますか?
契約の巻き直しか、検収のタイミングで切り替えるのが一般的です。源泉徴収の扱いが個人と法人で変わるため、切替日と請求の名義は取引先と事前にすり合わせてください。長期の保守契約は、更新時にまとめて法人へ切り替えると混乱を避けやすくなります。
個人のときに源泉徴収された税金はどうなりますか?
個人の確定申告で、その年の所得税から差し引いて精算します。法人化した年は、1月1日から個人事業をやめた日までの事業所得と、その期間に源泉徴収された税金を翌年の確定申告でまとめて精算し、納めすぎていれば還付を受けます。
法人化の相談には、何を準備すればよいですか?
直近2年の確定申告書と、主要案件の契約形態(直請けか代理店経由か、単価、外注の状況)がわかる資料をご用意ください。お問い合わせの際に「法人化の相談」とお知らせいただければ、状況を伺ったうえで対応範囲をご案内します。
まとめ
Webデザイナーの法人化は、課税所得800万円前後という所得の目安に、契約と権利、外注チーム化の2軸を重ねて判断します。法人化すると源泉徴収は「される側」から「する側」に変わり、著作権は法人の契約書で一元管理できる一方、個人向けの3割特例は使えなくなります。役員報酬・消費税・社会保険は、設立前に総額で試算して設計しましょう。
札幌の公認会計士・税理士事務所
Webデザイナー・クリエイターの法人化のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)