
IT企業・ITフリーランスの法人化のタイミングは、課税所得800万円前後を目安に、所得・取引要件(直請けの与信)・採用や資金調達などの将来設計の3軸で判断します。社会保険や均等割の負担、令和9・10年分に個人だけが使える消費税の3割特例も含め、総額で比べることが大切です。
この記事の結論
IT業は原価が小さく利益率が高いため、法人化の検討ラインである課税所得800万円前後に早く届きます。ただし決め手は税率の差だけでなく、直請け案件の取引要件と、社会保険・消費税まで含めた総額の比較です。
- 課税所得800万円前後が検討の目安(中小法人の軽減税率15%は2027年3月31日までに開始する事業年度が対象)
- 大手企業・SIerの直請けは、与信やNDAの観点から法人を条件とすることが多い
- 法人は役員1人でも社会保険の強制適用で、赤字でも均等割(最低年7万円)がかかる
- 個人の3割特例(令和9・10年分)は法人では使えないため、消費税も含めて比べる
- 役員報酬は設立から3か月以内に決め、原則として期の途中では変えられない
IT企業の法人化はいつが得?利益水準別の比較イメージ
受託開発やSaaS運営で売上が伸びてくると、法人化を検討する時期が来ます。エンジニアやWeb系の個人事業主は原価が小さく利益率が高いぶん、所得が増えるペースが速く、法人化の検討時期が他業種より早く訪れます。
上の図と下の表は、個人の所得税・住民税の限界税率(所得が増えたときに上乗せされる部分の税率)と、法人税の税率を、事業利益の水準ごとに並べた比較イメージです。
| 事業利益の目安 | 個人の限界税率(所得税+住民税) | 法人税の税率(参考) | 法人化検討の優先度 |
|---|---|---|---|
| 〜600万円 | 〜30%程度 | 15%〜(800万円以下の部分) | 社会保険の増加・コスト増を考えると慎重に |
| 800〜1,000万円 | 33〜43%程度 | 15〜23.2% | 税率差が生じ始め、検討を始めるライン |
| 1,500万円以上 | 43〜50%程度 | 15〜23.2% | 法人化による節税効果が出やすい |
注意したいのは、表の法人側が国税の法人税率だけを示している点です。実際には地方法人税・法人住民税・法人事業税も加わり、法人と個人の税負担は役員報酬の設定によっても変わります。税目ごとの内訳は、軸1の節で整理します。
税負担のほかに見落とせないのが消費税の免税です。資本金1,000万円未満などの要件を満たす新設法人は、基準期間がない設立当初の期間、消費税の納税義務が免除される場合があります。ただし、BtoBが中心でインボイスの登録をする場合は、この免税の恩恵は受けられません。
法人化のタイミングは「節税額>設立・維持のコスト」になる時期が目安です。毎年の法人税申告、社会保険の手続き、役員報酬の定期同額の管理などの負担も増えます。IT事業では将来の資金調達や取引先からの信用の面でも法人格が有利に働くことが多く、税負担の比較だけでなく事業戦略の全体で判断することが重要です。
判断の軸を一覧で整理する
| 判断の軸 | IT企業で確認すること |
|---|---|
| 所得の水準 | 課税所得800万円前後に届くか。受託単価と稼働の見通し |
| 取引要件・信用力 | 直請けで法人格が条件になるか。与信・NDA・情報セキュリティ体制の要求 |
| 社会保険 | 役員1人でも強制適用。会社負担と本人負担を合わせた保険料 |
| 消費税 | インボイス登録の要否。個人の3割特例(令和9・10年分)と法人の簡易課税の比較 |
| 家族への給与 | 家族が実際に業務を担うか。役員報酬・給与として妥当な金額か |
| 許認可 | 労働者派遣事業などの許可を受けている場合、法人で取り直しが必要 |
| 将来設計 | 採用、資金調達(VC・融資)、ストックオプション、事業売却の予定 |
軸1:所得——IT業は分岐点への到達が速い
受託単価が月80万円なら年商960万円で、経費が少なければ課税所得は700〜800万円に届きます。この水準が法人化の検討ライン(中小法人の軽減税率15%と、役員報酬で使える給与所得控除の組み合わせが効き始める目安)です。フリーランスになって早い段階で到達することもあります。
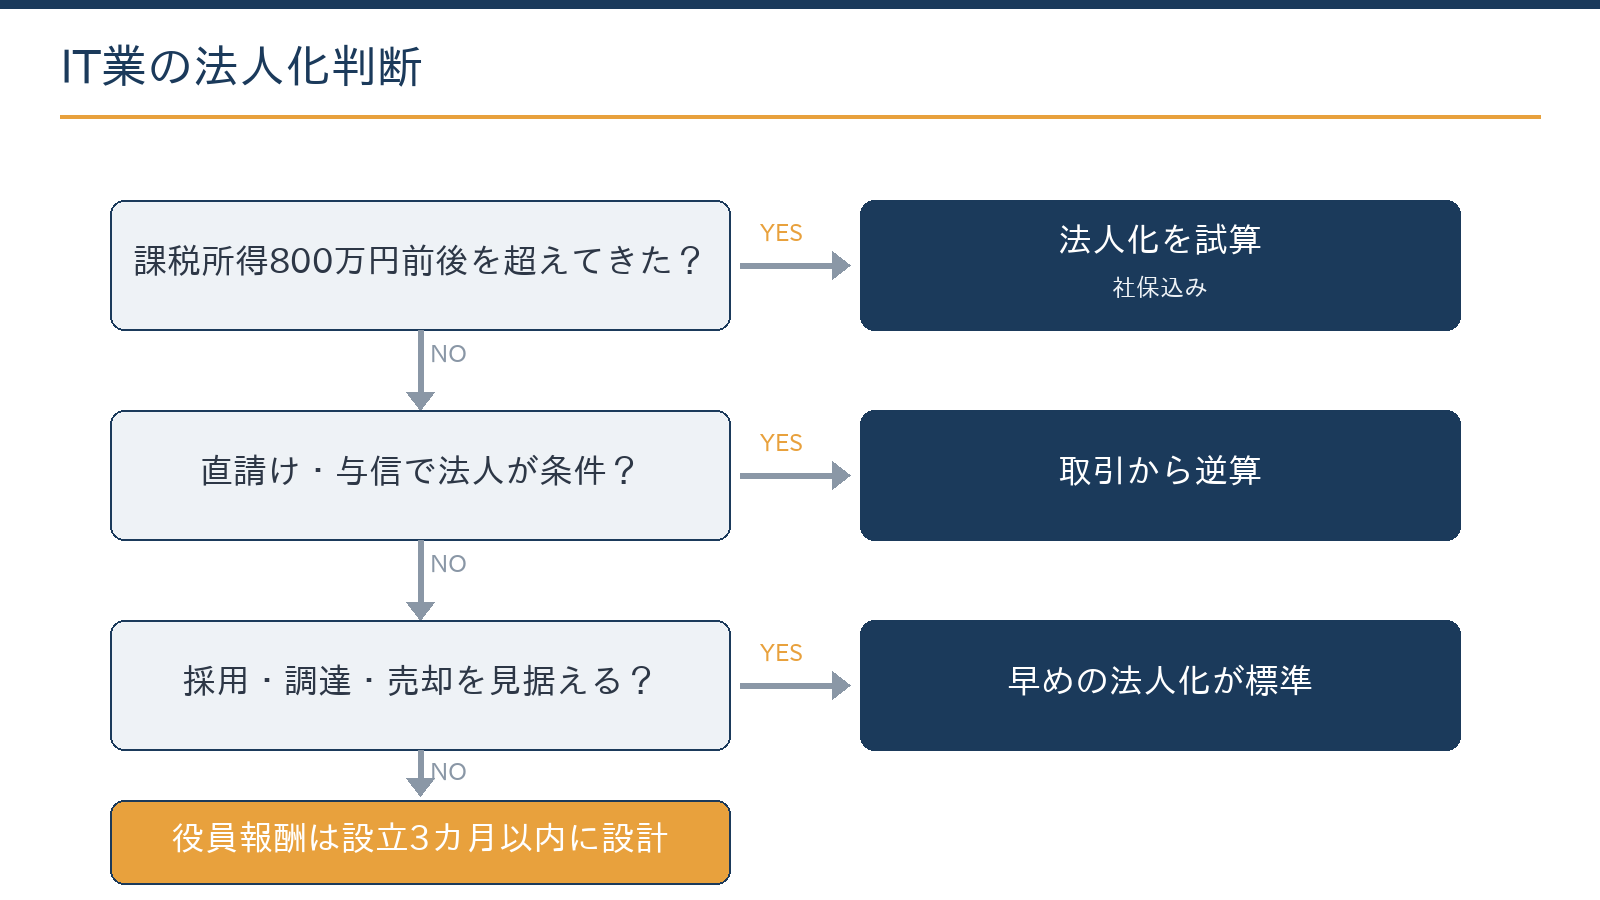
ただし、法人は社会保険が強制適用となり、国民健康保険・国民年金からの切り替えで負担の構造が変わります。「税金は減ったが社会保険料で相殺」となる場合があるため、税・社会保険・手取りの総額で試算することが欠かせません。判断の流れは、所得・取引要件・将来設計の3軸で整理すると見通しやすくなります。
計算例:役員報酬にすると使える給与所得控除
例えば、法人から役員報酬を年600万円受け取る場合です(令和8・9年分の給与所得控除で計算)。
- 給与所得控除:600万円×20%+44万円=164万円
- 給与所得:600万円−164万円=436万円
個人事業のままでは、事業所得から差し引けるのは青色申告特別控除(令和8年分は最大65万円)までです。一方、法人化すると会社と本人の両方に社会保険料がかかり、法人には均等割などの固定の負担も加わるため、手取りの総額で比べます。
ツール法人成りした場合の負担を試算する個人事業のままの場合と法人化した場合の税・社会保険の負担を比べられます。計算する
法人の税負担は法人税だけではない
法人の利益には、国税の法人税に加えて、地方法人税・法人住民税・法人事業税などがかかります。札幌市内の中小法人の場合、主な税は次のとおりです。
| 税目 | 税率など |
|---|---|
| 法人税 | 所得800万円以下の部分15%(2027年3月31日までに開始する事業年度)、800万円超の部分23.2% |
| 地方法人税 | 法人税額の10.3% |
| 法人道民税(法人税割) | 法人税額の1.0%(資本金1億円以下かつ法人税額1,000万円以下の場合) |
| 法人市民税(法人税割) | 法人税額の6.0%(同上) |
| 法人事業税(北海道) | 所得400万円以下3.5%、800万円以下5.3%、800万円超7.0% |
| 特別法人事業税 | 法人事業税(所得割)の37% |
| 均等割 | 資本金等1,000万円以下・従業者50人以下なら、北海道2万円+札幌市5万円の年7万円(赤字でもかかる) |
| 防衛特別法人税 | 2026年4月1日以後に開始する事業年度から、(基準法人税額−500万円)×4%。税額が0でも申告が必要 |
役員報酬として受け取った分は法人の経費になり、個人の所得税・住民税の対象になります。法人と個人のどちらに所得を置くかの配分が、法人化の効果を左右します。なお、2027年3月31日が期限の中小法人の軽減税率15%は、延長されるかどうかが令和9年度の税制改正で決まります。
軸2:取引要件——「法人でないと入れない」案件
IT業の法人化は、税金より取引の都合で決まることが多い業種です。大手企業・SIerの直請けは、与信・機密保持(NDA)・情報セキュリティ体制の観点から法人を条件とすることが多く、個人事業のままだとエージェント経由(手数料あり)に限られがちです。
受託の瑕疵や損害賠償のリスクに対して、法人格と賠償責任保険のセットで備える意味もあります。単価交渉や直請け化を狙うなら、法人化は営業戦略の一部です。SaaS・自社サービスの場合は、将来の資金調達(VC・融資)や事業売却の受け皿として、早めに法人化しておくのが一般的です。
法人化したら、契約とインボイスの登録を切り替える
取引先との契約は法人名義で結び直し、請求書の発行元と振込口座も法人に切り替えます。インボイスの登録は個人から法人へ引き継げないため、法人で新たに登録の申請をして、取引先に新しい登録番号を伝えます。
継続中の案件は、切り替えの月を取引先と事前に決めておくと、請求や検収の混乱を防げます。
軸3:採用・インボイス・将来設計
人を雇う段階では、社会保険を完備した法人であることが採用市場での前提条件になります。外注(業務委託)でチームを組む場合も、外注費か給与かの実態判定(IT企業の開業届出と設立1期目の税務で解説している重点論点)は、法人化後も続く管理テーマです。
インボイスは、BtoBが中心のIT業では登録が事実上の前提で、法人化による免税期間の使い方は限られます。2割特例は2026年9月30日を含む課税期間で終わり(個人は令和8年分まで)、2026年10月1日以後に設立する法人は使えません。個人だけの3割特例(令和9・10年分)も法人には引き継がれない点(2割特例終了後の3割特例の解説)が、タイミングを判断する材料になります。
計算例:個人の3割特例と法人の簡易課税
例えば、インボイスの登録をしているITフリーランスで、税抜の売上が900万円の場合です。
- 売上税額:900万円×10%=90万円
- 個人のまま3割特例を使う(令和9・10年分):90万円×30%=27万円
- 法人で簡易課税を使う(第5種・みなし仕入率50%):90万円×50%=45万円
同じ売上でも、法人化すると消費税の納付額が増えることがあります。3割特例を使えるのは、基準期間の課税売上高が1,000万円以下など、登録しなければ免税事業者になる個人だけです。
将来の事業売却(M&A)や外部からの出資を考える場合は、個人事業のままでは株式という形で事業を引き継げないため、法人化しておくと選択肢が広がります。ストックオプションのように株式を使った仕組みは、株式会社が前提です。
デメリットの直視と進め方
法人化のデメリットは、①社会保険の強制適用、②赤字でもかかる均等割(年7万円程度〜)、③決算・申告の事務負担、④交際費や経費の扱いが個人より厳格になる場面、の4つです。特に①は、役員報酬の額に応じて会社と本人の両方に保険料がかかります。
計算例:役員報酬月50万円の社会保険料
例えば、標準報酬月額50万円の役員(40歳未満で介護保険料はかからない)について、協会けんぽ北海道の料率で計算します。子ども・子育て支援金は2026年4月分からかかります。
- 健康保険:50万円×10.28%=51,400円
- 厚生年金:50万円×18.3%=91,500円
- 子ども・子育て支援金:50万円×0.23%=1,150円
- 月額の合計:51,400円+91,500円+1,150円=144,050円
- 年額:144,050円×12=1,728,600円
このうち半分を会社、半分を本人が負担し、賞与にも保険料がかかります。国民健康保険・国民年金と比べた増減は、所得や家族の人数で変わります。
一方、IT業は取引がほぼ電子データで完結するため、クラウド会計とAIを組み合わせた経理体制(経理自動化の記事)が組みやすい業種でもあり、③の負担は設計次第で抑えられます。
法人化の進め方
- 試算税・社会保険・手取りの総額で、個人のままの場合と比べます。消費税の3割特例と簡易課税の差も含めます。
- 取引先の条件確認直請けの条件、契約を切り替える時期、インボイスの登録番号の変更を取引先と確認します。
- 設立の設計商号・本店所在地・事業目的・資本金・決算期・役員構成と、役員報酬の額を決めます。
- 設立の登記株式会社は定款の認証が必要です。登録免許税は資本金の0.7%で、最低額は株式会社15万円・合同会社6万円です。
- 税務・社会保険の届出法人設立届出書(設立の日以後2か月以内)、青色申告承認申請書(設立の日以後3か月を経過した日と最初の事業年度終了の日のいずれか早い日の前日まで)、給与支払事務所等の開設届出書(1か月以内)、社会保険の新規適用、インボイスの登録申請を行います。
- 個人事業の締めくくり個人事業の廃業届を出し、最後の年の所得税(課税事業者なら消費税も)を確定申告します。個人名義の契約・口座・サービスの支払いも整理します。
役員報酬は、設立から3か月以内に金額を決めて毎月同額で支払うのが原則で(定期同額給与)、期の途中で自由に変えることはできません。賞与を出すなら、事前確定届出給与の届出(新設法人は設立後2か月以内)が必要です。初年度の受注見込みとセットで設計しましょう。
無料ツール役員報酬の最適な水準を試算する法人と個人の税・社会保険の合計が小さくなる役員報酬の目安を確認できます。計算する
会社の設立前に決めておくことは、次のとおりです。
- 商号(会社名)・本店所在地・事業目的
- 資本金の額と出資者の構成
- 決算月(繁忙期を避けると申告が楽)
- 役員構成と任期
- 設立日と、個人事業から切り替える月
札幌市内で会社を設立する場合
札幌中小企業支援センターや札幌商工会議所の特定創業支援等事業(1か月以上・4回以上の支援)を受けて証明書をもらうと、市内での設立の登録免許税が0.7%から0.35%に下がります(株式会社15万円→7.5万円、合同会社6万円→3万円)。証明書の有効期限は2027年3月31日です。設立の時期が決まったら、早めに支援の予定を組んでおきます。
法人化の相談で確認するポイント
法人化の相談では、税率の比較だけでなく、取引の条件と将来の計画まで含めて確認します。ご相談の際によく確認するポイントは次のとおりです。
- 直近2年の確定申告書(所得の推移と経費の中身)
- 主要な案件の契約形態(直請けかエージェント経由か、単価、契約期間)
- 法人格が取引の条件になっている案件や、見込みのある直請け案件の有無
- 外注先・協力エンジニアとの契約の実態(業務委託か雇用か)
- 国民健康保険・国民年金の負担額と、法人化後の社会保険料の見込み
- インボイスの登録状況と、3割特例・簡易課税それぞれの消費税の比較
- 採用、資金調達、事業売却などの予定
当事務所では、法人化の試算から設立後の税務顧問まで一体でご支援しています(オンラインでのご相談も可能です)。状況を伺ったうえで、対応範囲と費用をご提示します。
法人化の効果は、役員報酬の設定、取引の条件、消費税の特例の使い方で大きく変わります。直近の申告書をもとに、初回無料で試算の進め方を確認できます。
無料で相談するよくある質問
マイクロ法人+個人事業の二刀流はありですか?
社会保険の負担を抑える設計として知られていますが、事業の実態の区分や役員報酬の設定など論点が多く、形だけの分離は否認されるおそれがあります。個別の事情に合わせた設計が前提で、比較の入口としてマイクロ法人シミュレーターで個人事業・法人・併用を比べることもできます。
合同会社と株式会社はどちらがよいですか?
受託中心で対外的な見え方を重視するなら株式会社、設立・維持のコストを優先するなら合同会社が基本線です。登録免許税の最低額は株式会社15万円・合同会社6万円で、合同会社は定款の認証が不要です。VC調達や従業員へのインセンティブ設計を視野に入れるなら、株式会社を選ぶのが一般的です(会社設立の費用の記事参照)。
法人化したら経費の幅は広がりますか?
役員社宅や出張手当など、法人ならではの制度設計は可能ですが、「何でも経費」にはなりません。規程を整えて制度として正しく運用すれば、手取りに効く場合がある、というのが正確な表現です。
相談には何を用意すればよいですか?
直近2年の確定申告書と、主要な案件の契約形態(直請けかエージェント経由か、単価)がわかる資料をご用意ください。お問い合わせフォームで「IT法人化の相談」とお知らせいただくと、試算の準備がスムーズです。
まとめ
IT業は所得の伸びが速く、法人化の検討時期が早く来ます。決め手は税率の差より取引要件(直請け・与信・NDA)であることが多く、社会保険・均等割・事務負担と、個人の3割特例を手放す影響まで総額の試算に織り込むことが大切です。役員報酬は設立から3か月以内に受注見込みとセットで設計し、経理はクラウドとAIで自動化して法人の事務負担を抑えましょう。
札幌の公認会計士・税理士事務所
IT企業の法人化・税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)