
利益率を上げる方法のうち、効果が大きいのに後回しにされやすいのが「値決め」と「商品構成」です。柱は①商品・顧客を選んだ段階的な価格の見直し、②高粗利品へ誘導する商品構成、③現場任せの値引きのルール化の3つです。価格の1%は、数量を維持できればそのまま営業利益に加わります。
この記事の結論
利益率を上げる近道は、コスト削減だけでなく、値決め・商品構成・値引き管理の3点セットを数字で見直すことです。コスト削減は社内で完結しますが、価格は顧客と向き合う必要があるため、手順と根拠を先に用意してから動きます。
- 売上1億円・営業利益300万円の会社なら、数量を維持した1%の値上げで利益は400万円になる(モデルケース)
- 値上げは対象を選び、段階的に、理由を添えて行い、離脱の損益分岐を先に試算する
- 商品構成は集客・主力・上位(継続)の3層で設計し、顧客を上位へ誘導する
- 値引きは決裁基準のルール化と月次の見える化で漏れを止める
- 消費者向けの価格は税込の総額で表示し、取引先との価格協議は記録を残す
値決めはなぜ重要?1%の値上げが利益に与える影響
モデルケースで考えます。売上1億円・粗利率30%・営業利益300万円の会社が、販売数量を維持したまま価格を1%上げたとします。増えた100万円の売上は、原価も経費も増やさずに、そのまま粗利と営業利益に加わります。利益は300万円から400万円へ、33%増える計算です。
計算例:同じ1%の改善でも利益への効き方は違う
例えば、売上1億円・売上原価7,000万円(粗利率30%)・販管費2,700万円・営業利益300万円の会社があるとします。それぞれを1%だけ改善した場合の、営業利益の増加額は次のとおりです。
- 価格を1%上げる(数量は維持):1億円×1%=100万円の増加
- 売上原価を1%下げる:7,000万円×1%=70万円の増加
- 販売数量を1%増やす:増える売上100万円のうち粗利は100万円×30%=30万円の増加
- 販管費を1%下げる:2,700万円×1%=27万円の増加
同じ100万円の粗利を販売数量で稼ごうとすると、100万円÷30%=約333万円の売上増が必要です。※数値は構造説明のためのモデルケースです。
価格は利益への影響が大きいレバーの一つとされていますが、実務では数量だけを追う対応も多く見られます。原価や経費の削減には限界があり、削りすぎると品質やサービスに響きます。値決めは、その限界を補う打ち手です。
自社の粗利率や営業利益率が業種の中でどの位置にあるかを知っておくと、値決めの余地を判断しやすくなります。「業種別の財務指標の目安」と比べてみてください。
①価格の見直し:選んで・段階的に・理由とともに
値上げの実務は「一律値上げ」を意味しません。対象を選び、段階を設け、理由を添えるという3つの手順に、離脱の損益分岐の試算を組み合わせて進めます。
- 対象を選ぶ需要が強い商品(指名買いされる・代わりが利きにくい)や、原価の上昇を吸収しきれない商品から着手します。
- 段階を設ける新規の顧客から先に新価格を適用し、既存の顧客は契約の更新や改定のタイミングで移行すると、離脱のリスクを抑えられます。
- 理由を添える原価や人件費の上昇、品質や対応の維持といった事実を簡潔に伝えます。値上げの幅と適用日もあわせて明示します。
- 離脱の損益分岐を先に試算する何%の数量減までなら粗利額を維持できるかを出しておくと、交渉の判断がしやすくなります。
計算例:何%の数量減まで粗利額を維持できるか
例えば、粗利率30%の商品(売価100円・原価70円)を10%値上げすると、売価110円で1個あたりの粗利は30円から40円になります。30÷40=0.75なので、数量が25%減っても粗利額は変わりません。
許容できる数量の減少率は「値上げ率÷(粗利率+値上げ率)」で求められます。粗利率30%の場合の目安は次のとおりです(モデルケース)。
- 5%値上げ:5%÷35%=約14.3%の減少まで
- 10%値上げ:10%÷40%=25%の減少まで
- 15%値上げ:15%÷45%=約33.3%の減少まで
実際の離脱は想定より小さくなる場合もありますが、業種や商品によって差があるため一律には言えません。試算の結果は「ここまでなら許容できる」という社内の判断基準として使います。
値上げの前に確認したい表示と取引のルール
消費税の課税事業者が消費者向けに示す値札・メニュー・チラシ・ウェブの価格は、消費税を含めた総額で表示する義務があります(総額表示)。税抜の価格を併記することはできますが、税抜の価格だけの表示はできません。値上げで価格表を作り直すときは、表示の形もあわせて確認します。
取引先に価格の改定を申し入れるときは、いつ・誰と・どんな条件を話したかを記録に残しておきます。取引の内容と双方の規模によっては、下請法を改正した中小受託取引適正化法(取適法)の対象になります。対象の取引では、委託する側が価格の協議に応じずに一方的に代金を決めることが禁止されています。該当するかどうかは、公正取引委員会や中小企業庁の案内で確認してください。
北海道で値上げを伝えるときの材料
北海道の最低賃金は、2026年10月1日から1,131円に引き上げられました(2025年10月4日からの1,075円から56円、5.21%の引上げ)。人件費の上昇は、取引先や顧客にも説明しやすい客観的な理由です。
冬季の暖房費や除雪費、配送のコストなど、道内ならではの経費の増加も、具体的な事実として伝えられます。値上げの時期は、こうした費用が増える前に合わせて計画しておくと、利益率の落ち込みを防げます。
②商品構成:単品ではなく「組み合わせ」で粗利を作る
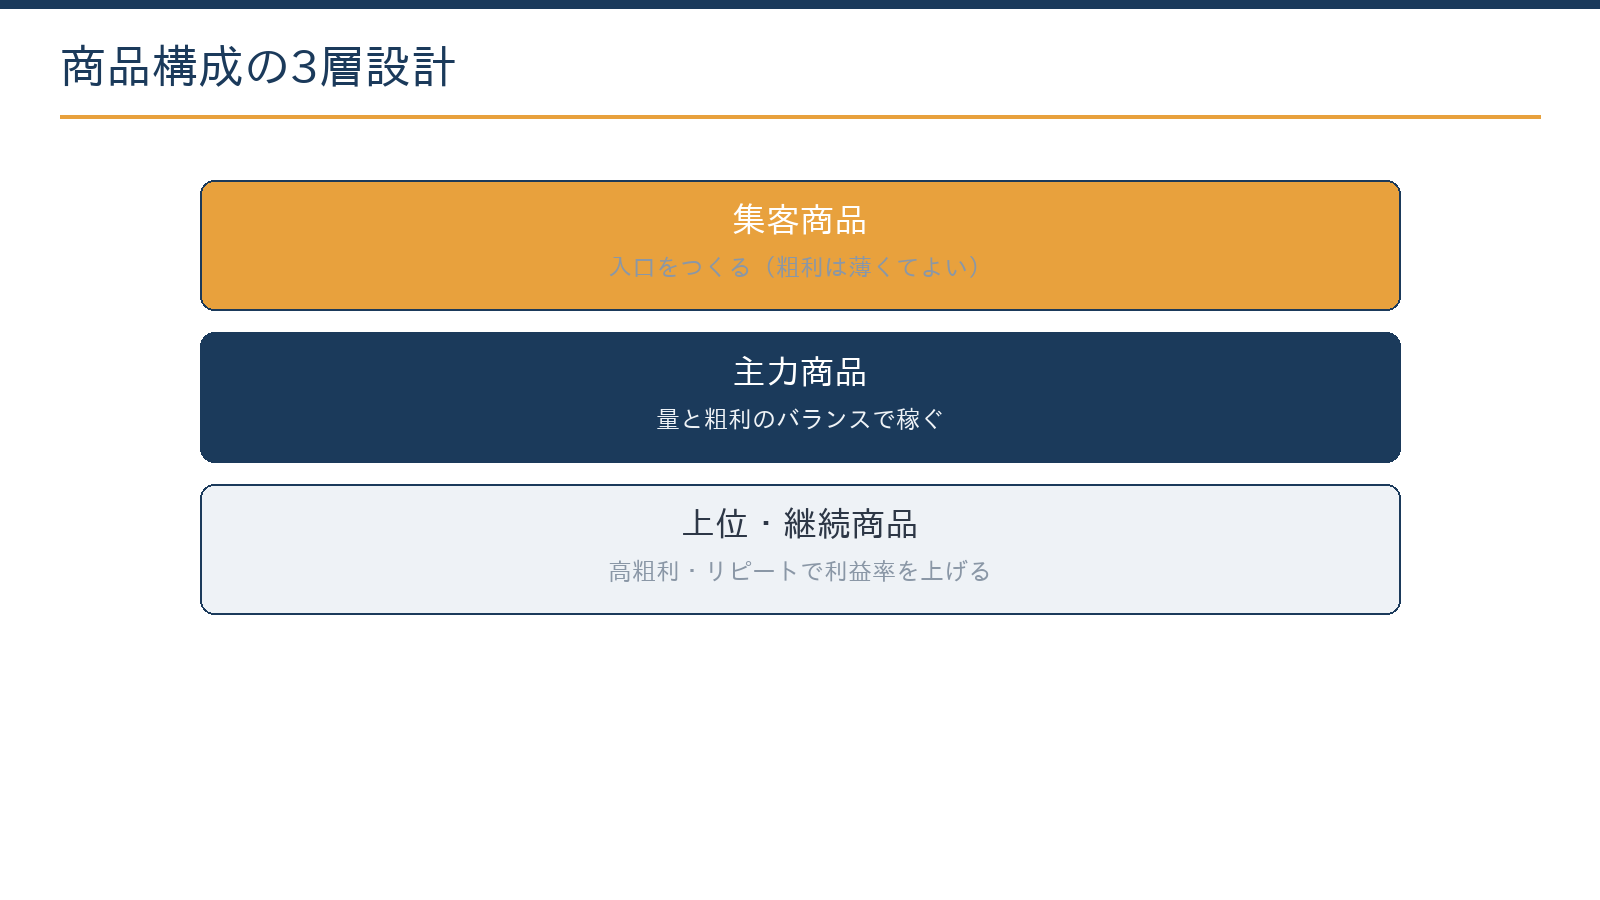
全商品の利益率を一律に上げる必要はありません。集客商品・主力商品・上位(継続)商品の3層で構成を設計し、顧客の動線を上位へ誘導すると、全体の粗利率が上がります。
| 層 | 役割 | 価格・粗利の考え方 | 例 |
|---|---|---|---|
| 集客商品 | 新しい顧客の入口をつくる | 粗利は薄くても、次の購入につながる設計にする | お試しメニュー、無料点検、入門商品 |
| 主力商品 | 量と粗利のバランスで利益の土台をつくる | 原価の変動を定期的に価格へ反映する | 定番メニュー、主力の製品・サービス |
| 上位・継続商品 | 利益率を引き上げ、売上を安定させる | 付加価値に見合う価格にし、継続契約で毎月の売上にする | 上位プラン、保守契約、定期便、顧問型のサービス |
セット販売、松竹梅の価格設計、継続契約化(保守・定期便・顧問型)は、単価と利益率を同時に上げる方法として知られています。松竹梅では、選ばせたい商品を真ん中に置き、上位の商品で価値の幅を見せると、主力の価格帯が選ばれやすくなるとされます。
計算例:売上の構成比が変わると粗利率が変わる
例えば、粗利率20%の商品Aと粗利率40%の商品Bを売る会社で、売上の構成がA70%・B30%なら、全体の粗利率は20%×70%+40%×30%=26%です。構成をA50%・B50%に変えると、20%×50%+40%×50%=30%になります。
売上が1億円のままでも、粗利は1億円×26%=2,600万円から1億円×30%=3,000万円へと増えます。価格を変えなくても、何を売るかで利益率は動きます。
どの商品がどの層に当たるかは、ABC分析で売上の大きい順に並べる手順と、商品別の粗利率を掛け合わせて仕分けます。売上は大きいのに粗利率が低い商品は、価格の見直しか、上位商品とのセット化の候補になります。
③値引きの管理:利益が漏れる原因をどう止める?
せっかくの値決めも、現場の値引きが野放しであれば効果が薄れます。対策は、ルール化と見える化の2つです。値引きの決裁基準(誰が・何%まで)を決め、値引き額を月次で集計して、値引きがどれだけ利益に影響したかを経営者が把握します。
具体例:値引きの決裁ルールと利益への影響
- 定価の3%までの値引きは担当者の判断で行う
- 5%までは営業の責任者が承認する
- それを超える値引きや無償のサービスは、経営者が理由とともに承認する
例えば、売上1億円の会社で平均2%の値引きが常態化していると、1億円×2%=200万円の利益が失われます。営業利益300万円の会社なら、200万円÷300万円=約67%、利益の3分の2にあたる規模です。
値引きの常連の顧客は、価格ではなく取引条件(ロット・納期・支払条件)の見直しの対象として扱う方法があります。値引きの代わりに、まとめ買いや早めの支払に応じてもらうなど、自社の利益や資金繰りにつながる条件と交換します。
値引きの記録と会計・消費税の扱い
値引きは、値引き前の売上と値引き額を分けて記録すると、どれだけ利益が漏れているかが見えます。POSレジ・販売管理・クラウド会計のデータがつながっていれば、値引きの集計表をAIで作ることもでき、月次の確認の手間を減らせます。
販売した後に値引きや返品に応じた場合は、売上から差し引くとともに、消費税の計算でも売上の税額から控除します。インボイス発行事業者が事業者の取引先に値引きをした場合は、原則として返還インボイスの交付が必要ですが、税込1万円未満の値引きなら交付は不要です。
見直しはどの順番で進める?社内で始めることと数字の裏付け
3点セットのうち、値引きのルールと簡単な構成の見直しは社内ですぐに始められます。一方、商品別の粗利の見える化、値上げの設計(対象・幅・順番・伝え方)、離脱の損益分岐の試算は、数字の裏付けが必要な領域です。次の順番で進めると、効果と根拠を両立できます。
- 商品別・顧客別の粗利を出す売上・原価・数量を商品ごとに並べます。メニュー別の原価・粗利・出数のクロス集計などは、AIを使うと下準備の時間を短くできます。
- 値上げの候補を選ぶ指名度の高い看板商品や、原価の上昇が大きい商品から候補にします。
- 離脱の損益分岐を試算する候補ごとに、許容できる数量の減少率を出し、値上げの幅を決めます。
- 構成を組み直す松竹梅やセット、継続契約を設計し、上位商品への動線をつくります。
- 値引きのルールを決める決裁基準を文書にし、値引き額を月次で集計できるようにします。
- 月次で結果を確かめる客数・客単価・粗利率・値引き額の4つを毎月見て、想定とのずれを次の手に反映します。
どの商品をいくら上げるかは、商品別の粗利と顧客の構成で変わります。決算書と価格表があれば、初回無料で数字の整理から始められます。
無料で相談する当事務所は税務顧問にとどまらず、商品別の採算分析や値上げの試算といった価格戦略の数字面まで、月次の数字とあわせて支援しています。内容は「会計・税務顧問」のページをご覧ください。
よくある質問
BtoBで相見積もりが当たり前です。それでも値上げできますか?
価格だけで決まる取引では、まず仕様・納期・支払条件・付帯サービスなどの構成を見直し、価格以外の差別化の軸を作るのが先の選択肢です。全取引先に一斉に申し入れるのではなく、依存度と採算から順番を検討し、協議の内容は記録に残しておきます。
公共価格や業界の相場があり、価格を動かせません。
その場合は、②構成(高粗利のサービスの追加・継続契約化)と③値引きの管理、そして原価の側に力を入れる方法が考えられます。原価側の打ち手は「原価率を改善する方法」で整理しています。レバーは1本に限りません。
値上げの通知文はどう書けばよいですか?
コスト環境の事実、これまでの取引への感謝、新しい価格と適用日、品質や対応を維持する姿勢を簡潔に伝えます。文面の下書きはAIを使うと作りやすい領域ですが、価格や日付は最後に人が確認してください。
相談には何を用意すればよいですか?
直近の決算書と価格表・メニュー表、商品別の売上データ(CSV可)をご用意ください。商品別の原価がわかる資料があれば、離脱の損益分岐まで試算できます。
まとめ
利益率を上げる本丸は、値決め・商品構成・値引き管理の3点セットです。値上げは対象を選び、段階的に、理由とともに行い、離脱の損益分岐を先に試算しましょう。構成は集客・主力・上位の3層で設計して上位へ誘導し、値引きはルール化と月次の見える化で漏れを止めます。
札幌の公認会計士・税理士事務所
値決め・利益率の改善のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。本文の数値は構造を説明するためのモデルケースです。個別の状況により取扱いが異なる場合がありますので、実際の価格改定・申告は税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(北海道最低賃金の改定などを反映)