
はじめて会計監査を受ける会社にとって、監査初年度の成否は期首前の準備で決まります。監査人の選定は前事業年度のうちが理想で、遅くとも期首までに済ませ、予備調査で課題を洗い出してから本番を迎えるのが標準的な進め方です。
この記事の結論
監査初年度には、期首残高の検証と会計方針の整備という「最初の1回」特有の山があります。監査人の選定と予備調査を前期中に済ませ、社内の窓口と決算の前倒しを整えておくことが、初年度を乗り切る条件です。
- 監査人の選定は前期中が理想。遅くとも期首までに決める
- 初年度特有の山は、期首残高の検証と会計方針の整備(税務基準から会計基準へ)
- 社内体制は兼任でよいが、窓口の一本化と決算の前倒しは欠かせない
- 月次決算の精度を上げる仕組み(クラウド会計×AI)が、監査対応の土台になる
- 監査人と「受ける側の支援者」は別。両輪で初年度を乗り切る
会計監査とは:誰に・なぜ必要か
会計監査は、独立した監査人(監査法人・公認会計士)が決算書の適正性を検証し、意見を表明する制度です。会社が成長して規模の基準に達した、IPOを目指す、親会社や契約先から求められた、といった理由で、初めて監査を受けることになります。
| 監査が必要になる場面 | 根拠・きっかけ | 準備で意識すること |
|---|---|---|
| 会社法の大会社 | 最終事業年度の貸借対照表で、資本金5億円以上または負債200億円以上 | 基準を超える見込みの段階で、監査人の候補に打診する |
| IPO準備会社 | 一般的な新規上場では、上場申請の直前2期分の財務諸表について監査証明が必要 | 予備調査から逆算し、監査の対象期間が始まる前に課題を改善する |
| 親会社の連結対象・契約上の要請 | 親会社の監査、補助金や融資の契約条件など | 求められる報告の範囲と期限を先に確認する |
大会社の判定は「最終事業年度」の貸借対照表で行います。基準を超えた決算が定時株主総会で確定した時点で会計監査人の設置が必要になりますが、その時点で次の事業年度はすでに始まっています。期首の残高を確かめる時間が限られるため、基準を超えそうな決算期の段階で監査人の候補に相談を始めるのが安全です。判定基準の詳細は会社法監査が必要になる会社:資本金5億円・負債200億円の基準で解説しています。
会計監査は税務調査とはまったく別物です。税金の計算が正しいかではなく、決算書全体が適正に作られているか、そして「数字が正しく作られる仕組み(内部統制)」まで見られるのが特徴です。
初年度特有の準備:期首残高と「最初の1回」問題
監査初年度には、2年目以降にはない論点があります。最大のものが期首残高の検証です。当期の数字だけでなく、スタート地点である前期末残高の妥当性も確かめる必要があるため、実務では期首の実地棚卸の立会いや、前期末の資料の遡り確認が発生します。
前期に監査を受けていない会社では、前任の監査人の調書に頼ることができません。そのため監査人は、期首の在庫・売掛金・固定資産などの残高を、自ら手続きを行って確かめます。
期首の棚卸に立ち会えないと、監査意見に影響する
期首を過ぎてから監査人を探すと、「期首に立ち会えなかったので意見が出せない」という事態につながることがあります。代わりの手続きで残高を確かめられない場合は、限定付きの意見や意見不表明になるおそれがあります。監査人の選定が早いほどよい理由は、まさにここにあります。
会計方針の整備:税務基準から会計基準へ
あわせて、会計方針の整備も初年度の山場です。収益認識・引当金・減価償却など、これまで税務の基準で処理してきた項目を会計基準に揃えます。利益への影響が出る項目は、早めに試算しておく必要があります。
| 項目 | 税務基準で処理してきた会社によくある状態 | 会計基準に揃えるときの論点 |
|---|---|---|
| 収益認識 | 請求書の発行や入金の時点で売上を計上している | 商品の引渡しや役務の提供が完了した時点で計上できているか |
| 引当金 | 税務上の損金にならないため、賞与引当金や退職給付引当金を計上していない | 将来の支出のうち、当期に負担すべき額を見積もって計上する |
| 減価償却 | 税法の耐用年数と償却方法をそのまま使っている | 実際の使用期間と大きく違わないか、方針として説明できるか |
| 棚卸資産 | 帳簿上の在庫と実地の在庫の差を、毎期きちんと調整していない | 実地棚卸の手順と、売れにくくなった在庫の評価の切下げ |
| 固定資産 | 使っていない資産や、収益を生まなくなった資産が帳簿に残っている | 除却の処理と、減損の兆候の確認 |
| 税金の会計処理 | 法人税等を支払った時点で費用にしている | 未払法人税等の計上と、税効果会計の適用 |
これらの見直しは、前期以前の利益に影響することもあります。過去の処理の誤りが見つかった場合の修正の方法も含め、監査人と早めに論点をすり合わせておくと、期末に慌てずに済みます。前期中に済ませておきたい準備は次のとおりです。
- 監査人の候補と面談し、監査契約の時期と範囲を決める
- 予備調査(ショートレビュー)を受け、課題リストを受け取る
- 期首の実地棚卸の日程と手順を決め、監査人の立会いを予定に入れる
- 会計方針の見直しが利益に与える影響を試算する
- 経理規程や承認の手順など、内部統制の文書を整える
監査1年目のスケジュール
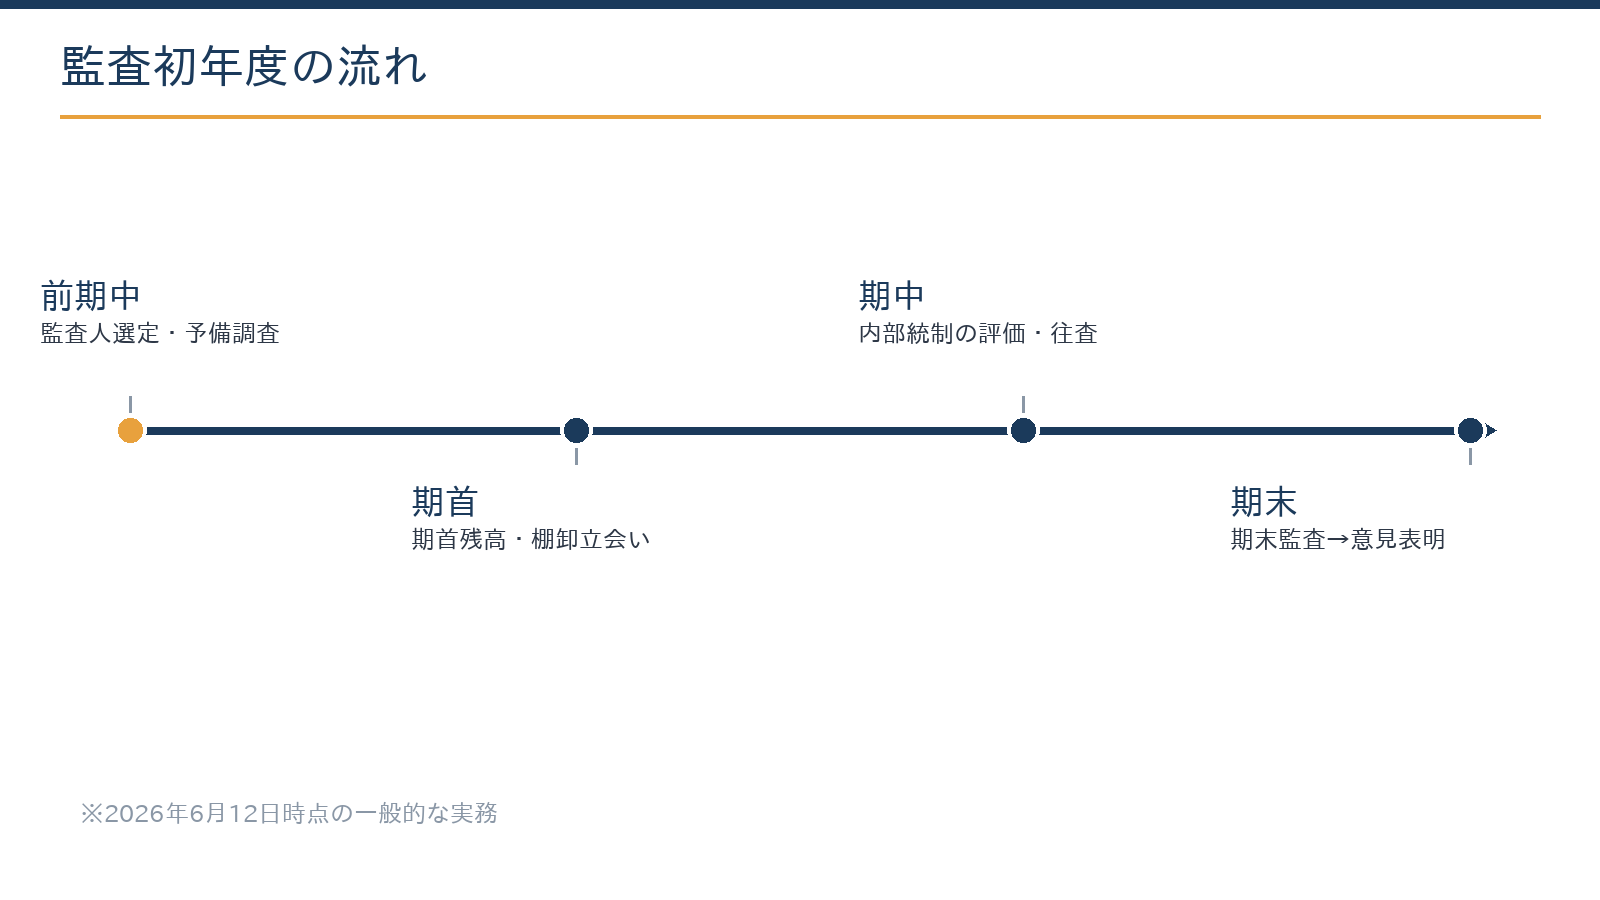
初年度の標準的な流れは、前期中の監査人の選定と予備調査、期首の残高検証と棚卸の立会い、期中の監査、期末監査と意見表明の4段階です。会社側の準備も、この段階に合わせて前倒しで進めます。
| 時期 | 主なイベント | 会社側の準備 |
|---|---|---|
| 前期中 | 監査人の選定・予備調査(ショートレビュー) | 課題リストの受領と改善着手 |
| 期首 | 期首残高の検証・実地棚卸の立会い | 棚卸手順の文書化・在庫台帳の整備 |
| 期中(四半期ごと等) | 内部統制の評価・往査 | 証憑・承認記録の整備、質問対応の窓口一本化 |
| 期末〜 | 期末監査・監査意見 | 決算スケジュールの前倒し、残高確認状の手配 |
予備調査(ショートレビュー)は、監査を始める前に、会計処理や内部統制の課題を洗い出す手続きです。受け取った課題リストのうち、期首残高や会計方針に関わるものから優先して手を付けると、本番の監査が滞りにくくなります。
IPOを目指す場合は、監査証明が必要な直前2期より前の期に予備調査を受け、課題を改善してから監査の対象期間に入るのが一般的です。会社法監査や任意監査でも、基準を超える見込みや要請が出た時点から、同じように逆算して日程を組みます。
社内体制:兼任でよいが「窓口」と「前倒し」は必須
専任の監査対応チームは中堅企業には不要なことが多いものの、二つだけは欠かせません。第一に窓口の一本化です。監査人からの資料依頼や質問を経理責任者に集約し、依頼一覧で進捗を管理します。やり取りが社内で散らばることは、監査を長引かせる要因の一つです。
依頼一覧には、資料名・依頼日・提出期限・社内の担当者・提出日・状況を並べておくと、誰が何を抱えているかが一目で分かります。監査人と同じ一覧を共有すれば、催促や重複した依頼も減らせます。
第二に決算の前倒しです。監査が入ると、決算の確定までの日数は延びやすくなります。月次決算の精度を上げ、期末の「決算でまとめて整理」をなくすことが、監査対策として有効な方法の一つです。
- 月次の締め日を決める翌月の何営業日目までに月次を締めるかを決め、例外の処理を減らします。
- 残高を毎月照合する預金・売掛金・買掛金・借入金の残高を、通帳や取引先の明細と毎月照合します。
- 見積りの項目を月次で計上する賞与や減価償却費などを月割りで計上し、期末の調整を小さくします。
- 証憑と承認の記録を残す誰が承認したかが分かる形で、請求書・契約書・稟議を保存します。
- 期末の作業を予行演習する期中の四半期末などに期末と同じ手順を試し、監査人の確認を受けておきます。
クラウド会計×AIで月次の締めを早くする体制(クラウド会計の導入支援)は、監査対応の土台としてそのまま機能することがあります。今の経理の状態を確かめたい場合は、経理・決算セルフチェックで弱い所を洗い出してから着手すると効率的です。
監査人と「受ける側の支援者」は別に確保する
監査をする監査人は、独立性の観点から、自ら監査する決算書の作成や経理体制の構築を引き受けることが制限されます。経理規程・月次の精度・監査対応の整備を手伝う「受ける側の支援者」を別に確保するのが実務の標準です。
受け入れ準備の支援:誰が何を担うか
当事務所は公認会計士・税理士の事務所として、監査の受け入れ準備の支援を税務顧問とあわせて行っています。資料依頼一覧の管理や規程のドラフトは、AI(Claude)で下準備をします。会計方針の調整(税務基準からの組み替え)と監査人との論点整理は、公認会計士が担当するのが基本の分担です。
| 作業 | 会社(経理) | 支援者(公認会計士) | AIの使いどころ |
|---|---|---|---|
| 資料依頼一覧の管理 | 担当者を決め、期限どおりに提出する | 一覧の様式づくりと優先順位の整理 | 一覧のたたき台、提出状況のまとめ |
| 経理規程・業務手順書 | 実際の業務の流れを説明する | 規程のドラフトの確認と、監査で見られる点の指摘 | 既存の文書をもとにした下書き |
| 会計方針の調整 | 過去の処理の根拠資料を集める | 税務基準からの組み替えと、利益への影響の試算 | 論点の一覧づくり(判断は人が行う) |
| 監査人との論点整理 | 質問への回答の窓口になる | 会計上の論点の整理と、回答案の作成の支援 | 打合せメモの要約 |
| 決算・申告の日程 | 社内の締め日を守る | 監査の日程と税務申告の期限を一体で設計する | - |
監査が視野に入ってきた方は、要件の確認の段階からご相談ください。監査が必要になった背景と決算体制の状況を伺ったうえで、支援の範囲と費用の考え方をご説明します。なお、当事務所は決算・申告だけのスポット依頼はお受けしておらず、継続的な顧問契約の中で準備を支援しています。
監査の要否や準備の範囲は、会社の規模と監査が必要になった理由で変わります。要件の確認から初回無料でご相談いただけます。
無料で相談するよくある質問
監査費用はどれくらいかかりますか?
規模・拠点数・経理体制の整備状況で大きく変わるため、一律には言えません。経理が整っているほど監査の工数を抑えやすく、準備への投資が監査費用の抑制につながることもあります。費用が決まる要素は監査報酬の決まり方で解説しています。
税務申告と監査はどう関係しますか?
監査で確定した決算書をもとに税務申告を行うため、決算・監査・申告のスケジュールを一体で設計します。決算の確定が申告期限に間に合わない場合は、申請により法人税の申告期限を原則1か月延長できる特例があります。会計監査人を置く会社などは、延長の月数が別に指定される場合もあります。延長しても、納付は本来の期限までに見込額で行うのが一般的です。
IPO準備の場合も同じ進め方ですか?
大枠は同じですが、上場申請には監査証明の期間の要件があり、予備調査から逆算した中期のスケジュール設計が必要です。上場準備では監査に加えて、予算と実績の管理、社内規程の整備、関連当事者との取引の整理など、管理体制全体の整備も求められます。内部統制への要求の水準も、上場に近づくにつれて段階的に上がります。
相談には何を用意すればよいですか?
監査が必要になった背景(基準への該当・親会社からの要請・IPOなど)、直近の決算書、決算体制の現状をお知らせください。お問い合わせフォームに「監査準備の相談」とご記入いただくと、話が早く進みます。
まとめ
監査初年度の成否は、期首前の準備で決まります。監査人の選定と予備調査は前期中に済ませ、期首残高の検証と会計方針の整備に備えましょう。社内では窓口の一本化と決算の前倒しを進め、月次決算の精度を上げておくことが監査対応の土台になります。監査人とは別に「受ける側の支援者」を確保し、両輪で初年度を乗り切るのが現実的な進め方です。
札幌の公認会計士・税理士事務所
会計監査の受け入れ準備のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。監査の手続きや必要な期間は、会社の状況や監査人との契約により異なります。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年6月 公開/2026年10月 改訂(構成の整理、会計方針の見直し項目・申告期限の延長特例などを追記)