
会社法監査(会計監査人による監査)が義務になるのは、最終事業年度の貸借対照表で資本金5億円以上または負債合計200億円以上の株式会社、つまり「大会社」です。判定は定時株主総会で確定した貸借対照表で行うため、増資や大型借入の計画段階で該当時期を先読みし、1年以上前から監査を受ける体制を整えます。
この記事の結論
会社法監査の義務は、資本金5億円以上または負債合計200億円以上の「大会社」に生じます。負担の本体は監査そのものより監査に耐える経理体制づくりで、該当が見えた段階で1年以上前から準備を始めることが実務の要点です。
- 判定は最終事業年度の確定した貸借対照表で行う。期中に一時的に超えても、期末で下回れば該当しない
- 大会社になると、会計監査人と監査役(会計に限る定めは不可)の設置、内部統制の基本方針の決定、損益計算書の公告などが必要になる
- 月次決算の精度、実地棚卸、残高管理、規程の整備が準備の中心
- 監査人の選定は1年以上前から。予備調査(ショートレビュー)で課題を先に洗い出す
- 監査人は独立性の要請から体制づくりを兼ねられないため、受ける側の支援者を別に確保する
会社法監査の対象:「大会社」の2つの基準
会社法上の大会社とは、最終事業年度に係る貸借対照表で次のいずれかに該当する株式会社です(会社法2条6号)。どちらか一方でも該当すれば大会社になります。
| 基準 | 金額 | 見る場所 |
|---|---|---|
| 資本金基準 | 資本金5億円以上 | 貸借対照表の資本金(資本準備金・剰余金は含まない) |
| 負債基準 | 負債合計200億円以上 | 貸借対照表の負債の部の合計(借入金だけでなく買掛金・未払金・引当金なども含む) |
増資で資本金が5億円に乗るケース、大型の設備投資やM&Aで借入が膨らみ負債が200億円に達するケースが典型です。なお、ここでいう監査は会社法にもとづく会計監査人(監査法人または公認会計士)による監査で、税務調査とはまったく別の制度です。似た言葉の監査とも、根拠と対象が違います。
| 種類 | 根拠・対象 | 監査する人 | 主な内容 |
|---|---|---|---|
| 会社法監査 | 会社法。大会社と、定款で会計監査人を置いた会社 | 会計監査人(公認会計士・監査法人) | 計算書類とその附属明細書の監査 |
| 金融商品取引法監査 | 金融商品取引法。上場会社など有価証券報告書を出す会社 | 公認会計士・監査法人 | 財務諸表の監査、内部統制報告書の監査 |
| 任意監査 | 法律上の義務はない。金融機関・取引先・株主の求め、M&Aや上場の準備など | 公認会計士・監査法人 | 目的に応じて範囲と深さを決める |
判定のタイミング:「最終事業年度の確定した貸借対照表」
大会社かどうかは、定時株主総会で承認(または報告)された直近の貸借対照表で判定します。つまり、期中に一時的に負債が200億円を超えても、期末の貸借対照表で下回っていれば該当しません。
逆に言えば、期末時点の数値が基準に乗ると、その貸借対照表が定時株主総会で確定した時点で大会社となり、会計監査人の設置義務が生じます。増資や大型借入の計画がある会社は、計画段階で「いつの貸借対照表で基準に乗るか」を把握しておくことが望ましいといえます。
具体例:3月決算の会社が期中の増資で資本金5億円になった場合
例えば、3月決算の会社が2027年3月期の期中に増資し、期末の資本金が5億円以上になったとします(日付は説明のための仮定です)。
- 2027年6月の定時株主総会で2027年3月期の貸借対照表が承認(または報告)された時点で、大会社に該当する
- 会計監査人を置く必要があり、その定時株主総会で定款の変更とあわせて会計監査人を選任し、登記するのが通常の流れ
- 監査の対象は2028年3月期の計算書類からで、期首からの期中監査に備えて、監査人の選定と予備調査は2027年3月期のうちに進めておく
資本金については、増資の設計(資本金と資本準備金への振り分け)しだいで該当時期が変わります。払込金額の一部は、上限の範囲内で資本金にせず資本準備金にできるため、資金調達と組織体制の論点を同時に検討するのが実務の定石です。反対に、減資で資本金を5億円未満にしても、基準を下回る貸借対照表が定時株主総会で確定するまでは大会社のままです。
増資の設計や借入の計画しだいで、大会社に該当する時期は変わります。計画段階での判定と準備の進め方を、初回無料で確認できます。
無料で相談する大会社になると何が必要になるか
大会社になると、監査を受けることに加えて、機関設計や開示のルールも変わります。ここでは、すべての株式に譲渡制限がある「非公開会社」の場合を中心に確認します。
| 義務 | 内容 |
|---|---|
| 会計監査人の設置 | 監査法人または公認会計士を株主総会で選任し、計算書類の監査を受ける。会計監査人設置会社である旨と会計監査人の氏名または名称は登記する |
| 監査役などの体制 | 会計監査人を置く会社は監査役が必要(監査等委員会設置会社などを除く)。監査役の監査の範囲を会計に限る定款の定めは置けない。公開会社の大会社は監査役会も必要 |
| 監査役の関与 | 会計監査人の選任議案の内容は監査役(会)が決め、会計監査人の報酬を決めるには監査役(会)の同意が要る |
| 内部統制の整備 | 業務の適正を確保する体制(内部統制システム)の基本方針を取締役会などで決定し、その概要を事業報告に記載する |
| 計算書類の公告 | 貸借対照表に加えて損益計算書も公告する |
| 計算書類の確定 | 取締役会を置く会社で会計監査人の意見などの要件を満たせば、取締役会の承認で確定し、定時株主総会では報告で足りる |
見落としやすいのが監査役の扱いです。非公開会社では、監査役の監査の範囲を会計に限る「会計限定監査役」を置いている場合があります。会計監査人を置くとこの定めは使えなくなるため、定款の変更と登記、業務全般を監査できる監査役の確保が必要になります。
会社にとって負担が大きいのは、監査そのものより監査に耐える経理体制づくりです。月次決算の精度、在庫の実地棚卸、債権債務の残高確認、規程類の整備、証憑の保存。これまで「決算時にまとめて整える」やり方だった会社は、日常の経理から見直しが必要になる場合があります。
準備は1年以上前から:標準スケジュール
監査は期末だけでなく、期首からの期中手続き(内部統制の評価・往査)を含めて行われます。初年度から円滑に監査を受けるには、前事業年度のうちに監査人を選定し、予備調査(ショートレビュー)で課題を洗い出しておくのが標準的な進め方です。
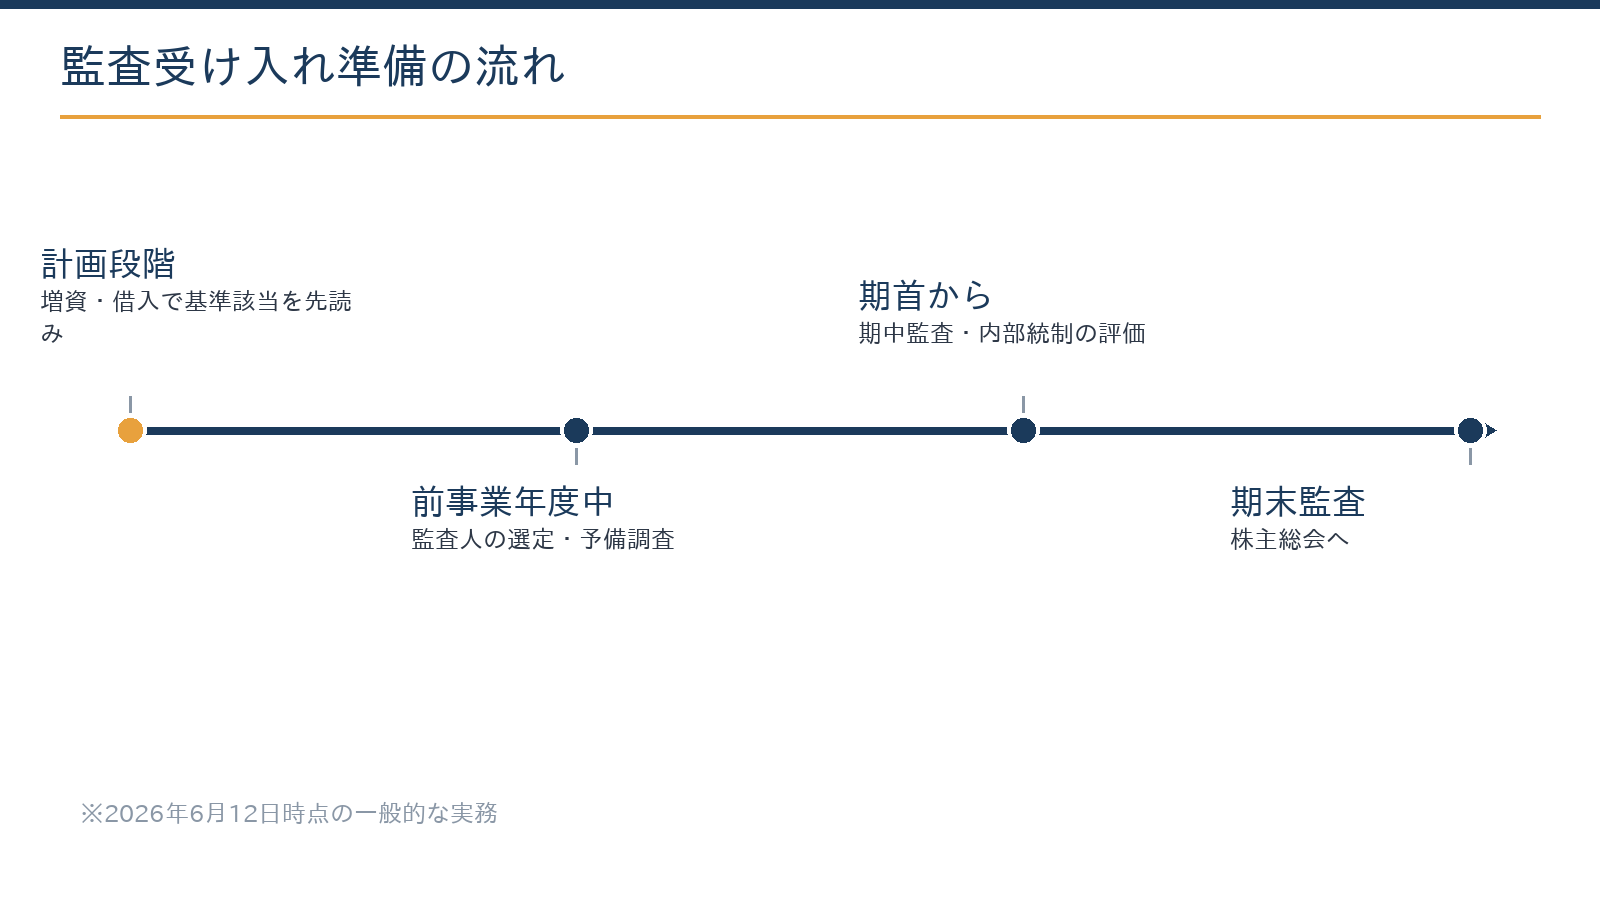
- 該当見込みの把握増資・借入・M&Aの計画から、どの期末の貸借対照表で基準に乗るかを確かめます。
- 監査人の選定と予備調査監査法人などに打診し、予備調査で課題を洗い出します。監査法人の受嘱には数か月の調整がかかることも多く、「基準に乗ってから探す」では間に合わないことがあります。
- 期首からの期中監査内部統制の評価や往査など、期中の手続きを受けます。初年度は期首の残高の確認も行われます。
- 期末監査実地棚卸の立会いや残高の確認を経て、計算書類の監査を受けます。
- 株主総会監査を受けた計算書類を定時株主総会に提出し、要件を満たす場合は報告します。
| 初年度までに整えるもの | ポイント |
|---|---|
| 月次決算の精度 | 締めの早期化、発生主義の徹底、根拠資料の整備 |
| 在庫・固定資産 | 実地棚卸の手順化、固定資産台帳と現物の一致 |
| 債権・債務 | 残高確認に耐える台帳管理 |
| 規程・統制 | 経理規程・職務分掌・承認フローの文書化 |
| 会計方針 | 収益認識・引当金など会計基準への対応方針 |
いまの経理体制のどこに弱点があるかは、経理・決算セルフチェックで洗い出しておくと、監査人との最初の打合せが具体的になります。
誰に頼むか:監査人と「受ける側の支援者」は別
監査を行う会計監査人は、独立性の要請から、その会社の経理体制づくりを兼ねることができません。つまり実務では、監査人(監査法人等)と、監査を受ける側の準備を支援する専門家の2者が登場します。
| 項目 | 監査人(監査法人等) | 受ける側の支援者 |
|---|---|---|
| 立場 | 会社から独立し、計算書類が適正かについて意見を述べる | 会社の側に立ち、体制づくりと監査対応を支援する |
| 主な業務 | 期中・期末の監査、監査報告書の作成 | 経理規程の整備、月次決算の高度化、会計方針の検討、監査対応の窓口整理 |
| 選ぶときの目安 | 規模・業種に応じた監査の経験、監査の体制と日程 | 会計と税務の両方への理解、経理の現場に入って支援できるか |
経理規程の整備、月次決算の高度化、監査対応の窓口整理は後者の仕事です。当事務所は公認会計士・税理士の事務所として、税務顧問にとどまらず、監査を受ける会社側の体制整備・監査対応の支援まで実務で伴走しています。
クラウド会計とAIを使った月次決算の早期化も、監査対応の土台づくりと相性のよい打ち手です。進め方はクラウド会計の導入支援の流れで紹介しています。
監査準備のご相談でよく確認するポイント
増資や大型借入の計画があり、判定や準備を確認したいというご相談では、最初に次の点を確かめます。手元で答えを用意しておくと、準備の範囲と順番を早く決められます。
- 増資・借入・M&Aの計画と、資本金・負債合計の見込み(どの期末で基準に乗るか)
- 株式の譲渡制限の有無と、いまの機関設計(取締役会・監査役)
- 監査役の監査の範囲を会計に限る定款の定めがあるか
- 月次決算の締めにかかる日数と、試算表の精度
- 実地棚卸の手順と記録、固定資産台帳と現物の一致
- 経理規程・職務分掌・承認フローの文書があるか
- 子会社・関連会社の有無と、グループ内の取引の把握
当事務所では、規程類のたたき台づくりや論点の整理にAIを補助的に使い、月次決算の締めのルールと棚卸の手順の設計、会計方針の検討は公認会計士が担当します。経理担当者の作業を増やさずに、監査に耐える記録の残し方へ段階的に移していく進め方です。状況を伺ったうえで、対応範囲とお見積りをご提示します。
予備調査(ショートレビュー)で見られる典型論点
監査人の選定前後に行う予備調査では、おおむね次の論点が見られます。指摘事項はそのまま「初年度までの改善リスト」になります。
| 論点 | 見られること | 早めにできる準備 |
|---|---|---|
| 残高の検証可能性 | 銀行残高・債権債務が外部資料(残高証明・取引先への確認)で裏づけられる状態か | 通帳残高と帳簿残高、取引先別の残高を毎月照合する |
| 在庫の実在性 | 実地棚卸の手順と記録が残っているか | 棚卸の手順書を作り、集計表と差異の記録を保存する |
| 収益認識 | 売上の計上基準が会計基準に照らして整理されているか | 出荷・検収など、どの時点で売上にするかを文書にする |
| 固定資産 | 台帳と現物が一致し、減損の検討が必要な資産がないか | 現物を確認し、使っていない資産を台帳で整理する |
| 関連当事者取引 | 役員・グループ会社との取引が把握・開示できる状態か | 取引の一覧と契約書をそろえる |
| 規程と統制 | 承認フロー・職務分掌が文書になっているか | 経理規程と承認の権限表を作る |
早めに着手するほど、改善の時間を確保しやすくなる傾向があります。とくに実地棚卸や残高確認の仕組みは、一度の決算で整うものではないため、予備調査の前から試しておくと初年度の負担が軽くなります。
よくある質問
監査と税務顧問は同じ事務所に頼めますか?
会計監査人(監査をする側)は独立性の要請から、同じ会社の税務顧問やコンサルティングを兼ねることに制限があります。実務では、監査は監査法人等、税務顧問と監査受け入れ準備の支援は別の専門家、という分担が標準です。当事務所は後者(受ける側の支援)を担います。
合同会社にも会社法監査の義務はありますか?
大会社の規律は株式会社が対象です。旧有限会社(特例有限会社)は扱いが異なるため、個別に確認が必要です。ただし金融商品取引法の監査や、融資契約・補助金等で監査が求められるケースは、会社の形態を問わずあります。
基準未満でも任意で監査を受ける意味はありますか?
あります。金融機関や取引先への信頼性の向上、M&A・上場の準備、内部管理の強化を目的とした任意監査やレビューは、中堅企業でも活用されています。目的に応じて手続きの深さを設計でき、将来の会社法監査の予行演習にもなります。
監査費用はどれくらいかかりますか?
会社の規模・拠点数・経理体制の整備状況で大きく変わるため、一律の相場は示せません。傾向としては、経理体制が整っているほど監査の工数が抑えられ、費用も抑えやすくなる場合が多いといえます。費用が決まる要素は監査報酬の決まり方で整理しています。
相談はどの段階でするのがよいですか?
増資・大型借入・M&Aの計画が出た段階が最適です。基準に乗る期末より前に監査人の選定と予備調査を終えるには、逆算して1年以上の余裕が必要になります。支援の範囲と料金の考え方は料金・契約・業務フローでご確認いただけます。
まとめ
会社法監査の義務は、最終事業年度の確定した貸借対照表で資本金5億円以上または負債合計200億円以上となった「大会社」に生じます。増資・借入の計画段階で該当時期を先読みし、会計監査人と監査役の体制、月次決算・棚卸・残高管理・規程の整備を1年以上前から進めましょう。監査人は体制づくりを兼ねられないため、受ける側の支援者を別に確保しておくと初年度の監査を円滑に迎えられます。
札幌の公認会計士・税理士事務所
会社法監査の準備・経理体制づくりのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 会社法(第2条第6号、第327条、第328条、第344条、第348条、第362条、第389条、第399条、第439条、第440条、第445条、第911条)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂