
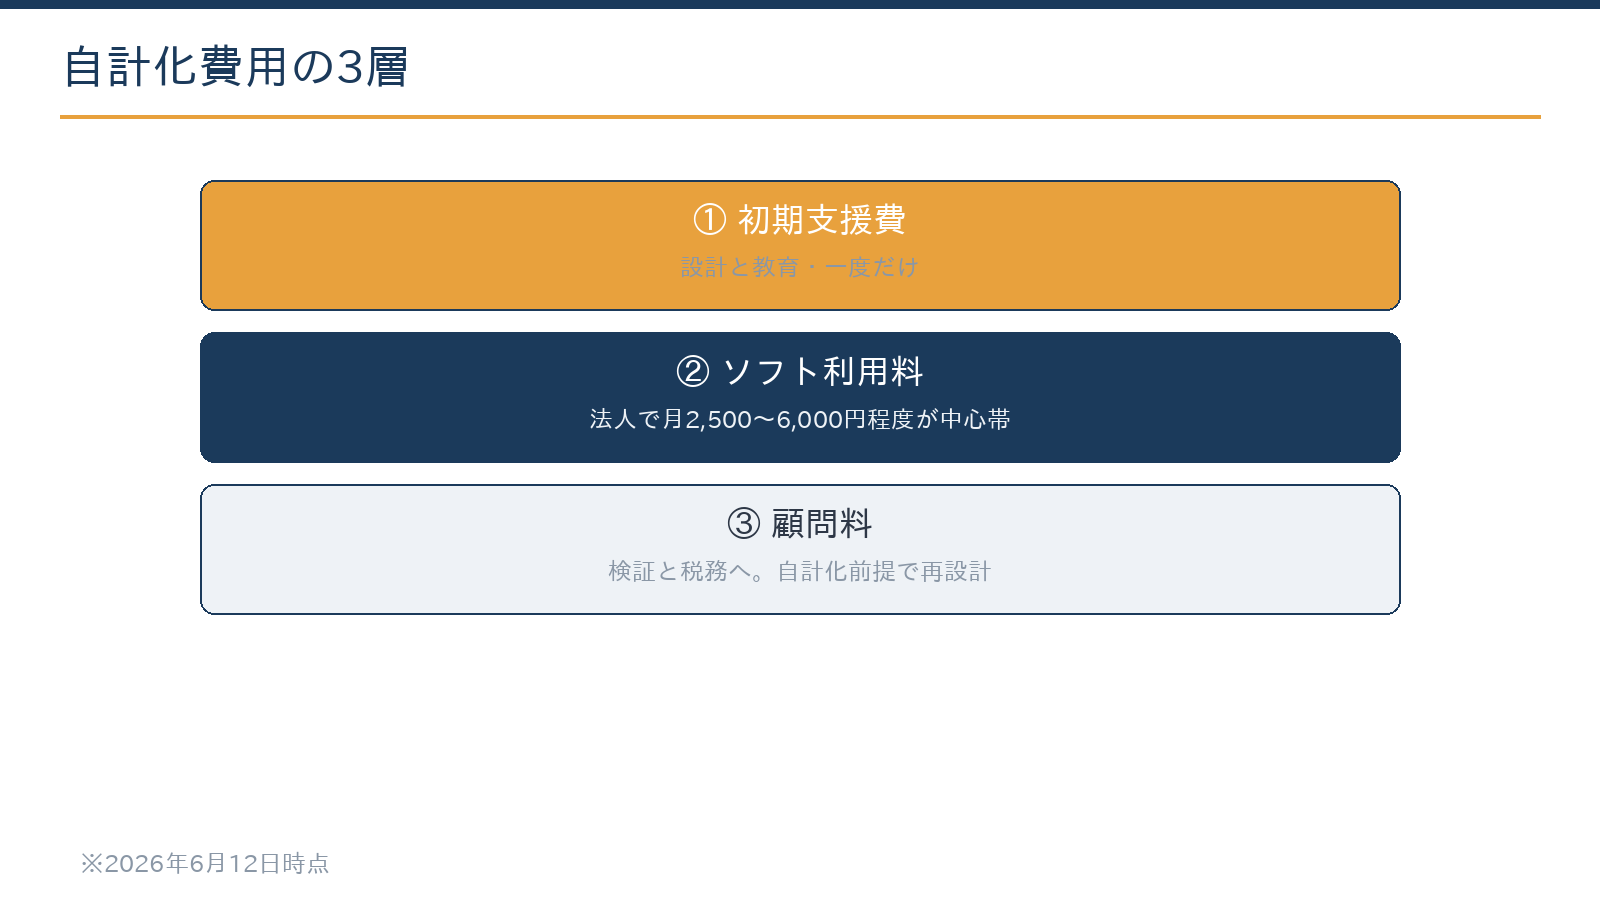
自計化(記帳の内製化)の費用は、①初期支援費(設計と教育・一度だけ)、②会計ソフトの利用料(毎月)、③顧問料(検証と税務・毎月)の3層で考えます。やめる記帳代行の費用と相殺して比べるのが基本です。初年度は横ばい〜微減、2年目以降に差が出やすく、最大の効果は数字が早く見えることです。
この記事の結論
自計化の費用は「初期支援費・ソフト利用料・顧問料」の3層で、記帳代行をやめる分と相殺した総コストで比べます。金額は口座の数・取引量・教育の範囲で決まるため、見積りでは3層の中身をそろえて確認します。
- 初期支援費は、科目・開始残高・消費税の設定、自動連携、担当者の教育に一度だけかかる
- 顧問料は、事務所の作業が「入力」から「検証」に変わる分、下がるか、同じ額で報告や相談が手厚くなる
- 社内の入力時間という見えないコストは、自動連携と仕訳ルールの設計で小さくできる
- 現金取引が多い・担当者が定着しない会社は、部分的な自計化や経理代行と比べる
- 最大の効果は数字の鮮度で、資金繰りや値決めの判断が早くなる
自計化の費用は3層で考える
自計化(記帳の内製化)とは、日々の取引の入力を自社で行い、税理士は入力の結果を検証して、決算・申告や相談を担う体制に切り替えることです。費用は次の3層で整理すると、記帳代行を続ける場合と比べやすくなります。
| 層 | 内容 | 金額が決まる要素 |
|---|---|---|
| ① 初期支援費 | 科目・開始残高・消費税の設定、銀行・カードの連携設定、担当者の教育 | 口座・カードの数、切り替えの時期(期首か期中か)、教育する人数と回数 |
| ② ソフト利用料 | クラウド会計の月額(年払いもある) | プランと利用人数。法人向けで月2,500〜6,000円程度が中心帯(2026年6月12日時点の水準感) |
| ③ 顧問料 | 月次の検証・税務相談・決算申告 | 月の取引量、検証の頻度、面談や報告の範囲 |
重要なのは、③が下がる構造です。記帳代行をやめると、事務所側の作業が「入力」から「検証」に変わります。そのため月額が下がるか、同じ月額でより踏み込んだ報告・相談に置き換わることがあります。ソフトの料金は改定されることがあるため、契約前に各社の公式サイトで確認してください。
見積書に出てくる費用の項目
| 費用の項目 | 内容 | 支払いの時期 |
|---|---|---|
| 初期設定・導入支援料 | ソフトの設定、科目の設定、初回の研修 | 導入時に一度 |
| 月次レビュー料 | 仕訳のチェック、試算表の確認、助言 | 毎月 |
| 会計ソフト利用料 | クラウド会計などの利用料 | 毎月または年払い |
| 決算・申告料 | 年1回の決算書の作成と税務申告 | 年1回 |
事務所によっては、初期設定から決算までをパッケージにした料金体系もあります。項目ごとに分かれた見積りとまとめた料金を比べるときは、同じ範囲がそろっているかを確認します。当事務所の料金の考え方は料金・契約・業務フローでご案内しています。
初期支援費が決まる要素
- 口座・カード・決済サービスの数:連携と確認の設定が増える
- 切り替えの時期:期中から始めると、開始残高の設定が複雑になる
- 消費税の設定:課税方式、インボイスの登録の有無、経過措置の税区分
- 教育の範囲:担当者の人数、操作の説明の回数、マニュアルの有無
- 管理の細かさ:部門別・現場別の管理や、請求書の発行まで設計するか
消費税の課税方式は、初期設定の段階で決めておきたい論点です。本則課税と簡易課税のどちらが有利かで、科目や税区分の設定も変わります。
無料ツール消費税の課税方式を比較計算する簡易課税・本則課税・2割特例で、納付税額がどう変わるかを比べられます。計算する
記帳代行と比べて安くなる?総コストの比べ方(モデルケース)
説明用のモデルケースで考えます。記帳代行込みの顧問契約を結んでいる小規模法人が自計化する場合、総額は時期によって次のように変わります。
| 時期 | かかる費用 | 総額の傾向 |
|---|---|---|
| 現在 | 記帳代行を含む顧問料 | 比べる基準 |
| 1年目 | 初期支援費+ソフト利用料+自計化前提の顧問料 | おおむね横ばい〜微減に収まる形が典型 |
| 2年目以降 | ソフト利用料+自計化前提の顧問料 | 初期支援費がなくなり、差が出やすい |
| 見えないコスト | 社内の入力・確認の時間 | 自動連携と仕訳ルールで小さくする |
効果が出やすいのは2年目以降で、初期支援費が消え、ソフト利用料と顧問料だけになります。ただし、社内の入力時間という新しいコストが発生する点は見落とせません。
計算例:社内の作業時間をコストに直す
例えば、自動連携で残る確認・登録の作業が月4時間、担当者の時給を1,500円とする場合です。
- 月のコスト:4時間×1,500円=6,000円
- 年のコスト:6,000円×12か月=72,000円
記帳代行をやめて下がる費用と、この時間のコストを並べると、実質の差が分かります。作業時間は導入直後に多く、仕訳ルールが育つにつれて減っていくのが一般的です。
銀行・カードの自動連携とAIによる下準備(経理をClaudeとGeminiで自動化する最初の一歩)を組み込めば、入力時間を「手で打つ」イメージより大きく減らせる場合があります。
自計化の本当のリターンは「数字の鮮度」
自計化の価値は、費用の差額より、数字が早く見えることにあります。記帳代行では試算表が翌月後半〜2か月後になりがちですが、自計化と自動連携を組み合わせれば、月初に前月の数字が見えることもあります。
| 判断の場面 | 数字が早く見えると変わること |
|---|---|
| 資金繰り | 入金と支払いのずれを早くつかみ、借入や支払条件の相談を前倒しできる |
| 値決め | 原価や粗利の変化を見て、値上げや見積りの見直しを早く判断できる |
| 融資の相談 | 金融機関に直近の試算表を出せ、説明の説得力が増す |
| 決算前の対策 | 期末前に利益の着地を見込み、設備投資や賞与などの判断に使える |
| 納税資金 | 法人税・消費税の見込み額を早めにつかみ、資金を取り分けられる |
資金繰りの先読み、値決めの判断、融資の相談で、意思決定が1〜2か月前倒しになる効果は、月々の費用の差額より大きい場合があります。月次の数字を経営に使う方法は、月次の管理会計の記事で解説しています。
自計化が向く会社・慎重に考えたい会社
自計化が向く会社
- 社内に月数時間を確保できる人がいる(専任は不要)
- 取引の大半が銀行・カード・決済サービス経由でデータ化できる
- 数字を経営に使いたい意思がある
- 領収書や請求書を集めるルールを社内で守れる
慎重に考えたい会社
- 現金取引が極端に多い
- 領収書の回収が特定の人に頼っている
- 担当者の入れ替わりが激しい
- 入力の結果を社内で確認する人を置けない
慎重に考えたい会社では、経理代行(経理代行の費用の記事)との比較や、部分的な自計化が現実的な選択になることもあります。部分的な自計化とは、販売は自社で入力し、経費は事務所が入力するといった分担です。
自計化が向くかどうかは、取引の形と社内の体制で変わります。現状の業務量をお知らせいただければ、初回無料で判定します。
無料で相談する自計化への移行はどう進む?進め方の一例
記帳代行から自計化に移るときの進め方の一例です。期首に合わせて切り替えると、開始残高の設定がシンプルになります。
- 科目体系と自動仕訳ルールを設計するよく出る取引の勘定科目・税区分を決め、銀行・カードの明細に自動で仕訳が付くルールを作ります。下準備にはAI(Claudeなど)を使い、最終的な判断は有資格者が確認します。
- 実データで担当者を教育する自社の実際の明細を使って、確認と登録の操作を2回程度に分けて練習します。迷う取引を事務所に回すルールも、このときに決めます。
- 並行運用で精度を確かめる最初の3か月程度は、自社の入力結果を事務所が検証し、ルールを直しながら精度を上げます。
- 月次の締めを早める月初に前月を締め、翌月5営業日前後で試算表を出せる体制を目指します。
- 顧問の内容を見直す事務所の作業が検証と相談中心になった段階で、顧問契約の内容と料金を見直します。
詳しい手順と所要日数は、自計化支援:依頼から完了までの流れと所要日数で解説しています。
自計化しても税理士に任せたいことは?
自計化しても、税務の判断まで社内で抱える必要はありません。社内と事務所の分担を決めておくと、誤りを早く見つけられます。
社内で行うこと
- 日々の明細の確認と登録
- 領収書・請求書の回収と、電子データでの保存
- 売上の請求と入金の確認
- 迷う取引のメモと質問
事務所に任せたいこと
- 月次の検証と修正の指示
- 消費税の税区分とインボイスの確認
- 決算・申告と税務相談
- 届出や税制改正への対応
消費税の税区分は、社内の入力でずれやすい
免税事業者などからの仕入れで控除できる割合は、2026年10月1日〜2028年9月30日の課税仕入れでは70%(それ以前は80%)です。自動仕訳のルールが古いままだと、消費税の計算を誤る原因になります。
電子で受け取った請求書や領収書は、2024年1月1日以後の取引から、紙に印刷するのではなく電子データのまま保存する必要があります。
個人事業主が自計化する場合は、青色申告特別控除の要件も確認します。令和8年分までは、正規の簿記で期限内に申告し、e-Taxによる申告か電子帳簿保存をすれば65万円です。令和9年分からは、仕訳帳・総勘定元帳を電子帳簿保存法の要件に沿って保存するなどの要件を満たすと75万円になります。
なお、当事務所では決算・申告だけのスポットのご依頼はお受けしていません。自計化の設計・教育・月次の検証・税務顧問を、継続的な顧問契約で一体として支援しています。
よくある質問
経理の知識がない事務員でも自計化できますか?
できます。自動連携と仕訳ルールが整っていれば、日常の作業は「確認して登録」が中心になります。判断に迷う取引だけ事務所に回す運用にすれば、簿記の専門知識がなくても回せることが多くあります。
自計化すれば、顧問料は下がりますか?
契約によります。金額が下がる場合と、同じ額で月次報告や経営相談が手厚くなる場合があります。何が含まれるかを、見積りで項目ごとに比べることをおすすめします。
期の途中から始められますか?
可能ですが、開始残高の設定が複雑になります。決算後から期首にかけて切り替えるほうが、滑らかに進みやすくなります。
今の会計ソフトのままで自計化できますか?
今のソフトに銀行・カードの連携や自動仕訳の機能があれば、設定を見直して自社入力に切り替えられることが多くあります。連携の機能が弱い場合は、クラウド会計への切り替えも含めて比べます。
見積もりには何が必要ですか?
口座・カードの数、月の取引量の目安、現在の記帳体制と契約内容をお知らせください。お問い合わせの際に「自計化の相談」とお書きいただくと、状況を伺ったうえで対応範囲と概算をご案内します。
まとめ
自計化の費用は、初期支援費・ソフト利用料・顧問料の3層で考え、やめる記帳代行の費用と相殺して総コストで比べます。初年度は横ばい〜微減、2年目以降に差が出るのが典型で、社内の作業時間も含めて判断します。最大の効果は数字の鮮度で、向き・不向きを見極め、税務の判断は専門家と分担するのが失敗しにくい進め方です。
札幌の公認会計士・税理士事務所
自計化(記帳の内製化)のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)