
管理会計とは、決算書のような外部への報告ではなく、社内の意思決定に使うための会計です。中小企業なら、売上・粗利率・固定費・損益分岐点・現預金の「月次五点セット」を翌月の早い時期にそろえ、月1回のレビューで打ち手を一つ決める運用から始めると機能しやすくなります。
この記事の結論
管理会計は、月次の数字を「経営に使える形」に変える社内向けの会計です。決まったルールがないため、最初は月次五点セットという型から入り、慣れたら部門別・商品別に広げるのが現実的です。
- 財務会計は外部(税務署・金融機関など)への報告、管理会計は社内の意思決定のための会計
- 最初は月次五点セット(売上高の前年同月比・粗利率・固定費・損益分岐点売上高・現預金の月商比)から
- 月1回30分のレビューで「打ち手を一つ」決める運用が、続けるコツ
- 慣れたら部門別・商品別へ。共通費の配賦は粗くてよく、まず配賦前の貢献利益で見る
- 翌月10営業日以内に試算表が出る、数字の鮮度がすべての前提
財務会計と管理会計は何が違う?
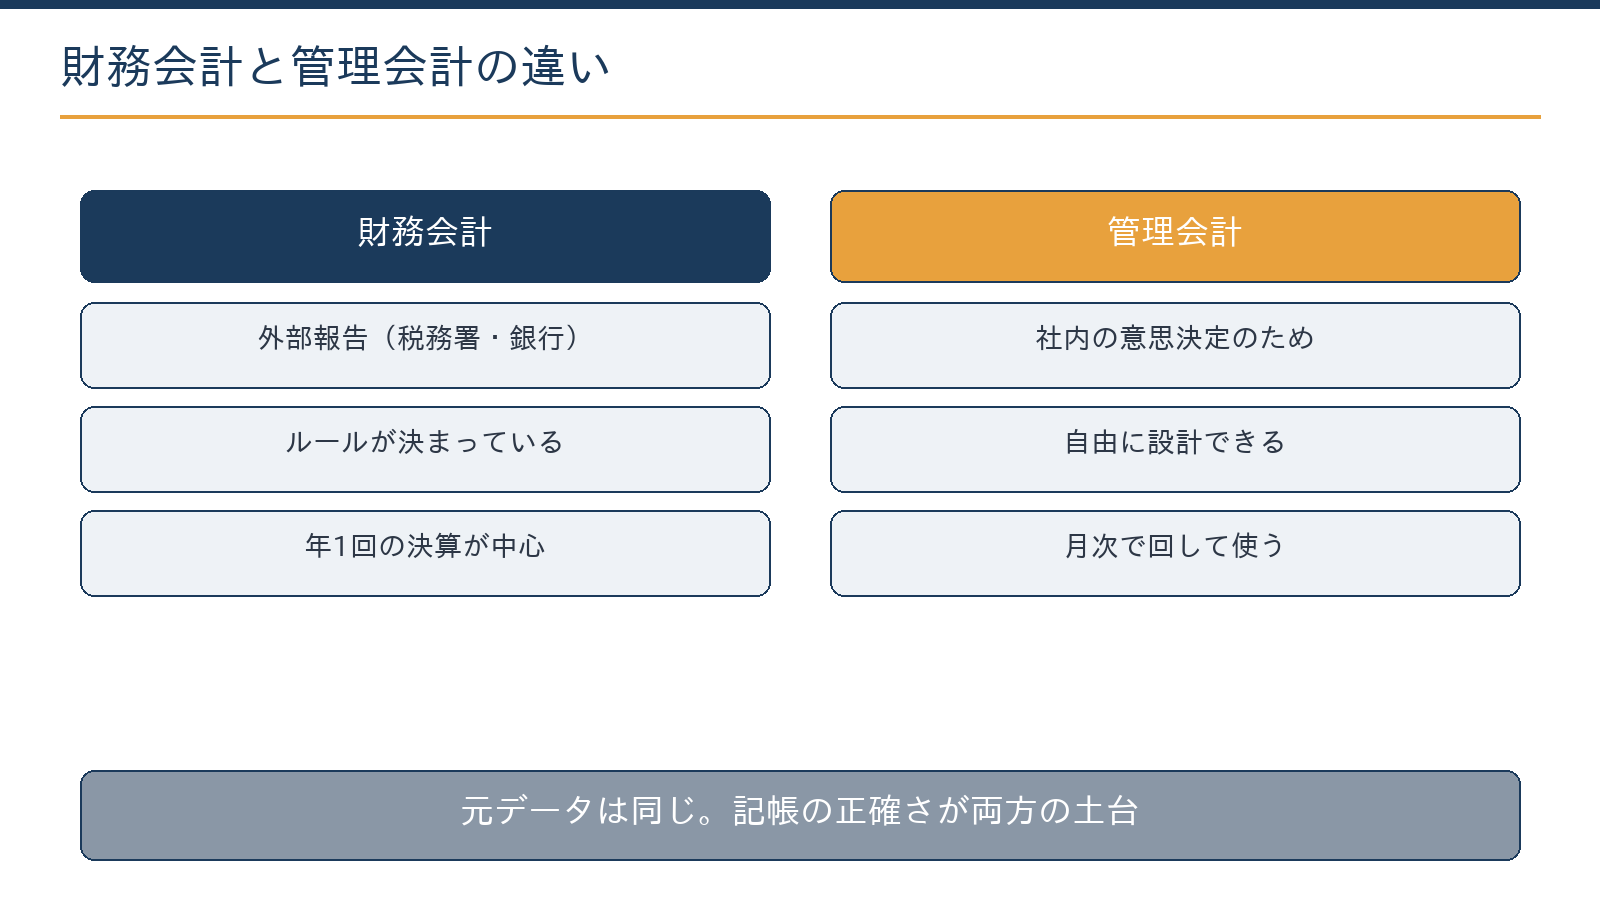
「決算書は税理士が作ってくれるけれど、経営にどう使えばいいのか分からない」。この感覚の正体は、財務会計と管理会計の違いにあります。財務会計は外部への報告のための会計、管理会計は社内の意思決定のための会計です。
財務会計は会社法・税法のルールで作る決算書の世界で、様式も計算方法も決まっています(決算書・申告書の種類一覧)。一方、管理会計には決まったルールがありません。部門別でも商品別でも、月でも週でも、自社の意思決定に役立つ形に自由に設計できます。
| 観点 | 財務会計 | 管理会計 |
|---|---|---|
| 目的 | 外部への報告(決算・申告・融資の審査など) | 社内の意思決定(値決め・人員配置・投資・撤退など) |
| 主な利用者 | 税務署・金融機関・株主・取引先 | 経営者・管理職 |
| ルール | 会社法・税法などで様式と計算方法が決まっている | 決まりはなく、自社で自由に設計する |
| 作る頻度 | 年1回の決算が中心 | 月次が基本。必要なら週次 |
| 集計の単位 | 会社全体 | 部門・店舗・現場・商品・サービスなど |
| 重視すること | 正確さと決められた形式 | 速さと、打ち手につながること |
自由に設計できる反面、「何を見るかを自分で決める」必要があり、ここで止まってしまう会社が少なくありません。だからこそ、最初は型から入る進め方が現実的です。
最初にそろえる「月次五点セット」とは?
難しい理論は不要で、中小企業なら次の五つの数字から始めれば機能しやすくなります。どれも試算表から機械的に拾えるため、会計ソフトでの記帳が回っていれば、追加の費用はほとんどかかりません。
| 数字 | 計算の仕方 | 見るポイント | つながる打ち手 |
|---|---|---|---|
| ① 売上高(前年同月比) | 当月の売上高÷前年同月の売上高 | 季節要因を除いた実力の増減 | 営業・販促の強弱 |
| ② 粗利率 | 粗利(売上高−売上原価)÷売上高 | 値決めと原価の健全性 | 価格改定・仕入の見直し(原価率の改善方法) |
| ③ 固定費の総額 | 人件費・家賃・リース料など、売上に関係なく出ていく費用の合計 | 毎月最低限稼ぐ必要がある額 | 経費の構造の見直し |
| ④ 損益分岐点売上高 | 固定費÷粗利率 | 赤字に落ちる売上の水準 | 目標売上の根拠 |
| ⑤ 現預金残高(月商比) | 月末の現預金残高÷月の売上高 | 何か月分の手元資金があるか | 借入・投資のタイミング |
計算例:損益分岐点売上高と現預金の月商比
例えば、固定費が月300万円、粗利率が40%の会社の場合、損益分岐点売上高は300万円÷40%=750万円です。「月750万円を下回る月が続くなら手を打つ」という基準を、感覚ではなく数字で持てます。
同じ会社の月末の現預金が1,500万円なら、月商比は1,500万円÷750万円=2か月分です。売上が止まっても、固定費などの支払いを何か月続けられるかの目安になります。
粗利率で計算する損益分岐点は「簡易版」
五点セットの損益分岐点は、粗利率を使った簡易版です。売上原価の中に固定的な費用(製造や現場の人件費、減価償却費など)が多い会社や、販売費の中に売上に比例する費用(販売手数料・運賃など)が多い会社では、実際の損益分岐点とずれが出ます。
精度を上げるなら固変分解と限界利益率
費用を、売上に比例して増減する変動費と、売上に関係なくかかる固定費に分けることを固変分解といいます。売上高から変動費を引いた限界利益を売上高で割った限界利益率を使い、固定費÷限界利益率で計算すると、損益分岐点の精度が上がります。
最初は粗利率の簡易版で始め、数字を見る習慣がついてから固変分解に進むほうが続きます。
月次レビューはどう回す?30分を目安に
数字は見るだけでは経営になりません。月1回30分、次の三つのサイクルを固定します。
- 五点セットを確認する(5分)前年同月や前月と比べて、大きく動いた数字だけに印をつけます。
- 前月に決めた打ち手の結果を確認する(10分)実行できたか、数字に変化が出たかを確かめます。実行できなかった場合は、その理由も残します。
- 今月の打ち手を一つ決める(15分)担当者と期限を決め、翌月のレビューで結果を確認できる形にします。
コツは打ち手を一つに絞ることです。五つ決めると全部やらずに終わりがちですが、一つに絞ると実行につながりやすくなります。決めたことは、日付・数字・打ち手・担当者を1行で記録しておくと、翌月の確認が短時間で済みます。
数字が遅い会社は、まず締めの早期化から
月次レビューは、試算表が翌月10営業日以内に出る体制が前提です。数字が2か月遅れで出てくる状態では、打ち手を決めても手遅れになりがちです。次の点を整えると、数字の鮮度と精度が上がります(クラウド会計の導入支援の流れ)。
- 銀行口座・クレジットカードの明細を会計ソフトに連携し、こまめに取り込む
- 請求書の発行と受け取り、経費精算の締め日を決めて社内に周知する
- 売上と仕入は、入金・支払の日ではなく、請求の時点(発生した時点)で計上する
- 減価償却費・賞与・固定資産税など年単位の費用は、月割りで見込んで計上する
- 在庫は月末に数え、少なくとも概算で反映する
- メールやPDFで受け取った請求書は、電子取引のデータとして保存する(2024年1月1日以後は義務)
特に、賞与や減価償却費を支払った月や決算月にまとめて計上していると、月ごとの利益が大きく振れ、レビューで判断を誤る原因になります。管理会計では、こうした費用を月割りでならして見るのが基本です。
決算の数か月前は、着地見込みと納税額も確認する
期末の数か月前からは、月次の実績に残りの月の見込みを足して、決算の着地(年間の利益の見込み)を出します。納税額の見込みが立てば、納税資金の準備や、決算前に検討できる対策を落ち着いて選べます。
赤字で着地しそうな場合は、法人税の欠損金の扱いも確認します。青色申告の法人は、2018年4月1日以後に開始した事業年度に生じた欠損金を最長10年繰り越して、翌期以後の所得から差し引けます。中小法人等は所得の全額まで、それ以外の法人は所得の50%までが控除の上限です。
無料ツール繰越欠損金の控除限度を計算する欠損金と所得の見込みから、その期に控除できる限度額の目安を確認できます。計算する
次の段階:部門別・商品別に分けるには?
全社の数字が読めるようになったら、部門別(店舗別・現場別・サービス別)に分けます。会計ソフトの部門・タグの機能で、売上と直接費を部門に紐づけるだけでも、「どこで稼ぎ、どこで失っているか」が見えやすくなります。
| 利益の段階 | 計算 | 使い方 |
|---|---|---|
| 部門の売上 | 部門に紐づけた売上 | 規模と伸びを比べる |
| 部門貢献利益 | 部門の売上−部門の直接費(材料・外注・部門の人件費など) | 続けるか・伸ばすかの判断の中心にする |
| 共通費の配賦 | 家賃・本部の人件費などを、売上・面積・人数などの基準で割り振る | 粗い基準でよい。基準は毎月同じにする |
| 配賦後の部門利益 | 部門貢献利益−配賦した共通費 | 会社全体で共通費をまかなえているかを見る |
共通費(家賃・本部の人件費)の配賦は最初から精密にやろうとせず、「配賦前の部門貢献利益」で見るのが実務的です。配賦の基準を細かくするほど、議論が数字の正しさに向かい、打ち手の検討が進まなくなります。
配賦後の赤字だけで撤退を決めない
配賦した共通費の多くは、その部門をやめても残ります。貢献利益がプラスの部門をやめると、残った共通費を他の部門で負担することになり、会社全体の利益はかえって減ることがあります。撤退や縮小は、貢献利益と、やめたときに実際に減る費用で判断します。
業種ごとに「分け方の型」があります。多店舗の小売(小売店の会計・税務の論点)、建設業の現場別(建設業の会計処理の基本)、整備と販売の兼業などが代表的です。
| 業種 | 分ける単位 | 設計で注意する点 |
|---|---|---|
| 多店舗の小売・飲食 | 店舗別 | 本部でまとめて行う仕入・物流・広告の費用の割り振り方 |
| 建設業 | 現場(工事)別 | 工事台帳で原価を集計し、完成前の工事の原価を区分する |
| 整備と販売の兼業 | 整備部門と販売部門 | 部門の間で部品や作業を受け渡すときの値付け |
| 複数のサービスを展開するサービス業 | サービス別 | 人の作業時間をもとに人件費を割り振る |
数字が意思決定を変える例:サービス別の貢献利益
管理会計の効果が出るのは、数字が「次に何をするか」を変えたときです。部門別・サービス別に分けると、全社の数字では見えなかった偏りが表に出ます。
具体例:サービス別に粗利率を比べた場合
例えば、複数のサービスを展開するサービス業の法人が、月次五点セットに加えてサービス別の貢献利益表を作ったとします。数か月分の数字がそろうと、主力と思っていたサービスの粗利率が最も低い、という結果が出ることがあります。
この場合、価格の改定、担当する人員の配置の見直し、作業手順の標準化などが打ち手の候補になります。どれから着手するかを月次レビューで一つ決め、翌月以降の粗利率の変化で効果を確かめます。
数字の変化を打ち手に置き換えるときは、次のような対応表を手元に置くと、レビューの時間を短くできます。
| 数字の変化 | まず確かめる原因 | 打ち手の例 |
|---|---|---|
| 粗利率の低下 | 仕入価格の上昇、値引き、ロスの増加 | 価格改定、仕入先の見直し、ロスの管理 |
| 前年同月比の売上の減少 | 客数が減ったのか、客単価が下がったのか | 客数なら販促、客単価なら商品やサービスの構成を見直す |
| 固定費の増加 | 人員の増加、家賃・リース料の上昇 | 採用計画と売上計画が合っているかを確認する |
| 現預金の月商比の低下 | 売掛金の回収の遅れ、在庫の増加、借入の返済 | 回収条件・在庫の水準・返済計画の見直し |
試算表からの資料の作成や増減コメントの下書きはAIに任せ、固変分解と数字の解釈は人が担う、という役割分担にすると、少人数の会社でも続けやすくなります。AIを使う場合は、入力する情報の範囲を決め、数字の裏付けを人が確認することが前提です。
札幌・北海道の会社で月次の数字を見るときは?
北海道には、冬に売上が落ちる業種と冬に繁忙期を迎える業種があり、月ごとの数字の振れが大きくなりがちです。単月の増減だけで判断すると、季節要因を実力の変化と読み違えます。
| 北海道で起きやすいこと | 月次の数字での見方 |
|---|---|
| 冬に売上が大きく減る、または増える(建設・観光・除雪など) | 前年同月比に加え、直近12か月の合計(移動累計)で傾向を見る |
| 冬に暖房費・除雪費が増える | 年間の見込み額を固定費の予算に入れ、季節による増減と、それ以外の増減を分けて読む |
| 冬の前後に資金が細る | 現預金の月商比は、売上が最も少ない月を基準に必要な水準を考える |
| 道内の各地に拠点・現場がある | 拠点別・現場別に部門を分け、売上と直接費を紐づける |
融資の相談にも月次の数字が生きる
札幌市や北海道の制度融資、日本政策金融公庫などに資金繰りを相談するときは、決算書に加えて直近の試算表で足元の業績を説明できると、話を進めやすくなります。季節で資金が細る時期がある会社は、その時期の前に、月次の数字をもとに必要額と返済の見通しを準備しておきます。融資の種類や準備の流れは融資・資金調達ガイドで整理しています。
管理会計はどこまで自社でできる?専門家と組むと進めやすいこと
五点セットの設計と月次レビューの習慣化は、自社でできます。損益分岐点の精度を上げる固変分解、部門別の設計、数字から打ち手への翻訳は、専門家と組むと進めやすくなります。
| 作業 | 自社でできること | 専門家と組むと進めやすいこと |
|---|---|---|
| 月次五点セット | 型をそのまま使って毎月集計する | 業種に合わせた指標の追加 |
| 月次レビュー | 30分の会議を固定し、打ち手を一つ決める | 数字の読み方と打ち手の選び方の助言 |
| 損益分岐点 | 粗利率を使った簡易版の計算 | 費目ごとの固変分解と、その見直し |
| 部門別の管理 | 部門が少なければ、会計ソフトの部門機能で分ける | 部門の切り方と配賦の基準の設計 |
| 締めの早期化 | 明細の連携と締め日のルールづくり | 記帳の体制づくり、記帳の代行 |
当事務所は、会計・税務顧問の中で、月次の数字づくりから管理会計の運用までを一体で支援しています。試算表から月次資料を作る作業にはAI(Claude)を使い、面談の時間を「数字の説明」ではなく「打ち手の検討」に使えるようにしています。
どの指標を見るか、部門をどう分けるかは、業種と会社の規模で変わります。直近の試算表をもとに、初回無料でご相談いただけます。
無料で相談するよくある質問
小さな会社に管理会計は大げさではないですか?
むしろ小さい会社ほど、一つの意思決定が業績に与える影響が大きく、五点セット程度の軽い管理会計でも効果を感じやすい場合があります。大げさな仕組みではなく、「見る数字を決める」ことが本質です。
試算表が2か月遅れで届きます。どうすればいいですか?
管理会計以前に、数字の鮮度の問題です。記帳を外部に任せている場合は、資料を渡す頻度と方法を見直すのが近道です。通帳のコピーや領収書を月末にまとめて送る方法から、明細の自動連携とこまめなデータの受け渡しに切り替えると、翌月10営業日以内を目指せる場合があります。
管理会計の数字は、税務署や銀行に出すものと違ってよいのですか?
構いません。管理会計は社内用の自由な設計で、外部への報告(財務会計)とは目的が違います。ただし元のデータは同じ会計記録から作るため、記帳の正確さが両方の土台になります。社内用に月割りや配賦をした数字は、決算書の数字とどこが違うかを説明できるようにしておきます。
管理会計を始めるのに、専用のソフトは必要ですか?
最初は不要です。会計ソフトの試算表と部門の機能、表計算ソフトがあれば、五点セットと部門別の損益は作れます。専用の仕組みは、部門や指標が増えて手作業の集計が負担になってから検討すれば十分です。
導入の相談はどう進めればよいですか?
直近の試算表と決算書をご用意のうえ、お問い合わせフォームから「管理会計の相談」とご連絡ください。業種と会社の規模を伺い、最初に見る指標と月次の締めの体制から一緒に整理します。
まとめ
管理会計とは、月次の数字を社内の意思決定に使える形にする会計です。最初は月次五点セットを翌月10営業日以内にそろえ、月1回30分のレビューで打ち手を一つ決める運用から始め、慣れたら部門別・商品別に広げます。配賦は粗くてよく、まず配賦前の貢献利益で判断するのが実務的です。
札幌の公認会計士・税理士事務所
管理会計・月次決算のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂