
経理代行(経理アウトソーシング)の費用は、記帳・請求支払・給与計算など「任せる業務の範囲」と、仕訳数や給与人数などの「業務量」の掛け算で決まります。見積もりは、この2軸と仕訳数の数え方をそろえてから比べるのが基本です。料金の内訳、費用を抑えるデータ化、雇用との比べ方をまとめました。
この記事の結論
経理代行の費用は「業務範囲×業務量」で決まります。見積もりは範囲・量・仕訳数の数え方をそろえてから比べ、費用を抑えたいなら値引き交渉よりデータ化を進めるのが近道です。
- 記帳は仕訳数に応じた従量制が主流。通帳1行を何仕訳と数えるかまで確認する
- 給与計算は人数、請求・支払管理は件数で変わる。年末調整などの年次業務は別料金になりやすい
- クラウド会計と銀行・カードの自動連携で、同じ取引量でも作業量と費用を下げられる
- 雇用との比較は、給与と社会保険料に加えて採用・教育・退職のリスクまで含めて考える
- 申告まで見据えるなら、税理士事務所の一気通貫型が二度手間を防ぐ
経理代行の費用は何で決まる?「範囲×量」の基本構造
経理代行の費用は事業者ごとに料金体系が違い、比較が難しいのが実情です。ただ、どの事業者でも基本の構造は同じで、「任せる業務の範囲」と「業務の量」の掛け算で決まります。この構造を知っておくと、見積もりの妥当性を判断しやすくなります。
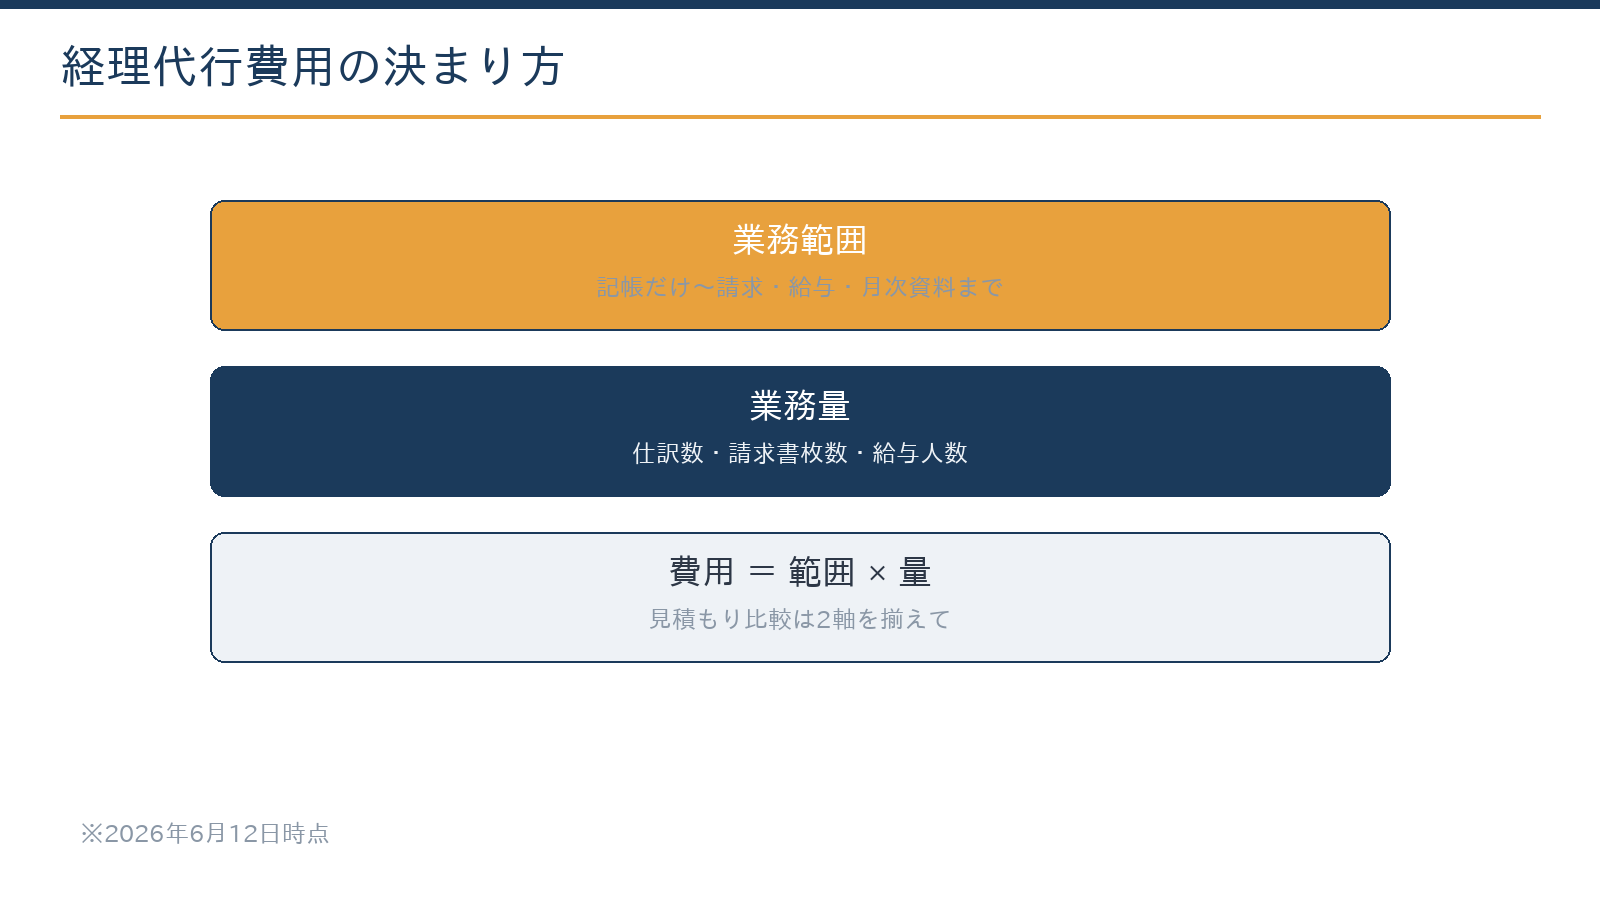
範囲とは「記帳だけ」か「請求・支払・給与・月次資料まで」かという守備範囲のことです。量とは月の仕訳数・請求書の枚数・給与計算の人数です。見積もりが高い・安いと感じたら、まずこの2軸のどこが違うのかを確認すると、比較がかみ合いやすくなります。
| 仕訳件数/月 | 対象の目安 | 費用を左右しやすいポイント |
|---|---|---|
| 〜50件 | 個人事業主・小規模法人 | 確定申告とのセットか、元の資料が紙かデータか |
| 51〜100件 | 売上1,000〜3,000万円規模 | 請求書の発行や支払の管理まで含めるか |
| 101〜200件 | 売上3,000万〜1億円規模 | 給与計算の人数、月次の試算表を締める早さ |
| 201件〜 | 中規模法人・取引量が多い業種 | 部門別の管理や資金繰りの報告など、管理資料の範囲 |
同じ仕訳件数でも、記帳のみか、月次の試算表確認・資金繰り報告まで含むかで、月額は大きく変わります。依頼前に「何を任せるか」を書き出しておくと、見積もりを比べやすくなります。
この記事で金額の相場を載せていない理由
経理代行の料金は、範囲と量に加えて、元の資料の状態や使っている会計ソフトでも変わります。条件をそろえずに金額だけを比べると判断を誤りやすいため、この記事では費用が決まる要素と見積もりの比べ方に絞っています。当事務所の料金の考え方は、料金・契約の流れのページで案内しています。
業務範囲別に見る料金の内訳は?決まり方と確認点
経理代行で依頼できる主な業務と、それぞれの料金の決まり方は次のとおりです。見積書にどの業務が入っているかを、この表と照らして確認してください。
| 業務 | 料金の決まり方 | 見積もりで確認したいこと |
|---|---|---|
| 記帳代行 | 仕訳数に応じた従量制が主流 | 仕訳数の数え方、超過したときの単価、締めのタイミング |
| 請求・支払管理 | 件数ベース | 請求書の発行方法、振込データの作成まで含むか |
| 給与計算 | 人数×単価 | 勤怠の集計を誰がするか、賞与や住民税の更新を含むか |
| 月次資料・レポート | 固定額または顧問契約に内包 | 試算表の提出時期、資金繰り表や部門別の資料を含むか |
| 年次(年末調整・法定調書等) | 年1回の固定額 | 人数・件数、償却資産の申告などを含むか |
制度の改正も作業量を左右します。令和8年分は、基礎控除や給与所得控除の改正を12月の年末調整でまとめて精算します。また、免税事業者からの仕入れの控除割合は、2026年10月1日から2028年9月30日まで70%(それまでは80%)に変わりました。こうした改正への対応が料金に含まれるかも確認しておきましょう。
社会保険の手続きは社会保険労務士の業務
給与計算と社会保険の手続きを同じ窓口にまとめると、情報を一元管理でき、手続きの漏れや二重入力を防ぎやすくなります。ただし、社会保険・労働保険の届出の代行は社会保険労務士の業務です。税理士事務所に依頼する場合は、社会保険労務士と連携する体制があるかを確認してください。
料金を下げるには?値引きよりデータ化が近道
同じ業務量でも、紙の領収書を郵送でやり取りする運用と、クラウド会計+銀行・カードの自動連携+スキャンデータの運用では、作業時間が大きく変わります。費用を抑えたい場合は、値引き交渉よりデータ化への協力が近道になり得ます。
| 依頼する側でできること | 減らせる作業 |
|---|---|
| 銀行口座・クレジットカードを会計ソフトに自動連携する | 通帳や明細の手入力 |
| 事業用の口座・カードを私用と分ける | 私的な取引の仕分けと確認のやり取り |
| 領収書・請求書をスキャンやアップロードで共有する | 郵送と原本の整理 |
| 電子で受け取った請求書は、電子データのまま保存する | 印刷や再スキャンの手間(電子取引データの保存は2024年1月1日以後義務) |
| 毎月の締め日を決め、資料を一度に渡す | 催促や追加の確認 |
当事務所でも、AI(Claude)による請求書の読み取りや自動連携を組み合わせ、従来の記帳代行より少ない人手で同じ水準の品質を出せる設計にしています。その分は料金や対応範囲に還元できます。クラウド化がまだの方はクラウド会計の導入支援の進め方を、AIを使った経理の自動化は経理をClaudeとGeminiで自動化する最初の一歩を先にご覧ください。
自動連携の明細は二重計上に注意
連携している口座・カードの取引は、領収書から別に仕訳を起こすと二重計上になります。領収書は勘定科目や税区分を決める資料として使い、仕訳は連携明細の側で作るのが原則です。
自分でやる・雇う・外注する、どれがよい?分かれ目の考え方
| 選択肢 | 向くケース | かかるコスト |
|---|---|---|
| 自分でやる | 取引量が少ない創業期。クラウド会計+自動連携で十分 | ソフト代のみ(社長の時間コストは別) |
| パート・社員を雇う | 経理以外の事務も任せたい。社内に常駐してほしい | 給与+社会保険料+採用・教育のコスト |
| 経理代行 | 専任を置くほどではないが、社長の時間を空けたい | 業務範囲×量で変動し、固定費にならない |
雇用との比較では、人件費そのものより「採用できるか・辞めないか」のリスクが論点になります。担当者に任せきりの経理は退職と同時に止まってしまうことがあるため、外注(または外注+最小限の社内作業)には事業継続の備えとしての価値もあります。
パートを雇う場合は、北海道の最低賃金(2026年10月1日から1,131円)以上の時給に加え、社会保険の加入要件も考慮します。従業員51人以上の企業では、週20時間以上働く学生でないパートは原則として加入対象で、賃金の要件は2026年10月1日に撤廃されました。また、社会保険の適用事業所では規模にかかわらず、労働時間と日数が正社員の4分の3以上の人も加入対象です。
無料ツール社会保険料の月額を等級表から計算する給与の額から、健康保険・厚生年金などの月々の保険料を確認できます。雇用した場合のコストの試算に使えます。計算する
見積もりで確認したい3つのポイントと、一気通貫型の進め方
見積もりを比べるときは、金額より先に次の点をそろえます。特に①〜③は、事業者によって前提が大きく違う部分です。
- ①範囲の明細:どの業務が含まれ、何が別料金か(年末調整・償却資産・イレギュラー対応)
- ②量の定義:仕訳数の数え方と、超過したときの単価
- ③税務との接続:記帳代行のみの業者か、税理士事務所として申告・税務判断まで一気通貫か
- 品質の確かめ方:月末に、連携口座の残高と帳簿の残高が一致しているかを確認しているか
- 制度への対応:電子取引データの保存や、インボイスの登録番号の確認を誰が行うか
経理代行と税務顧問が分離していると、決算のときに資料の再提出や確認のやり取りが二重に発生しがちです。申告まで見据えるなら、記帳の段階から税務の判断を織り込める体制のほうが手戻りを防げます。
当事務所の経理代行の進め方
当事務所は税務顧問にとどまらず、経理代行・クラウド会計・AI活用を一体で設計し、記帳から申告までを一気通貫で支援しています。たとえば社長が経理を兼任している法人なら、記帳・支払一覧・月次資料を当事務所が引き受ける設計が考えられます。
その場合、請求書データの読み取りと一覧化はAI(Claude)が担い、仕訳の確定と月次の検証は有資格者が担当します。繁閑に応じて任せる範囲を調整できるのも、外注ならではの利点です。なお、決算・申告だけのスポット依頼はお受けしておらず、継続的な顧問契約の中で経理代行の範囲を設計しています。
どこまで任せると費用と手間のバランスがよいかは、取引の量と形で変わります。初回無料で現状を伺い、対応範囲と概算をご提示します。
無料で相談するパート採用と経理代行はどちらが得?モデルケースで比べる
経理のために週3日のパートを採用するモデルケースを考えます。給与のほかに、社会保険の適用の管理、募集・面接の手間、教育期間(戦力になるまで数か月)、そして退職のリスクがセットでついてきます。
| 項目 | パートを採用 | 経理代行 |
|---|---|---|
| 費用の性質 | 給与と社会保険料などの固定費 | 業務量に応じた変動費 |
| 採用・教育 | 募集・面接と、戦力になるまでの教育が必要 | 不要 |
| 退職のリスク | 退職と同時に経理が止まるおそれ | 担当の交代は委託先が対応 |
| 社内での対応 | 経理以外の庶務も任せられ、常駐できる | 社内に常駐が必要な作業は残る |
| 管理の手間 | 勤怠と社会保険の適用の管理 | 資料の受け渡しと締め日の管理 |
両者の差は単純な月額の比較ではなく、「採用・教育・退職のコストとリスクを誰が持つか」の差といえます。一方で、経理以外の庶務も任せたい、社内に常駐してほしいという場合は雇用に分があります。自社の業務を書き出し、外注向きの業務と雇用向きの業務に色分けするところから始めると判断しやすくなります。
契約書で確認する4つの条項
- 業務範囲:別紙などで具体的に列挙されているか
- 超過時の取り扱い:仕訳数が増えた場合の単価
- 解約条件:予告期間と、引き継ぎへの協力義務
- 機密保持と再委託:再委託の可否と、データを処理する場所・ツール(AIを含む)
とくに機密保持と再委託は、自社の取引データがどこで処理されるかに直結します。口頭の説明だけで契約書に書かれていない事項は、ないものとして判断するのが安全です。
「仕訳数」はどう数える?見積もり前にそろえる方法
記帳代行の見積もり比較で最も差が出やすいのが、仕訳数の定義です。一般には通帳の1行を1仕訳、レシート・領収書1枚を1仕訳と数えますが、実際の仕訳数は元の資料の行数より多くなることがあります。
| 元の資料 | 一般的な数え方 | 仕訳数が増えやすい例 |
|---|---|---|
| 通帳の明細 | 1行=1仕訳 | 売上と手数料が相殺された入金を分解する(1行から2〜3仕訳) |
| クレジットカードの明細 | 1行=1仕訳 | 1回の利用に、科目の違う経費が含まれている |
| レシート・領収書 | 1枚=1仕訳 | 1枚に税率の違う品目や私用の分が混じっている |
| 給与 | 人数や項目に応じて複数 | 総額・控除・振込で複数行になる |
計算例:元の資料の量と仕訳数のずれ
例えば、通帳60行(うち手数料が相殺された入金が10行)、カード明細20行、レシート15枚の場合です。元の資料は合わせて95行・枚です。
- 相殺入金を2仕訳ずつに分解:10行×2仕訳=20仕訳
- 通帳の仕訳:50仕訳+20仕訳=70仕訳
- 合計:70仕訳+20仕訳+15仕訳=105仕訳
元の資料は100未満でも、数え方によっては「月100仕訳まで」の区分を超えることがあります。
見積もり時には「通帳○行・カード明細○行・レシート月○枚・給与○人」という元の資料の量を伝え、先方の数え方で月に何仕訳になるか、超過時の単価はいくらかを確認してください。銀行・カードの自動連携を入れると手入力の対象が減り、同じ業務量でも請求の対象になる仕訳数を減らせる場合があります。
よくある質問
個人事業主でも経理代行は頼めますか?
頼めます。確定申告とセットで、記帳部分を取引量に応じた従量で設計するのが一般的です。青色申告特別控除は令和8年分まで最大65万円、令和9年分からは帳簿を電子帳簿保存法の要件で保存するなどの要件を満たすと75万円になるため、外注する場合も帳簿の保存方法を確認しておきましょう。
最低限だけ外注して費用を抑えることはできますか?
できます。たとえば記帳と月次チェックだけを外注し、請求・支払は社内に残す設計が典型です。範囲は後から広げられるので、小さく始めるのも選択肢の一つです。
経理代行を頼めば税理士は不要になりますか?
なりません。申告書の作成や税務相談は税理士の独占業務です。記帳代行のみの業者に頼む場合も、申告は別に税理士が必要になります。一体型のほうが連携の手間を省けます。
繁忙期だけのスポット依頼はできますか?
事業者によって対応は分かれます。当事務所は決算・申告だけのスポット依頼はお受けしておらず、継続的な顧問契約の中で、繁忙期や担当者の退職時に任せる範囲を広げる形で対応しています。
見積もりには何が必要ですか?
月の仕訳数の目安(通帳・カードの行数でも可)、給与の人数、請求書の枚数、使っている会計ソフトの4点です。お問い合わせフォームかLINEでお知らせいただければ、対応範囲と概算をご提示します。
まとめ
経理代行の費用は「業務範囲×業務量」で決まり、見積もりは範囲・量・仕訳数の数え方をそろえてから比べるのが基本です。費用を下げる近道は、値引きよりクラウド会計と自動連携によるデータ化です。雇用との比較では採用・退職のリスクも織り込み、申告まで見据えるなら税理士事務所の一気通貫型を選ぶと二度手間を防げます。
札幌の公認会計士・税理士事務所
経理代行・記帳代行のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)