
小売店の税理士選びは、現金管理・在庫(棚卸)・多店舗・決済の多様化・消費税という小売特有の5つの論点を、具体的な手順で扱えるかで判断します。契約前は質問で実務力を見極め、顧問料は金額の安さではなく「店舗別損益が出るか」「在庫を指導できるか」という中身で比べましょう。
この記事の結論
小売店の税理士選びは、現金・在庫・多店舗・決済・消費税の5論点を扱えるかで決まります。具体的な質問で実務力を見極め、顧問料は任せる範囲と中身をそろえて比べましょう。
- 現金商売はレジ日報と帳簿の一致が税務調査の出発点。日々の締めのルールを一緒に設計できるか
- 期末の棚卸の精度は利益と税額を直接左右する。評価方法やロス・廃棄の記録まで指導できるか
- 店舗別損益とキャッシュレス決済の照合を、部門別会計と自動連携で仕組みにできるか
- 軽減税率8%と標準税率10%の混在、インボイス、レジの税率設定を点検できるか
- 切り替えは決算・申告の直後が基本。当事務所は継続的な顧問契約で支援し、スポット依頼は受けていない
小売店の税務・経理は何が特殊か
小売店を営んでいると、日々のレジ締めや発注、シフト管理に追われて、経理と税金は後回しになりがちです。「小売の実情をわかってくれる税理士に任せたい」と思っても、選ぶ軸がないまま探すと、記帳を渡すだけの関係で終わってしまうことがあります。
同じ中小企業でも、小売店の経理には他業種にない論点が集中しています。税理士の力量が出やすいのは次の5つです。
| 論点 | 何が起きるか | 打ち手の例 |
|---|---|---|
| 現金管理 | レジ現金と帳簿のずれが常態化しやすい。税務調査でも最初に見られる箇所 | 日次のレジ締めのルール、現金過不足の記録方法を設計する |
| 在庫(棚卸) | 期末の棚卸の精度が利益と税額を直接左右する | 棚卸の手順化、ロス・廃棄の記録、評価方法の選択 |
| 多店舗管理 | 店舗別の損益が見えず、不採算店の判断が遅れる | 部門別会計の設計、店舗別の月次資料 |
| 決済の多様化 | カード・QRコード決済の入金サイクルがばらばらで、照合が大変 | 決済サービスごとの自動連携と照合のルール |
| 消費税 | 軽減税率(食品8%)との混在、インボイスへの対応 | レジ・会計ソフトの税率区分の設定を点検する |
この5つを質問したときに、具体的な手順で答えられる税理士なら、小売の実務を知っている可能性が高いといえます。逆に一般論しか返ってこない場合は、業種への理解が浅いことも考えられます。それぞれの論点を、もう少し詳しく見ていきます。
現金管理:レジ日報と帳簿を毎日一致させる
現金売上が多い小売店で、税務調査のときに問われやすいのがレジ日報と帳簿の一致です。現金過不足が毎月継続して発生していると、売上除外や私的流用と見なされるリスクがあります。日々の現金管理のルールを税理士と一緒に整えることが、基本的なリスク対策の一つになります。
個人事業主として小売店を運営している場合は、事業用口座と個人口座の分離が記帳の正確性を左右します。混在したまま帳簿をつけると事業の経費と生活費の区別があいまいになり、税務調査で指摘を受けやすくなります。店の商品を家庭で使った分は、家事消費として売上に計上する必要がある点にも注意が必要です。
在庫:棚卸の精度と評価方法
期末の在庫は、そのまま売上原価と利益の額を決めます。在庫を実際より少なく数えると売上原価が増え、利益と税額が過少になるため、税務調査でもよく確認される項目です。棚卸は手順と担当を決め、数えた記録を残します。
評価方法は、届出をしなければ最終仕入原価法で評価します。商品の種類が多い小売店では、売価から原価率で割り戻す売価還元法を選ぶこともでき、どの方法にするかは届出で決めます。万引きや破損によるロス、期限切れの廃棄は、日付・品目・数量・理由を記録し、廃棄の事実を示す写真や処理業者の書類を残しておきましょう。
決済の多様化:売上は総額、手数料は別に計上する
カードやQRコード決済の入金は、手数料を差し引いた額で、入金のサイクルも決済サービスごとに異なります。売上は販売した日に総額で計上し、差し引かれた手数料は支払手数料として別に計上します。期末にまだ入金されていない決済の売上は、売掛金(未収入金)として計上が必要です。決済手数料の消費税の扱いは契約の形で異なることがあるため、明細で確認しておきます。
消費税:軽減税率とレジの設定を点検する
軽減税率(食品8%)と標準税率(10%)が混在する商品構成では、消費税の区分経理が必要です。レジの設定が古いままだと課税標準の誤りが蓄積することがあるため、インボイス対応に詳しい税理士に、販売管理システムの設定も含めて相談すると安心です。小売業は、宛名を省略できる簡易インボイス(適格簡易請求書)をレシートとして交付できます。
計算方法の選択も重要です。簡易課税を選ぶと、小売業は第2種(みなし仕入率80%)にあたります。免税事業者から登録した個人の小売店は、2割特例が令和8年分で終わったあとの計算方法を比べておきましょう。
計算例:課税売上高900万円の個人の小売店
例えば、標準税率の商品だけを扱う個人の小売店で、課税売上高が税抜900万円の場合、売上税額は 900万円×10%=90万円 です。令和9・10年分に使える3割特例なら、納付税額の目安は 90万円×30%=27万円 です。
簡易課税(第2種)なら 90万円×20%=18万円 で、3割特例より 27万円−18万円=9万円 少なくなります。簡易課税は基準期間の課税売上高が5,000万円以下であることが条件で、2割特例の翌年分からなら、届出はその年分の確定申告期限まで出せます。
ツール簡易課税・本則課税・2割特例を比較する売上と仕入の金額から、計算方法ごとの消費税の納付額を並べて比べられます。計算する
なお、政府の方針として飲食料品の消費税率の引下げが示されていますが、2026年10月時点では法案の審議中で、現行の税率は8%です。成立した場合はレジの税率設定の変更が必要になるため、レジの保守契約の内容も確認しておくと安心です。インボイスの実務はインボイス制度の実務ガイドで整理しています。
札幌・北海道の小売店の場合
冬期の店舗前や駐車場の除雪費、暖房費は、店舗の運営に必要な範囲で経費として扱うのが一般的です。自宅と兼用している場合は、事業に使った部分を合理的に按分します。
観光客の多い時期や年末の商戦期など、季節で売上と在庫が大きく動く店も少なくありません。決算月を在庫が少ない時期に設定すると、期末の棚卸の負担が軽くなります。
契約前の見極め質問
面談では、次の質問をそのまま投げかけてみてください。答えの具体性で、小売の実務への理解度が見えてきます。
| 質問 | 見るポイント |
|---|---|
| 1. 小売・多店舗の顧問先はありますか | 業種経験の有無(社名までは聞かなくてよい) |
| 2. 店舗別の損益はどう見える化しますか | 部門別会計の設計経験 |
| 3. レジ・POSと会計ソフトの連携はどう組みますか | クラウド会計とデータ連携の実務力 |
| 4. 棚卸とロスの扱いはどう指導していますか | 在庫の論点の具体性 |
| 5. 税務調査で現金商売はどこを見られますか | 調査対応の経験値 |
| 6. 月次資料はいつ・何が出てきますか | 報告のスピードと中身(試算表だけか、店舗別か) |
あわせて、AIやクラウド会計をどの程度使いこなしているかも確認する価値があります。決済データの照合や店舗別の集計は、AIや自動連携が得意とする分野だからです。事務所選びの観点はClaude・Geminiに強い税理士の選び方と顧問料の考え方でも詳しく紹介しています。
顧問料はどう決まる?金額より中身で比べる
税理士の顧問料は、一般に売上規模・面談(訪問)の頻度・記帳をどちらが行うかの3つの要素で決まります。年商が大きくなるほど取引と確認の量が増え、顧問料も上がる傾向があります。
実際の金額は、事務所や任せる範囲によって大きく異なります。記帳代行・年末調整・税務調査の立会いなどが別料金になることも多いため、見積りでは次の要素をそろえて伝え、含まれる業務を確認しましょう。
| 顧問料が決まる要素 | 小売店での考え方 | 見積りで伝えること |
|---|---|---|
| 売上規模・店舗数 | 店舗が増えるほど、部門別の集計と確認の手間が増える | 店舗数と年商の目安 |
| 記帳の方法 | 自社で入力するか記帳代行に出すか、レジ・決済の自動連携があるか | 使っているレジ・POSと会計ソフト |
| 取引の量 | レジの日次データ、決済サービスの数、仕入先の数 | 月の取引量の目安 |
| 面談の頻度 | 毎月・四半期・決算時のみなど | 希望する頻度と方法(来所・オンライン) |
| 給与計算・年末調整 | パート・アルバイトの人数とシフトの形 | 従業員の人数 |
| 決算・申告 | 法人か個人か、消費税の申告があるか | 前期の申告書の控え |
注意したいのは、金額の安さだけで選ぶと「記帳と申告だけ」の契約になりやすいことです。店舗別損益も在庫の指導もない場合、価格が安くても得られる価値は限定的になることがあります。月額の差が小さいなら、何をしてくれるかの差で比べるほうが、結果的に手元に残るお金が増える場合もあります。
当事務所の対応
当事務所は、月次の数字の確認から決算・申告、消費税の計算方法の選択までを、継続的な顧問契約で支援しています。決算や申告だけのスポットのご依頼はお受けしていません。料金は、店舗数・取引量・お任せいただく範囲を伺ったうえでお見積りします。
店舗数や取引量、記帳の体制によって、任せる範囲と費用は変わります。初回無料で、現状に合う体制をご提案します。
無料で相談する探し方と切り替えの段取り
探し方は、①同業の経営者からの紹介、②「札幌 税理士 小売」などでの検索、③商工会議所や金融機関からの紹介が主なルートです。どのルートでも、契約前に上の見極め質問をぶつけて、答えの具体性で比べてください。すでに顧問税理士がいて切り替える場合の段取りは次のとおりです。
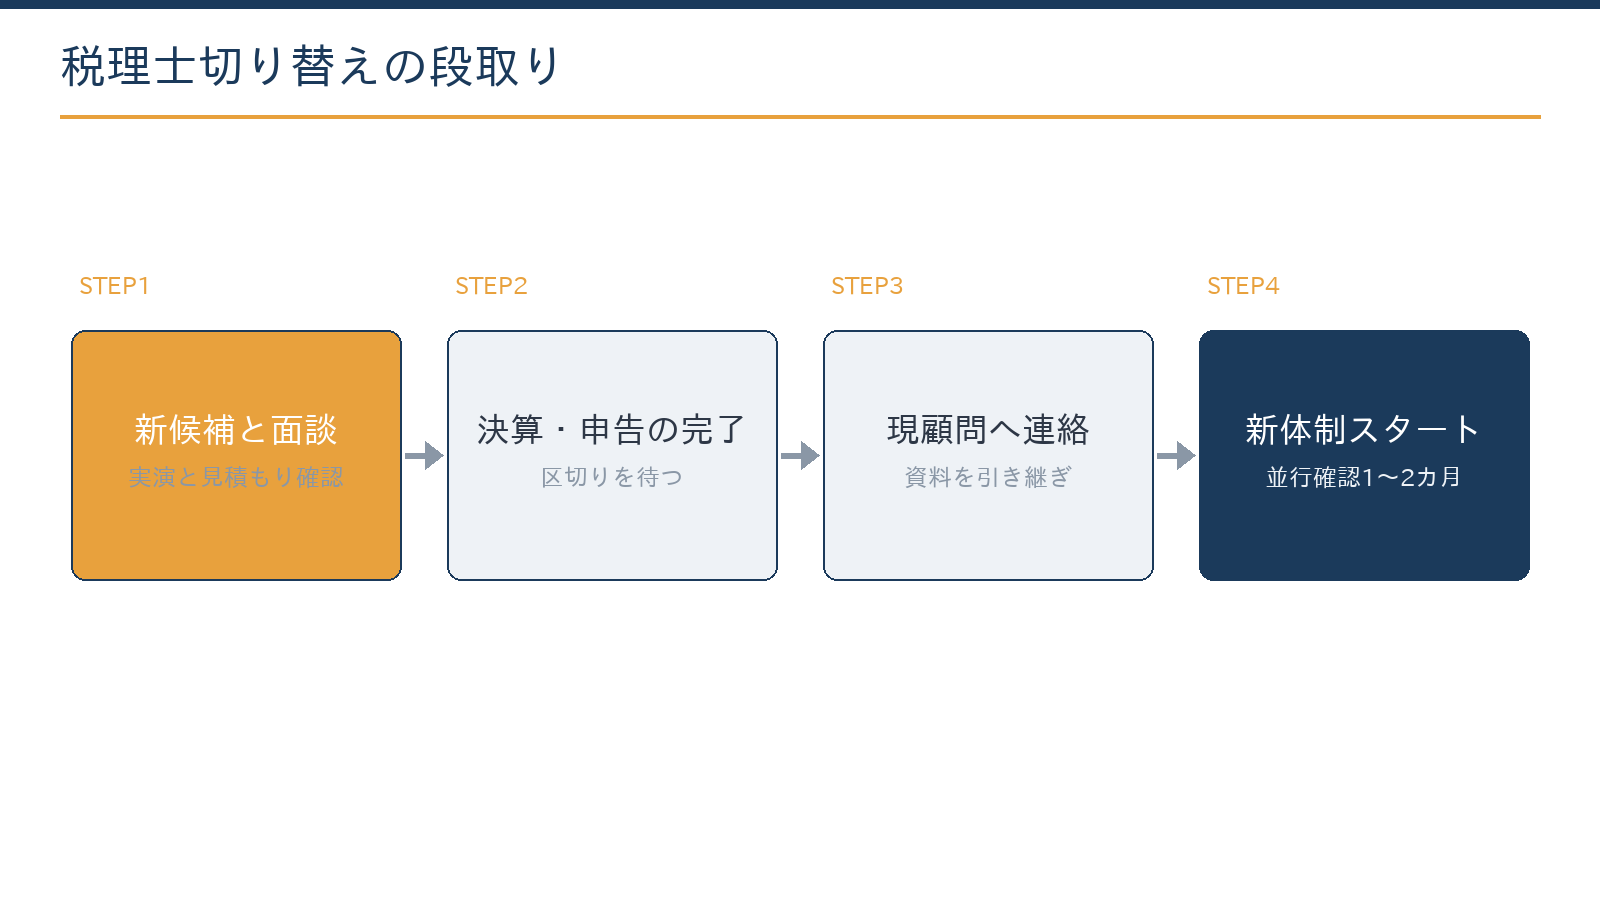
- 新しい候補と面談する見極め質問で実務力を確かめ、任せる範囲と料金の見積りをそろえて比べます。
- 決算後に現在の顧問税理士へ伝える決算・申告が終わった直後に、契約の終了を伝えます。契約書の解約の条件も確認しておきます。
- 資料を引き継ぐ決算書・申告書・届出書の控え、会計データ、固定資産台帳、棚卸表などを受け取ります。
- 新しい体制で始めるレジ・決済データの連携と部門の設定を整え、最初の月次資料で数字の流れを確認します。
切り替えのタイミングは、決算・申告が終わった直後が一つの目安です。期中の切り替えは、データの引継ぎの負担が増えることがあります。引継ぎでは、消費税の届出(簡易課税の選択やインボイスの登録)の状況も確認しておきましょう。
なお、日々のレジ締めや棚卸の実施は、自社でしかできない仕事です。税理士の役割は、その数字を正しい利益と税額につなげる設計と検証、そして税務調査の場面で会社を守ることにあります。この役割分担を共有できる相手を選んでください。
店舗別損益が見えると、何が変わる?
複数の店舗を持つ小売店では、「店舗ごとの儲けが分からない」という悩みがよく聞かれます。クラウド会計の部門別設定を見直し、決済サービスの入金照合を自動化すると、月次資料が早く出るようになります。不採算店の家賃交渉や品ぞろえの見直しといった次の打ち手も、数字を根拠に検討できるようになります。
- 店舗を部門として設定する会計ソフトに店舗ごとの部門を作り、本部の経費は別の部門にまとめます。
- 売上と直接の経費を店舗別に記帳するレジ・決済データの連携で売上を店舗別に取り込み、仕入・人件費・家賃も店舗ごとに入力します。
- 本部費の配賦基準を決める売上高や面積など、合理的な基準で本部の経費を各店舗に割り振り、基準は毎期そろえます。
- 月次で店舗別の損益を確認する粗利率・人件費率・家賃比率を店舗ごとに並べ、打ち手を決めます。
当事務所では、決済サービスの入金照合などの下準備にAI(Claude)を使い、数字の検証と店舗別レポートの最終確認は税理士が行う体制で支援しています。レジやPOSを入れ替える場合は、少額減価償却資産の特例を使えるかもあわせて検討します。青色申告の中小事業者が2026年4月1日以後に取得した40万円未満の機器が対象です。
相見積もりの取り方と比較のコツ
相見積もりは2〜3者程度でも比較の目安になりますが、条件をそろえないと比べにくくなります。伝える情報は、店舗数・年商の目安・月の取引量(レジの日次データの有無)・記帳を自社でやるか任せるか・希望する面談頻度の5点です。
同じ条件で出てきた見積もりは、月額の数字ではなく中身の行で並べて比べます。「店舗別損益が出るか」「在庫・棚卸の指導が含まれるか」「質問への対応はどの手段で何日以内か」が比較の軸です。月額のわずかな差は、店舗別損益が出るかどうかという一点で評価が変わることもあります。
具体例:2店舗・年商8,000万円の小売店のモデルケース
例えば、2店舗・年商8,000万円・パート10名程度の小売店では、論点は店舗別損益・現金管理・シフト給与計算・インボイス対応の4つに集約されることが多いです。
この場合の体制の例は、レジ・決済データはクラウド会計へ自動連携し、給与計算は人数に応じた料金で外部に任せ、月次は店舗別の試算表をオンライン面談で確認する形です。不採算店を早く見つけられれば、体制づくりの費用を上回る効果が出ることもあります。※一般的な体制を示すモデルで、特定の事例ではありません。
業態別の補足:飲食併設・EC併売の場合
小売に飲食を併設している店舗(イートイン・カフェ併設など)は、消費税の税率区分がさらに複雑になります。同じ商品でも、持ち帰りは8%、店内飲食は10%となるため、レジの税率設定と会計ソフトの連携を最初に点検できる税理士が必要です。
簡易課税を選んでいる場合は、事業区分にも注意します。仕入れた商品の販売は第2種(80%)ですが、店内での飲食の提供は第4種(60%)にあたります。店で製造・調理した商品の販売は、製造小売として第3種(70%)になることがあります。売上を事業の種類ごとに区分して記録しておかないと、低いほうの率で計算することになります。
店舗とECを併売している場合は、店頭の売上と決済サービス経由の売上を分けて管理しないと、在庫と売上の対応が崩れることがあります。チャネル別の売上管理(部門・タグ)を設計できるかも、面談で確認したいポイントです。EC側の手続きはECショップの開業時の税務手続きと届出一覧も参考になります。
よくある質問
個人経営の小さな店でも顧問税理士は必要ですか?
必須ではありません。ただ、現金商売・インボイス・軽減税率という小売の組み合わせは誤りが起きやすい分野です。記帳は自社で行い、月次の確認と決算・申告を税理士が担う軽い顧問契約から始める価値はあります。当事務所では申告だけのスポットのご依頼はお受けしておらず、規模に合わせた顧問契約の形をご提案しています。
記帳まで丸ごと頼むことはできますか?
可能ですが、その分費用は上がります。クラウド会計と決済の連携を整えれば記帳の大半は自動化できるため、「仕組みを作って自社で運用し、税理士が検証する」形のほうが費用対効果が高くなる場合があります。丸ごと任せる場合の流れは記帳代行プランの業務フローで確認できます。
法人化も一緒に相談できますか?
できます。小売店の法人化には、個人の在庫を法人に引き継ぐときの価額の決め方など、固有の論点があります。小売店の法人化のタイミングと判断基準にまとめていますので、あわせてご覧ください。
いまの税理士に不満はないが、もっと安くしたい場合は?
料金だけを理由にした切り替えは、サービスの範囲も一緒に縮んで後悔することがあります。まず現在の契約に何が含まれているかを確認し、含まれていない業務との比較で判断することをおすすめします。
相談・依頼はどう進めればよいですか?
店舗数・年商の目安・現在の記帳体制・困りごとを、お問い合わせフォームかLINEでお知らせください。面談のうえ、対応範囲とお見積りをご提示します。
まとめ
小売店の税理士選びは、現金・在庫・多店舗・決済・消費税の5論点を扱えるかで決まります。見極めは具体的な質問で行い、一般論しか返らない相手は避けましょう。顧問料は金額の安さではなく「店舗別損益が出るか」「在庫を指導できるか」という中身で比べ、切り替えは決算・申告の直後に、引継ぎ資料の確保を先に進めるのが基本です。
札幌の公認会計士・税理士事務所
小売店の会計・税務顧問のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年6月 公開/2026年10月 全面改訂(令和8年度税制改正とインボイスの2割特例終了を反映)