
小売店の法人化は、売上ではなく所得(利益)で判断するのが基本で、課税所得800万円前後が試算を始める目安です。ただし小売店では、在庫の引き継ぎ、パート・アルバイトの社会保険、許認可やテナント契約の名義、販売先に合わせたインボイスの設計まで含めて損得が決まります。
この記事の結論
法人化の損得は「税率の差」と「社会保険料・均等割・在庫の譲渡などの負担」の差し引きで決まります。課税所得800万円前後から試算を始め、在庫が薄く繁忙期でない時期に移行するのが小売店の定石です。
- 判断は売上でなく所得。課税所得800万円前後を目安に、社会保険料込みの手取りで比べる
- 在庫は個人から法人への売却になり、個人側の売上になる。在庫が薄い時期に移行する
- 常時5人以上を雇う小売店は個人でも社会保険の強制適用。法人化で増えるのは主に店主と家族の保険料
- BtoC中心なら法人の免税期間を生かす余地があるが、2026年10月以後に設立する法人は2割特例を使えない
- 食品営業許可・酒類販売業免許・テナント契約・レジ決済の名義は、営業を止めない段取りで切り替える
判断の基本:売上ではなく所得で考える
「年商3,000万円になったら法人化」のような売上基準は誤解のもとです。粗利率が業態で大きく違う小売では、同じ年商でも手元に残る所得は大きく異なります。
個人事業の所得には、所得税(5〜45%の累進)と住民税(10%)、個人事業税がかかります。物品販売業の個人事業税は5%で、事業主控除290万円を差し引いた所得にかかります。所得が増えるほど所得税の税率が上がるのが特徴です。
一方、法人税は中小法人なら所得800万円以下の部分が15%、超える部分が23.2%です。15%の軽減税率は2027年3月31日までに開始する事業年度が対象で、その後の延長は2026年10月時点で決まっていません。役員報酬には給与所得控除が使えることも合わせ、課税所得800万円前後から法人有利に傾き始めるのが一般的な目安です。
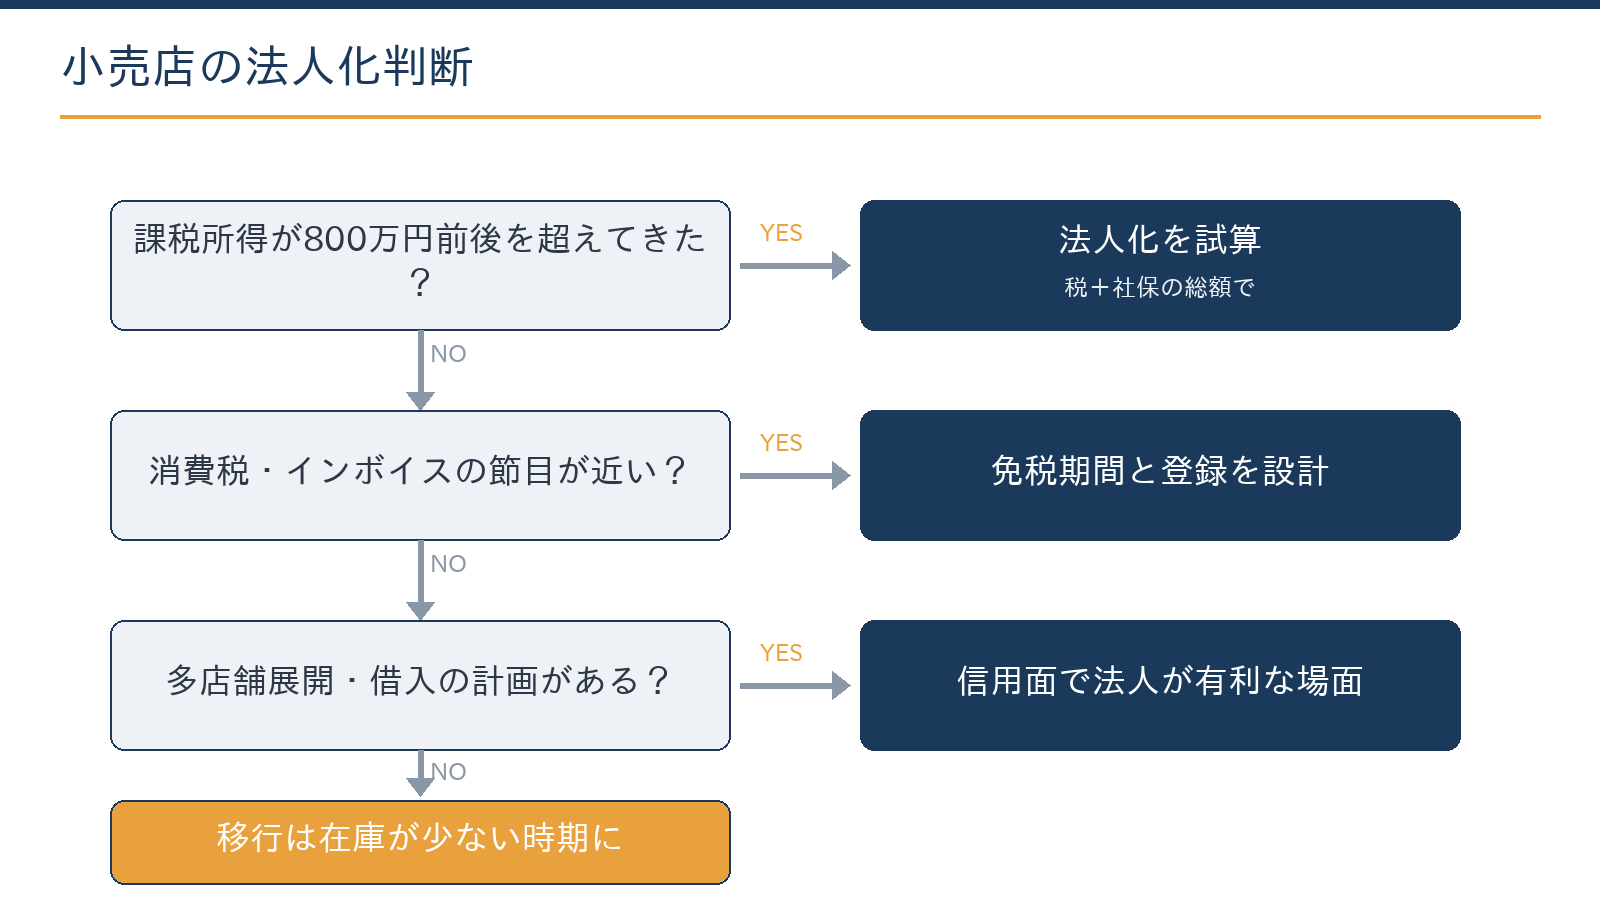
判断の全体像は、次の図のとおり「所得水準」「消費税・インボイスの状況」「社会保険と店舗展開の計画」の3つで整理できます。
| 項目 | 個人事業 | 法人 |
|---|---|---|
| 所得への課税 | 所得税5〜45%+住民税10%+個人事業税 | 法人税15%/23.2%+地方法人税・法人住民税・法人事業税 |
| 経営者の取り分 | 事業所得そのもの | 役員報酬(給与所得控除あり) |
| 赤字の繰越 | 青色申告で3年 | 青色申告で10年 |
| 固定コスト | ほぼなし | 均等割(札幌市内は年7万円〜)・社会保険の会社負担・決算申告の費用 |
| 社会保険 | 店主は国民健康保険・国民年金。常時5人以上を雇う小売店は従業員が強制適用 | 役員1人でも健康保険・厚生年金の強制適用 |
| 信用 | 屋号ベース | 仕入先・銀行・テナントの審査で有利な場面がある |
ツール法人成りした場合の税負担をシミュレーションする事業の利益と役員報酬の金額から、個人のままと法人化後の税負担の差の目安を確認できます。計算する
年商1,800万円・現金売上中心の小売店ならどう考える?
具体例:実店舗の小売店・年商1,800万円・現金売上中心の場合
例えば、衣料品・雑貨の実店舗で、年商1,800万円・仕入原価が約55%・事業所得が約450〜550万円、配偶者が店頭業務を担当している場合を想定します。個人と法人で次の点が変わります。
- 配偶者への給与:個人は青色事業専従者給与(届出と専従の要件あり)、法人は役員報酬や給与として設定でき、金額設定の自由度が高い
- 現金管理の透明性:個人は個人口座と事業口座が混在しやすい。法人は法人口座で公私を分けやすく、税務調査への備えにもなる
- 社会保険:個人は国民健康保険・国民年金、法人は健康保険・厚生年金(保険料は増えるが、保障も厚くなる)
事業所得がこの水準では、税率の差だけで法人化の効果が出るとは限りません。仕入原価・家族構成・役員報酬の水準によって税・社会保険の負担は大きく変わるため、個別の試算で確かめます。
現金商売が中心の小売店は、売上の入出金がすべて手元を経由するため、個人事業のままでは公私の資金が混在しやすい構造があります。法人化で法人口座を設けると、現金の流れが帳簿上で明確になり、税務調査のリスクを下げる面でも実務上の利点になります。
小売店は季節やトレンドの変化で利益が波打ちやすい業種です。「年間を通じて安定して一定水準の利益が出るようになった」タイミングが、法人化の効果を得やすい目安の一つです。社会保険料の増加も含めた手取りの総額で比べることが判断のポイントです。
小売店ならではの3つの判断ポイント
小売店の法人化で、税率の比較だけでは見えない論点が3つあります。在庫・社会保険・許認可と契約の名義です。
①在庫の引き継ぎは個人側の売上になる
法人化は個人の事業を会社へ移す手続きで、店の在庫は個人から法人への売却になります。この売却は個人の事業所得の収入になり、個人が消費税の課税事業者なら課税売上にもなります。譲渡の価格は、期末の棚卸しと同じ帳簿価額(仕入原価)で決めることが多く、この場合は所得税の利益はほとんど出ません。一方、消費税は譲渡の価格に対してかかります。
計算例:在庫を税抜500万円で法人に引き継ぐ場合
例えば、衣料品・雑貨(標準税率10%)の在庫を、帳簿価額と同じ税抜500万円で法人に売却する場合の消費税は次のとおりです。
- 売上にかかる消費税:5,000,000円×10%=500,000円
- 個人が本則課税なら、この500,000円がそのまま個人の売上税額に加わる
- 個人が簡易課税なら、事業者(法人)への商品の販売は第1種(みなし仕入率90%)となり、増える納付税額は500,000円×10%=50,000円(90%を差し引いた残りの10%分)
- 法人が課税事業者で本則課税なら500,000円を仕入税額控除できるが、免税事業者のままなら控除できず、負担として残る
食品など軽減税率(8%)の商品は8%で計算します。在庫の額が大きいほど影響が大きくなるため、移行の時期を在庫の少ない月に合わせます。
在庫が膨らむ繁忙期前の法人化は避け、在庫が薄くなる時期に合わせるのが定石です。棚卸しの数え方と評価の方法も、個人の最後の決算と法人の開始時点で同じ基準にそろえておきます。
②社会保険は人件費の総額で試算する
法人は社長1人でも健康保険・厚生年金の強制適用事業所になり、パート・アルバイトの加入も含めて人件費の総額が変わります。税金の有利分を社会保険料の負担が上回ることもあるため、セットで試算します。
ただし、小売業(物品販売業)は社会保険の法定の業種なので、個人事業でも常時5人以上を雇っていれば、すでに従業員は強制適用です。この場合、法人化で新たに加わるのは主に店主本人と、役員になる家族の保険料です。従業員が5人未満の店は、法人化で従業員の加入も新たに必要になるため、増える負担が大きくなります。
③許認可と契約の名義は営業を止めない段取りで
許認可と契約は、個人の名義から法人の名義へ切り替える必要があります。切替えの順番を誤ると、営業できない期間や二重の契約が生じるため、設立前に一覧にしておきます。
- 食品営業許可:法人での新規の申請か、地位の承継の届出かなど、手続きの方法を所轄の保健所に確認する
- 酒類販売業免許:免許は人ごとに受けるため、法人での取り直しが必要になる。審査に時間がかかるので所轄の税務署に早めに相談する
- テナントの賃貸借契約:名義変更には貸主の承諾が要る。保証金や連帯保証の扱いも確認する
- レジ・キャッシュレス決済・ネットショップ:加盟店契約と入金口座を法人に切り替える
- 仕入先の取引口座・リース契約・保険:契約者を法人に変更し、請求書の宛名をそろえる
消費税とインボイス:販売先がBtoCなら設計の自由度が高い
法人化すると消費税の基準期間がリセットされ、資本金1,000万円未満の法人なら、設立1期目・2期目は原則として免税事業者です。ただし、1期目の最初の6か月(特定期間)の課税売上高が1,000万円を超えると、2期目は課税事業者になる場合があります(給与等の支払額で判定することもできます)。
小売はBtoC中心のため、買い手がインボイスを求めない分、登録の自由度が高い業種です。ただし、業務用の卸、法人のまとめ買いや贈答品の注文、飲食店への食材の販売など、事業者向けの販売があるなら話が変わります。登録しないと、取引先は仕入税額控除が制限されるためです。
| 制度 | 内容 | 法人化の判断への影響 |
|---|---|---|
| 2割特例 | 2026年9月30日を含む課税期間で終了。個人は令和8年分まで | 2026年10月以後に設立する法人は使えない |
| 3割特例 | 個人事業者だけが令和9・10年分に使える。登録しなければ免税事業者になる人が対象で、納付税額は売上税額の3割 | 法人には後継の特例がない。小規模な店は個人のまま登録を続ける選択肢と比べる |
| 免税事業者からの仕入れ | 2026年10月1日〜2028年9月30日は仕入税額相当額の70%、2028年10月1日〜2030年9月30日は50%を控除 | 個人の作家や小規模な仕入先が多い雑貨店は、相手の登録状況で納税額が変わる |
| 少額特例 | 税込1万円未満の仕入れは帳簿の記載だけで控除できる(2029年9月30日まで。基準期間の課税売上高1億円以下などが条件) | 細かな仕入れや経費の多い店で事務負担を軽くできる |
免税期間の設計とインボイス登録の判断は、法人化のタイミングと一体で決めることをおすすめします。2割特例が終わった後の選択肢は、2割特例の終了と個人の3割特例の解説で詳しく整理しています。
事業者向けの販売の割合や在庫の額によって、免税期間を生かすか、登録を続けるかの判断は変わります。ご自身の数字での比較は、初回無料で確認できます。
無料で相談するタイミング設計と手続きの流れ
小売店の法人化で押さえておきたいタイミングは3つです。
- 在庫が少ない時期(棚卸しと譲渡の負担を最小にする)
- 繁忙期を避けた時期(名義変更、レジや決済の切替えの作業があるため)
- 消費税の節目(基準期間の判定とインボイス登録の設計)
- 設計する資本金、決算月、役員報酬、在庫と設備の引き継ぎ方法、インボイス登録の有無を決めます。
- 設立の登記をする登録免許税は資本金の0.7%(最低額は株式会社15万円・合同会社6万円)です。札幌市の特定創業支援等事業の証明を受けて市内で設立すると半分になりますが、法人成りで使えるかは要件を市の窓口で確認します。
- 税務の届出をする法人設立届出書は設立の日以後2か月以内、青色申告承認申請書は設立の日以後3か月を経過した日と最初の事業年度終了の日のいずれか早い日の前日まで、給与支払事務所等の開設届出書は開設の日から1か月以内に提出します。
- 在庫・契約・許認可を移す在庫の譲渡契約を結び、テナント契約・許認可・レジ決済・口座を法人の名義に切り替えます。
- 個人事業を締める個人事業の開業・廃業等届出書を廃業の日から1か月以内に出し、廃業した年分の確定申告で個人の最後の決算をします。
- 運用を始める年金事務所で社会保険の新規適用の手続きをし、法人口座での入出金と会計ソフトの設定に切り替えます。
設立の前に、次の事項を決めておくと手続きが滞りません。
- 商号(会社名)・本店所在地・事業目的(酒類や食品の販売など、許認可に関わる事業を入れる)
- 資本金の額と出資者の構成
- 決算月(繁忙期と棚卸しの重い月を避けると申告が楽になる)
- 役員構成と任期
- 設立日(在庫の少ない時期と、許認可の切替えの日程から逆算する)
モデルケース:課税所得900万円の店主の場合
あくまでモデルケースとして、個人事業で課税所得900万円の小売店主を考えます。個人のままの税負担と、法人化した場合に変わる点を順に並べます。
計算例:課税所得900万円の店主が個人のままの場合
例えば、所得税の課税所得が900万円、住民税の課税所得と個人事業税の対象になる所得も900万円と仮定します(復興特別所得税・社会保険料は含めない)。
- 所得税:9,000,000円×23%−636,000円=1,434,000円
- 住民税(所得割):9,000,000円×10%=900,000円
- 個人事業税:9,000,000円−2,900,000円=6,100,000円、6,100,000円×5%=305,000円
- 合計:1,434,000円+900,000円+305,000円=2,639,000円
900万円を超える部分には所得税33%がかかり、住民税・事業税と合わせると33%+10%+5%=48%になります。
法人化して役員報酬を適切に設計すれば、給与所得控除と法人の軽減税率の組み合わせで総負担を抑えられる余地が生まれます。一方で、健康保険・厚生年金の会社負担が新たに発生するため、差し引きでの判断になります。
計算例:法人化後に変わる主な数字
例えば、札幌市内の資本金1,000万円以下の法人で、役員報酬を年600万円(月50万円)とし、法人に所得400万円以下を残す場合です。社長は40歳未満とし、社会保険は2026年10月時点の協会けんぽ北海道支部の料率で計算します。
- 給与所得控除:6,000,000円×20%+440,000円=1,640,000円(令和8・9年分)
- 社会保険料率:健康保険10.28%+厚生年金18.3%+子ども・子育て支援金0.23%=28.81%(会社と本人の合計)
- 社会保険料:500,000円×28.81%=144,050円(月額)、144,050円×12=1,728,600円(年額。会社と本人で半分ずつ負担)
- 法人に残す所得400万円以下の部分の表面税率:地方法人税15%×10.3%=1.545%、法人事業税3.5%にかかる特別法人事業税3.5%×37%=1.295%、法人住民税の法人税割15%×1.0%=0.15%(北海道)と15%×6.0%=0.9%(札幌市)。合計は15%+1.545%+0.15%+0.9%+3.5%+1.295%=22.39%
個人の国民健康保険・国民年金の負担と比べた差額、赤字でもかかる均等割、決算申告の費用まで含めて比べます。
ツール役員報酬の最適な金額をシミュレーションする法人の利益と役員報酬の配分を変えながら、税金と社会保険料を合わせた負担の目安を比べられます。計算する
在庫を法人へ引き継ぐ場合は、先ほどの計算例のとおり、譲渡が個人側の課税売上になり、個人が課税事業者なら納税額に直結します。法人化の損得は、この全部を並べた総額比較で初めて見えてきます。当事務所は、法人化の設計から設立後の経理体制・資金調達まで、継続的な顧問契約で支援しています。
多店舗化を見据えるなら法人化と同時に設計したいこと
2店舗目以降を視野に入れているなら、法人化は節税の手段にとどまらず経営の土台づくりです。同時に設計したいのは次の3点です。
- 部門別会計:店舗ごとの損益が見えない多店舗経営は、不採算店の発見が決算後になりがち。法人化で会計ソフトを設定し直すときが、店舗別の管理を入れる機会になる
- 現金管理の権限:店長に任せる範囲(レジ締め・小口現金)と本部が握る範囲(支払の承認・口座)を最初に決めておくと、店舗が増えても管理が崩れにくい
- 出店資金:2店舗目は創業時より融資を受けやすい傾向がある一方、1店舗目の決算内容が審査の材料になる。法人1期目から「見せられる決算書」を作る意識が出店のスピードに影響する
決算書を融資の審査で評価されやすい形に整えるには、月次で試算表を締め、在庫と売掛金の残高を毎月確かめる運用が基本になります。
札幌市内の小売店が法人化するときの地方税と人件費
法人化すると、地方税と人件費のルールも法人のものに変わります。市内に店舗がある場合に押さえておきたい点は次のとおりです。
| 項目 | 内容 |
|---|---|
| 法人の均等割 | 資本金等1,000万円以下・従業者50人以下なら、北海道2万円+札幌市5万円=年7万円。赤字でもかかる |
| 法人住民税の法人税割 | 北海道1.0%、札幌市6.0%(資本金1億円以下かつ法人税額1,000万円以下の場合) |
| 法人事業税 | 所得400万円以下3.5%、800万円以下5.3%、800万円超7.0%(外形標準課税の対象外の法人)。別に特別法人事業税がかかる |
| 北海道の最低賃金 | 2026年10月1日から時間額1,131円。パート・アルバイトの時給の見直しを役員報酬の設計と同時に行う |
| 社会保険の適用拡大 | 2026年10月1日に賃金要件(月8.8万円)は撤廃。週20時間以上のパートは企業規模51人以上で加入対象となり、規模の要件は2027年10月から36人以上に広がる |
| 償却資産の申告 | レジ・陳列棚・看板・内装などは毎年1月31日までに店舗のある市へ申告。免税点は令和9年度分から150万円→180万円 |
| 書面の届出の郵送先 | 札幌市内の税務署あての書面は、2026年7月10日から札幌業務センターへ郵送(e-Taxと窓口への持参は所轄の税務署) |
パート・アルバイトの多い店は、最低賃金と社会保険の改正が人件費に直結します。改正の動きは人事労務・最低賃金・社会保険の最新情報でまとめています。
よくある質問
フランチャイズ加盟店の場合も同じ考え方ですか?
基本は同じですが、FC契約の名義変更(個人→法人)に本部の承認が必要なこと、ロイヤルティや加盟金の処理など固有の論点が加わります。契約書を確認してから移行のスケジュールを組んでください。
2店舗目を出すタイミングと法人化は、どちらが先ですか?
決まった順番はありませんが、出店で借入が必要なら、金融機関への説明の面で法人が有利な場面が多いとされています。出店計画と法人化はセットで設計すると、決算月や役員報酬も無理なく決められます。
法人化すると税務調査は増えますか?
法人化そのもので調査の確率が上がるわけではありません。ただ小売は現金商売として、個人・法人を問わずレジ・売上の管理を見られやすい業種です。日次のレジ締めと記録の習慣が備えになり、法人の帳簿書類は原則7年保存します。
家族への給与は法人化でどう変わりますか?
個人の青色事業専従者給与は、届出と専従の要件に縛られます。法人では、家族を役員にして役員報酬を払うか、従業員として給与を払うかを選べます。役員報酬は毎月同額が原則で、改定は事業年度開始の日から3か月以内に行います。
相談には何を用意すればよいですか?
直近2年の確定申告書、月別の売上の傾向、在庫額の目安、従業員の構成(人数・労働時間)をご用意ください。お問い合わせの際に「小売店の法人化の相談」とお知らせいただくと、話が早く進みます。
まとめ
小売店の法人化は、売上ではなく所得で判断し、課税所得800万円前後を目安に社会保険料込みの手取りで比べます。在庫は個人から法人への売却になるため在庫が薄い時期に移し、許認可・テナント契約・レジ決済の名義は営業を止めない段取りで切り替えます。BtoC中心なら免税期間を生かす余地がありますが、事業者向けの販売の有無と2割特例の終了を踏まえて設計しましょう。
札幌の公認会計士・税理士事務所
小売店の法人化のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)