
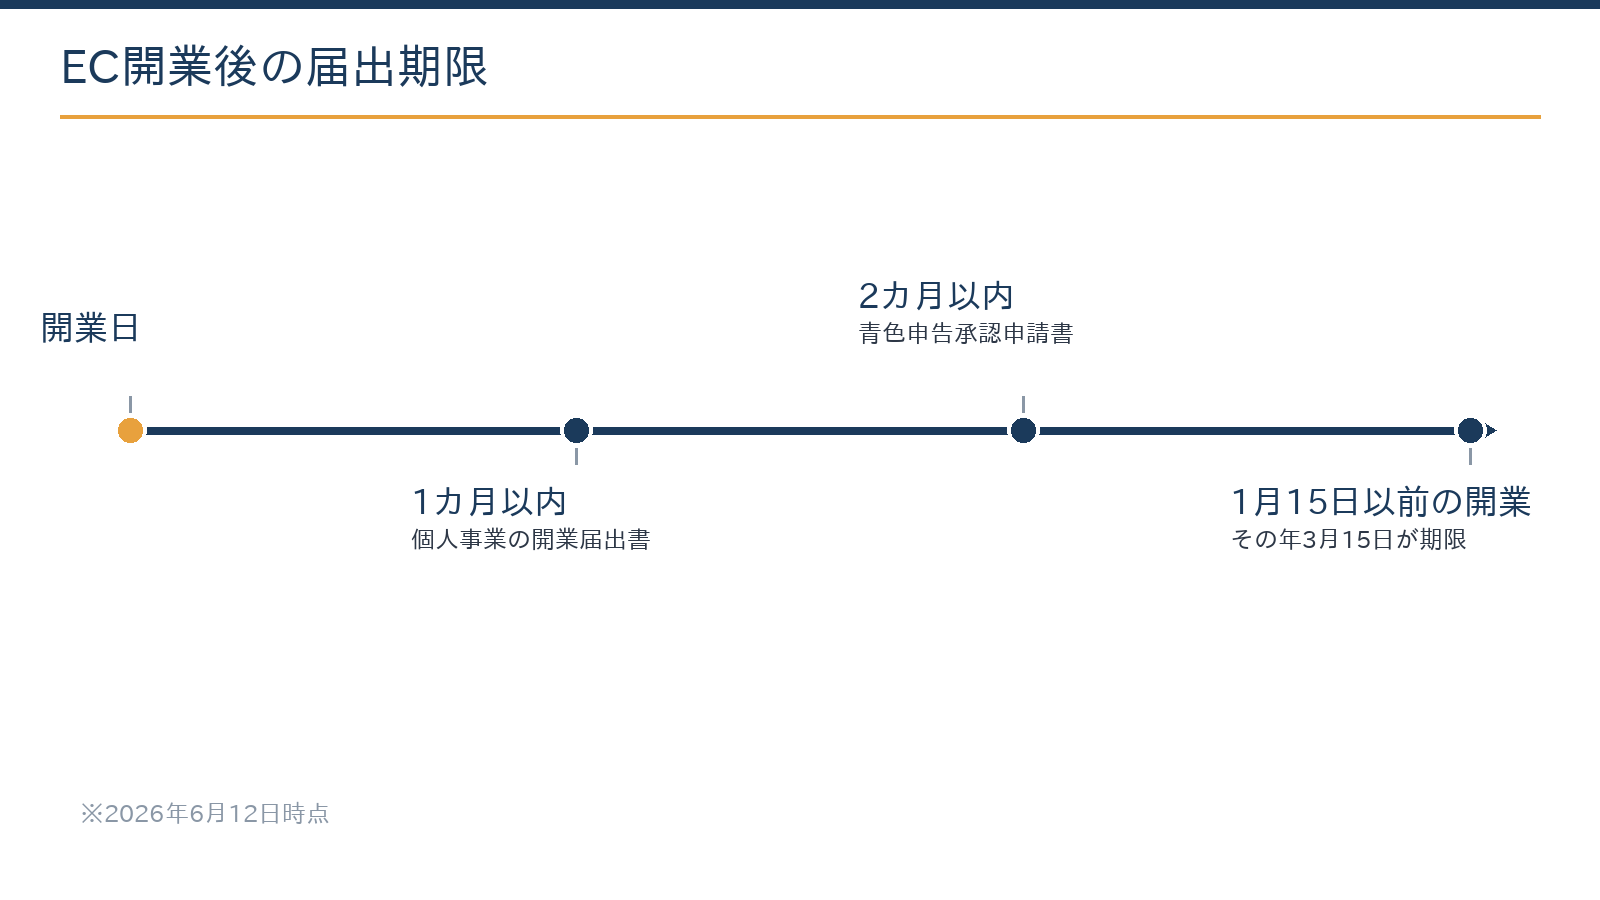
ECショップの開業届は開業日から1か月以内、青色申告承認申請書は開業日から2か月以内(1月15日以前の開業はその年の3月15日まで)が期限で、売上がまだなくても期限は進みます。あわせて、手数料を差し引く前の総額で売上を記帳する仕組みと、販売先に合わせたインボイスの判断を最初に決めておくことが大切です。
この記事の結論
届出の期限は売上ではなく開業日から数えます。開業届1か月・青色申告2か月を押さえたうえで、決済サービスが多いEC特有の経理は開業時に仕組み化しておきます。
- 期限は開業届1か月・青色申告承認申請2か月(1月15日以前の開業は3月15日)。売上ゼロでも進む
- 中古品を仕入れて売るなら古物商許可、酒類なら通信販売酒類小売業免許など、扱う商品で許可が変わる
- 青色申告特別控除は令和8年分まで最大65万円、令和9年分から要件を満たせば75万円
- 「入金額=売上」の記帳は誤り。総額の売上と手数料を分けて記帳する
- インボイスは消費者向け中心なら未登録も選択肢。個人の2割特例は令和8年分まで、3割特例は令和9・10年分
開業時に出す届出一覧は?期限は開業日から数える
ECショップは、モールへの出店やカートシステムの契約だけで売上が立ち始めるため、税務の届出が後回しになりやすい業態です。しかし届出の期限は売上ではなく開業日から数えます。個人でECを開業する場合に出す主な届出は、次のとおりです。
| 届出書類 | 提出先 | 期限 | ポイント |
|---|---|---|---|
| 個人事業の開業届出書 | 所轄税務署(e-Tax可) | 開業の日から1か月以内 | 屋号付き口座の開設や、モール・決済サービスの審査で提示を求められることもある |
| 所得税の青色申告承認申請書 | 所轄税務署 | 開業の日から2か月以内(1月15日以前の開業はその年の3月15日まで) | 特典が大きく、期限後の提出は翌年からの適用になる |
| 青色事業専従者給与に関する届出書 | 所轄税務署 | 経費にする年の3月15日まで(1月16日以後に開業した年は開業から2か月以内) | 家族に給与を払う場合 |
| 給与支払事務所等の開設届出書 | 所轄税務署 | 開設の日から1か月以内 | 梱包・発送のスタッフなどを雇う場合 |
| 源泉所得税の納期の特例の承認に関する申請書 | 所轄税務署 | 随時(給与の支払いを受ける人が常時10人未満の場合) | 翌月末日までに承認・却下の通知がなければ、翌々月の納付分から年2回の納付になる |
| 適格請求書発行事業者の登録申請書 | e-Tax(書面はインボイス登録センター) | 登録を受けたい時期に合わせて提出 | 事業者向けの販売がある場合に検討。免税事業者の期中登録は、提出日から15日以降の希望日を登録日にできる(2029年9月30日を含む課税期間まで) |
| 消費税簡易課税制度選択届出書 | 所轄税務署 | 適用を受けたい課税期間の初日の前日まで(開業した年は、その年の中) | 課税事業者になり、簡易課税を選ぶ場合 |
| 個人事業税の事業開始の申告 | 都道府県(北海道は道税事務所) | 様式と期限は都道府県で確認 | 物品販売業は個人事業税の対象(税率5%、事業主控除290万円) |
新たに事業を始めた人がインボイスの登録を受ける場合は、開業した年の中に申請すれば、開業日にさかのぼって登録を受けられる取扱いもあります。法人で始める場合の届出はIT企業の開業時の届出一覧と共通で、法人設立届出書は設立の日以後2か月以内、青色申告の承認申請書は設立の日以後3か月を経過した日と最初の事業年度終了の日のいずれか早い日の前日までです。
札幌市内で開業する場合の提出先
開業届などは、住所地(納税地)を管轄する税務署に提出します。市内は区によって札幌中・北・南・西・東の5つの税務署に分かれ、中央区はおおむね西10丁目以東が札幌中税務署、大通西11丁目以西や円山・宮の森などが札幌西税務署です。
2026年7月10日からは5署の内部事務が札幌業務センターに集約され、書面で出す場合は同センターへ郵送します。e-Taxでの提出や窓口への持参は、従来どおり所轄の税務署です。
開業前には、届出とあわせて次の準備を進めておくと、開業後の経理が滞りません。
- 事業計画と収支の見通し(仕入れの支払いと売上の入金の時期のずれを含む)
- 開業資金と自己資金の額、最初の仕入れにいくら使うか
- 開業届・青色申告承認申請書の準備
- 会計ソフトと、モール・決済サービス・口座との連携の体制
- 屋号・事業用の口座とカード、扱う商品に必要な許認可
ECで必要になる許可・届出は?扱う商品で変わる
税務署への届出とは別に、扱う商品によっては販売を始める前に許可や届出が必要です。許可を取る前に販売すると、税金とは別の問題になるため、出品する商品が決まった段階で確認します。
| 商品・販売の形 | 必要になる主な許可・届出 | 窓口 |
|---|---|---|
| 中古品・リユース品を仕入れて販売 | 古物商許可(古物営業法) | 都道府県の公安委員会(申請は営業所を管轄する警察署) |
| お酒の通信販売 | 通信販売酒類小売業免許 | 税務署 |
| 食品の製造・加工・小分けなど | 食品衛生法の営業許可または営業届出 | 保健所(札幌市内は市の保健所) |
| 化粧品・医薬品・医療機器など | 医薬品医療機器等法の許可など(品目と業態による) | 都道府県など |
| すべての通信販売 | 特定商取引法に基づく表示(届出ではなく表示の義務) | 販売ページに事業者名・連絡先・返品の条件などを表示 |
自分で作ったハンドメイド作品や、自社で仕入れた新品だけを売る場合でも、食品や化粧品のように品目で規制があるものは対象になります。どの許可が必要かは商品と販売方法で変わるため、迷う場合は各窓口に事前に相談してください。
青色申告を選ぶ価値は?
青色申告にすると、複式簿記での記帳や期限内の申告などの要件を満たすことで青色申告特別控除が受けられ、赤字の3年繰越や、40万円未満の資産を取得した年に全額経費にできる少額減価償却資産の特例(2026年4月1日以後の取得。年300万円まで)なども使えます。
| 控除額 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 最も大きい控除 | 65万円(正規の簿記+期限内申告+電子帳簿保存かe-Tax) | 75万円(65万円の要件+仕訳帳・総勘定元帳を電子帳簿保存法の要件に沿った電磁的記録で保存するなど) |
| 中間の控除 | 55万円(正規の簿記+貸借対照表・損益計算書の添付+期限内申告) | 65万円(従来の55万円の要件+期限内のe-Tax) |
| 簡易な控除 | 10万円 | 10万円(簡易簿記で前々年の収入が1,000万円超の人は除く) |
ECは取引データがすべて電子で残る業態なので、最初から会計ソフトと電子帳簿で組んでおくと、この拡充の恩恵を受けやすくなります。改正の詳細は青色申告特別控除75万円の改正解説で確認できます。なお、令和8年分・令和9年分の基礎控除は、合計所得金額が489万円以下なら104万円で、所得に応じて段階的に下がります。
開業前の支出は「開業費」で処理する
ショップの開設準備のために開業前に払った費用(サイト制作の打合せ、商品撮影の準備、広告の準備など)は、「開業費」として資産に計上し、開業後に任意の時期に経費にできます。開業前に仕入れた商品は開業費ではなく仕入れ(在庫)として、パソコンやカメラは金額に応じて減価償却資産や少額の資産として処理します。
EC特有の経理ポイントは?
| 論点 | 何が起きるか | 仕組み化の例 |
|---|---|---|
| 決済サービスごとの入金 | モール・カード・QRで入金日と手数料がばらばら | クラウド会計でサービス別に自動連携・照合 |
| 売上の計上時期 | 注文日・発送日・入金日のどれで計上するか混乱 | 計上基準を最初に決めて統一 |
| 在庫の棚卸 | 期末在庫の計上漏れで利益がぶれる | 商品台帳と月末棚卸の習慣化 |
| 送料・手数料 | 売上から相殺されて入金され、総額が見えない | 総額売上と手数料を分けて記帳 |
| 広告費 | 運用型広告の請求と効果の対応が不明に | 媒体別にタグ・部門で集計 |
売上の計上時期は、所得税では原則として商品を引き渡した日です。ECでは発送した日(出荷基準)を基準にして、毎年同じ方法で計上するのが一般的です。予約販売などで先に代金を受け取った場合は、発送するまでは売上ではなく前受金として扱います。期末をまたいだ未発送の商品は、決算日時点の在庫として正確に把握しておくことが、申告の精度につながります。
プラットフォーム(楽天・Amazon・BASEなど)経由の売上は、振込額だけを収入と誤解されがちです。しかし手数料を差し引く前の総売上が収入で、手数料は経費として計上します。プラットフォームが発行する月次レポートを帳簿と照合する習慣をつけると、消費税の申告や税務調査への備えになります。
具体例:入金額で記帳すると、消費税の判定を誤る
例えば、ある年の総売上が1,100万円で、モールや決済サービスの手数料が合計110万円差し引かれて入金されたとします。入金額だけを売上にすると1,100万円−110万円=990万円で、1,000万円以下に見えます。
しかし消費税の判定に使う課税売上高は手数料を差し引く前の1,100万円なので、この年を基準期間とする2年後は課税事業者です。入金額で記帳していると、この判定を見落とすおそれがあります。
ECの請求書や領収書、モールの取引明細はほとんどが電子データで届きます。2024年1月1日以後の電子取引のデータは、紙に印刷するだけでは足りず、電子帳簿保存法の要件に沿って電子データのまま保存する必要があります。基準期間の売上高が5,000万円以下で、税務調査でデータのダウンロードの求めに応じられるようにしておけば、日付・金額・取引先での検索機能の要件は不要です。
消費税とインボイスはどう考える?
基準期間(前々年)の課税売上高が1,000万円を超えると課税事業者になります。前年1〜6月(特定期間)の課税売上高が1,000万円を超えた場合も課税事業者になりますが、特定期間は給与等の支払額で判定することもできるため、一人で運営していて給与の支払いが少ないショップなら、給与等の支払額で判定して免税のままでいられる場合があります。
インボイスは販売先で判断が分かれます。消費者向け(BtoC)中心なら、買い手は仕入税額控除をしないためインボイスを必要とせず、登録しない選択肢も考えられます。事業者向けの販売や卸を併売するなら、登録が取引条件に関わることがあります。
| 主な販売先 | 登録の考え方 | 簡易課税の区分 |
|---|---|---|
| 消費者(BtoC)中心 | インボイスは不要。未登録でも取引への影響は小さい | 小売業:第2種(みなし仕入率80%) |
| 事業者・店舗への卸(BtoB) | 相手が本則課税なら、未登録だと相手の控除が減る | 卸売業:第1種(90%) |
| 自分で作った作品の販売 | 販売先が消費者か事業者かで判断する | 製造業:第3種(70%) |
免税事業者からインボイス発行事業者になった個人の「2割特例」は、2026年9月30日の属する課税期間、つまり令和8年分までで終了します。令和9年分・令和10年分は、登録しなければ免税事業者になる個人を対象に、売上の消費税額の3割を納める「3割特例」が届出なしで使えます(基準期間の課税売上高が1,000万円を超える年などは使えません)。返品で返金するときの返還インボイスは、税込1万円未満なら交付が不要です。
計算例:消費者向けの販売が中心のショップが登録した場合
例えば、消費者向けの販売(第2種)が中心で、課税売上が税抜800万円、売上に係る消費税額が800万円×10%=80万円、仕入れや手数料・広告費などの消費税額が60万円とします。
- 2割特例(令和8年分まで):80万円×20%=16万円
- 3割特例(令和9・10年分):80万円×30%=24万円
- 簡易課税(第2種):80万円×20%=16万円
- 本則課税:80万円−60万円=20万円
小売が中心なら、令和9年分以後は3割特例より簡易課税のほうが納税額が少なくなることがあります。簡易課税は事前の届出が必要で、2割特例や3割特例を使った年の翌年から選ぶ場合は、その翌年分の確定申告期限まで届出を出せます。
ツール簡易課税・本則課税・2割特例を比較する売上と仕入れの金額から、計算方法ごとの消費税の納付額の違いを試算できます。計算する
登録するか、どの計算方法が有利かは、販売先の構成と仕入れの割合で変わります。出店先・決済サービス・月商の見込みを伺えば、初回無料で試算できます。
無料で相談する届出の提出と日々の記帳は、自分でも対応できます。専門家に相談する価値が大きいのは、計上基準と決済連携の初期設計、消費税・インボイスの選択、そして法人化のタイミング判断です。インボイスの記載事項や保存の方法はインボイス制度の実務ガイドにまとめています。
決済サービス別の記帳の型は?
| 決済の種類 | 入金の特徴 | 記帳の型 |
|---|---|---|
| モール(Amazon・楽天など) | サービスにより2週間ごと・月2回などのサイクルで、手数料を相殺した後に入金 | 売上は総額で計上し、手数料を費用に分けて記帳 |
| カート+決済代行(Shopify・Stripeなど) | 売上から手数料を引いた額が後日入金 | 売掛金を経由させ、入金時に消し込む |
| QR・後払い決済 | サービスごとに締めと入金日が異なる | サービス別の補助科目で管理し月次照合 |
手数料の消費税区分はサービスで違う
カード会社に払う加盟店手数料のように消費税が非課税のものと、モールの出店料・販売手数料のように課税のものがあり、決済代行の手数料は契約の形によって扱いが異なります。会計ソフトの自動連携の初期設定のままにせず、各サービスの請求書や明細の記載で区分を確認しておきます。
月次10分の自己チェック
月に1回、10分だけ次の3点を確認してください。この習慣が、確定申告期の作業負担と将来の税務リスクを軽くします。
- 決済サービスの管理画面の売上合計と、帳簿の売上が一致しているか
- 月末の在庫のメモ(数量と概算額)を残したか
- 年初からの売上の累計が、年1,000万円のペースに乗っていないか(消費税・インボイスの判断の先読み)
売上1,000万円が見えてきたら何をする?
ECは売上が伸びやすい業態です。年間の課税売上高が1,000万円を超えると、その2年後(基準期間の関係で前々年で判定)から消費税の課税事業者になります。「超えた年」ではなく「超えた2年後」に納税が始まるため、対応を考える時間はあります。
- 売上を総額で正しく把握する手数料を差し引いた後の入金額で判定すると誤ります。前年1〜6月の売上が1,000万円を超えた場合の特定期間の判定もあわせて確認します。
- 申告方式を前年までに決める課税事業者になる年の計算方法(本則課税か簡易課税か)と、インボイス登録の要否を決め、簡易課税なら届出の期限を確認します。
- 法人化の試算をするこの規模になると、法人化した場合の税金と社会保険料の試算も視野に入ります。
所得が増えると、前年分の所得税をもとに計算した予定納税基準額が15万円以上の場合に予定納税(7月と11月に前払い)が始まるなど、納税の資金も増えます。在庫の仕入れ資金と納税資金を分けて確保しておくと、資金繰りが安定します。免税期間やインボイスの設計と一体で考えるのが効率的なので、ECショップの法人化のタイミングと判断基準もあわせてご覧ください。
無料ツール課税事業者になるかを判定する基準期間と特定期間の課税売上高などから、消費税の納税義務があるかを確認できます。計算する
よくある質問
ポイント値引きやクーポン販売の売上はどう計上しますか?
原則は値引き後の対価が売上ですが、モール負担のポイント・クーポンは満額入金されるため売上に含めるなど、負担者によって処理が分かれます。モールの明細で「誰の負担か」を確認して記帳ルールを決めておくと、毎月の判断に迷いにくくなります。
副業のECでも開業届は必要ですか?
事業として継続的に行うなら開業届の対象です。事業所得か雑所得かの区分は、規模や記帳・帳簿の保存の状況などで判断されるため、青色申告を視野に入れるなら早めの届出と帳簿の整備をおすすめします。
海外への販売がある場合の消費税は?
輸出取引は消費税が免除(輸出免税)となる一方、輸出を証明する書類の保存が要件です。2026年10月1日からは、現金などで代金を受け取る輸出について、仕向国の輸入許可書に相当する書類の保存も求められています。越境ECは取引の形態で扱いが変わるため、個別に確認が必要です。
自宅で運営している場合、家賃や通信費は経費になりますか?
事業に使っている部分は経費にできます。家賃は作業や在庫の保管に使う面積の割合、通信費や電気代は使用時間の割合など、合理的な基準で按分し、その根拠をメモに残しておきます。
確定申告だけ頼むこともできますか?
当事務所では、確定申告だけのスポットでのご依頼はお受けしていません。EC経理は期中の設計で精度が決まるため、開業時の計上基準や決済連携の設計から、日々の記帳の確認、決算・申告までを継続的な顧問契約で支援しています。
まとめ
ECショップの開業届は開業日から1か月、青色申告承認申請は2か月(1月15日以前の開業は3月15日)が期限で、売上がなくても期限は進みます。扱う商品に必要な許可を確認し、「入金額=売上」ではなく総額の売上と手数料を分けて記帳する仕組みを開業時に作っておきましょう。インボイスは消費者向け中心なら未登録も選択肢で、登録するなら2割特例・3割特例・簡易課税を比べて選びます。
札幌の公認会計士・税理士事務所
ECショップの開業・経理のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー「新たに事業を始めたときの届出など」
- 国税庁 タックスアンサー「青色申告特別控除」
- 国税庁 インボイス制度の令和8年度改正に関するページ
- 国税庁 タックスアンサー(個人事業者の所得税)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)