
卸売業の税理士選びは、在庫(棚卸)・掛け取引・簡易課税第1種・与信と資金繰りという卸特有の論点を、具体的な手順で扱えるかが軸になります。顧問料は月額の金額だけで比べず、棚卸の指導、簡易課税の有利判定、売掛金の照合が含まれるかという中身で比べることが大切です。
この記事の結論
卸売業の税理士選びは「在庫・掛け取引・消費税(簡易課税第1種)・与信」の4論点を扱えるかで決まります。顧問料は、これらへの対応が見積もりに含まれるかで比べます。
- 期末在庫の計上漏れや評価の誤りは、利益と税額を直接動かす
- 簡易課税第1種(みなし仕入率90%)は、事業者向けと消費者向けの売上の区分記帳と、毎期の有利判定が前提
- 本則課税で免税事業者から仕入れると、2026年10月1日〜2028年9月30日は消費税相当額の70%しか控除できない
- 顧問料は金額ではなく、棚卸の指導・照合体制・有利判定が含まれるかで比べる
- 切り替えは決算後すぐ。得意先元帳・在庫データ・届出状況を先に引き継ぐ
卸売業の税務・経理は何が特殊?税理士に確認したい5つの論点
卸売業の経営は、仕入れて在庫を持ち、掛けで売って回収を待つことの繰り返しで、在庫と売掛金に資金が眠りやすい商売です。同じ商業でも小売とは経理の重心が違い、取引1件の金額が大きく、件数も多く、粗利率が薄い傾向があります。
論点は、在庫・掛け取引・消費税(簡易課税第1種)・与信と資金繰りの4つに集中し、これに返品・リベートの計上時期を加えた5つで、税理士の力量に差が出やすくなります。
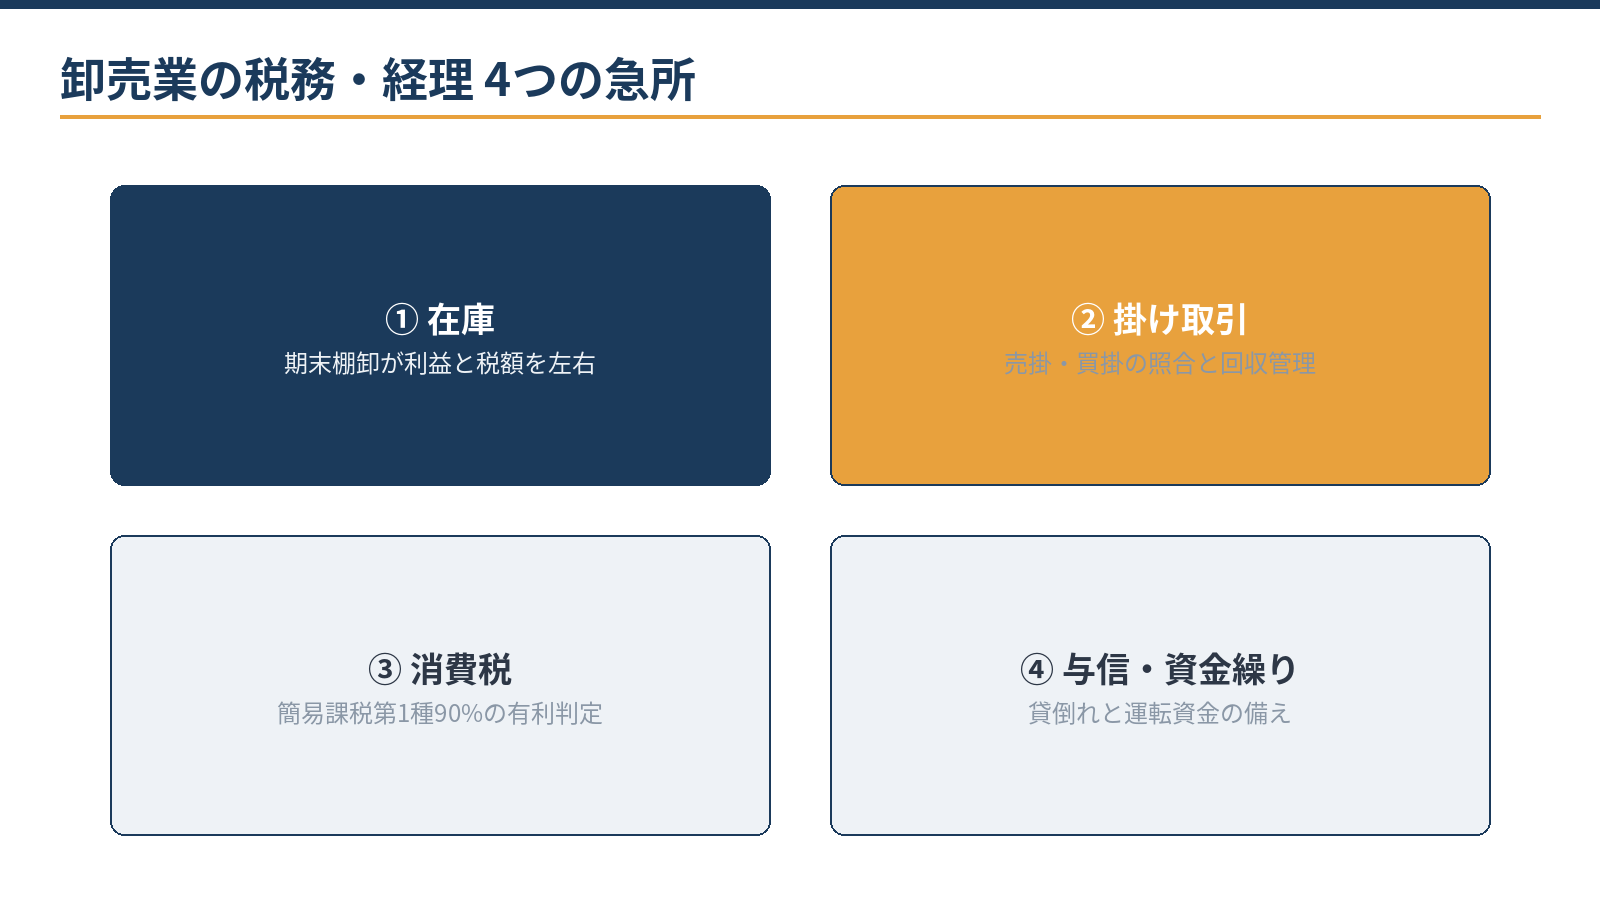
| 論点 | 何が起きるか | 打ち手の例 |
|---|---|---|
| 在庫(棚卸) | 期末在庫の計上漏れ・評価の誤りが、利益と税額を直撃する | 実地棚卸の手順化、評価方法の選択と継続適用 |
| 掛け取引 | 売掛金・買掛金の残高が合わず、月次が締まらない | 得意先元帳と入金の照合ルール、回収サイトの管理 |
| 返品・リベート | 期末前後の返品や割戻しで、売上と利益が動く | 計上時期のルール化、契約条件との突合 |
| 消費税 | 簡易課税第1種(みなし仕入率90%)と本則課税の選択を誤る | 毎期の有利判定、届出期限の管理 |
| 与信・資金繰り | 大口先の焦げ付きが、一度で資金繰りを壊す | 与信情報の整理、貸倒れの税務要件の確認 |
在庫(棚卸):期末在庫が利益と税額を直撃する
期末在庫を計上し漏れると売上原価が大きくなり、利益と税額が実態より小さくなります。税務調査で指摘されると、追徴の対象になる論点です。逆に、売れる見込みのない在庫を帳簿の金額のまま抱えていると、利益が実態より大きく見えます。
実地棚卸の手順を決め、評価方法を選んで継続して使うことが基本です。評価方法を届け出ていない場合は、最終仕入原価法で評価します。倉庫が複数ある、預け在庫や未着品がある卸は、どこまでを自社の在庫として数えるかのルールも必要です。
掛け取引と返品・リベート:月次が締まらない原因
売掛金・買掛金の残高が得意先元帳・仕入先元帳と合わないと、月次の試算表が締まりません。入金の照合ルールと、締め日から入金日までの回収サイトの管理を、記帳の仕組みに組み込んでおきます。
期末前後の返品や、リベート(売上割戻し・仕入割戻し)は、算定基準が契約で明示されているかどうかなどで計上時期が変わり、利益を動かします。返品やリベートで代金を返す場合は返還インボイスが必要です(税込1万円未満なら交付不要)。具体的な処理は卸売業の仕訳事例集で確認できます。
与信・資金繰り:大口先の焦げ付きが資金繰りを壊す
卸売業は売上が大きくても利益率が低いため、売掛金の回収が遅れると資金ショートに直結しやすくなります。取引先ごとの入金サイクルを、月次の試算表と照合しながら管理できる体制が大切です。仕入・売上ともに大口の消費税が動くため、消費税の納税資金も前もって確保しておきます。
回収できなくなった売掛金を貸倒損失にするには、法的な手続きで切り捨てられた場合、全額が回収できないことが明らかな場合、継続取引の相手と取引を停止して一定期間が過ぎた場合など、通達で定められた要件を満たす必要があります。中小法人は、業種ごとの法定繰入率による貸倒引当金も使えます。銀行融資の場面では試算表の精度が審査に影響するため、月次で正確な試算表と説明資料を用意できるかも確認しておきましょう。
契約前の見極め質問
面談では次の質問をし、自社の商流に沿った具体的な手順で答えられるかを見てください。一般論しか返ってこない相手は、卸の実務経験が乏しい可能性があります。
| 質問 | 見るポイント |
|---|---|
| 1. 卸売業の申告や経理を担当したことはありますか | 業種の経験の有無(取引先の社名までは聞かなくてよい) |
| 2. 期末の棚卸と在庫評価はどう指導していますか | 在庫論点の具体性、評価方法の説明力 |
| 3. 簡易課税と本則課税の有利判定は毎期やってもらえますか | 消費税の設計を契約に含むかどうか |
| 4. 売掛金の残高照合は月次でどう回しますか | 掛け取引の実務、クラウド会計との連携力 |
| 5. 貸倒れを損失にできる要件を説明できますか | 与信・債権管理まわりの知識 |
| 6. 月次資料はいつ、何が出てきますか | 報告のスピードと中身(商品別・得意先別か) |
あわせて、クラウド会計やAIをどの程度使いこなしているかも確認する価値があります。大量の売掛・買掛の照合や請求データの集計は、自動連携とAIが得意とする分野だからです。確認の観点はClaude・Geminiを使いこなす税理士の選び方で詳しく紹介しています。
顧問料は何で決まる?金額より中身で比べる
税理士の顧問料は、一般に売上規模、面談や訪問の頻度、記帳をどちらが行うかの3つの要素で決まります。卸売業ではこれに加えて、取引件数、得意先・仕入先の数、在庫管理の重さで変わり、売上規模が大きくなるほど確認する取引量が増えるため、顧問料も上がるのが一般的です。
注意したいのは、卸売業は売上の割に粗利が薄いため、年商を基準にした料金表では割高に感じやすいことです。比べるべきは金額ではなく中身です。在庫・棚卸の指導、簡易課税の有利判定、売掛金の照合体制が見積もりに含まれているかを、同じ行に並べて確認してください。
卸の場合、記帳代行まで任せると取引量に比例して費用が膨らむため、銀行やクラウド会計の自動連携で記帳を軽くしてから見積もりを取る順番も有効です。記帳代行・年末調整・税務調査の立会いなどは別料金のことが多いため、範囲もあわせて確認します。当事務所の料金の考え方は料金・契約・業務フローに掲載しています。
相見積もりの取り方:条件を5点でそろえる
相見積もりは2〜3者で十分ですが、条件をそろえないと比較になりません。卸売業が事前に伝えたい情報は、次の5点です。
- 年商の目安
- 得意先と仕入先の数
- 取扱アイテム数(在庫管理の重さ)
- 記帳を自社と税理士のどちらが行うか
- 希望する面談の頻度
同じ条件で出てきた見積もりは、月額の数字ではなく「棚卸と在庫評価の指導が含まれるか」「簡易課税の有利判定を毎期行うか」「売掛金の照合をどこまで見るか」という中身の行で並べて比べます。月額の差が小さければ、消費税の有利判定や貸倒れへの対応が1回あるだけで、差が逆転することも考えられます。
簡易課税第1種は卸の生命線——ただし自動では守られない
購入した商品を性質・形状を変えずに他の事業者へ販売する事業は、簡易課税ではみなし仕入率90%の第1種に区分されます。飲食店や工事業者など、事業者に業務用として販売する場合も、相手が事業者であることを請求書などで確認できれば第1種として扱えます。
計算例:売上にかかる消費税が400万円の場合
- 第1種(90%)で計算:仕入税額は400万円×90%=360万円、納付税額は400万円−360万円=40万円
- 第2種(80%)で計算:仕入税額は400万円×80%=320万円、納付税額は400万円−320万円=80万円
預かった消費税の1割を納める計算構造が第1種です。同じ売上でも、区分を誤ると納付税額が倍になります(地方消費税を含めた概算)。
ただし落とし穴が二つあります。第一に、同じ商品でも消費者へ直接売れば第2種(80%)になる点です。2種類以上の事業の売上を区分して記帳していないと、区分していない売上は、そのうち最も低いみなし仕入率で計算することになります。
第二に、簡易課税は基準期間の課税売上高が5,000万円以下の場合しか使えず、年商が伸びた卸は使えなくなる時期が早く来ることがあります。本則課税へ切り替わる年は、仕入れのインボイスの保存体制まで含めた準備が必要です。簡易課税の届出は、適用を受けたい課税期間の初日の前日までが原則で、いったん選ぶと2年間は継続します。決算後に気づいても間に合いません。
無料ツール簡易課税の納付税額を計算する課税売上高と事業区分を入れると、簡易課税で納める消費税の目安が分かります。計算する
本則課税の卸が注意したい仕入先・輸出・税率
本則課税では、仕入先に免税事業者がいると、2026年10月1日〜2028年9月30日の仕入れは消費税相当額の70%しか控除できず、2028年10月1日からは50%に下がります。また、1つの免税事業者等からの課税仕入れが1つの課税期間で税込1億円を超える部分は、経過措置を使えません。2026年10月1日以後に開始する課税期間からの適用で、3月決算法人は2027年4月1日に始まる事業年度、個人は令和9年分からです。
無料ツール免税事業者からの仕入れの控除額を計算する支払額と仕入れの時期から、経過措置で控除できる消費税額の目安を確認できます。計算する
輸出取引がある卸は、輸出免税によって仕入れの消費税が還付になることがあり、本則課税が有利になる場合があります。2026年10月1日からは、現金などで代金を受け取る輸出について、仕向国の輸入許可書に相当する書類の保存が必要になりました。食品卸では8%と10%の税率の区分が欠かせません。飲食料品の税率引下げは2026年10月時点では政府方針の段階で法案は成立しておらず、現行の税率は8%です。
簡易課税と本則課税のどちらが有利か、いまの区分記帳で足りているかは、売上の構成と仕入先の状況で変わります。初回無料で確認できます。
無料で相談する毎期の有利判定と届出期限の管理まで引き受けてもらえるかは、契約前に確認したい重要なポイントです。届出の種類と期限は卸売業の開業時の税務手続きと届出一覧で整理しています。
探し方と切り替えの段取り
税理士の探し方は、同業や仕入先・得意先からの紹介、インターネットでの検索、金融機関や商工会議所からの紹介が主なルートです。どのルートでも、契約前に見極めの質問をして、答えの具体性で比べてください。切り替えに適した時期は、決算・申告が終わった直後です。
- 決算・申告の完了を待つ申告の途中で替えると、引継ぎの漏れが起きやすくなります。
- 卸に特有の3点を先に引き継ぐ得意先元帳、在庫データ(評価方法を含む)、消費税の届出状況を、決算書・申告書・総勘定元帳とあわせて手配します。
- 記帳と照合のルールを決める入金照合の方法、棚卸の手順、返品・リベートの計上時期を、新しい事務所とすり合わせます。
- 最初の月次で残高を確認する売掛金・買掛金・在庫の残高が引継ぎ時の数字とつながっているかを確認します。
なお、日々の受発注や実地棚卸、与信の判断そのものは自社にしかできない仕事です。税理士の役割は、その数字を正しい利益と税額につなげる設計と検証、貸倒れが出たときの税務要件の判断、そして税務調査で期末在庫や売上の計上時期を問われた場面で会社を守ることにあります。
当事務所の顧問契約でできること
当事務所では、決算や申告だけのスポットのご依頼はお受けしていません。顧問契約で継続して数字を見ながら、税務にとどまらず、在庫・掛け取引まわりの経理体制づくりと資金繰りの見える化まで実務で伴走します。クラウド会計やAIを使った経理の効率化も、あわせてご提案します。
- 月次の試算表と、売掛金・買掛金の残高照合
- 実地棚卸の手順と在庫評価のルールづくり
- 簡易課税と本則課税の有利判定、届出期限の管理
- 貸倒れの税務要件の確認と、資金繰り表による見える化
- 税務調査での期末在庫・売上の計上時期の説明
在庫と掛け取引の数字づくりを任せたい場合は、年商の目安・取引先の数・在庫の規模・いまの記帳体制をお知らせいただければ、面談のうえで対応範囲と概算をご提示します。
よくある質問
在庫の評価方法は途中で変えられますか?
変更には承認申請の手続きが必要で、法人は新しい方法を採用したい事業年度が始まる日の前日まで、個人はその年の3月15日までに申請します。合理的な理由も求められ、期末間際の思いつきでは間に合わないため、変えたい事情があれば期首より前に相談してください。
簡易課税と本則課税はどちらが得ですか?
粗利の構造と投資計画によって、毎期変わり得ます。第1種の90%は有利なことが多い一方、大型の設備投資や輸出取引がある年は本則課税が有利になる場合があります。選択には事前の届出が必要なため、毎年の試算をセットにするのが安全です。
与信管理まで税理士に頼めますか?
与信の判断そのものは経営の領域です。税理士が支えられるのは、取引先の決算書の読み方、貸倒損失・貸倒引当金の税務要件、回収サイトと資金繰りの設計です。判断材料を整える役割と考えてください。
顧問契約の前に、何を準備すればよいですか?
直近の決算書と申告書、得意先・仕入先の一覧、在庫の評価方法と棚卸の方法が分かる資料、消費税の届出書の控えをそろえておくと、面談で具体的な話ができます。記帳の方法(自社か外注か、使っている会計ソフト)も伝えると、見積もりの精度が上がります。
まとめ
卸売業の税理士選びは、在庫・掛け取引・消費税・与信の4論点を扱えるかで決まります。簡易課税第1種は売上の区分記帳と毎期の有利判定が前提で、本則課税なら免税事業者からの仕入れの経過措置にも注意が必要です。顧問料は金額ではなく、棚卸の指導・照合体制・有利判定が含まれるかで比べ、切り替えは決算後すぐに進めましょう。
札幌の公認会計士・税理士事務所
卸売業の税務顧問のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.6505 簡易課税制度
- 国税庁 インボイス制度の見直し(令和8年度税制改正)の特集ページ
- 国税庁 飲食料品の税率引下げに関する特設ページ
- 国税庁 タックスアンサー(よくある税の質問)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)