
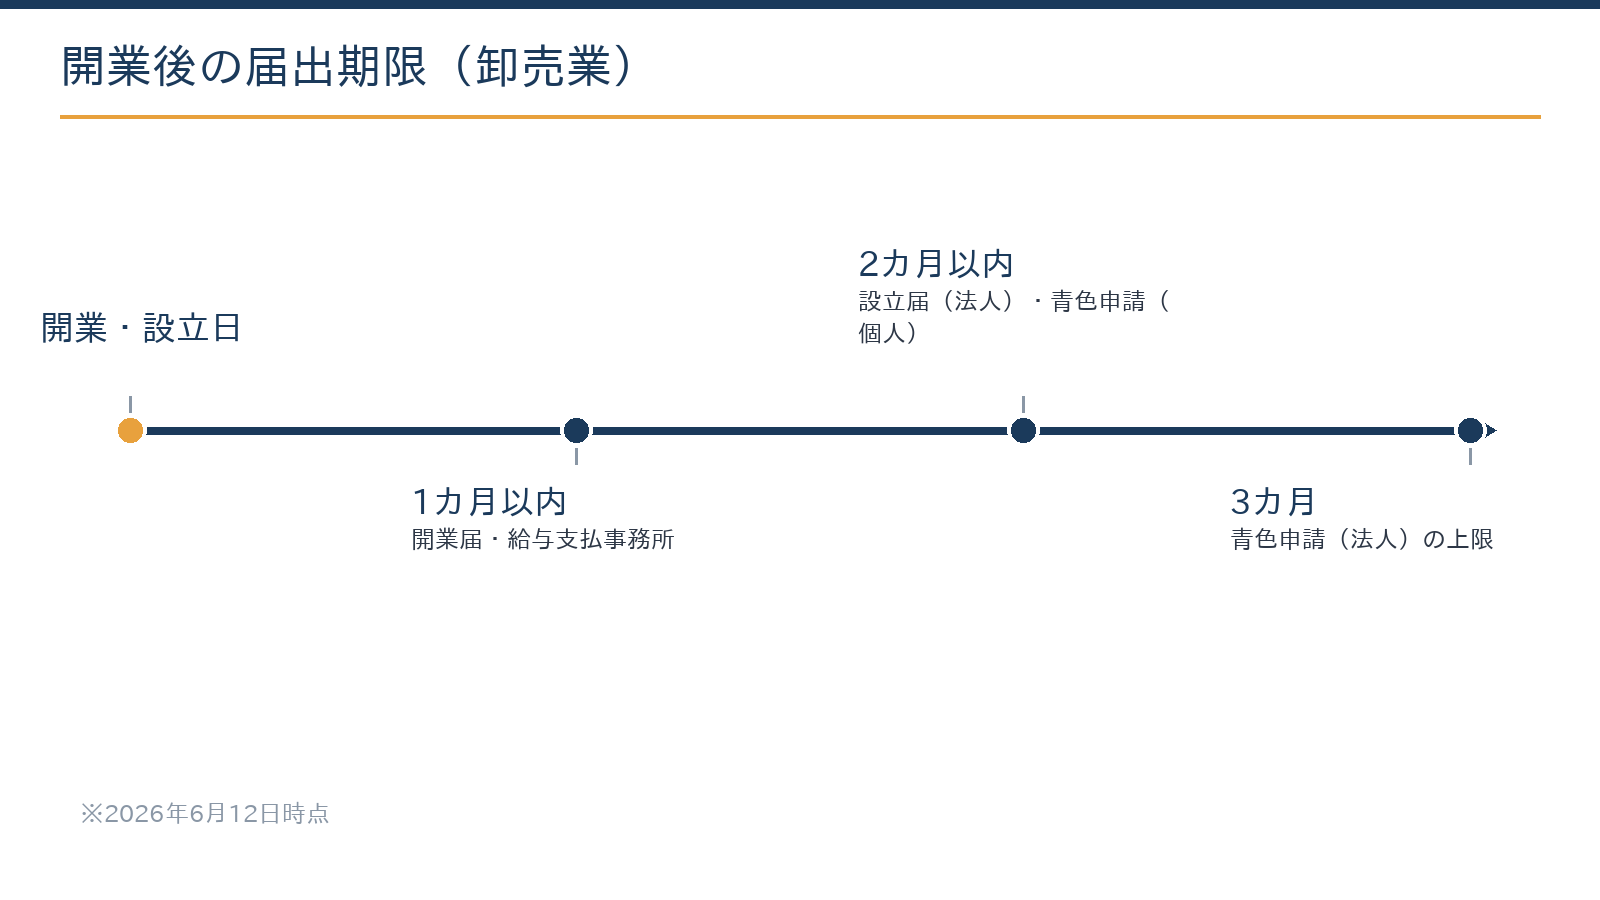
卸売業の開業届と税務の届出は、開業から「1か月・2か月・3か月」の3つの期限に集中します。仕入と在庫を抱えて掛け取引で回す商売のため、届出と同時にインボイス登録、消費税の計算方法、在庫と売掛金の管理を最初に設計しておくことが、開業直後の税負担と資金繰りを左右します。
この記事の結論
期限は「1か月・2か月・3か月」の3つで、青色申告の承認申請を最優先にします。卸売業は取引先が事業者のためインボイス登録がほぼ前提で、消費税は簡易課税(第1種)との有利判定を開業時に行います。
- 個人は開業届と給与支払事務所等の開設届が1か月以内、青色申告の承認申請が原則2か月以内
- 法人は法人設立届出書が2か月以内、青色申告の承認申請は設立から3か月を経過した日と第1期末の早い日の前日まで
- 簡易課税の第1種(みなし仕入率90%)は納付額が売上にかかる消費税の1割で、2割特例・3割特例より少なくなる
- 在庫台帳と掛け取引の締めサイクルは開業時に固定する
- 回収より支払いが先に来る構造のため、運転資金の確保を早めに
個人事業として開業する場合の届出一覧
届出の種類は他業種と共通ですが、卸売業はインボイス登録が実務上前提になりやすい点と、在庫・掛け取引の管理を最初に設計しておきたい点が特徴です。メーカーや産地から仕入れた商品を小売業者・飲食店などに卸す個人事業者が、従業員を雇い、倉庫と配送を用意して開業する場面を想定すると、主な届出は次のとおりです。
| 届出・申請 | 提出先 | 期限 | ポイント |
|---|---|---|---|
| 個人事業の開業届出書 | 所轄税務署 | 開業の日から1か月以内 | 屋号付き口座の開設などにも使う |
| 所得税の青色申告承認申請書 | 所轄税務署 | 開業の日から2か月以内(1月1日〜15日の開業は、その年の3月15日まで) | 青色申告特別控除(令和8年分まで最大65万円、令和9年分から最大75万円)と損失の繰越しの入口 |
| 青色事業専従者給与に関する届出書 | 所轄税務署 | 経費にする年の3月15日まで(1月16日以後の開業は開業の日から2か月以内) | 家族への給与を経費にする場合 |
| 給与支払事務所等の開設届出書 | 所轄税務署 | 開設の日から1か月以内 | 従業員を雇う場合 |
| 源泉所得税の納期の特例の承認に関する申請書 | 所轄税務署 | 任意(給与の支給人員が常時10人未満の場合) | 提出した月の翌月末日までに通知がなければ、翌々月の納付分から半年ごとの納付になる |
| 棚卸資産の評価方法の届出書 | 所轄税務署 | 開業した年分の確定申告期限まで | 届け出なければ最終仕入原価法 |
| 消費税簡易課税制度選択届出書 | 所轄税務署 | 適用したい課税期間の初日の前日まで(開業した課税期間はその期間中) | 選ぶと2年間は継続が必要 |
| 適格請求書発行事業者の登録申請書 | 所轄税務署(e-Tax可) | 提出日から15日以後の日を登録希望日にできる | 取引開始前に登録番号を伝えられるよう、開業準備と同時に申請 |
| 事業開始等申告書 | 北海道 | 道の定める期限 | 個人事業税の申告のため |
卸売業は仕入先・売先ともに事業者間取引が基本です。インボイス(適格請求書)を発行できないと取引先の仕入税額控除に影響するため、開業初日から適格請求書発行事業者として登録しておくことが実務上望ましいといえます。仕入先から受け取るインボイスも適切に保存しなければ、こちらの仕入税額控除が認められません。
卸売業の簡易課税のみなし仕入率は、第1種事業(90%)と最も高い区分です。仕入コストが売上に占める割合が高い業種特性を反映したものですが、実際の課税仕入れの割合が90%を上回る場合や、倉庫・車両などへの大きな投資がある年は、本則課税のほうが有利になることがあります。開業初年度は取引が定まりにくいため、シミュレーションしてから届出の要否を決めます。
卸売業では売掛金・買掛金の管理が経営の要になります。代金の回収サイトと支払サイトがずれると、黒字でも資金が足りなくなる「黒字倒産」のリスクがあります。開業時から入出金の予定を月次で把握できる仕組みを整え、売掛金の回収状況を定期的に確認する習慣をつけることが、安定した資金繰りの基本です。
法人で設立する場合の届出
法人の場合は、次の4つが基本セットです。届出の期限が「1か月・2か月・3か月」に分かれるため、設立日から逆算して提出日を決めておきます。
- 法人設立届出書:設立の日以後2か月以内(税務署のほか、北海道と市町村にも提出)
- 青色申告の承認申請書:設立の日以後3か月を経過した日と、最初の事業年度終了の日のいずれか早い日の前日まで
- 給与支払事務所等の開設届出書:開設の日から1か月以内(役員報酬を払う場合も必要)
- 源泉所得税の納期の特例の承認に関する申請書:給与の支給人員が常時10人未満の場合に、必要に応じて提出
卸売業も青色申告の承認申請が最優先です。立ち上げ期は在庫の仕入れが先行して赤字になりやすく、青色申告の欠損金の繰越し(法人10年・個人3年)が、後年の税負担を大きく左右する場合があります。
法人の場合、棚卸資産の評価方法の届出は設立第1期の確定申告書の提出期限までです。資本金1,000万円以上で設立すると、基準期間がない設立1期目・2期目も原則として消費税の課税事業者になります(新設法人の特例)。インボイスの登録番号は「T+法人番号」で、個人で登録していた番号は引き継がれません。決算月ごとの申告・納付の予定は法人の決算月別 年間スケジュールで確認できます。
卸売業ならではの税務の注意点
| 論点 | 内容 | 初動の対策 |
|---|---|---|
| インボイス登録 | 販売先が事業者のため、未登録は取引条件にほぼ直結する | 開業時に登録を前提として、消費税の計算方法を設計する |
| 免税事業者からの仕入れ | 産地の生産者や小規模な仕入先が免税事業者だと、仕入税額控除が制限される | 2026年10月1日〜2028年9月30日は70%、2028年10月1日〜2030年9月30日は50%を控除。帳簿に「70%控除対象」などと記載する |
| 在庫(棚卸資産) | 期末在庫の計上漏れや評価方法が、利益と税額を左右する | 商品台帳と月末棚卸のルールを最初に作る |
| 掛け取引の管理 | 売掛金・買掛金の残高管理が崩れると、資金繰りが見えなくなる | 請求・入金・支払の締めサイクルを固定する |
| 資金繰り | 仕入先への支払いが、販売代金の回収より先に来る構造 | 回転期間を把握し、運転資金の融資枠を確保する |
| 簡易課税の事業区分 | 他の者から購入した商品を、性質・形状を変えずに事業者へ販売するのが第1種(90%)。消費者への販売は第2種の小売(80%) | 販売先ごとに事業区分を記帳し、加工して販売する商品がないかも確認する |
| 軽減税率 | 飲食料品(酒類を除く)は8%、それ以外は10%。食品卸は二つの税率の商品が混在しやすい | 請求書と帳簿で税率ごとに区分する。飲食料品の税率引下げは政府方針の段階(法案審議中)で、現行は8% |
| 少額特例 | 税込1万円未満の仕入れ・経費は、インボイスがなくても帳簿の記載だけで控除できる | 基準期間の課税売上高1億円以下などが条件。2029年9月30日まで |
とくに消費税は卸売業の個性が出る論点です。簡易課税を選ぶと卸売(第1種)はみなし仕入率90%で計算でき、納付額は売上にかかる消費税の1割になります。小規模事業者の2割特例は令和8年(2026年)9月30日を含む課税期間(個人は令和8年分)で終わり、個人の場合は令和9年分・令和10年分に3割特例が設けられていますが、第1種の簡易課税はそのどちらよりも納付額が少なくなります(2割特例の終了と3割特例の解説)。
市場や農協から仕入れる食品卸の場合
卸売市場を通じた生鮮食料品等の販売や、農協・漁協などに委託して行う農林水産物の販売には、生産者のインボイス交付義務を免除し、市場の卸売業者や農協などが交付する書類で仕入税額控除を受けられる特例があります。仕入ルートごとに、受け取る書類と保存方法を確認しておきます。
ツール免税事業者からの仕入れの控除額を計算するインボイスのない仕入先からの仕入れについて、時期ごとに控除できる消費税額を計算できます。計算する
自分で手続きするか、専門家に頼むか
届出書の作成・提出は、e-Taxで自力でも完結できます。専門家が役に立つのは、消費税の計算方法の選択(簡易課税第1種と本則課税の有利判定)、在庫と掛け取引の管理設計、運転資金の調達計画の3つです。
卸売業は「儲かっているのに資金が足りない」状態が起きやすい業種なので、月次で数字が見える体制を開業時に作る価値は大きいといえます。当事務所では、税務顧問の中で、クラウド会計による販売・仕入データの連携設計や、日本政策金融公庫の創業融資の準備もあわせてご相談いただけます。決算・申告だけのスポットのご依頼はお受けしていません。
簡易課税を選ぶかどうかは、仕入率と投資の予定で変わり、選ぶと2年間は変えられません。開業前の試算を初回無料でご相談いただけます。
無料で相談するご相談の際によく確認するポイント
卸売業の開業のご相談では、届出の期限だけでなく、消費税と資金繰りの設計に必要な次の情報を確認します。事前に整理しておくと、届出のスケジュールと必要な支援の範囲を早く決められます。
- 開業予定日と、個人で始めるか法人で設立するか
- 主な仕入先と販売先(事業者か消費者か、免税事業者の仕入先があるか)
- 取扱商品と税率(飲食料品の8%と、それ以外の10%が混在するか)
- 在庫の規模、保管場所、棚卸の方法
- 掛け取引の条件(締め日、回収サイト、支払サイト、手形や電子記録債権の有無)
- 倉庫・車両などの設備投資と運転資金の見込み、融資の予定
- 使う予定の会計ソフトと請求・販売管理のシステム
モデルケース:簡易課税(第1種)の計算イメージ
仕組みを理解するためのモデルケースです。卸売業で、課税売上が税込2,200万円(税抜2,000万円・消費税200万円)の場合を考えます。
計算例:消費税の計算方法ごとの納付額
例えば、売上にかかる消費税が200万円の卸売業者の場合、計算方法ごとの納付額(地方消費税を含む概算)は次のとおりです。
- 簡易課税(第1種):200万円×10%=20万円(みなし仕入率90%を除いた残りの1割)
- 2割特例:200万円×20%=40万円
- 3割特例:200万円×30%=60万円
- 本則課税(仕入れ・経費の消費税が170万円の場合):200万円−170万円=30万円
- 本則課税(仕入れ・経費の消費税が190万円の場合):200万円−190万円=10万円
課税仕入れの割合が90%より低ければ簡易課税、90%より高い場合や大きな設備投資がある年は本則課税が有利になります。数値は説明用のモデルケースです(2026年10月時点の制度に基づく)。
本則課税は、実際に支払った消費税を差し引いて計算するため、仕入や経費の構成次第で簡易課税より多くも少なくもなります。粗利が薄く、仕入れと経費の消費税が売上の消費税の9割を超える商売では、本則課税のほうが有利になることがあります。選択には事前の届出と2年間の継続義務があるため、開業時に売上・仕入計画を置いて両方を試算しておくのが安全です。
無料ツール簡易課税・本則課税・2割特例を比べる売上と仕入れの見込みを入れると、計算方法ごとの消費税の納付額を比較できます。計算する
掛け取引の月次ルーティン
卸売業の経理は月次のリズムで決まります。次の4点をクラウド会計と請求システムの連携で回せば、売掛・買掛の残高が見える状態を維持しやすくなり、資金繰り表もこの数字から組み上がります。
- 月末に請求を締める締め日までの出荷分の請求書を発行し、税率ごとの区分と登録番号の記載を確認します。
- 翌月に入金を消し込む入金と請求書を突き合わせ、振込手数料の差し引きや値引きも記録します。
- 月初に滞留債権を確認する入金予定を過ぎた取引先に確認し、回収の見込みを更新します。
- 買掛の支払予定表を更新する仕入先からの請求と納品書を照合し、支払日ごとの資金の動きを確認します。
在庫の評価方法は最初に決める
卸売業の利益は期末在庫の評価で動きます。評価方法を届け出なければ、法定の最終仕入原価法(期末に最も近い仕入単価で評価)が適用されます。管理がシンプルな一方、仕入価格の変動が激しい商材では、期末直前の仕入単価次第で利益がぶれる性質があります。
移動平均法や先入先出法など、ほかの方法を選ぶ場合は、確定申告期限までに評価方法の届出が必要です(法人は設立1期目の申告期限まで)。どれが有利かは商材の値動きと管理の手間のバランスで決まるため、取扱商品が固まった段階で一度試算しておくと、後から「評価方法を変えたいが、変更には承認の申請と継続性の制約がある」という事態を避けやすくなります。
期末在庫の計上漏れに注意
倉庫以外の場所にある在庫(配送中の商品、取引先に預けている商品、委託販売中の商品)も、自分の在庫なら期末の棚卸に含めます。商品マスタと在庫台帳を開業時から整備しておくと、棚卸も評価方法の検討も楽になります。
札幌・北海道で卸売業を開業する場合
道内で開業するときに確認したいこと(2026年10月時点)
- 税務署:届出は納税地を所轄する税務署に提出します。札幌市内は区によって5つの税務署に分かれており、2026年7月10日から書面は札幌業務センターへ郵送します(e-Taxと窓口への持参は所轄の税務署)。
- 個人事業税:卸売業(物品販売業)は税率5%で、事業主控除290万円を差し引いて計算します。
- 法人で設立する場合:市内で特定創業支援等事業の証明書を取得してから設立すると、登録免許税が0.7%から0.35%になります(株式会社の最低額15万円→7.5万円、合同会社6万円→3万円。証明書の有効期限は2027年3月31日)。
- 運転資金の融資:日本政策金融公庫の新規開業・スタートアップ支援資金(限度7,200万円)、北海道中小企業総合振興資金の創業貸付(3,500万円)、札幌市の融資制度などがあります。札幌市の融資は2026年10月1日以降の実行分から利率が0.3%上乗せされます。
- 人件費:北海道の最低賃金は2026年10月1日から1,131円です。倉庫や配送のスタッフの時給設定に反映します。
よくある質問
海外からの仕入れ(輸入)や輸出がある場合の注意点は?
輸入時に税関へ納める輸入消費税は、申告で仕入税額控除の対象にできます。輸入許可通知書などの保存が要件になるため、通関業者からの書類を保管し、関税・国際送料を含めた原価計算も行います。輸出は消費税が免税になりますが、2026年10月1日以後、現金などで代金を受け取る輸出は、仕向国の輸入許可書に相当する書類の保存が必要になりました。
インボイス登録はいつまでにすればよいですか?
登録日より前の取引については、インボイスを発行できません。取引開始時に登録番号を求められることが多いため、開業準備と同時に申請しておくのが実務的です。提出日から15日以後の日を登録希望日として申請できます。
手形や長い支払サイトの取引は何に注意すべきですか?
回収と支払いのずれが資金繰りに直結します。取引条件ごとに回収までの期間を把握し、手形や電子記録債権で受け取る売上は、期日と金額を一覧で管理します。運転資金の借入枠は、資金が不足する前に確保しておくことが重要です。
相談・依頼はどう進めればよいですか?
開業予定日、法人か個人か、主な仕入先と販売先(事業者か消費者か)、在庫規模の見込みをお知らせください。お問い合わせフォームから「卸売業の開業相談」とご連絡いただければ、届出のスケジュールと必要な支援の範囲をご提示します。当事務所は継続的な顧問契約でのご支援が基本で、料金の考え方は料金・契約の流れでご確認いただけます。
まとめ
卸売業の開業時の届出は「1か月・2か月・3か月」の期限で整理し、青色申告の承認申請を最優先にします。インボイス登録はほぼ前提で、消費税は簡易課税第1種と本則課税の有利判定を開業時に行い、在庫台帳と掛け取引の締めサイクルを最初に固定します。回収より支払いが先に来る構造のため運転資金は早めに確保し、提出は自力でも可能ですが、消費税の設計と資金計画は専門家と一緒に決めると安心です。
札幌の公認会計士・税理士事務所
卸売業の開業と税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁 タックスアンサー No.6505 簡易課税制度
- 国税庁「令和8年度税制改正(インボイス制度関係)」
- 国税庁 タックスアンサー(個人事業者)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)