
卸売業の法人化は、売上ではなく課税所得(800万円前後が目安)と社会保険を含めた手取りで判断し、そこに取引口座・与信と消費税(簡易課税の第1種)の設計を重ねて時期を決めます。年商が大きくても粗利が薄い業種のため、「売上1,000万円を超えたら法人化」という一般論はそのまま当てはまりません。
この記事の結論
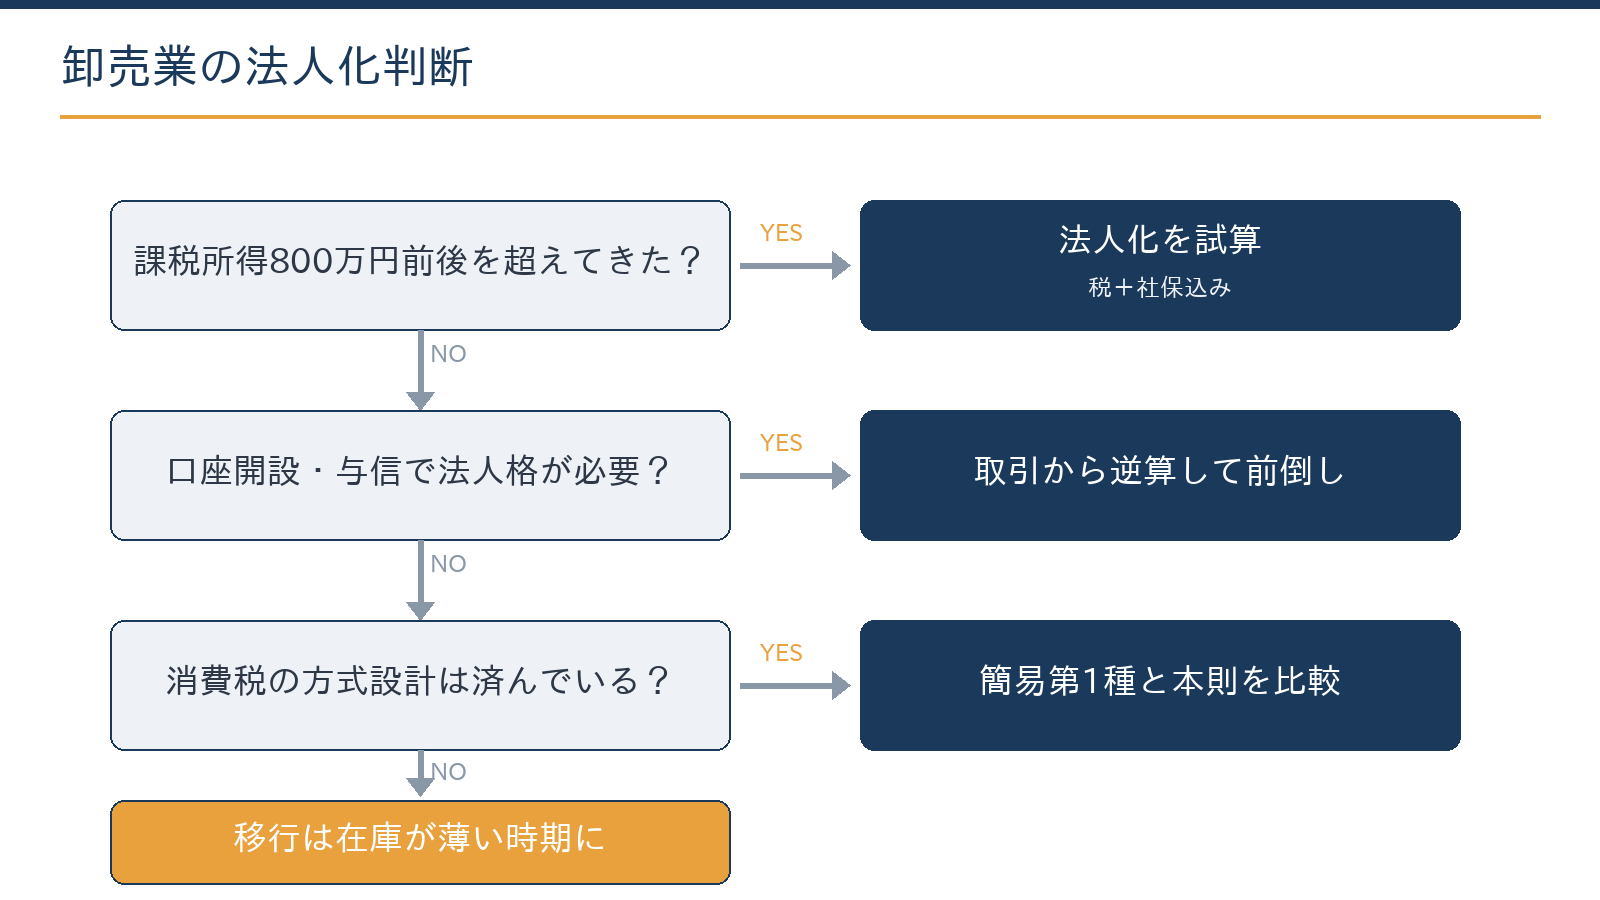
卸売業の法人化は、①所得(課税所得800万円前後が目安)、②取引口座・与信、③消費税・インボイスの3軸で判断します。税の損得がまだ微妙でも、取引口座と与信のために法人化することが合理的な場合があります。
- 物差しは売上ではなく課税所得。税・社会保険料・手取りの総額で比べる
- 法人は赤字でも均等割(札幌市内なら最低で年7万円)がかかり、役員1人でも社会保険に加入する
- メーカー・大手卸の口座開設や掛け取引の与信枠は、法人の決算書を前提にされることが多い
- インボイス登録が前提の業種。簡易課税の第1種(みなし仕入率90%)と本則課税の有利判定を法人化の前に行う
- 在庫の引継ぎは個人側の課税売上になるため、在庫が薄い時期に移行する
卸売業の法人化が「売上の基準」で決められない理由
卸売業は売上規模が大きくなりやすい一方で粗利率が薄く、「売上は大きいが手元の利益は薄い」という構造になりやすい業種です。このため、売上の大きさだけで法人化の時期を測ると判断を誤ることがあり、取引の信用・与信という観点も同時に検討する必要があります。
具体例:年商8,000万円・粗利率15%のケース
例えば年商8,000万円・粗利率15%の卸売業者なら、粗利は8,000万円×15%=1,200万円です。経費を差し引いた事業所得が700万円なら、法人化の検討は売上ではなく、この700万円と取引先から求められる条件をもとに進めます。
| 比較項目 | 個人事業主のまま | 法人化した後 |
|---|---|---|
| 所得への課税 | 事業所得700万円に、累進税率の所得税と住民税がかかる | 役員報酬と法人の所得に分かれ、税率の低い部分を使いやすい |
| 取引先の与信 | 個人名義のため、信用に限界がある | 法人の決算書を示せ、大口取引の審査に対応しやすい |
| 資金繰り・融資 | 青色申告決算書で説明する | 法人の財務諸表で融資審査に対応しやすい |
大手メーカーや量販店との取引を広げようとする場合、個人事業主のままでは与信審査に通りにくいケースがあります。法人化によって決算書を示せるようになり、大口取引先の開拓につながる場合がある点は、税負担の軽減と同等以上に重要な動機になり得ます。
また、卸売業は売掛金・買掛金の規模が大きく、資金繰りの管理が経営の要です。法人格を持つことで、信用保証協会の保証付き融資や当座貸越枠の設定が整いやすくなる場合があるため、成長局面の運転資金の確保という観点からも法人化の時期を検討します。
軸1:売上ではなく所得で判断する
卸売は年商5,000万円でも粗利600万円ということが起こり得ます。判断の物差しは売上ではなく課税所得です。
個人の所得税(5〜45%の累進)と住民税に対し、法人は中小法人の軽減税率15%(所得800万円以下の部分、2027年3月31日までに開始する事業年度)と、役員報酬の給与所得控除が使えます。このため、課税所得800万円前後から法人が有利に傾き始めるケースが多くなります。
| 税目 | 税率 | ポイント |
|---|---|---|
| 個人の所得税 | 5%〜45%の7段階(課税所得695万円超900万円以下は23%、900万円超1,800万円以下は33%) | 別に復興特別所得税(所得税額×2.1%) |
| 個人の住民税 | 所得割10%(政令指定都市は市民税8%・道府県民税2%) | 均等割は別 |
| 個人事業税 | 卸売業は5% | 事業主控除290万円を差し引いて計算 |
| 法人税(中小法人) | 所得800万円以下の部分15%、超える部分23.2% | 15%は2027年3月31日までに開始する事業年度。延長は令和9年度改正で決まる |
| 法人の地方税(札幌市内) | 法人税割は道1.0%・市6.0%、事業税は所得400万円以下の部分3.5%など | 赤字でも均等割がかかる(道2万円+市5万円の年7万円から) |
ただし、均等割と社会保険の会社負担が新たに発生するため、「税+社会保険+手取り」の総額で比べるのが基本です。モデルケースの考え方は小売店の法人化の判断基準と同じです。
卸売業は社会保険の「増え方」が他業種と違う
法人の事業所は、役員1人だけでも健康保険・厚生年金保険の強制適用事業所です。一方、卸売業は個人事業でも法定の業種に当たるため、常時5人以上の従業員がいれば、個人のままでもすでに社会保険の適用事業所になっています。
そのため、従業員が5人以上いる卸売業の法人化で新たに増えるのは、主に社長本人(役員)の社会保険料です。従業員が5人未満なら、従業員の分も含めて会社負担が新たに生じるため、その分を試算に織り込みます。
計算例:役員報酬が月50万円の場合の社会保険料(協会けんぽ北海道)
例えば、40歳未満の社長の役員報酬が月50万円(標準報酬月額50万円)だとします。健康保険料率・厚生年金保険料率・子ども・子育て支援金を合わせると、10.28%+18.3%+0.23%=28.81%です(40歳以上は介護保険料率1.62%が加わります)。
1か月の保険料は50万円×28.81%=144,050円で、会社と本人が半分ずつ負担します。会社負担は1年で144,050円÷2×12か月=864,300円です(端数処理前の目安)。
ツール法人成りの損得をシミュレーションする個人のまま続けた場合と法人化した場合の、税金・社会保険料・手取りを比べられます。計算する
軸2:取引口座と与信——卸売だけの追い風
卸売業の法人化には、他業種にない実利があります。第一に取引口座です。メーカー・大手卸は新規口座の開設条件として法人格を求めることが多く、個人事業のままでは仕入れられない商材・ブランドが存在します。第二に与信枠です。
掛け取引の限度額や支払サイトの条件は、法人の決算書を前提に査定されるのが一般的で、事業拡大の天井に関わります。第三に、取引信用保険やファクタリングなど与信管理の選択肢も、法人のほうが広がる傾向があります。
「税金の損得はまだ微妙だが、口座と与信のために法人化する」という判断は、卸売業では合理的な選択肢になり得ます。
法人化で取引先との間に必要になる手続き
法人化すると、取引の相手は個人から会社に変わります。既存の口座がそのまま引き継がれるとは限らず、口座の名義変更や新しい与信審査、取引基本契約の結び直しを求められることがあります。
- 主要な仕入先・販売先ごとに、名義変更の手続きと必要書類(登記事項証明書・決算書など)を確認する
- 与信審査をやり直す取引先では、審査中の取引条件(支払サイト・限度額)を確認する
- 代理店契約・特約店契約は、契約上の地位を会社に移せるかを確認する
- 請求書の名義・振込口座・インボイスの登録番号が切り替わる日を、取引先に通知する
- 食品・酒類・医薬品などの許可や免許が個人名義なら、会社での取り直しや届出の要否を所管の窓口で確認する
軸3:消費税・インボイス——簡易課税第1種を織り込む
卸売業は取引先が事業者のため、インボイス登録が実務上の前提になることが多い業種です。法人化すると基準期間がリセットされ、資本金1,000万円未満なら設立1・2期目は原則として免税ですが、インボイスに登録すれば課税事業者になります。
また、設立2期目は、1期目の最初の6か月(特定期間)の課税売上高が1,000万円を超えると課税事業者になります(給与等の支払額で判定することもできます)。年商の大きい卸売業は、免税の期間を当てにせずに計画するのが安全です。
ここで効くのが簡易課税です。卸売業は第1種(みなし仕入率90%)に区分され、売上にかかる消費税の90%を仕入れの消費税とみなして控除できます。
計算例:課税売上2,000万円(税抜)の卸売業が簡易課税を選んだ場合
例えば、課税売上が2,200万円(税抜2,000万円)のモデルケースで考えます。売上にかかる消費税は2,000万円×10%=200万円です。
第1種のみなし仕入率90%により、200万円×90%=180万円を控除でき、納める消費税は200万円−180万円=20万円です(地方消費税を含めた概算)。
実際の仕入れの消費税で計算する本則課税と、どちらが有利かは粗利構造と設備投資の予定で変わります。粗利率が10%を下回るような薄利の取引が中心なら、本則課税のほうが納税額が少なくなることもあります。計算のイメージは卸売業の開業時の税務手続きと届出でも紹介しています。
簡易課税を選ぶには「消費税簡易課税制度選択届出書」の提出が必要です。原則は適用を受ける課税期間の初日の前日までですが、新たに設立した会社は、設立した課税期間中に出せば初年度から適用できます。一度選ぶと2年間は継続しなければなりません。
無料ツール簡易課税と本則課税の納税額を比べる売上と仕入の金額から、方式ごとの消費税の納税額を比較できます。計算する
小売や自社の加工が混ざる場合の事業区分
簡易課税の事業区分は、取引ごとに判定します。事業者に販売すれば第1種(90%)ですが、消費者に販売すれば第2種の小売業(80%)、自社で製造・加工した商品は第3種(70%)になることがあります。
2種類以上の事業を営んでいて売上を区分していないと、そのうち最も低いみなし仕入率で計算することになります。法人化を機に、販売先の種類ごとに売上を区分して記帳できる仕組みを整えておきます。
2割特例の終了と、個人だけの3割特例
小規模事業者向けの2割特例は、2026年9月30日を含む課税期間で終了しました(個人は令和8年分まで、3月決算法人は2027年3月期まで)。令和9・10年分には個人事業者だけが使える3割特例が設けられましたが、法人には後継の特例がありません。
3割特例の対象は、インボイスに登録しなければ免税事業者になる個人です。基準期間の課税売上高が1,000万円以下の小規模な卸売業者は、法人化すると3割特例を使えなくなる点も比較に入れます(インボイス2割特例終了後の3割特例)。
法人化を決めるまでの手順
手順は四つです。順番を守ると、税の試算と取引先の条件が食い違うことを防げます。
- 税・社会保険込みで比べる直近2年の申告書から、個人のまま続けた場合と法人化した場合(役員報酬を数パターン)の税・社会保険料・手取りを比べます。
- 取引先に条件を確かめる主要な仕入先・販売先に、法人化で取引条件(口座・与信・支払サイト)がどう変わるかを確認します。
- 消費税の方式を決める簡易課税(第1種)と本則課税の有利判定をし、インボイスの登録と届出のスケジュールを固めます。
- 在庫と移行の時期を設計する在庫の引継ぎ(個人から法人への譲渡は個人側の課税売上)と移行の時期を、在庫が薄くなる時期に合わせて決めます。
①の粗い試算は自分でもできますが、報酬・社会保険・消費税・在庫の譲渡を同時に最適化する設計は専門家の領域です。
在庫・売掛金・買掛金の引継ぎ方
在庫は、仕入価額(帳簿価額)など合理的な価額で法人へ譲渡するのが一般的です。著しく低い価額で譲渡すると、通常の販売価額との差額が個人側の収入とされる場合があります。個人が課税事業者としてインボイスを交付すれば、法人側はその仕入れの消費税を控除できます。
売掛金・買掛金は、個人のまま回収・支払いをして精算する方法と、法人に引き継ぐ方法があります。卸売業は掛けの残高が大きいため、どちらにするかで個人の最終年の所得と法人の初年度の資金繰りが変わります。引き継ぐ場合は、取引先に請求元・支払先の変更を早めに知らせます。
会社設立で先に決めておくことと、税務の届出
- 商号(会社名)・本店所在地・事業目的
- 資本金の額と出資者の構成
- 決算月(繁忙期と在庫の多い時期を避けると、棚卸と申告の負担が軽くなる)
- 役員構成と任期
- 設立日(個人事業の廃業日との関係)
| 届出 | 提出先 | 期限 |
|---|---|---|
| 法人設立届出書 | 税務署 | 設立の日以後2か月以内 |
| 青色申告の承認申請書(法人) | 税務署 | 設立の日以後3か月を経過した日と、最初の事業年度終了の日のいずれか早い日の前日まで |
| 適格請求書発行事業者の登録申請書 | 税務署 | 設立した課税期間の末日までに出せば、設立日にさかのぼって登録を受けられる |
| 消費税簡易課税制度選択届出書 | 税務署 | 初年度から適用するなら、設立した課税期間中 |
| 給与支払事務所等の開設届出書 | 税務署 | 開設の日から1か月以内 |
| 個人事業の廃業届出書 | 税務署 | 廃業の日から1か月以内 |
ご相談の際によく確認するポイント
卸売業の法人化のご相談では、税額の試算に加えて、取引先との条件や在庫の動きを伺うことで、法人化の時期と方式が具体的に決まります。初回の面談の前に、次の資料をご用意いただくと話が早く進みます。
- 直近2年分の確定申告書と青色申告決算書
- 主要な仕入先・販売先と、取引条件(口座の名義・支払サイト・与信枠)が分かる範囲の資料
- 月ごとの在庫額の目安(多い月・少ない月)
- 借入金の残高と返済予定表
- 許可・免許・届出の一覧(食品・酒類など)と、家族への給与の支払状況
当事務所は、法人化の設計から設立後の経理体制づくりまで、継続的な顧問契約の中で支援しています。
取引条件も含めた法人化の試算は、申告書と主要取引先の条件をもとに初回無料で確認できます。
無料で相談する札幌市内で会社を設立する場合
札幌市内に本店を置く法人は、赤字でも法人道民税・市民税の均等割がかかり、資本金等1,000万円以下・従業者50人以下なら道2万円+市5万円の年7万円です。
開業からの期間などの要件を満たして札幌市の特定創業支援等事業の証明を受けていれば、会社設立の登録免許税が半分(株式会社は15万円が7.5万円)になる場合があります。法人成りで対象になるかは、事前に窓口で確認してください。
よくある質問
在庫が常に大きいのですが、法人化の障害になりますか?
障害ではありませんが、引継ぎの際の譲渡が個人側の売上になるため、消費税・所得税への影響の試算と、在庫が比較的薄い時期の選定が重要になります。移行日の在庫の数量と単価を記録しておくと、個人の最終年と法人の初年度の決算がスムーズです。
手形や長い支払サイトの取引が多いです。法人化で変わりますか?
条件そのものは取引先次第ですが、法人の決算書があると、与信の交渉や銀行からの運転資金の調達の選択肢が広がることがあります。資金繰り表の整備とセットで進めるのが効果的です。
設立時の資本金はいくらにすべきですか?
資本金1,000万円以上で設立すると、設立1期目から消費税の課税事業者になり、資本金等が1,000万円を超えると札幌市の均等割も13万円(従業者50人以下)に上がります。卸売では、1,000万円未満の範囲で、仕入先への見え方と運転資金から逆算して厚め(数百万円)に設定することが多く選ばれます(株式会社設立の費用の内訳)。
家族に給与を払っている場合、法人化で変わりますか?
個人事業では、家族への給与を経費にするには青色事業専従者給与の届出などの要件があります。法人化後は役員や従業員としての給与になり、仕事の内容に見合った金額なら損金にできます。役員にする場合は、定期同額給与のルールに沿って、期首から3か月以内に金額を決めます。
まとめ
卸売業の法人化は、売上ではなく所得(課税所得800万円前後が目安)を、税と社会保険を含めた総額で比べて判断します。そこに取引口座・与信という卸売業ならではの実利と、簡易課税第1種を含めた消費税の設計を重ね、在庫が薄い時期に移行するのが基本です。試算→取引先の確認→消費税の設計→移行の設計の順で進めましょう。
札幌の公認会計士・税理士事務所
卸売業の法人化のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)