
事業承継の進め方は、5年のロードマップ(年表)にすると毎年やることが決まり、先送りを防げます。基本形は、1〜2年目に自社株評価と設計、2〜4年目に磨き上げと後継者育成、4〜5年目に株式移転・代表交代・保証解除です。事業承継税制の特例措置を使うなら、株式の移転を2027年12月31日までに終える必要があります。
この記事の結論
事業承継は、5年計画の年表に落とし込むと動き出せます。ただし事業承継税制の特例措置を使う場合は、贈与・相続の期限(2027年12月31日)に合わせて、株式の移転を計画の前半に置く必要があります。
- 起点は自社株の評価。評価額を知らないまま、手法や移転の方法は決められない
- 特例承継計画の提出期限は2027年9月30日。使うか迷うなら、提出を先に検討する
- 特例措置は2027年12月31日までの贈与・相続が対象で、4〜5年目に移転する計画では間に合わない
- 磨き上げ(収益力の改善・経理の透明化・不要資産の整理)は2〜3年かかるため、1年目から始める
- 年表は後継者・家族・幹部・顧問税理士と共有し、年1回は見直す
なぜ5年なのか:準備にかかる時間と税制の期限から考える
5年という期間は、現場の準備量から導かれます。後継者の育成(部門の経験や決裁の段階的な移譲)に最低3年、代表交代後の伴走に1〜2年を見込むと、合計で4〜5年が必要になるためです。
「いつかは承継を考えないと」と思いながら動けない理由の多くは、何から手をつけるかが決まっていないことです。年単位の節目を決めておくと、その年に何をするかが明確になり、先送りを防ぎやすくなります。
税制の期限も、計画の組み立てに影響します。事業承継税制の特例措置は、特例承継計画の提出期限が2027年9月30日(令和8年度税制改正で2026年3月31日から延長)、贈与・相続の期限が2027年12月31日です。2026年に5年計画を始めると後半は特例措置の期限を過ぎるため、特例措置を使うかどうかで、株式移転の時期の置き方が変わります。
「5年計画なら特例措置に間に合う」とは限りません
特例措置の期限は、計画の提出(2027年9月30日)と株式の移転(2027年12月31日)の二段階です。計画を出しただけでは納税猶予は受けられず、期限までに贈与または相続で株式が移ることが必要です。2026年10月時点では、この贈与・相続の期限は延長されていません。
3つの手法別に見る5年計画のポイント
5年ロードマップの中身は、承継の手法によって変わります。どの手法でも共通するのは、会社を引き継げる状態に整える「磨き上げ」と、自社株の評価の把握です。
| 手法 | 5年計画の柱 | 追加で検討すること |
|---|---|---|
| 親族内承継 | 後継者の育成、自社株の段階的な移転、家族間の合意形成 | 後継者以外の相続人との公平、遺言や遺留分への配慮 |
| 従業員承継(MBO・EBO) | 後継者の育成と、株式を買い取る資金の設計 | 株式の売買価格の決め方、個人保証の引継ぎと解除 |
| M&A(第三者への承継) | 承継を意識した磨き上げ(収益力・経理の透明化・不要資産の整理) | 買い手から見た評価、従業員と取引先に伝える時期 |
3つの手法の比較は事業承継を成功させる方法(3つの手法と進め方)に、親族内承継に特化した進め方は親族内承継の進め方と準備期間にまとめています。どの手法を選ぶにしても、評価額を知らないまま検討を進めるのは難しくなります。
5年ロードマップの全体像
5年ロードマップは大きく3つのフェーズに分かれます。フェーズ1(1〜2年目)は現状把握と設計、フェーズ2(2〜4年目)は磨き上げと育成の実行、フェーズ3(4〜5年目)は株式移転・代表交代・保証解除です。各フェーズは完全に順番に進むのではなく、重なりながら走ります。
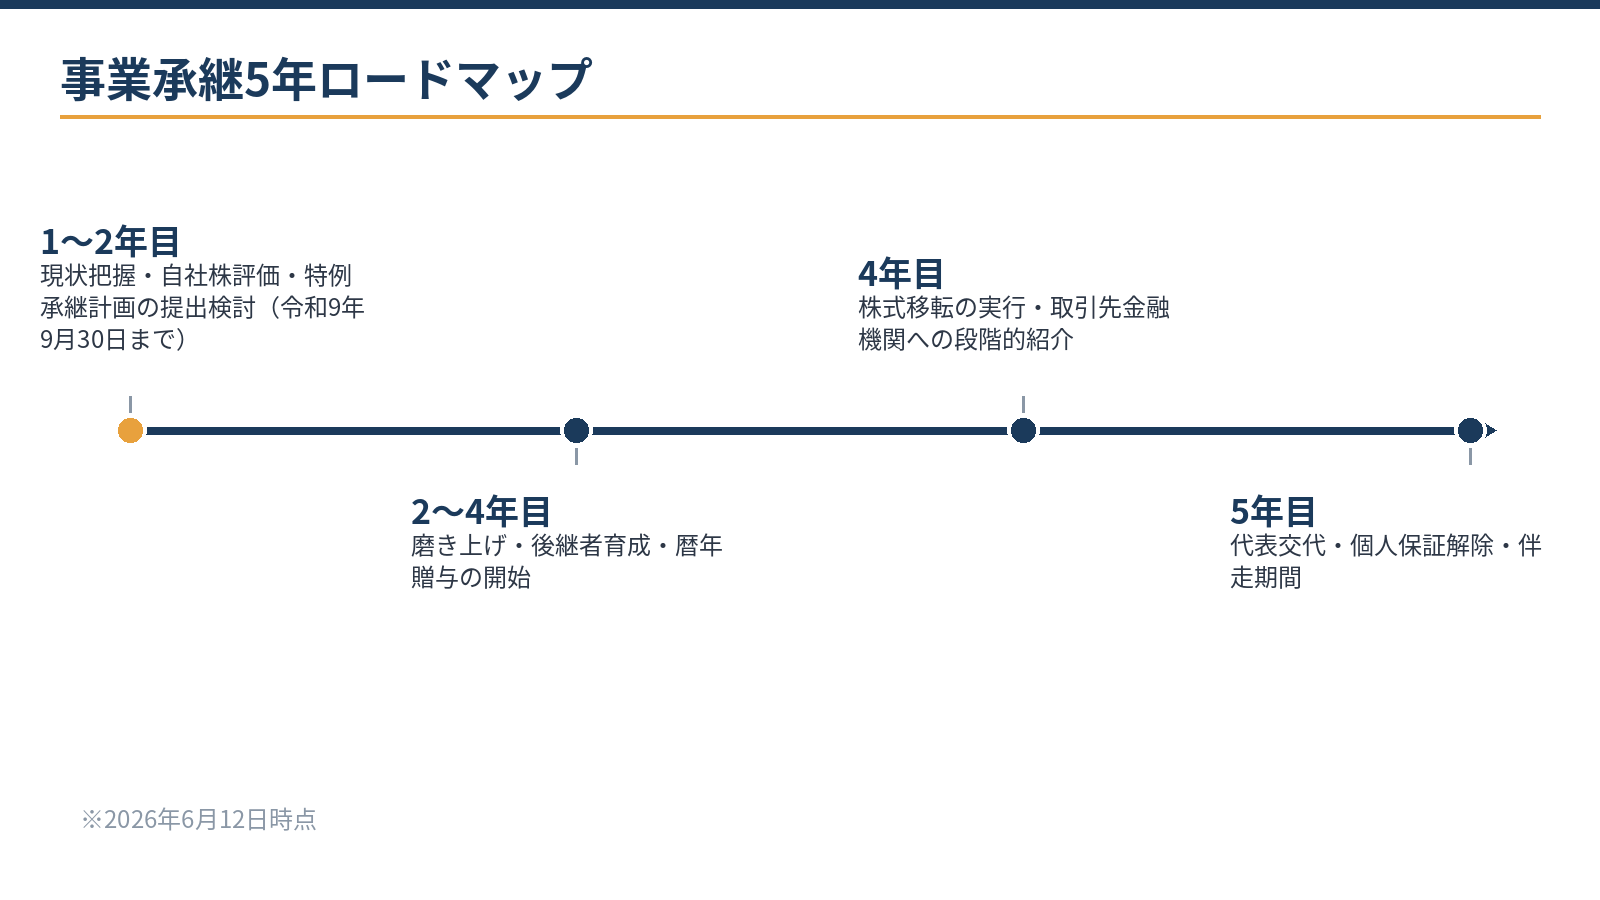
| 年 | 育成 | 株式・税 | 経営改善 | 金融機関対応 |
|---|---|---|---|---|
| 1年目(現状把握と計画作成) | 後継者の意思と希望する時期を確認 | 自社株評価、株主構成の整理、特例承継計画の検討 | 磨き上げの論点を診断 | 借入と個人保証の棚卸し |
| 2〜3年目(磨き上げと育成) | 部門の経験、決裁の段階的な移譲 | 段階的な贈与、株価対策の設計 | 不採算部門・固定費の整理、月次決算 | 承継計画を説明し、後継者を同席させる |
| 4年目(株式移転の実行) | 代表就任の準備 | 贈与・売買による移転、税制の適用 | 管理会計の定着 | 取引先・金融機関への段階的な紹介 |
| 5年目(代表交代と保証解除) | 代表交代と伴走 | 先代の役員退職金 | 後継者による経営計画 | 個人保証の解除交渉 |
年表は紙1枚でも機能します。横軸に5年分の年、縦軸に「育成」「株式・税」「経営改善」「金融機関対応」の4行を作り、各欄に「その年に達成すること」を1行ずつ書くのが基本です。作り方の手順は、記事の後半で紹介します。
フェーズ1(1〜2年目):現状把握と設計
| 作業項目 | 内容・目的 |
|---|---|
| 自社株の評価 | 現在の株価(1株あたりの評価額)を把握する。以後の設計の起点になる |
| 株主構成の整理 | 誰が何株持つかを確認し、分散していれば集約を検討する |
| 借入・個人保証の現状把握 | 代表交代時に後継者が負う保証の総量を確認する |
| 後継者の確認 | 候補者の意思・適性・希望する時期を話し合う |
| 特例承継計画の提出検討 | 2027年9月30日が期限。提出しても適用の義務はないため、迷うなら先に提出を検討する |
| 磨き上げの論点整理 | 収益力・属人化・不要資産・経理の透明性の現状を診断する |
フェーズ1で最も重要なのは自社株の評価です。非上場会社の株価は、相続税・贈与税の計算では財産評価基本通達にもとづき、会社の規模に応じて類似業種比準価額と純資産価額を組み合わせて評価します(原則的評価方式)。業績のよい会社ほど評価額が高くなりやすく、評価額を把握しないまま承継の設計を進めるのは難しくなります。
無料ツール非上場株式の評価額を試算する類似業種比準価額と純資産価額を組み合わせた原則的評価方式で、自社株の評価額の目安を確認できます。計算する
最初の1年でやる3つの優先行動
5年計画が大きすぎると感じる場合は、まず最初の1年でやることを3つに絞ります。経営状況のよい会社ほど自社株の評価額が高くなる傾向があるため、評価の把握を最優先にします。
| 優先行動 | 内容 | 目安の時期 |
|---|---|---|
| 自社株の評価依頼 | 現在の株価(1株あたりの評価額)を税理士に計算してもらう | 1年目の前半 |
| 特例承継計画の提出 | 使うかどうかにかかわらず、期限までの提出を先に検討する | 2027年9月30日まで |
| 後継者との話し合い | 意思・時期・期待する役割を率直に確認する場を設ける | 1年目の前半 |
後継者候補がまだ決まっていない場合は、複数の候補に一定期間、同じ基準で機会を与える方法があります。そのうえで決定の時期だけは早めに固定し、後継者が「いずれ社長になる」前提で行動できる環境を作ることが大切です。
フェーズ2(2〜4年目):磨き上げと育成の実行
このフェーズは複数のことが並行して走ります。経営側では磨き上げ(収益力の改善・属人化の解消・経理の透明化・不要資産の整理)を進め、会社を「引き継げる状態」に整えます。育成側では、後継者に部門のローテーションや社外での経験の機会を与え、経理・原価といった数字の現場も経験させます。
決算書を読める後継者かどうかで、金融機関からの信頼が変わる場合があります。育成の具体的な3ステップは後継者育成の進め方で解説しています。
落とし穴は「磨き上げ」の先送り
5年計画を立てても、最初の1〜2年が動かない会社は珍しくありません。「まず後継者を決めてから」「もう少し業績が安定したら」と先送りしているうちに、磨き上げに充てるはずだった時間が失われる場合があります。
磨き上げは最低2〜3年かかる取組みで、後継者の育成と並行して進めます。計画の後半に集中して実行しようとしても、時間が足りなくなりがちです。磨き上げは承継のためだけでなく今の経営改善そのもので、不要な設備や固定費の見直し、稼ぎ頭の商品の明確化は、現時点の利益率の改善にもつながります。
磨き上げはM&Aへの備えにもなる
計画を立てる時点で後継者が決まっていない場合でも、磨き上げを先行させる価値があります。磨き上げを進めた会社は、親族内承継では後継者が育ちやすい環境になり、従業員承継では後継者が「買い取りたい」と思える財務状況に近づき、M&Aでは評価額を高めやすくなる傾向があります。取り組む順番は次のとおりです。
- 不採算部門と不要な固定費の整理赤字の事業や使っていない設備・契約を見直し、利益が出る構造にします。
- 経理の月次化と透明化月次決算を締め、会社と経営者個人のお金の流れを分けて、誰が見ても分かる帳簿にします。
- 属人的な取引関係の組織化社長個人の人脈で続いている取引を、担当者と仕組みで回る関係に変え、会社の資産にします。
- 収益構造のストック化継続契約や定期的な受注を増やし、売上の波を小さくします。
この順番は、財務の改善が先に来て、評価額の向上と後継者への移しやすさが後から付いてくる設計です。磨き上げ中の利益率や原価率は、月次で数字を追うと改善の効果を確かめやすくなります。
株式の段階的な移転と贈与の税金
親族内承継で株式を段階的に贈与する場合は、暦年課税と相続時精算課税を使い分けます。早い時期から少しずつ移すと、贈与税の総額を抑えられる場合があります。
| 方法 | 内容 | 5年計画での注意点 |
|---|---|---|
| 暦年課税の贈与 | 受け取る人ごとに年110万円の基礎控除があり、超える部分に10〜55%の税率がかかる | 贈与した人が亡くなると、一定期間内の贈与は相続財産に加算される |
| 相続時精算課税 | 60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる。年110万円の基礎控除と累計2,500万円の特別控除があり、超える部分は20% | 一度選ぶと撤回できない。基礎控除を超える部分は贈与時の価額で相続財産に加算される |
| 事業承継税制(特例措置) | 特例承継計画を提出し、2027年12月31日までに贈与・相続で株式を移すと、要件を満たせば納税が猶予される | 適用後も、後継者が代表者であり続けることなどの要件を守る必要がある |
暦年課税の贈与で相続財産に加算される期間は、段階的に延びています。相続開始が2026年12月31日までなら相続前3年、2027年1月1日〜2030年12月31日は2024年1月1日以後の贈与、2031年1月1日以後は相続前7年の贈与が加算されます。延長された期間の贈与は、総額100万円までは加算されません。
株価対策も、このフェーズで並行して設計します。例えば先代に役員退職金を支給すると、その期の利益と純資産が減り、株価が下がることがあります。退職金を支給する時期と株式を移す時期を合わせて考えるのが、フェーズ2の重要な検討事項です。
フェーズ3(4〜5年目):移転・交代・保証解除
フェーズ3は実行の局面です。株式の移転、主要な取引先・金融機関への段階的な紹介、代表交代の公表、そして個人保証の解除交渉が主な作業になります。代表交代後は1〜2年の伴走期間を設け、先代がいつまで、どこまで関わるのかという「院政」にならない出口まで決めておきます。
個人保証の解除は財務の透明性が条件
経営者保証の解除は、「経営者保証に関するガイドライン」にもとづいて金融機関と交渉します。ガイドラインは、会社と経営者の資産・経理を明確に分けること、財務基盤を強くすること、財務状況を正確に把握して適時に開示することを、保証に頼らない融資の条件として示しています。
事業承継の場面では、新旧の経営者の双方から保証を取ることを原則として避けるなどの考え方を示した特則も設けられています。また、信用保証協会の保証付き融資では、2024年3月15日から、一定の要件を満たせば上乗せの保証料(0.25%または0.45%)を払って経営者保証を付けない「事業者選択型経営者保証非提供制度」も利用できます。
財務の透明化は、フェーズ2の磨き上げと連動しています。月次の試算表と経営計画を整える管理会計は、月次の管理会計の進め方で解説しており、保証解除の交渉材料にもなります。
承継計画は金融機関との関係も変える
後継者が不在で承継計画もない状況は、融資の審査で事業の継続性に不安があると見られる場合があります。逆に、5年計画を作り、後継者の育成・自社株の設計・保証解除の準備を進めている会社は、金融機関からの信頼につながりやすくなります。
計画の進み具合を年1回、決算の報告とあわせて金融機関に説明すると、融資条件の見直しや新しい融資の相談がしやすくなる場合もあります。承継計画の実行が、そのまま金融機関との関係改善につながる設計です。
特例措置を使うなら:2027年12月31日に間に合わせる組み替え方
事業承継税制(特例措置)は、要件を満たせば、後継者が受け取った自社株にかかる贈与税・相続税の納税を猶予できる制度です。対象は2027年12月31日までの贈与・相続で、2026年10月時点では、この期限は延長されていません。
このため、特例措置を使う会社は、5年計画の後半に置いていた株式の移転を前倒しし、移転のあとで育成と伴走を続ける形に組み替えます。使わない会社は、暦年課税の贈与・相続時精算課税・株価対策を組み合わせ、育成の進み具合に合わせて移転します。
特例措置を使う(移転先行型)
- 特例承継計画を2027年9月30日までに提出する
- 後継者の役員就任と代表交代を早めに行う
- 2027年12月31日までに株式を贈与する
- 移転のあとも育成と伴走を続ける
- 適用後の要件(代表者であり続けることなど)を守る
特例措置を使わない(育成先行型)
- 自社株評価をもとに、暦年課税や相続時精算課税で段階的に移す
- 株価対策(役員退職金の時期など)と移転の時期を合わせる
- 育成の進み具合を見て、代表交代の時期を決める
- 一般措置は期限がないが、対象となる株式や猶予の割合に制限がある
贈与で特例措置を使う場合は、後継者が贈与の日まで一定期間以上役員を務めていることや、先代が代表者を退任していることなどの要件があります。2027年中に移転するなら、後継者が役員に就いた時期から逆算して要件を満たせるかを、早めに確認する必要があります。
特例承継計画は、認定経営革新等支援機関の指導・助言を受けて作成し、都道府県に提出します(北海道内の会社は北海道の窓口)。提出しても適用の義務はないため、使うか迷う段階でも期限までに提出しておくと選択肢を残せます。個人事業者向けの個人版事業承継税制は、計画の提出期限が2028年9月30日、対象が2028年12月31日までの贈与・相続です。
無料ツール事業承継税制で猶予される税額を試算する自社株の評価額などから、特例措置を使った場合に猶予される贈与税・相続税の目安を確認できます。計算する
特例措置を使って前倒しで移すか、使わずに段階的に移すかは、株価・後継者の状況・先代の年齢で答えが変わります。初回無料で整理できます。
無料で相談する年表の作り方と「絵に描いた餅」にしない3つの条件
5年計画を作っても実行されないケースには、共通点があります。第一は、計画が年表の形になっていないことです。「そのうち後継者を決める」という意思を計画と呼ぶことはできず、各フェーズで達成することを具体的に書いて期限を置くことで、初めて計画になります。
第二は、関係者への共有が不十分なことです。後継者本人・配偶者・主要な幹部・顧問税理士の少なくとも4者が、計画の存在と内容を知っている状態が望ましいラインです。社長だけが知っている計画は、社長が動けなくなった時点で止まりやすくなります。第三は、年1回以上の見直しがないことです。
この3つを満たす年表は、次の手順で作れます。フォーマット作りや論点の洗い出しは自社でもできますが、自社株の評価、税制の適用判断、移転スキームの設計、保証解除の折衝は専門家の領域です。
- 5年分の枠を作る横軸に1年目〜5年目、縦軸に「育成」「株式・税」「経営改善」「金融機関対応」の4行を作ります。
- 各欄に達成することを書く「後継者を決める」ではなく「2年目の期末までに営業部門の責任者に任命」のように、期限と状態で書きます。
- 税制の期限を書き込む特例承継計画の提出期限(2027年9月30日)と贈与・相続の期限(2027年12月31日)を入れ、株式を移す時期と照らし合わせます。
- 関係者で共有する後継者候補・家族の主要メンバー・幹部・顧問税理士で年表を確認し、それぞれの役割を決めます。
- 年1回見直す期首の決算確定後に、経営環境・後継者の成長・株価の変化に合わせて更新します。顧問税理士との年次の打合せとセットにすると続けやすくなります。
ご相談の際に最初に確認すること
承継ロードマップのご相談では、最初に次の資料と状況を確認し、どのフェーズから始めるか、特例措置を使うかどうかの判断材料をそろえます。
- 直近3期分の決算書と、株主名簿(誰が何株を持っているか)
- 借入金の一覧と、代表者の個人保証・担保の状況
- 後継者候補の有無と、本人の意思・希望する時期
- 先代の役員退職金の考え方と、引退後の関わり方
- 家族構成と、後継者以外の相続人への配慮の方針
よくある質問
令和9年の期限に間に合わない場合、事業承継税制は使えなくなりますか?
2026年10月時点の法令では、特例措置は2027年12月31日までの贈与・相続が対象で、それ以後は使えません。一般措置は期限がなく残りますが、対象となる株式や猶予される割合に制限があり、特例措置より条件は厳しくなります。特例承継計画の提出(2027年9月30日まで)だけなら適用の義務は生じないため、迷うなら提出を先に検討する選択肢があります。
5年計画を作ったあとで、後継者が変わった場合はどうなりますか?
計画は更新するものです。後継者が変わっても、磨き上げ(経営改善)の部分は無駄になりません。手法を親族内からM&Aに変えるなど、前提を置き直して計画を作り直します。計画を持っているほうが、変更するときの判断も速くなります。
後継者が若く、社内の信頼を得られていません。どうすればよいですか?
信頼づくりの基本は「肩書より実績」です。部門の損益改善や新規取引の開拓など、結果が見える仕事から任せると、社内外の信頼が積み上がりやすくなります。社長が「この人に任せる」と明言することも、社内への大切なシグナルになります。
相談・依頼はどのように進みますか?
直近3期の決算書・株主名簿・後継者候補の状況をまとめて、お問い合わせフォームからご連絡ください。状況を伺ったうえで、対応の範囲と進め方をご提示します。当事務所は税務顧問の中で、承継ロードマップの設計から実行まで年単位で伴走しています。
まとめ
事業承継は、5年計画の年表に落とし込むと「その年に何をするか」が決まり、先送りを防げます。起点は自社株の評価で、磨き上げと後継者の育成は1年目から並行して始めます。事業承継税制の特例措置を使うなら、2027年9月30日までの計画提出と2027年12月31日までの株式の移転に合わせて計画を前倒しし、使わないなら贈与の方法と株価対策を組み合わせて段階的に移しましょう。
札幌の公認会計士・税理士事務所
事業承継ロードマップのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)