
事業承継の失敗事例は、「後継者問題の先送り」「株式・資産の整理不足」「納税・買取資金の手当て不足」「関係者への配慮不足」の4類型にほぼ集約されます。どれも5年前に動いていれば防げた可能性があるもので、代表交代の時期を決め、株主名簿と自社株の評価を棚卸しすることが最初の一歩です。
この記事の結論
承継の失敗は4つの類型に集約され、根本の原因の多くは準備期間の短さです。代表交代の目標時期を決め、株式・資産・資金・関係者の4つの論点を同時に計画へ組み込みます。
- 株主名簿・名義株・事業用資産の名義の棚卸しが最初の一歩
- 資金の問題は、株価の計画的なコントロール・資金の準備・事業承継税制の3本柱で備える
- 事業承継税制(特例措置)は、特例承継計画の提出が2027年9月30日まで、贈与・相続が2027年12月31日までが期限
- 遺留分はお金で請求されるため、後継者以外の相続人への配慮と資金の手当てを株式の移転と同時に設計する
- 承継は人の納得の問題。家族・幹部・金融機関との共有を計画に組み込む
事業承継の失敗4類型マップ:まず全体像をつかむ
事業承継の成功談は会社ごとに事情が違いますが、失敗には共通のパターンがあります。だからこそ、失敗事例を先に学んでおく価値があります。実務で繰り返し見られる失敗は、次の4つの類型に整理できます。
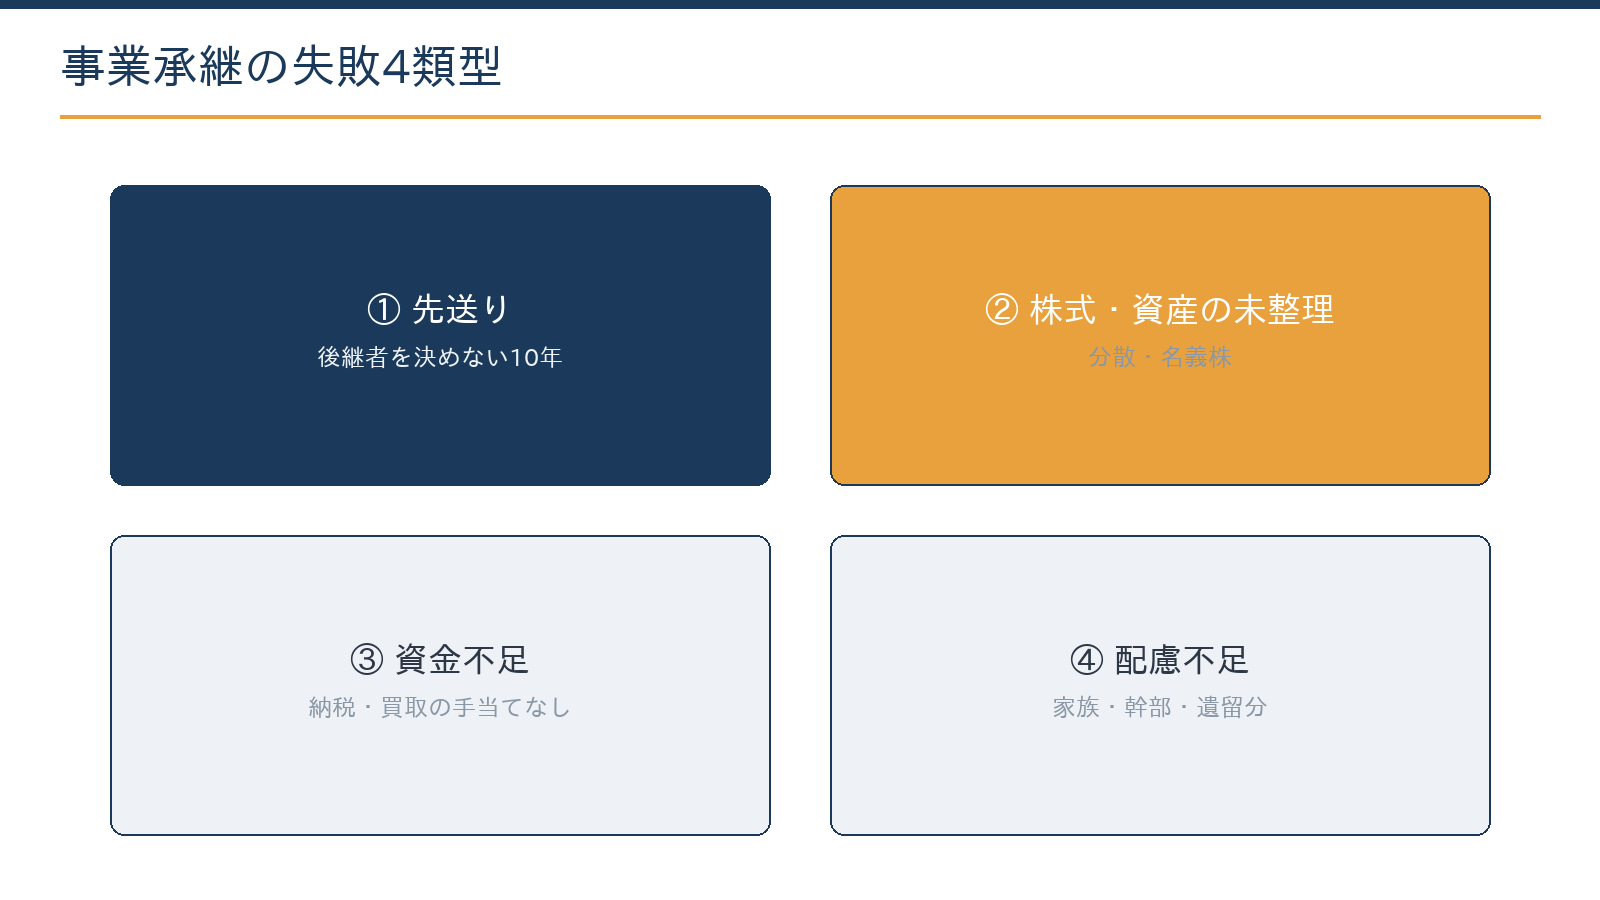
| 失敗の類型 | 典型的な状況 | 主な原因 | 主な対策 |
|---|---|---|---|
| ①後継者問題の先送り | 社長が70代になっても後継者を決めず、体調を崩してから慌てる | 「まだやれる」という現役意識と、譲った後の人生設計がないこと | 代表交代の時期を決め、5〜10年前から育成と権限の移譲を計画する |
| ②株式・資産の整理不足 | 相続を重ねて株式が親族十数人に分散する。会社の土地が先代個人の名義のまま | 会社が動いている間は困らないため、放置される | 株主名簿と名義の棚卸し、株式の集約、事業用資産の整理 |
| ③納税・買取資金の手当て不足 | 株価が高いまま相続が起き、後継者に大きな税負担が生じる。従業員承継で買取資金が用意できない | 株価対策と資金の準備の後回し | 株価の計画的なコントロール、資金の準備、事業承継税制の検討 |
| ④関係者への配慮不足 | 遺留分の主張で株式の承継が崩れる。幹部が退職する。M&Aの噂で従業員が動揺する | 言いにくいことを後回しにする心理 | 家族会議と段階的な共有、遺言と遺留分への手当て |
どの類型も、「準備を始めるのが遅すぎた」ことが根本の原因になっているケースが少なくありません。特に株式の分散は、いったん相続が発生すると解決に多大なコストと時間がかかることがあります。遺言書と株主名簿の整理は、承継を考え始めた時点で優先して着手したい課題です。
類型1:後継者問題の先送り
典型例は、社長が70代になっても後継者を決めず、体調を崩してから慌てるケースです。育成には時間がかかるため、急な承継では後継者が取引先・金融機関・現場の信頼を得られず、業績が崩れやすくなります。選択肢が「廃業」に限られてしまう場合もあります。
原因は、「自分はまだやれる」という現役意識と、譲った後の人生設計を描けていないことの二つが大半です。防ぎ方はシンプルで、承継の期限をカレンダーに置くことです。「65歳で代表交代」と決めれば、逆算で育成計画(後継者育成の3ステップ)が動き出しやすくなります。
親族内承継
- 株式を贈与・相続で引き継げる
- 早めに確認:ほかの相続人との公平と遺留分
従業員・役員への承継
- 経営をよく知る人に任せられる
- 早めに確認:株式の買取資金と、経営者保証の引継ぎ
第三者承継(M&A)
- 後継者がいなくても事業を残せる
- 早めに確認:相手探しにかかる時間と情報管理
後継者が引き継ぎをためらう理由の一つに、会社の借入に付いている経営者の個人保証があります。「経営者保証に関するガイドライン」には事業承継の場面に焦点を当てた特則があり、金融機関と保証の扱いを早めに話し合うことで、後継者の負担を軽くできる場合があります。
後継者を決められない場合も、第三者承継(M&A)を含めた選択肢の棚卸しだけは先にやっておくことをお勧めします。M&Aの仲介・助言などの専門家費用には、事業承継・M&A補助金を使える場合があります(16次の受付は2026年10月2日〜11月6日の予定。2026年10月時点の情報のため、公募要領で確認してください)。親族内承継の具体的な進め方は「親族内承継の進め方と準備期間」にまとめています。
類型2:株式・資産の整理不足
典型例は、相続を重ねて自社株が親族十数人に分散し、経営方針を決めるたびに同意を取り付ける必要があるケースです。あるいは、会社の土地が先代個人の名義のままで、相続のたびに事業の基盤が揺れるケースです。
株式の買い集めは、相手との関係や価格の交渉で時間も資金もかかり、こじれると訴訟に発展することもあります。原因は「動いている間は困らない」ために放置されることです。防ぎ方は、株主名簿と資産の名義の棚卸しを早めに行い、分散した株式を計画的に集約し、事業用資産の持ち方の方針を立てることです。
名義株と株主名簿の棚卸し
名義株(実際に出資した人と名義人が違う株)の整理は、時間が経つほど証拠が失われて難しくなる傾向があります。設立や増資のときの払込みの記録、配当の受取り、株主総会の招集の状況などから実質の株主を確かめ、名義人の確認書などで整理しておきます。
- 株主名簿が、法人税申告書の別表二(同族会社等の判定に関する明細書)と一致しているか
- 設立時の名義貸しなど、名義株の疑いがある株主がいないか
- 定款に、株式の譲渡制限や相続人等に対する売渡請求の定めがあるか
- 会社が使っている土地・建物の名義と、会社との賃貸借の契約・賃料
- 先代が会社に貸しているお金(会社から見た役員借入金)の残高
最後の項目は見落とされがちです。先代が会社に貸しているお金は、返済されないまま相続が起きると相続財産として相続税の対象になります。自社株と同じく、承継の計画の中で返済や整理の方法を決めておきます。
分散した株式の集約と事業用資産の持ち方
分散した株式は、買取りと贈与を組み合わせて計画的に後継者へ集約します。定款で相続人等に対する売渡請求を定めておくと、相続で株式を取得した人に会社が売渡しを求められますが、後継者自身が相続した株式も対象になり得るため、導入は株主の構成を踏まえて慎重に判断します。議決権のない株式などの種類株式や信託を使って、財産としての株式と経営権を分けて引き継ぐ設計もあります。
会社が使っている土地が先代個人の名義の場合、相続では要件を満たせば小規模宅地等の特例(特定同族会社事業用宅地等:400㎡まで80%減額)を使えることがあります。会社が相当の賃料を払っていることなどが要件のため、会社へ移すか個人で持ち続けるかは、特例を使えるかどうか、株価への影響、移転のコストを合わせて比べます。
類型3:納税・買取資金の手当て不足
典型例は、業績が好調で株価が上がっているのに対策がなく、相続が起きたときに後継者にとって負担の大きい税金が生じるケースです。従業員への承継では、株式の買取資金が用意できずに話が止まるケースもあります。お金の問題は、直前になってからでは対応が難しくなります。防ぎ方は次の3つの併用です。
- 株価を計画的にコントロールする役員退職金の支給時期、設備投資、配当政策を組み合わせ、株式を移す時期の評価額を下げます。
- 資金を準備する生命保険の活用、金庫株(会社による自社株の買取り)の設計、承継のための融資で、納税と買取りの資金を確保します。
- 事業承継税制(特例措置)を検討する要件を満たせば、自社株にかかる贈与税・相続税の納税が猶予されます。期限があるため早めに判断します。
役員退職金で株価と資金の両方に手を打つ
先代が退任するときの役員退職金は、会社の利益と純資産を減らすため、支給した事業年度の後は自社株の評価が下がることが多く、株式を贈与する時期と組み合わせて検討します。受け取る側は、退職所得控除を差し引いた残りの2分の1が課税対象になる(勤続5年以下の役員等は除く)ため、税負担を抑えて先代の老後資金や納税資金を確保できます。
計算例:勤続35年の先代社長の退職所得控除
例えば、勤続35年の先代社長に役員退職金を支給する場合です。退職所得控除は、勤続20年までが1年40万円、20年を超える部分が1年70万円で計算します。
- 20年までの部分:800万円
- 20年を超える部分:70万円×15年=1,050万円
- 退職所得控除額:800万円+1,050万円=1,850万円
退職金のうちこの額を超える部分の2分の1が退職所得になり、ほかの所得と分けて課税されます。支給額が過大とみられないよう、功績倍率などで根拠を説明できるようにしておきます。
ツール役員退職金の目安を功績倍率法で試算する最終の役員報酬、在任年数、功績倍率を入れると、役員退職金の目安額を計算できます。計算する 無料
ツール退職金の手取りを計算する退職金の額と勤続年数から、所得税・住民税を差し引いた手取りの額を試算できます。計算する
生命保険と金庫株で納税資金を準備する
死亡保険金のうち「500万円×法定相続人の数」までは相続税がかかりません。例えば法定相続人が3人なら、500万円の3人分までが非課税です。保険金は受取人を指定して渡せるため、納税資金の確保だけでなく、後継者以外の相続人に渡す財産として類型4の遺留分への備えにもなります。
相続で取得した自社株を会社に買い取ってもらう場合、相続税の申告期限の翌日から3年以内の譲渡なら、通常のみなし配当ではなく譲渡所得として課税される特例があります。納めた相続税の一部を取得費に加算する特例も使えます。ただし、会社に買い取るための資金と、会社法上の分配可能額が必要です。
事業承継税制(特例措置)の期限
事業承継税制の特例措置は、後継者が先代から贈与・相続で取得した自社株について、贈与税・相続税の全額の納税が猶予される制度です(一定の要件があります)。期限は次のとおりで、延長されたのは計画の提出期限だけです。
| 制度 | 計画の提出期限 | 贈与・相続の期限 |
|---|---|---|
| 法人版事業承継税制(特例措置) | 特例承継計画:2027年9月30日(従来の2026年3月31日から延長) | 2027年12月31日(変更なし) |
| 個人版事業承継税制 | 個人事業承継計画:2028年9月30日 | 2028年12月31日 |
猶予は「免除」とは違う
納税の猶予を受けた後も、事業の継続や株式の保有などの要件を守り続ける必要があり、要件を外れると、猶予されていた税額と利子税を納めることになります。適用するかどうかは、後継者が長く経営を続ける見込みと、会社の将来の計画を踏まえて判断します。
期限がある以上、「使うか迷うならまず計画を提出しておく」という考え方が実務では一般的です。制度の要件と手続きの流れは「事業承継税制ガイド」で詳しく解説しています。
類型4:関係者への配慮不足
典型例は、長男への承継を本人以外に伝えておらず、相続のときにほかのきょうだいから遺留分の主張が出て、自社株の承継が崩れるケースです。番頭格の幹部に事前の相談がなく、承継の発表と同時に幹部が退職してしまうケースもあります。M&Aの情報管理を誤り、噂が先行して従業員が動揺するケースです。
原因は「言いにくいことを後回しにする」人間の心理そのものです。防ぎ方は、家族会議と幹部への段階的な共有を計画に組み込むこと、相続人への配慮(遺言・生前の資産配分・遺留分対策)を株式の移転の設計と同時に行うことです。承継は税金の問題である前に、人の納得の問題です。
遺留分は「お金」で請求される
遺留分を侵害された相続人は、侵害された額に相当するお金の支払いを請求できます(遺留分侵害額請求)。株式そのものを取り戻されるわけではない一方で、後継者が多額の現金を用意しなければならないことがあり、類型3の資金の問題と直結します。
対策には、遺言の作成、後継者以外の相続人に渡す財産の準備(生命保険の活用など)、経営承継円滑化法の遺留分に関する民法の特例(除外合意・固定合意)の検討があります。除外合意は、後継者が贈与を受けた自社株を遺留分の計算から外す合意で、推定相続人全員の合意のうえ、経済産業大臣の確認と家庭裁判所の許可を受けて効力が生じます。
M&Aでは、秘密保持契約を結んだうえで、従業員や取引先に伝える時期と順番をあらかじめ決めておきます。金融機関には、後継者と一緒に承継の計画を説明する場を早めに設けると、借入や保証の引継ぎが進めやすくなります。
自社の承継リスクをチェックする
次の項目にYES・NOで答えてみてください。NOがついた項目が、自社で起こり得る失敗の類型です。
| チェック項目 | NOなら要対応 |
|---|---|
| 代表交代の目標時期を決めている | 類型1のリスク |
| 経営者保証の扱いを金融機関と話し合っている | 類型1のリスク |
| 株主名簿が実態と一致している(名義株がない) | 類型2のリスク |
| 事業用資産の名義を整理できている | 類型2のリスク |
| 自社株の評価額を直近で把握している | 類型3のリスク |
| 納税・買取資金の調達の見込みがある | 類型3のリスク |
| 後継者・家族・幹部と承継の方向性を共有している | 類型4のリスク |
| 遺言を作成し、遺留分への手当てを考えている | 類型4のリスク |
チェック自体はご自身でできます。一方で、株式の集約の設計、株価対策、税制を適用するかどうかの判断は、決算の内容や家族構成によって答えが変わる専門家の領域です。
承継準備は何から始める?5年で進める手順
4つの類型を防ぐには、論点を一つずつ片付けるのではなく、同じ計画表の上で並行して進めることが大切です。代表交代の5年前を起点にすると、次の順番で進めやすくなります。
- 現状を把握する直近の決算書、株主名簿、資産の名義、自社株の評価額、先代と会社の貸し借り、経営者保証の状況を一覧にします。
- 方針を決める誰に(親族・従業員・第三者)、いつ(代表交代の目標時期)、どの方法で引き継ぐかを決めます。
- 対策を設計する株価のコントロール、資金の準備、事業承継税制(計画の提出を含む)、遺言と遺留分への手当てを組み合わせます。
- 関係者と共有する家族、幹部、金融機関、主要な取引先の順に、伝える時期と内容を決めて説明します。
- 実行し、毎年見直す株式の贈与・譲渡、役員の交代、退職金の支給を計画どおりに進め、毎期の決算で株価と計画を見直します。
当事務所では、承継リスクの診断から計画の策定・実行まで、税務顧問とあわせて支援しています。
株価対策・資金の準備・事業承継税制のどれから手を付けるかは、決算の内容と家族構成で変わります。現状の整理から初回無料でご相談いただけます。
無料で相談するよくある質問
失敗してしまった後からでも立て直せますか?
類型によります。株式の分散や資金不足は、時間をかければ立て直せることが多くあります。後継者の急逝など時間が戻らないケースでも、第三者承継という選択肢は残ります。まずは現状の整理からご相談ください。
自社株は生前に贈与するのと、相続で渡すのと、どちらがよいですか?
株価が低い時期に計画的に贈与する方法がよく検討されます。暦年贈与は年110万円の基礎控除を使えますが、相続開始前の贈与は相続財産に加算される期間があり、2026年中に相続が開始すれば3年、2031年1月1日以後は7年に延びます。60歳以上の父母から18歳以上の子への相続時精算課税(年110万円の基礎控除と特別控除2,500万円、超えた部分は20%)は、一度選ぶと撤回できません。事業承継税制を使う方法も含めて比べます。
何年前から準備すれば間に合いますか?
株価対策や後継者の育成まで含めるなら5〜10年が理想ですが、3年あれば打てる手は多く、1年でも整理はできます。早く着手するほど選べる手段が広がるというのが実務の傾向です。
相談には何を用意すればよいですか?
直近の決算書と法人税申告書(別表二を含む)、株主名簿(分かる範囲で)、本文のチェック表の自己回答をご用意ください。お問い合わせの際に「承継リスク診断」とお伝えいただくと、状況を伺ったうえで進め方をご案内します。
まとめ
事業承継の失敗は、後継者問題の先送り・株式と資産の未整理・資金不足・関係者への配慮不足の4類型に集約され、どれも5年前に動けば防げる可能性があります。代表交代の目標時期を決め、株主名簿・名義・自社株評価の棚卸しから始め、株価対策・資金の準備・事業承継税制(特例承継計画は2027年9月30日まで)の3本柱で備えましょう。家族・幹部・金融機関との共有を計画に組み込むことが、承継を「人の納得」で終わらせる鍵です。
札幌の公認会計士・税理士事務所
事業承継のリスク診断・承継計画のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 中小企業庁「事業承継」
- 中小企業庁「法人版事業承継税制(特例措置)」
- 国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
- 国税庁 タックスアンサー No.4161 贈与財産の加算と税額控除
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)