

後継者育成の進め方は「計画→経験→権限移譲」の3ステップで設計し、代表交代の目標日から逆算して最低3年、できれば5〜10年をかけるのが基本です。3ステップの中身と年単位のスケジュール、並行して進める自社株・税金・個人保証の準備を整理します。
この記事の結論
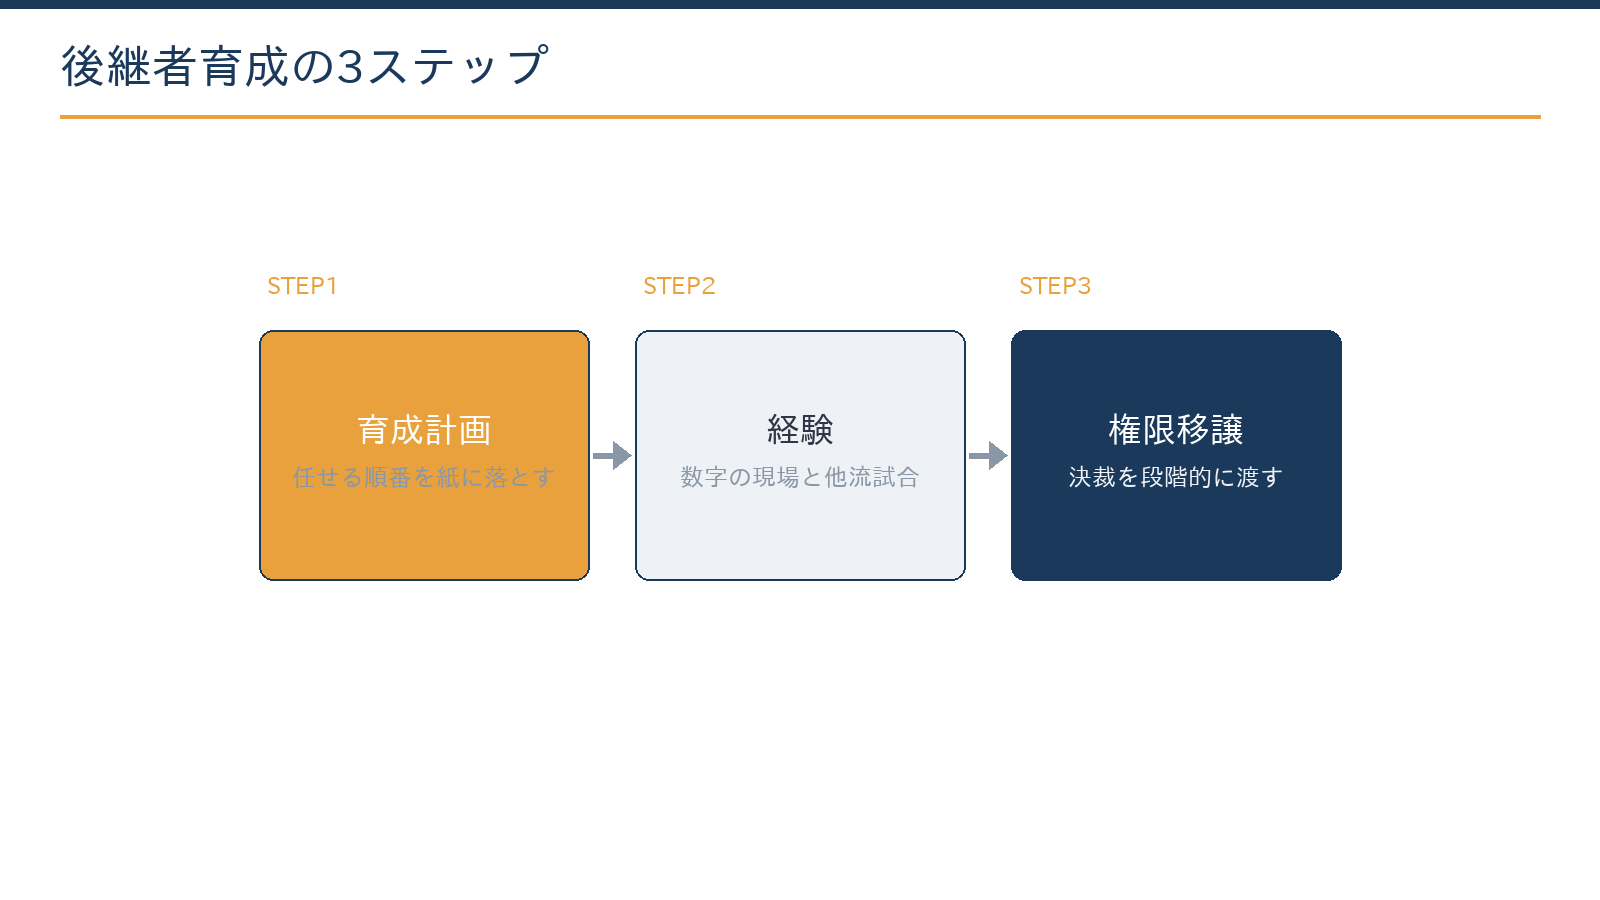
育成は「計画→経験→権限移譲」の順に、代表交代の目標日から逆算して設計し、自社株・税制・個人保証の準備を同じカレンダーで進めます。
- 社長の仕事を棚卸しし、「任せる順番」と到達点の物差しを紙に落とす
- 経理などの数字の現場と、社外での「他流試合」を経験させる
- 役職より先に決裁権限を段階的に渡し、交代後に院政にしない出口まで決める
- 事業承継税制(特例措置)は、特例承継計画の提出が2027年9月30日まで、贈与・相続が2027年12月31日まで
- 個人保証は後継者が引き継ぐ前提にせず、外せる条件を金融機関と話し合う
全体像:3ステップ×逆算で設計する
「息子に継がせたいが、何から教えればいいのか」「番頭格に任せたいが、社長業が務まるか不安だ」。後継者育成は事業承継の中で最も時間がかかる工程であり、最も先送りされやすい工程でもあります。
育成がうまくいかない会社の共通点は、「そばに置いて背中を見せる」だけで計画がないことです。社長の仕事は外からは見えにくく、背中を見るだけでは、決断の基準・金融機関との関係・値決めの考え方といった核心が伝わりにくい面があります。だからこそ、何をいつまでに任せるかを紙に落とす――これがステップ1です。
期間の目安は、代表交代の目標日から逆算して最低3年、できれば5〜10年とされます。目標日を先に決めると、ステップ2の経験とステップ3の権限移譲に何年ずつ使えるかが決まり、自社株や税制の期限とも突き合わせられるようになります。
ステップ1:育成計画|「任せる順番」を決める
計画づくりは、社長の仕事の棚卸しから始めます。営業・現場・採用・資金繰り・金融機関対応・値決め・設備投資の判断――書き出すと、社長業は「決める仕事」の集合だと分かります。これを「早く任せられるもの」から「最後まで残るもの」へ並べ、年単位の移譲スケジュールにします。
| 社長の仕事 | 任せる時期の目安 | 到達点の物差し(行動基準) |
|---|---|---|
| 現場・営業の管理 | 早い段階 | 担当部門の損益を数字で説明できる |
| 採用・人事評価 | 中盤 | 評価面談と配置換えを一人で回せる |
| 値決め・見積り | 中盤 | 原価と利益の根拠をもとに価格を決められる |
| 資金繰り・金融機関対応 | 後半 | 資金繰り表を作り、銀行との面談を一人で回せる |
| 設備投資・借入の判断 | 最後 | 回収の見通しを示して投資と借入を決められる |
あわせて決めたいのが評価の物差しです。売上や利益だけでなく、表のように「部門の損益を説明できるか」「銀行との面談を一人で回せるか」といった行動基準で到達点を定義すると、本人も周囲も進捗が分かりやすくなります。
計画は家族・幹部と共有してこそ機能します。後継者を誰にするか、いつ交代するかを家族や古参の幹部に伝えないまま進めると、承継の段階で反発が起きやすくなります。共有の失敗は承継トラブルの典型で、事業承継の失敗事例と対策でも取り上げています。
ステップ2:経験|社内ローテーションと「他流試合」
座学より配置です。経理を含む主要部門を1〜2年単位で経験させ、特に数字の現場(経理・原価管理)は優先して通します。決算書を「読める」後継者と「読めない」後継者では、金融機関からの信頼が変わってくる場合があるためです。
- 月次の試算表を毎月確認し、前年同月との違いを説明する
- 部門別・取引先別の損益をつかみ、赤字の原因を言葉にする
- 資金繰り表を作り、数か月先の入出金を見通す
- 予算と実績の差を分析し、次の手を提案する
- 決算の内容を、金融機関の担当者に自分の言葉で説明する
月次の数字を経営に使う方法は管理会計の進め方、製品や工事ごとの採算のつかみ方は原価管理の進め方で詳しく説明しています。
あわせて効果が見込めるのが他流試合です。同業他社・取引先への出向、経営者団体や後継者塾への参加、新規事業や新店舗の責任者を任せる――「親の会社の中での優等生」ではなく「外で揉まれた経験」が、現場の納得をつくることがあります。失敗できる規模の挑戦をあえて任せ、失敗の後始末まで経験させることが、結果的に近道になる場合があります。
ステップ3:権限移譲|役職より先に「決裁」を渡す
移譲は役職(専務→社長)の話と思われがちですが、実務で効くのは決裁権限の段階移譲です。例えば「100万円までの支出は後継者決裁」から始め、人事→価格→投資→借入と、重い順に枠を広げていきます。
| 段階 | 後継者に渡す決裁 | 社長に残す決裁 |
|---|---|---|
| 第1段階 | 一定額(例:100万円)までの支出、現場の人員配置 | 人事・価格・投資・借入 |
| 第2段階 | 採用・人事評価 | 価格・投資・借入 |
| 第3段階 | 価格の決定、主要取引先との条件交渉 | 投資・借入 |
| 第4段階(交代の前後) | 設備投資・借入 | なし(求められたときに助言する) |
社長がやるべきは、決裁に口を出さないこと、そして失敗をリカバーできる範囲に枠を設計することの二つです。決裁の枠は口約束にせず、社内の決裁規程などの文書にしておくと、幹部や取引先にも誰が決めるのかが伝わります。
金融機関・取引先への顔つなぎと個人保証
最終盤では、金融機関・主要取引先への顔つなぎを計画的に行います。後継者が承継をためらう理由になりやすいのが、社長の個人保証(経営者保証)です。「経営者保証に関するガイドライン」には事業承継の場面を想定した特則があり、前の経営者と後継者の双方から二重に保証を求めないことが原則とされています。
保証を外すには、会社と経営者の資金のやり取りを分け、決算内容を金融機関に開示できる体制が前提になります。信用保証協会の保証付き融資では、保証料の上乗せで経営者保証を外せる「事業者選択型経営者保証非提供制度」(2024年3月15日開始、上乗せ保証料0.25%または0.45%)を使えます。日本政策金融公庫にも、上乗せ利率なしの経営者保証免除特例制度があります。交代の1〜2年前から、どの借入の保証をどう扱うかを金融機関と話し合っておきます。
交代後は「院政」にしない|退職金の税務にも関わる
交代後は会長等として1〜2年伴走し、決めた範囲以外には関与しない――「院政」にしない出口設計までがステップ3です。伴走の期間と関与する範囲は、交代前に後継者と書面で決めておきます。
出口の設計は税金にも直結します。代表取締役から会長などに退いて退職金を受け取る場合、法人税の通達では、常勤から非常勤になった、報酬が激減した(おおむね50%以上の減少)など、実質的に退職したのと同様の事情が必要とされます。退いた後も経営上主要な地位にあると見られると、退職金として損金にできないおそれがあります。受け取る側の退職所得控除は、勤続20年以下は40万円×勤続年数(最低80万円)、20年超は800万円+70万円×(勤続年数−20年)です。
退職金の時期と金額、個人保証の扱い、株式を移す方法は、会社の数字と家族の状況で答えが変わります。育成計画とあわせて、初回無料で整理できます。
無料で相談する並行して進める「数字とお金」の準備
育成と株式・税金の準備は別物に見えて、実は同じカレンダーに載せるべきものです。逆算のスケジュールに、両方を並べて書き込みます。
| 時期(逆算) | 育成側 | 数字・お金側 |
|---|---|---|
| 交代5年前〜 | 計画作成・部門ローテーション開始 | 自社株評価の把握、株式を移す方法(贈与・売買・相続・事業承継税制)の方針設計 |
| 交代3年前〜 | 他流試合・新規挑戦を任せる | 株価対策の検討と実行、特例承継計画の提出の検討(提出期限:2027年9月30日) |
| 交代1〜2年前 | 決裁権限の段階移譲、金融機関への紹介 | 株式の移転の実行、退職金の設計、個人保証の扱いの協議 |
| 交代時〜 | 代表交代、伴走期間へ | 個人保証の解除交渉、残りの株式の整理 |
注意したいのは、税制の期限が育成の進み具合と無関係に来ることです。事業承継税制(自社株の贈与税・相続税の納税猶予)の特例措置は、特例承継計画を2027年9月30日までに提出し、2027年12月31日までに贈与・相続をした場合が対象です。延長されたのは計画の提出期限だけで、贈与・相続の期限は変わっていません。制度の見直しは要望が出ている段階で、決まってはいません。
交代の目標が2028年以後になる場合、特例措置は使えない前提で、対象や猶予の範囲が狭い一般措置や、ほかの移転方法を比べて計画します。特例措置の要件と手続きは事業承継税制のガイドで確認できます。
自社株を移す方法と税金の基本
| 方法 | ポイント(2026年10月時点) |
|---|---|
| 暦年贈与 | 年110万円の基礎控除。相続開始前の贈与を相続財産に足し戻す期間は、相続開始が2026年12月31日までは3年、2027年1月1日〜2030年12月31日は2024年1月1日以後の贈与、2031年1月1日以後は7年 |
| 相続時精算課税 | 60歳以上の父母・祖父母から18歳以上の子・孫への贈与。特別控除2,500万円と年110万円の基礎控除。選ぶと撤回できない |
| 売買(後継者が買い取る) | 後継者に買取資金が必要。売る側には株式の譲渡益に税金がかかる |
| 事業承継税制(特例措置) | 贈与税・相続税の納税を猶予。特例承継計画の提出は2027年9月30日まで、贈与・相続は2027年12月31日まで |
後継者以外にも子どもがいる場合は、相続のときに遺留分(兄弟姉妹などに法律で保障される取り分)を求められ、自社株が分散するおそれがあります。経営承継円滑化法には、後継者が受け取った自社株を遺留分の計算から外す「除外合意」や、評価額を合意時に固定する「固定合意」という民法の特例があり、推定相続人全員の合意が前提です。育成計画と同じ時期から、家族への説明を始めておきます。
後継者育成でつまずきやすい点と防ぎ方
| つまずき | 原因 | 防ぎ方 |
|---|---|---|
| 後継者を決めないまま時間が過ぎる | 社長が元気なうちは先送りしやすい | 決定の時期を先に決め、家族・幹部と共有する |
| 肩書だけ渡して決裁を渡さない | 社長が日々の判断に口を出す | 決裁の枠を文書にし、枠の中には口を出さない |
| 古参の幹部が後継者を認めない | 後継者の役割と実績が見えない | 任せる範囲を明確にし、行動基準での評価を共有する |
| 株式・保証の準備が育成に追いつかない | 税制の期限や金融機関との協議を後回しにする | 育成計画と同じ表に期限を書き込む |
| 退任後も実権が残る(院政) | 出口を決めないまま交代する | 伴走の期間と関与の範囲を交代前に決める |
育成計画そのものは社内で作れますが、自社株の評価・移転の設計・税制を使うかの判断・退職金や保証の段取りは、数字を前提に専門家と進める領域です。ご相談の際は、次の点をよく確認します。
- 後継者候補の状況(年齢・現職・経験)と、希望する交代の時期
- 株主の構成と、社長以外が持っている株式の有無
- 直近の決算書と、自社株の評価額の見込み
- 借入の残高と、社長の個人保証・担保の状況
- 社長の退任後の役割と、退職金の考え方
札幌・北海道の中小企業が使える制度
保証の見直し・計画の提出先・補助金
北海道の制度融資(北海道中小企業総合振興資金)には、経営者の保証を求めない「一般貸付(2)経営者保証非提供促進型」(2026年10月1日現在、限度額8,000万円・固定金利2.4〜3.0%)があります。代表交代を機に保証の扱いを見直す際の選択肢になります。
事業承継税制の特例承継計画は、認定経営革新等支援機関(税理士など)の指導・助言を受けて作り、本社のある都道府県に提出します。北海道に本社がある会社は北海道への提出です。
事業承継を契機とした取組みへの補助では、事業承継・M&A補助金(16次)が2026年10月2日〜11月6日17時(予定)の受付です(2026年10月時点)。枠ごとに対象と要件が異なり、申請はJグランツで行うため、最新の公募要領で確認してください。
よくある質問
後継者候補が複数います。どう決めればよいですか?
早い段階で一人に絞るより、一定期間は同じ物差し(部門損益などの行動基準)で機会を与え、結果と適性で決める方法があります。ただし決定の先送りは禁物で、決定の時期だけは先に固定してください。
後継者が経理・数字に弱いのですが、大丈夫でしょうか?
決算書の読み方は後から身につけられます。月次の試算表を後継者向けに「読める」形に整え、毎月30分の数字の振り返りを習慣にするのが近道です。顧問の税理士に同席してもらい、質問しながら確認する方法もあります。
親子だと感情的になって教育になりません。
よくある悩みです。第三者(顧問・経営者団体・出向先)を間に挟むと、親子の直接指導を減らしながら成長の場を作れる場合があります。親が教えるのは、最後に残る「決断の基準」だけで十分なことが多いです。
社員(番頭格)に継がせる場合も事業承継税制は使えますか?
親族以外の後継者も対象になりえます。ただし後継者とその親族で議決権の過半数を持つことなどの要件があり、株式を贈与で渡すか買い取ってもらうかで必要な資金も変わります。個人保証の扱いも含めて、早めに方法を比べておきます。
相談には何を用意すればよいですか?
後継者候補の状況(年齢・現職・経験)、希望する交代時期、直近の決算書をご用意ください。お問い合わせフォームから「後継者育成の相談」とご連絡いただければ、状況を伺ったうえで進め方をご説明します。
まとめ
後継者育成は、社長の仕事を棚卸しして任せる順番を決める「計画」、数字の現場と他流試合で鍛える「経験」、決裁を段階的に渡して院政にしない「権限移譲」の3ステップで進めます。代表交代の目標日から逆算し、事業承継税制の期限(計画の提出は2027年9月30日、贈与・相続は2027年12月31日)、退職金、個人保証の準備を同じカレンダーに載せることが、育成を承継の成功につなげる近道です。
札幌の公認会計士・税理士事務所
後継者育成と事業承継のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)