
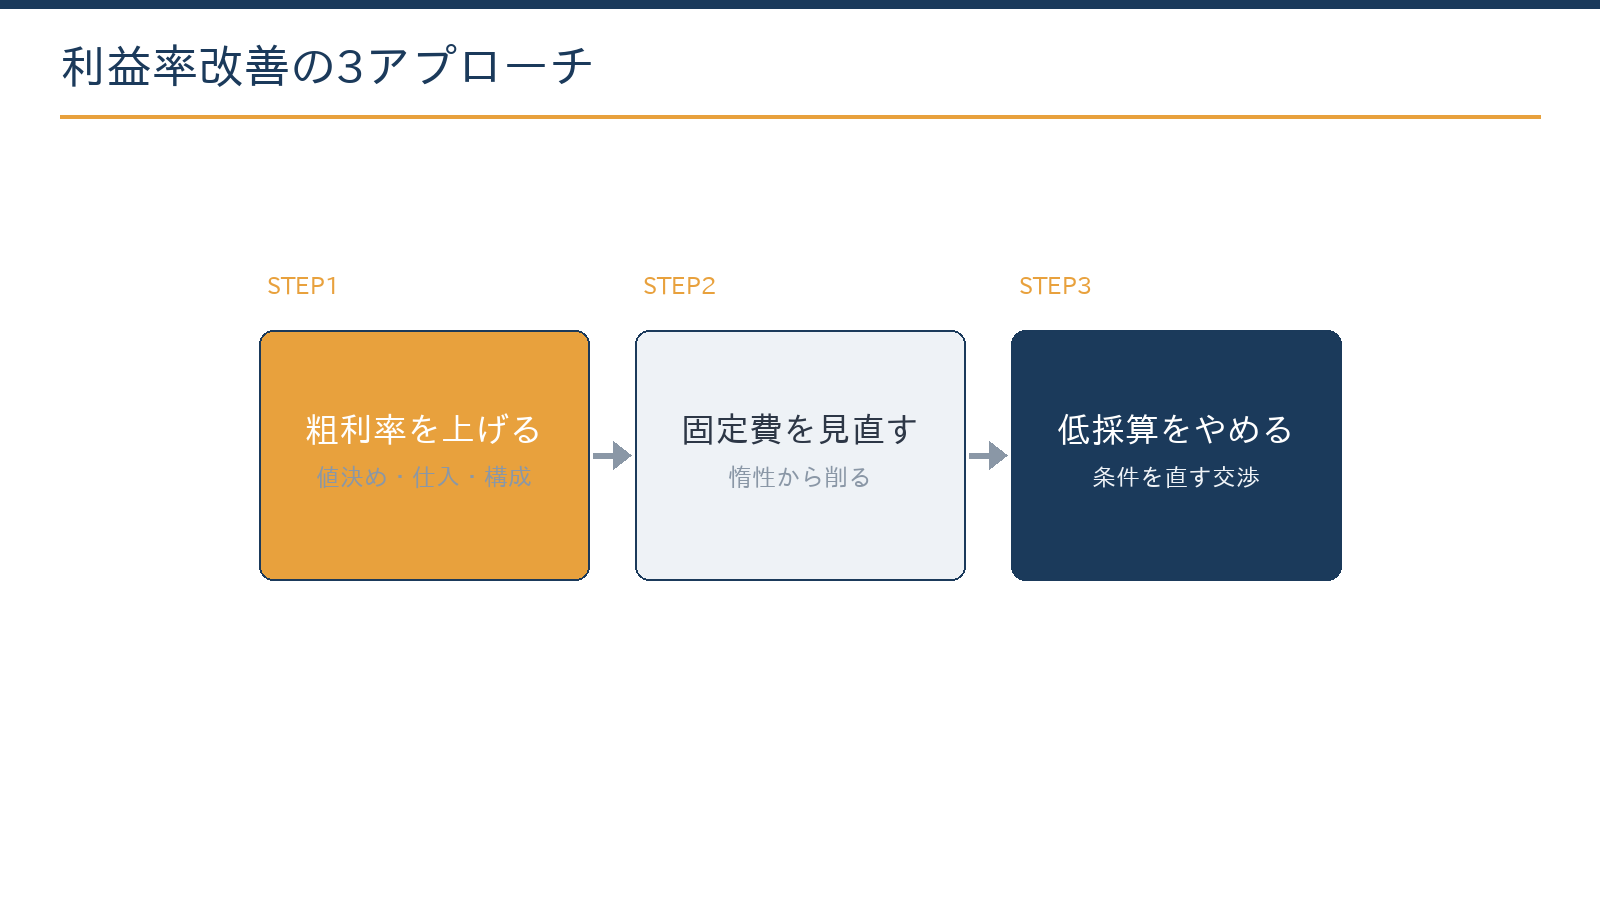
利益率改善は、①粗利率を上げる、②固定費を見直す、③低採算をやめる、の3つのアプローチに分け、この順番で検討するのが基本です。最初の仕事は商品別・顧客別の粗利の見える化で、打ち手は90日のサイクルで実行し、売上総利益率・販管費率・営業利益率の3指標で効果を測ります。
この記事の結論
利益率改善は「粗利率→固定費→低採算」の順に、まず数字を見える化してから、打ち手を絞って進めます。
- 粗利率は1ポイントの改善でも営業利益への影響が大きく、効きが最も大きい
- 固定費は金額ではなく売上に対する比率で見て、投資性と惰性に色分けし、惰性から削る
- 赤字の商品・顧客は「やめる」前に、値上げ・最低受注額・仕様変更の条件を見直す材料にする
- 撤退の判断は、固定費を配賦した後の損益ではなく限界利益で行う
- 90日で見える化→打ち手の決定→実行と測定を回し、3指標の前年同月比で追う
利益率を改善したいと考えても、打ち手が多すぎて手が止まってしまうのが中小企業の実情です。3つのアプローチは効く場所も難易度も異なるため、ごちゃ混ぜに議論しないことが第一歩になります。全体の構造(営業利益の式)は営業利益を高める4つの打ち手もあわせてご覧ください。
3つのアプローチの全体像
| アプローチ | 主な手段 | 特徴 |
|---|---|---|
| ① 粗利率を上げる | 値上げ・仕入条件・商品構成・ロス削減 | 効きが最大。心理的ハードルも最大 |
| ② 固定費を見直す | 惰性費用の整理・事務の自動化・家賃等の交渉 | 効果が読みやすいが、削りすぎは売上を壊す |
| ③ 低採算をやめる | 赤字商品・赤字顧客の条件変更や撤退 | 利益率を一気に変えるが、見える化が前提 |
粗利率から検討するのは、売上が同じでも利益への効きが最も大きいからです。固定費の削減は効果が読みやすい一方、削りすぎると営業力や品質が落ちて売上を壊します。低採算の整理は効果が大きいものの、商品別・顧客別の採算が見えていないと判断を誤るため、最後に位置づけます。
効果を測る3つの指標は、損益計算書から次のように計算します。営業利益率は「売上総利益率−販管費率」でもあるため、①で売上総利益率を上げ、②で販管費率を下げると、その差が営業利益率の改善になります。
| 指標 | 計算式 | 主に効くアプローチ |
|---|---|---|
| 売上総利益率(粗利率) | 売上総利益÷売上高 | ① 粗利率を上げる、③ 低採算をやめる |
| 販管費率 | 販売費及び一般管理費÷売上高 | ② 固定費を見直す |
| 営業利益率 | 営業利益÷売上高(=売上総利益率−販管費率) | 3つすべての結果 |
アプローチ①:粗利率——1ポイントの価値を知る
粗利率の改善手段は次の4つです。着手の際は「測ってから動く」ことが重要です。
- 値上げ:需要の強い商品・サービスから段階的に行う(利益率を上げる値決めと商品構成)
- 仕入・原価側の改善:仕入条件の交渉、歩留まりや外注の見直し(原価率改善の4つの方向)
- 高粗利商品への構成シフト:売れ筋と粗利の高い商品を分けて把握する(ABC分析の使い方)
- ロス・値引きの削減:廃棄・返品・慣行化した値引きを記録し、原因ごとに減らす
計算例:粗利率1ポイントの価値
例えば、売上高1億円、売上総利益率30%、販管費2,800万円の会社の場合です。
- 現在の営業利益:1億円×30%−2,800万円=200万円
- 粗利率が1ポイント上がった場合:1億円×31%−2,800万円=300万円
売上が同じでも、営業利益は200万円から300万円へ1.5倍になります。同じ100万円の増益を売上の増加で得るには、粗利率30%なら売上を約333万円増やす必要があります(100万円÷30%=約333万円)。
商品別・サービス別の粗利率が見えていない状態での値上げや仕入交渉は、根拠に乏しい判断になりがちです。クラウド会計と販売データを紐づけて、月次の粗利率を商品群のレベルまで分解することが、①の最初のステップになります。
計算例:値上げすると、どこまで数量が減っても大丈夫か
例えば、単価1,000円・原価700円の商品を月100個販売していて、5%値上げする場合です。
- 値上げ額:1,000円×5%=50円
- 値上げ後の1個あたりの粗利:300円+50円=350円
- 現在の粗利の総額:300円×100個=30,000円
- 同じ粗利を得るのに必要な販売数:30,000円÷350円=約85.7個
この例では、販売数が約14%減っても粗利の総額は変わりません。粗利率が低い商品ほど、同じ値上げ率で許容できる数量の減少幅は大きくなります。
アプローチ②:固定費——「率」で考える
固定費の見直しで大切なのは、金額の大小ではなく売上比(販管費率)と性質です。売上が伸びている会社では金額が増えていても率は下がっていることがあり、逆に売上が落ちている会社では、金額が同じでも率が上がって利益を圧迫します。手順は次の3段階です。
- 科目別に3年推移を並べる金額と売上比の両方を並べ、率が上がり続けている科目を洗い出します。
- 投資性と惰性に色分けする広告・教育・採用などの投資性の費用と、使っていない契約や形骸化した経費などの惰性の費用を分けます。
- 惰性から削る投資性の費用は効果を測りながら残し、惰性の費用から解約・縮小します。
事務の人件費は「削る」のではなく、クラウド会計とAIで同じ人数のままこなせる仕事を増やすことが、人手不足の中での現実的な対応の一つです。経理業務でのAIの使い方はClaude Cowork 経理活用ガイドで具体的に紹介しています。家賃・保険・リースなど契約系の固定費は、更新のタイミングでの交渉・見直しを年間カレンダーに載せておくと、見落としを防ぎやすくなります。
計算例:固定費と損益分岐点
例えば、上の会社(売上高1億円、売上総利益率30%、販管費2,800万円)で、販管費をすべて固定費、売上原価をすべて変動費とみなした場合です。
- 損益分岐点の売上高:2,800万円÷30%=約9,333万円
- 現在の売上との差:1億円−9,333万円=667万円
- 安全余裕率:667万円÷1億円=約6.7%
売上が約6.7%減ると赤字になる計算です。惰性の固定費を減らせば損益分岐点が下がり、売上の変動に強くなります。
北海道の事業者が固定費を見るときの注意点
北海道の最低賃金は2026年10月1日から1,131円になりました(前年の1,075円から56円、5.21%の引上げ)。協会けんぽ北海道支部の健康保険料率は令和8年度が10.28%で、介護保険1.62%と子ども・子育て支援金0.23%が別にかかります。人件費は、給与だけでなく法定福利費まで含めて売上比を見ます。
冬の暖房費や除雪の費用など季節で大きく動く費用は、月次では率がぶれやすいため、年間の合計と前年同期の比較で評価します。人件費の上昇分は、固定費の削減だけで吸収しようとせず、①の価格転嫁とあわせて検討します。
賃上げと事務の自動化に使える制度
中小企業向けの賃上げ促進税制は、雇用者に支払う給与等の総額を前事業年度より1.5%以上増やすと増加額の15%、2.5%以上なら30%を法人税額から控除できる制度です。控除の上限は法人税額の20%で、2027年3月31日までに開始する事業年度が対象です。
事務の自動化には、デジタル化・AI導入補助金2026(旧IT導入補助金)があります。通常枠は5万〜450万円で補助率2分の1、第6次の締切は2026年10月30日17時です(2026年10月3日時点)。公募の内容は回ごとに変わるため、申請前に公募要領を確認してください。
アプローチ③:低採算——見直しの判断を数字で支える
利益率が低い会社では、少数の赤字案件・赤字顧客が全体の足を引っ張っているケースが見られます。商品別・顧客別の採算を、できれば投入時間まで含めて一覧にします。
| 採算一覧の項目 | 見る理由 |
|---|---|
| 売上高 | 取引の規模を把握する |
| 変動費(原価・外注費・送料・決済手数料など) | 取引に比例して増減する費用を差し引く |
| 限界利益(売上高−変動費) | その取引が固定費の回収にどれだけ貢献しているかを見る |
| 投入時間(営業・制作・対応の時間) | 帳簿に出にくい人の時間のコストをつかむ |
| 時間当たりの限界利益 | 限られた人手をどの取引に振り向けるかの優先順位を決める |
撤退の判断は「限界利益」で行う
家賃や管理部門の費用などの固定費を配賦した後の損益で「赤字」に見える取引でも、限界利益がプラスなら固定費の一部を回収しています。撤退しても固定費が減らなければ、会社全体の利益はかえって減ります。撤退するなら、空いた人員・時間を高採算の取引に振り向けられるか、固定費を減らせるかまでセットで判断します。
採算の悪い取引先には、値上げ・最低受注額・仕様変更などの条件を提示することが検討材料になります。応じられなければ縮小・撤退という順番で、「全部やめる」のではなく「条件を見直す交渉の材料を持つ」のがアプローチ③の実像です。
撤退で空いた人員・時間を主要顧客と高粗利商品に振り向けることで、利益率が構造的に変わる可能性があります。交渉の場では、採算一覧の数字が「なぜこの条件なのか」を説明する根拠になり、社内の説得にも使えます。
90日の進め方と効果測定
改善は思いつきで終わらせず、期間を区切って回します。進め方の一例は次のとおりです。
| 期間 | やること | この期間の成果物 |
|---|---|---|
| 最初の30日 | 見える化(商品別・顧客別の粗利、固定費の色分け) | 採算一覧、固定費の3年推移表 |
| 次の30日 | 打ち手の決定(各アプローチから1つずつ、計3つまで) | 打ち手ごとの担当・期限・目標値 |
| 最後の30日 | 実行と測定 | 3指標の前年同月比と、次の90日の計画 |
効果は、売上総利益率・販管費率・営業利益率の3指標の前年同月比で追うのが一般的です。季節による変動を除くため、前月比ではなく前年同月比で比べます。管理会計の月次レビューに組み込むと運用しやすくなります。見える化の集計はAIとクラウドで自動化できるため、経営者の負担は「決めること」に絞られます。
黒字化したら、税金の見通しも立てる
利益率が改善して黒字になると、法人税の負担も変わります。中小法人の法人税は、所得のうち年800万円以下の部分が15%(2027年3月31日までに開始する事業年度)、超える部分が23.2%です。過去の赤字による繰越欠損金があれば、10年の繰越期間内で黒字と相殺でき、中小法人等は所得の全額まで控除できます。
改善の成果を役員報酬に反映したい場合は、改定を事業年度の開始から3か月以内に行うのが原則です。決算の直前ではなく、期の途中で年間の利益と納税額の見込みを立てておくと、打ち手と資金の準備を落ち着いて進められます。
無料ツール繰越欠損金の控除限度を計算する黒字化した年に、過去の欠損金をいくら相殺できるかを試算できます。計算する
当事務所の支援の進め方とご相談時に確認すること
見える化の設計と、値上げ・撤退の意思決定の支援は、当事務所が税務顧問にとどまらず伴走している領域です。限られた時間で判断の質を上げるため、作業を「下準備」と「判断」に分けて進めます。
顧客別の採算一覧(投入時間込み)など大量のデータの集計は、AI(Claude)が下準備を担います。打ち手の設計と、値上げ・条件変更・撤退の判断は、公認会計士・税理士が数字の根拠を確かめながら支援します。
AIで売上データを扱うときの注意
取引先名や個人が特定できる情報をAIに入力する範囲を事前に決め、入力内容が学習に使われない設定かを確認します。AIの集計結果には誤りが含まれることがあるため、会計データと突き合わせてから判断に使います。
ご相談の際によく確認するポイントは次のとおりです。すべてそろっていなくても、手元にある資料から始められます。
- 直近3期の決算書と、月次の試算表の推移
- 商品別・顧客別の売上データ(CSVでも可)
- 家賃・リース・保険など主要な契約と更新の時期
- 過去の値上げの実績と、取引先の反応
- 人員の配置と、業務ごとのおおよその投入時間
どのアプローチから着手するかは、業種・取引先の構成・人員体制で変わります。状況を伺ったうえで、対応範囲と概算をご提示します。
無料で相談するよくある質問
3つのうちどれから始めるべきですか?
見える化はすべての前提になるため、最初に取り組みます。打ち手としては、効果の大きい①粗利(特に値上げ)から検討し、心理的なハードルが高い場合は、②の惰性費用の整理で小さな成功を作る順番が現実的です。
値上げで顧客が離れるのが怖いです
全商品一律ではなく、需要の強い商品・サービスから段階的に行うのが定石です。何%の数量減までなら粗利の総額が変わらないかを先に試算し、離脱の想定とセットで設計すると、リスクを事前に把握しやすくなります。
利益率はどのくらいを目指すべきですか?
業種により水準が大きく異なるため、まず自社の3年推移の改善(前年比+1ポイントなど)を目標にするのが実用的です。同業との比較は、業種別の財務指標の目安を参考程度に使います。
相談には何を用意すればよいですか?
直近3期の決算書と、商品別・顧客別の売上データ(CSVでも可)をご用意ください。主要な契約の一覧や月次の試算表があると、固定費と季節変動の分析まで進められます。
利益率の改善と資金繰りの改善は何が違いますか?
利益率は損益計算書の上での儲けの割合で、資金繰りは現金の出入りです。利益率が上がっても、売掛金の回収が遅い、在庫が増える、借入の返済が重いといった場合は、手元の現金は増えません。両方を月次で見て、利益と現金の動きを分けて管理します。
まとめ
利益率改善は、粗利・固定費・低採算の3つのアプローチに分けて考え、最初に商品別・顧客別の粗利を月次で見える化します。固定費は投資性と惰性を色分けして惰性から削り、低採算の取引は「やめる」前に条件を直す交渉の材料にし、撤退は限界利益で判断します。90日のサイクルと3指標の定点観測で、改善を一度きりで終わらせない仕組みにしましょう。
札幌の公認会計士・税理士事務所
利益率改善・採算の見える化のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)