
値上げや価格戦略をAIで設計するときは、値上げ幅ごとの粗利の変化を試算する、競合との位置づけを言葉にする、顧客へのお知らせ文を下書きする、の3つから使うのが効果的です。北海道で重くなりやすい暖房費や物流費が売価に反映されているかを点検し、最終的な価格は数字を確かめて人が決めます。
この記事の結論
AIは価格を決める道具ではなく、値上げの影響を複数のシナリオで並べ、議論を「感覚」から「数字」に移すための道具です。試算の検算・消費税の扱い・最終価格の決定は人が行います。
- AIが効くのは、値上げ影響のシナリオ試算・競合との位置づけの整理・顧客へのお知らせ文の下書き
- 例えば粗利率30%の商品を10%値上げすると、販売数量が25%減るまでは粗利の金額を維持できる(計算例は本文)
- 暖房費・除排雪費・燃料費・物流費・人件費など、北海道で重くなりやすいコストが売価に入っているか点検する
- 免税事業者からの仕入れの控除は、2026年10月1日〜2028年9月30日は70%。取引価格の見直し交渉が起きやすい
- 値上げ後は、商品別の粗利率・販売数量・ほかの商品への影響を月次で確認する
北海道での値上げが難しい理由と構造
「値上げしたいが、どこまで上げていいか分からない」「価格を変えると客離れが怖い」という悩みの背景には、構造的な理由があります。第一に、地域経済の規模が限られるため、価格に敏感な顧客層が多く、値上げが客離れに直結しやすいという認識があります。
第二に、仕入コスト・光熱費・物流費の上昇が先に来ており、利益率がすでに圧迫されているのに、価格転嫁のタイミングが遅れがちです。第三に、「いくらが適正か」の根拠が社内にないまま、価格を据え置いている会社が少なくないことです。
感覚ではなく数字で議論できる状態を作ることが、値上げを決める第一歩です。価格設定の考え方は「利益率を上げる方法|値決め・商品構成・値引き管理」を、利益率の管理は「原価率の改善方法」を参照してください。
即効3シナリオ:AIで価格戦略を整理する
AIを使った価格戦略の設計は、「価格変更の影響を複数のシナリオで整理する」「競合と自社の位置づけを言葉にする」という初期段階で効果があります。論点を整理し、選択肢を並べる作業をClaudeなどのAIに任せることで、価格の議論を素早く深くできます。
- 値上げ影響の試算を整理する「現行単価〇〇円の商品を5%・10%・15%値上げした場合、販売数量が10%・20%落ちる各ケースで粗利がどう変化するかを表に整理してください(数字は仮置きで可)」と問いかけます。値上げで許容できる販売数量の減少が一目で分かります。
- 競合との位置づけを整理する「競合が提示している価格帯・サービス内容・ターゲットの違いを軸に比較表を作ってください」と問いかけます。自社が「なぜその価格なのか」の根拠が言葉になります。
- 顧客への説明文を下書きする「仕入コストの上昇と品質維持を理由に、価格改定を顧客に伝えるお知らせ文を丁寧な調子で書いてください」と依頼します。出力はそのまま送らず、社内で確認してから使います。
競合の情報は、公開されている価格表やウェブサイトなど、自社で確認できた範囲だけを渡します。AIが一般論として挙げた競合の価格や市場の数字は、裏付けのない推測を含むことがあるため、そのまま判断の材料にしないでください。
プロンプト例:値上げ耐性の試算と説明文
プロンプト例1(値上げ影響の試算):「現在、単価8,000円の商品を月500個販売しています(数字は仮置き)。10%値上げした場合、販売数量が5%・10%・15%それぞれ落ちると仮定したとき、売上・粗利(粗利率30%想定)がどう変化するかを表にまとめてください。また値上げ前と同水準の粗利を維持するために必要な最低販売数量を計算してください」。
AIの計算は、途中の式も表示させて検算します。同じ条件を自分で計算すると、次のようになります。
計算例:単価8,000円・月500個・粗利率30%の商品を10%値上げした場合
例えば金額は税抜きで、1個あたりの原価は 8,000円×70%=5,600円、値上げ後も原価は変わらないと仮定します。
- 値上げ前の売上:8,000円×500個=4,000,000円、粗利:4,000,000円×30%=1,200,000円
- 値上げ後の単価:8,000円×110%=8,800円、1個あたりの粗利:8,800円−5,600円=3,200円
- 粗利を維持できる販売数量:1,200,000円÷3,200円=375個(500個から125個、25%減まで)
- 販売数量が5%減の場合:475個×3,200円=1,520,000円
- 販売数量が10%減の場合:450個×3,200円=1,440,000円
- 販売数量が15%減の場合:425個×3,200円=1,360,000円
許容できる販売数量の減少は、値上げ率÷(粗利率+値上げ率)で求められます。この例では 10%÷40%=25% です。粗利率が低い商品ほど、少ない値上げでも数量の減少に耐えやすくなります。
プロンプト例2(値上げのお知らせ文):「燃料費・仕入価格の継続的な上昇により、〇月から価格を改定するお知らせ文を書いてください。顧客への感謝と品質維持の姿勢を前面に出し、価格改定幅は明記せず個別にご案内する形にしてください」。下書きはAI、確定は人という分担を守り、入力した内容が学習に使われない設定になっているかも確認しておきます。
自社でできる範囲と専門家の領域
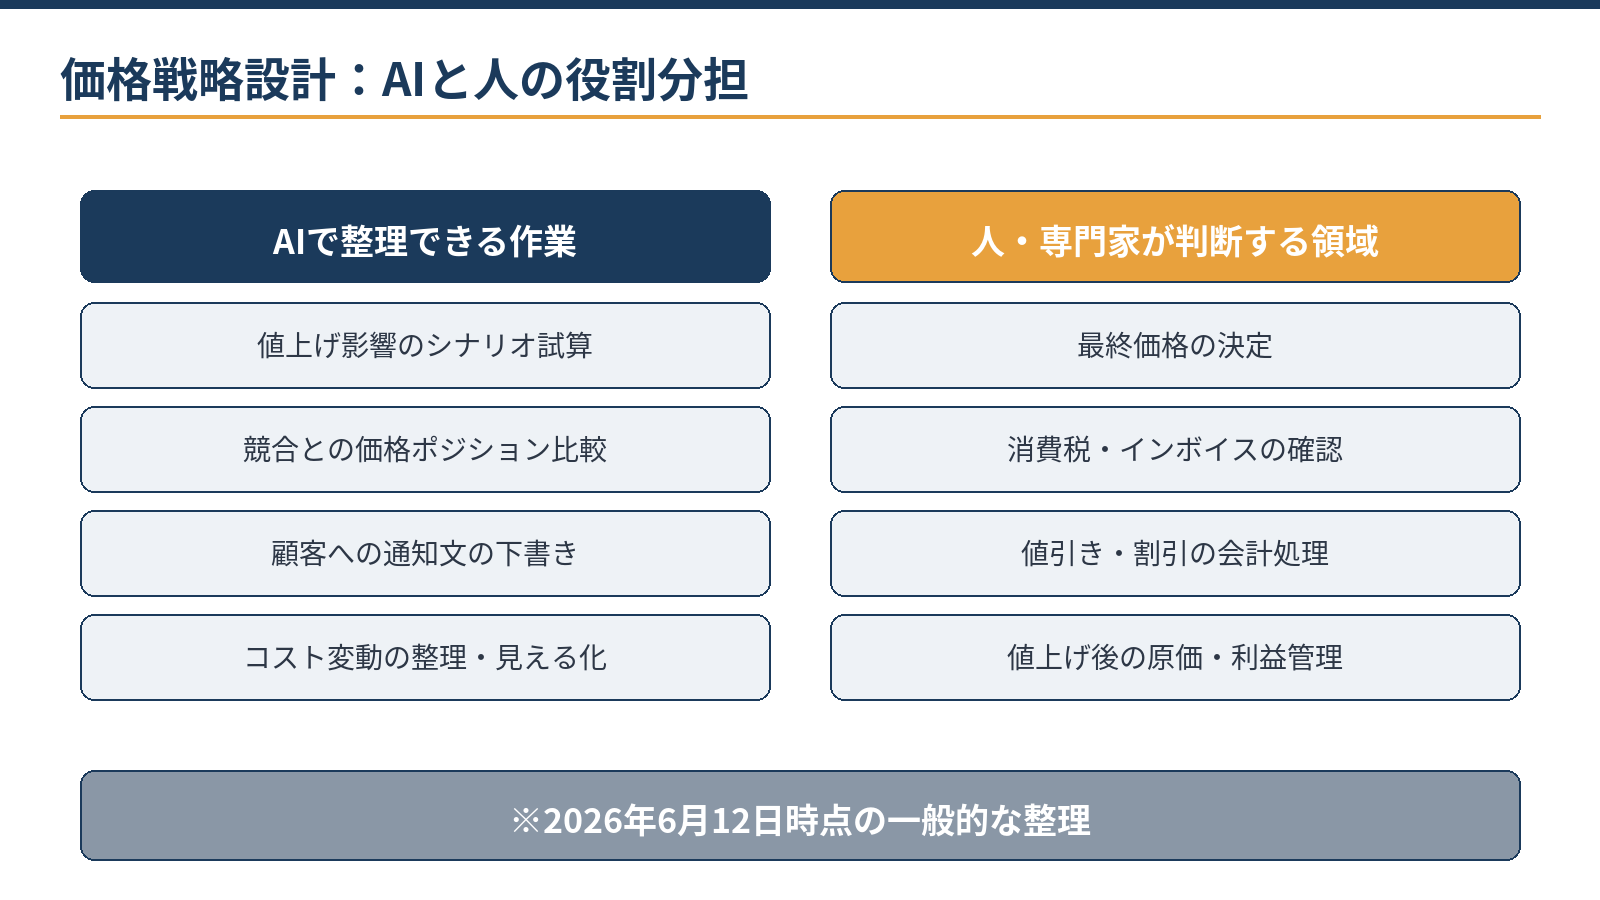
AIで自社対応できるのは、シナリオの設計と影響の試算整理、競合との位置づけの言語化、説明文のたたき台づくりです。最終的な価格の決定は経営者の判断です。価格変更にともなう消費税の扱い、値引きの会計処理、値上げ後の利益率管理は、税理士などの専門家と確認します。
| AIで整理できる作業 | 人・専門家が判断する領域 |
|---|---|
| 値上げ影響のシナリオ試算 | 最終価格の決定 |
| 競合との価格ポジション比較 | 消費税・インボイスの扱いの確認 |
| 顧客への通知文の下書き | 値引き・割引の会計処理 |
| コスト変動の整理・見える化 | 値上げ後の利益率・原価管理 |
値引きやリベートの扱いは、売上から差し引くのか、販売促進の費用にするのかで、粗利率の見え方が変わります。値上げと同時に値引きの条件を見直す場合は、会計処理の方法も決めてから運用を始めると、月次の数字を正しく比べられます。
北海道固有のコスト構造と価格転嫁
道内の中小企業のコスト構造には、本州とは異なる特徴があります。暖房費・除排雪費は冬季の固定費として大きく、燃料費は季節と市場価格の両方で変動します。配送距離が長くなりやすい物流費も、価格に反映しきれていないことがあります。
| コストの種類 | 北海道での特徴 | 売価への反映の点検方法 |
|---|---|---|
| 暖房費・除排雪費 | 冬季に集中してかかる固定費 | 年間の総額を12か月で割り、商品・サービスの原価や固定費に配分して試算する |
| 燃料費 | 季節と市場価格の両方で変動する | 前年の同じ月と比べ、上昇分を価格表の改定時期の判断に使う |
| 物流費 | 配送距離が長くなりやすい | 配送エリア別・取引先別に送料と運賃を集計し、赤字の取引がないか確認する |
| 人件費 | 北海道の最低賃金は2026年10月1日から1,131円(前年から56円の引上げ) | 時間あたりの人件費の上昇分が、作業時間の長い商品・サービスの価格に入っているか確認する |
これらのコストが売価に反映されないまま、実態として赤字で運営している商品・サービスが存在することがあります。協会けんぽでは2026年4月分から子ども・子育て支援金(0.23%、労使折半)の徴収も始まっており、人件費の上昇は時給以外からも進んでいます。
Claudeに「北海道の〔業種〕が抱える固有のコスト項目と、それが価格設定に与える影響を整理してください」と問えば、コスト構造の洗い出しに使えます。実際の金額は自社の帳簿で集計し、原価の把握の仕方は「原価管理の進め方5ステップ」を参照してください。
価格戦略とインボイス・消費税の関係
価格を改定するときに見落とされやすいのが、消費税とインボイスとの関係です。免税事業者など適格請求書発行事業者でない相手からの仕入れは、仕入税額控除の割合が段階的に縮小します。
| 課税仕入れの時期 | 控除できる割合 |
|---|---|
| 2026年9月30日まで | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 0% |
計算例:買い手から見た実質的なコスト増
例えば免税事業者から税込110,000円の仕入れをした場合、消費税相当額は 110,000円×10/110=10,000円 です。2026年10月1日以後の課税仕入れで控除できるのは 10,000円×70%=7,000円 で、残りの3,000円は買い手の負担になります。
買い手の企業にとっては実質的なコスト増になるため、取引価格の見直し交渉が起きやすくなります。売り手の立場では、登録の有無が価格交渉に影響することを前提に、値上げの説明を準備しておきます。取引条件の一方的な引下げは、独占禁止法などで問題になる場合がある点も知っておきましょう。
無料ツールインボイスの経過措置で控除できる額を計算する免税事業者からの仕入れについて、仕入れの時期に応じて控除できる消費税の額を計算できます。計算する
- 2割特例は2026年9月30日を含む課税期間で終わる(個人は令和8年分まで、3月決算の法人は2027年3月期まで)。個人事業者に限り、令和9年分・令和10年分は3割特例がある
- 値上げで課税売上高が増えると、2年後の納税義務(基準期間1,000万円)や簡易課税の可否(5,000万円以下)の判定が変わることがある
- 一般の消費者向けの価格表示は、消費税を含めた総額表示にする(値上げ後の価格表・POP・ウェブサイトも同じ)
- 飲食料品の軽減税率は2026年10月時点で8%。税率の引下げは政府方針として法案審議中のため、決まるまでは現行の税率で価格を設計する
ツール税込⇔税抜の価格を換算する値上げ後の税抜価格から税込の表示価格を、または表示価格から税抜価格を換算できます。計算する
価格戦略を立てる際は、インボイスのスケジュールとあわせて税理士に確認しておくと安心です。制度の全体像は「インボイス制度の実務ガイド」で整理しています。
値上げ幅の試算や、取引先がインボイス未登録の場合の価格の考え方は、業種と取引の形で変わります。初回無料で確認できます。
無料で相談する値上げの前に確認すべき3つの数字
値上げを決める前に、次の3つの数字を把握してください。この3つが分かれば、「どの商品を・いくら値上げすれば・粗利が回復するか」を試算できます。
- 商品・サービス別の粗利率(売上に対する粗利の割合)
- 損益分岐点売上高(赤字にならないために必要な最低限の売上)
- 主要顧客の売上依存度(売上全体に占める割合)
計算例:損益分岐点売上高
例えば毎月の固定費(人件費・家賃・暖房費など)が1,200,000円で、売上に対する粗利率が30%の会社なら、損益分岐点売上高は 1,200,000円÷30%=4,000,000円 です。月の売上が4,000,000円を下回ると赤字になります。
別の仮定として、価格の見直しで粗利率が40%になれば、1,200,000円÷40%=3,000,000円 まで下がり、同じ固定費でも赤字になりにくくなります。
Claudeに「粗利率〇%・月間売上〇〇万円(仮置き)の商品を10%値上げした場合、販売数量が〇%落ちても損益分岐点を超えられるかシミュレーションしてください」と問いかけると、試算の枠組みが整理されます。主要顧客への依存度が高い場合は、その顧客との交渉の進め方を先に決めておきます。利益率の考え方は「利益率改善の基本」も参考になります。
値上げ後の利益管理:月次で追う指標
値上げを実施した後は、月次で効果を確認する仕組みが必要です。確認すべき指標は次の3つです。
| 指標 | 確認すること | 悪化したときの次の一手 |
|---|---|---|
| 商品・サービス別の粗利率 | 値上げ前より改善しているか | 原価の上昇が続いていないか、仕入れの条件を確認する |
| 販売数量の変化 | 想定した減少の範囲に収まっているか | 許容できる減少を超えたら、価格・内容・対象顧客を見直す |
| 値上げ対象外の商品への影響 | 需要がほかの商品に移っていないか | 商品構成と価格の差を見直す |
これらをClaudeやGeminiに渡し、「前月比でどの指標が悪化しているか」を整理させると、異常値の早期発見に役立ちます。値上げの直後は変化が出やすいため、資金残高は週次、粗利率は月次で確認する習慣をつけてください。月次の試算表が遅れると判断も遅れるため、記帳を早めに締める体制とあわせて整えましょう。
よくある質問
値上げ幅はどう決めればよいですか?
コストの上昇分を価格に転嫁する「コストプラス型」と、競合や顧客の受け止め方から逆算する「マーケット型」の両方を参照して決めるのが現実的です。Claudeで両方のシナリオを整理し、どちらの考え方で決めるかを経営者が判断してください。
値上げを断られた場合の対応は?
まず自社の原価率と利益率を正確に把握し、「価格を据え置いたままでは利益が出ない」ことを数字で示せる状態で交渉に臨みます。一度に上げられない場合は、段階的な改定や、内容量・サービスの範囲の見直しを組み合わせる方法もあります。
AIを使った価格戦略で、顧客情報は入力しますか?
顧客名や取引条件などの個別情報は入力しないのが原則です。仮置きの数字を使い、業種・規模感の情報だけで価格シナリオを整理するプロンプトにしてください。利用するサービスの設定で、入力内容が学習に使われない状態かも確認します。
相談するときは、何を準備すればよいですか?
業種、現在の粗利率の概算、直面しているコスト上昇の状況をお知らせください。商品・サービス別の売上と原価が分かる資料があると、値上げの試算から始められます。
まとめ
AIが効くのは、値上げ影響のシナリオ試算・競合との位置づけの整理・顧客へのお知らせ文の下書きで、価格の決定と試算の検算は人が行います。北海道で重くなりやすい暖房費・物流費・人件費が売価に入っているかを点検し、免税事業者からの仕入れの控除割合(2026年10月1日から70%)や2割特例の終了など、消費税の変化もあわせて確認しましょう。値上げ後は粗利率と販売数量を月次で追い、追加の対応が必要かを早めに判断します。
札幌の公認会計士・税理士事務所
価格戦略・原価管理のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。AIサービスの機能・設定・利用条件は変わることがあるため、各サービスの公式情報もご確認ください。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年7月 公開/2026年10月 改訂(インボイス経過措置の割合を修正、試算例・北海道のコスト点検表・最低賃金を追記)