

原価管理の進め方は、①対象を決める→②原価を材料費・労務費・経費の3つに分けて集める→③単位あたりで見る→④基準と比べる→⑤値決めと改善に使う、の5ステップが基本です。中小企業は精緻な原価計算より、売上上位の商品・現場から月次で回す簡便な仕組みが役立ちます。
この記事の結論
原価管理の目的は、決算で「儲かっていなかった」と知る状態をやめ、商品・現場ごとの儲けを月次で把握して値決めと改善に使うことです。
- 対象を絞る→3分類で集める→単位あたりで見る→基準と比べる→値決めと改善に使う、の5ステップで進める
- 人の時間の記録が原価管理の半分を決める。日報・工数メモは15分単位でざっくりでよい
- 精度より頻度。共通経費の配賦に悩むより、貢献利益(売上-直接費)で毎月回す
- 期末の材料・仕掛品・製品の金額は利益と税額に直結するため、決算の数字との橋渡しは専門家と確認する
- 北海道の最低賃金は2026年10月1日から1,131円。労務費の時間単価と見積単価を見直す
原価管理の目的は?締めてから知る状態を避ける
「原価管理が大事なのは分かるが、何から始めればいいのか分からない」。製造・建設・飲食など原価のある商売に共通する悩みです。原価管理の目的は、決算で「儲かっていなかった」と知るのではなく、案件・商品の単位で「いま儲かっているか」を月次で把握し、値決めと改善に使うことです。
決算書の売上原価は会社全体の合計で、どの商品・どの現場が原価を食っているかまでは示してくれません。粒度を1段細かくすることが、原価管理の本質です。
決算書で分かる原価
- 会社全体の合計だけが分かる
- 年1回、締めた後に分かる
- 値上げや段取りの見直しが後手に回る
原価管理で分かる原価
- 商品・現場・案件ごとに分かる
- 毎月、早い段階で分かる
- どれを値上げし、どこを改善するかを数字で決められる
材料の値上がりや人件費の上昇が続くと、売上が伸びていても粗利が削られていることがあります。商品・現場ごとの原価が分かれば、値決めと改善の優先順位を感覚ではなく数字で判断できるようになります。
原価管理の5ステップの進め方
中小企業の原価管理は、精緻な原価計算制度でなくても、次の5ステップの簡便な仕組みで機能する場合が多くあります。
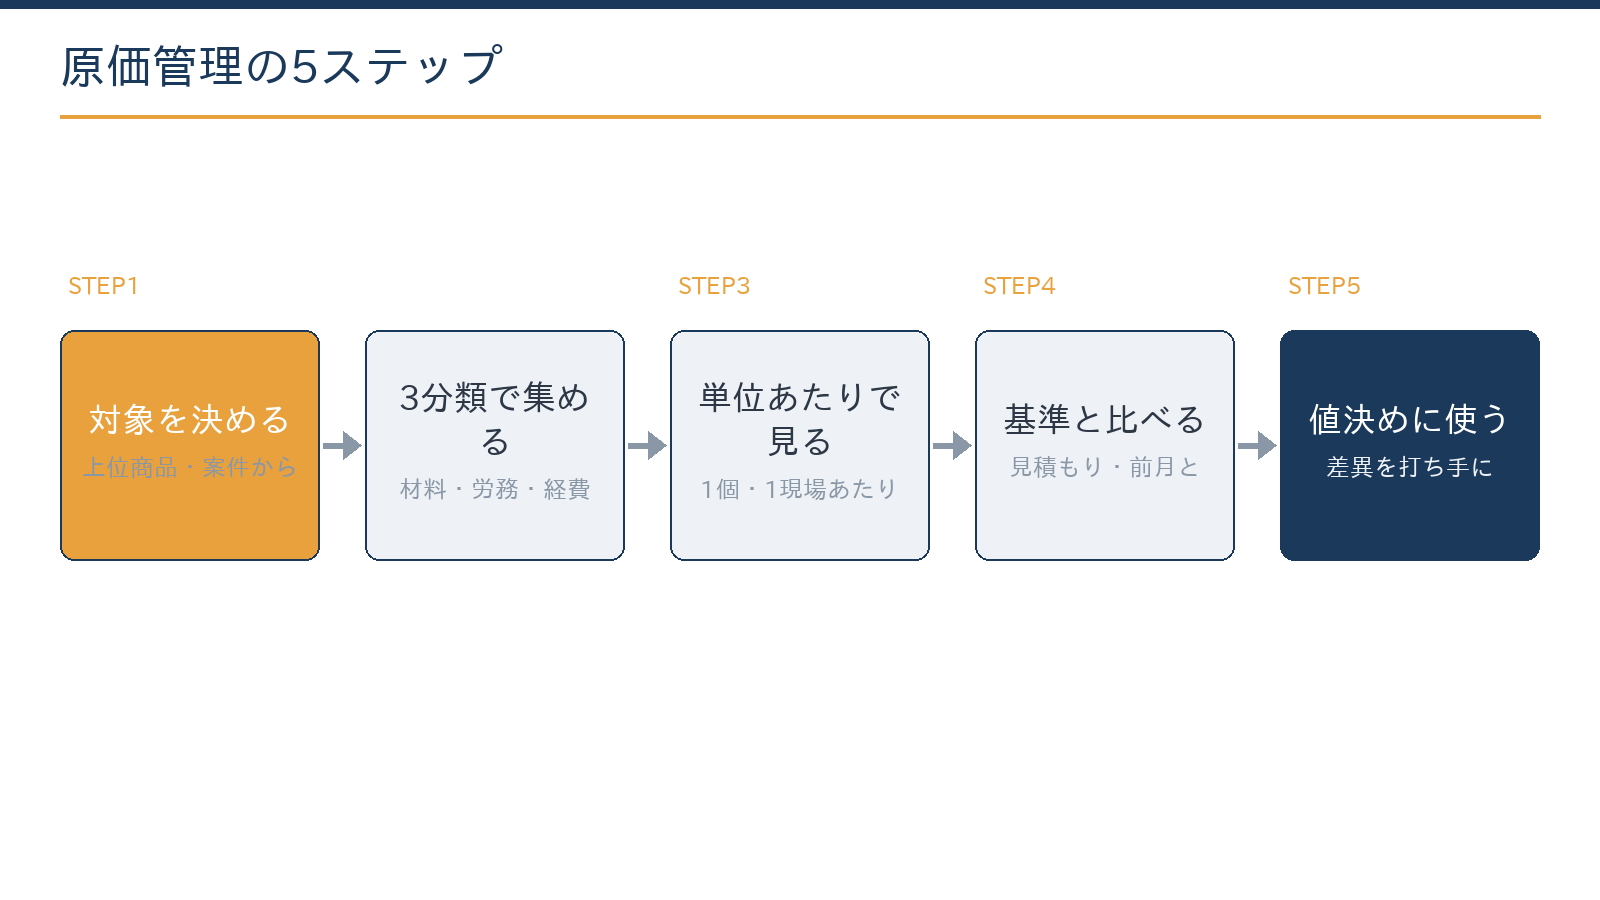
- 対象を決める全商品ではなく、売上上位の商品・案件(ABC分析のAランク)だけから始めます。最初は3商品・3現場程度に絞ると、記録の負担が小さく続けやすくなります。
- 3分類で集める原価を材料費・労務費(人の時間×時間単価)・経費(外注・燃料・減価償却など)の3つに分け、対象ごとに集計します。クラウド会計のタグ・部門機能で「集まる仕組み」を作ることが先決です。
- 単位あたりで見る1個あたり・1現場あたり・1時間あたりに直すと、商品や現場の間で比較しやすくなります。
- 基準と比べる見積もり時の想定原価や前月の実績と比べ、差が出た理由が数量か単価かを1行メモします。
- 値決めと改善に使う差異の原因を値決め・仕入れ・段取りの改善に反映します。ここまで行って初めて「管理」と言えます。
ステップ1の対象の絞り方は「ABC分析で在庫と顧客を絞る手順」が参考になります。
労務費は「時間単価」で集める
材料は請求書が残りますが、人の時間は記録しないと消えてしまいます。時間単価は、給与だけでなく賞与や社会保険料の会社負担分まで含めた年間の人件費を、年間の実働時間で割って求めます。
計算例:時間単価と現場ごとの貢献利益
例えば、ある従業員の年間の人件費(給与・賞与・社会保険料の会社負担)が400万円、年間の実働時間が2,000時間の場合です。
- 時間単価:4,000,000円÷2,000時間=2,000円
- ある現場に延べ60時間かかった場合の労務費:2,000円×60時間=120,000円
- その現場の売上が1,000,000円、材料費300,000円、外注費250,000円なら、貢献利益は1,000,000円-300,000円-250,000円-120,000円=330,000円
労務費を入れずに見ると、この現場の利益は450,000円に見えます。人の時間を原価に入れることで、現場ごとの本当の儲けが分かります。
差異は「数量」と「単価」に分けて見る
基準との差が出たときは、使った量が多かったのか、仕入れ値が上がったのかを分けると、打ち手が変わります。数量の差なら段取りやロスの改善、単価の差なら仕入先の見直しや値決めの検討が先になります。
計算例:材料費の差異を2つに分ける
例えば、ある製品の材料を見積もりでは1個500円で100個使う想定だったところ、実際は1個550円で110個使った場合です。
- 見積もり:500円×100個=50,000円
- 実績:550円×110個=60,500円
- 差異の合計:60,500円-50,000円=10,500円
- 単価の差による差異:50円×110個=5,500円
- 数量の差による差異:500円×10個=5,000円
この例では、差異の約半分が仕入れ値の上昇、残りが使用量の増加によるものです。それぞれ別の担当者に原因の確認を任せられます。
業種別に何から始める?管理の単位と最初に押さえる原価
管理の単位と最初に集める原価は、業種によって変わります。まずは自社の業種の行から始め、慣れてきたら対象を広げます。
| 業種 | 管理の単位 | 最初に押さえる原価 |
|---|---|---|
| 建設・工事 | 現場別(工事台帳) | 材料費・外注費・日報からの労務費 |
| 製造 | 製品・ロット別 | 材料費と作業時間。仕掛品の把握 |
| 飲食 | メニュー別 | レシピ原価(食材値上げの反映)とロス |
| サービス・IT | 案件・契約別 | 投入時間×時間単価。原価の大部分が人の時間 |
- 建設・工事:複数の現場を回る職人の時間は、日報で現場ごとに振り分けて記録します。外注費と材料費は請求書の段階で現場名を付けておくと、工事台帳への集計が速くなります。
- 製造:段取り替えの時間や不良によるロスは、作業時間とは別にメモしておくと、改善の対象が見つけやすくなります。月末の仕掛品の数量もあわせて把握します。
- 飲食:仕入価格が変わったタイミングでレシピ原価表を更新し、廃棄ロスを日々記録します。
- サービス・IT:見積もり時の想定工数と実績の工数を案件ごとに比べると、赤字になりやすい案件の型が見えてきます。
共通するのは、人の時間を原価として捕捉することです。日報・工数メモを「15分単位でざっくり」でよいので残す仕組みが、原価管理の重要な部分を占めます。建設業の工事台帳の付け方は「建設業の会計処理の基本」で整理しています。
続けるコツは?精度より頻度
原価管理が挫折する主な理由の一つは、最初から精度を求めすぎることです。共通経費の配賦基準に悩んで止まるくらいなら、配賦しない貢献利益(売上-直接費)で毎月回すほうが実務上役立つ場合があります。
月1回、対象商品の単位原価と粗利を確認して打ち手を1つ決める、この頻度が重要です。月次のレビューでは、次の点を確認します。
- 対象の商品・現場の売上と直接費が、月初のうちにそろっている
- 単位あたりの原価を、前月の実績と見積もりの両方と比べた
- 差異の理由(数量か単価か)を1行メモした
- 打ち手を1つ決め、担当者と期限を決めた
- 前月に決めた打ち手の結果を確認した
記録の集計や差異の一覧化は、クラウド会計や表計算、AIに任せやすい作業です。人手は「メモを残す」ことに集中させる設計にすると、継続しやすくなります。
AIや外部サービスで集計するときの注意
原価データには取引先名や仕入価格、従業員の人件費が含まれます。外部のサービスに入力してよいデータの範囲を社内で決め、集計結果は元の請求書や日報と突き合わせて確認しましょう。
原価管理でどんな判断ができるようになる?
原価管理の効果は、「どれを値上げすべきか」「どこの段取りを変えるべきか」を数字で示せるようになることです。品目の多い食品製造業を例に、進め方のイメージを示します。
具体例:食品製造業で主力10品目の原価を見える化する場合
例えば、食品製造の法人が主力10品目について簡便な原価計算を始める場合、次の順番で進めます。
- レシピ(配合)と仕入データから、品目別の材料費を表にする
- 製造ラインの作業時間を品目別に記録し、時間単価を掛けて労務費を出す
- 品目別の原価表を毎月、仕入価格の変動にあわせて更新する(集計の下準備はAIや表計算で効率化できる)
- 労務費単価の設定と、決算の棚卸との整合は有資格者が確認する
品目別の粗利を並べると、原材料の値上がりを価格に転嫁できていない品目が特定でき、値上げや規格変更の検討に進めます。
粗利が低い品目が見つかったときの打ち手は、値上げだけではありません。配合や規格の見直し、仕入先の変更、製造ロットの見直しなど、差異の理由に合わせて選びます。
原価管理の数字は決算・税務とどうつながる?
決算書の売上原価は「期首の棚卸資産+当期の仕入れ・製造費用-期末の棚卸資産」で計算されます。期末の材料・仕掛品・製品の金額がそのまま利益と税額を左右するため、管理用の数字と決算の数字がずれていると、月次で見ていた粗利と決算の利益が合わない原因になります。
| 項目 | 管理用(月次の原価管理) | 決算・税務 |
|---|---|---|
| 原価の範囲 | 直接費だけの貢献利益で見てよい | 製造や工事に要した材料費・労務費・経費を含めて、棚卸資産の取得価額にする |
| 期末の在庫・仕掛品 | 概算の把握でもよい | 実地棚卸で数量を確定し、選んだ評価方法で金額を計算する |
| 評価方法 | 社内で決めた単価でよい | 届出をしなければ最終仕入原価法。変更するには事前の申請が必要 |
| 設備・工具の費用 | 月割りの減価償却費を原価に含める | 取得価額によって一括で費用にするか減価償却するかが分かれる(青色申告の中小企業者等は、2026年4月1日以後の取得なら40万円未満の特例あり) |
建設業では、完成前の工事に投じた原価を「未成工事支出金」として資産に計上し、引き渡した期に費用にします。現場ごとの原価を日頃から集めておくと、この決算処理も正確になります。
無料ツール減価償却費(定額法)を計算する取得価額と耐用年数から、毎年の減価償却費の目安を計算できます。月割りにして原価に入れる際の参考になります。計算する
管理用の数字と決算の数字の橋渡しは、専門家の確認が必要な領域です。当事務所では、会計・税務顧問の中で、原価が「集まる仕組み」づくりから月次のレビュー、決算の棚卸評価までを一体でご支援しています。
棚卸資産の評価や原価に含める範囲は、業種と取引の形で変わります。決算前の確認から初回無料でご相談いただけます。
無料で相談する札幌・北海道で原価を見直すときのポイント
北海道の事業者は、2026年度に最低賃金と社会保険料の両方が改定され、労務費の前提が変わっています。時間単価と見積単価を、次の点から見直します。
最低賃金・社会保険料・冬季の経費を原価に反映する
北海道の最低賃金は、2026年10月1日から1,131円になりました(前年は1,075円で、56円の引上げ)。時給で働くスタッフが多い飲食・製造・サービス業では労務費の時間単価が上がるため、10月以降の見積単価やメニュー価格を見直す目安になります。
時間単価に含める社会保険料の会社負担も変わります。協会けんぽ北海道の令和8年度の健康保険料率は10.28%(介護保険料率1.62%)で、2026年4月分からは子ども・子育て支援金0.23%も加わっています(いずれも労使折半)。
冬季の暖房費や除雪費は月による変動が大きく、そのまま月次の原価に入れると冬の月だけ原価が悪化して見えることがあります。年間の見込みを月ごとに均して配分するか、共通経費として貢献利益の外で管理すると、月次の比較がぶれにくくなります。季節で売上が変わる業種は、前月比より前年同月比で比べると判断を誤りにくくなります。
最低賃金や社会保険料の改定は、「人事労務・最低賃金・社会保険の最新情報」でまとめて確認できます。
よくある質問
原価計算ソフトは必要ですか?
最初は不要な場合が多いです。クラウド会計のタグとスプレッドシートで対応できることがあります。品目数や工程が増えて限界を感じてから専用ソフトを検討すれば、必要な機能も明確になっています。
社長の作業時間も原価に入れるべきですか?
含めることが望まれます。社長の時間を時間単価に直して入れると、「社長が作ると儲かって見える」という歪みがなくなり、値決めや採用の判断が実態に近づきます。
どんぶり勘定から抜け出す最初の一歩は?
売上上位の3商品(3現場)だけ、今月の材料費・外注費・時間を集めてみることです。完璧を目指さず1回やってみると、次に整えるべき記録が見えてきます。
相談には何を用意すればよいですか?
直近の決算書と、値決めの現状(見積もりの作り方)が分かるサンプルをご用意ください。日報や工事台帳など、すでに記録しているものがあればあわせてお持ちいただくと、どこから仕組みを作るかを具体的に検討できます。
まとめ
原価管理の進め方は、対象を絞り、材料費・労務費・経費の3つに分けて集め、単位あたりで基準と比べ、値決めと改善に使う5ステップが基本です。精度より頻度を優先し、人の時間の記録と月1回のレビューを続けることが成果につながります。期末の棚卸資産の評価など決算・税務とつながる部分は、専門家と確認しながら進めましょう。
札幌の公認会計士・税理士事務所
原価管理・値決めのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(北海道の最低賃金・社会保険料率と少額減価償却資産の特例を反映)