
売上原価の下げ方の基本は、原価を「材料・労務・外注経費」の3層と在庫の動きに分解して見える化し、「買い方→使い方→作り方」の順に手を入れることです。決算書の売上原価は「使った分」なので、仕入を絞っただけでは改善とは限りません。仕入先の変更では消費税の経過措置、設備投資では税制の優遇もあわせて確認します。
この記事の結論
売上原価は「期首在庫+仕入−期末在庫」で決まる「使った分」です。中身を3層に分解してどこが重いかを確かめ、即効性のある買い方・使い方から手を入れつつ、時間のかかる作り方の改善を並行して進めます。
- 単位あたり原価(1個・1件あたり)が下がって初めて改善と言える
- 材料・労務・外注経費の3層のうち、重い層に合った打ち手を選ぶ
- 顧客が気づく品質は守り、気づかないコスト(過剰包装・過剰スペック・社内の手間)から削る
- 免税事業者からの仕入れは、2026年10月1日〜2028年9月30日は消費税の70%しか控除できない点も比べる
- 設備で作り方を変えるなら、40万円未満の少額減価償却資産の特例などの税制もあわせて設計する
売上原価の考え方:式で理解する
売上原価=期首在庫+当期仕入(製造業は当期製品製造原価)−期末在庫です。つまり決算書の売上原価は「使った分」であり、「買った分」ではありません。
計算例:売上原価の計算
例えば、期首在庫が300万円、当期の仕入が2,000万円、期末在庫が500万円の場合です。
300万円+2,000万円−500万円=1,800万円(売上原価)
仕入を前期より減らしても、在庫を取り崩して売っただけなら、使った分は変わりません。逆に期末在庫を数え漏らすと、その分だけ売上原価が大きく、利益が小さく計算されます。
ここを混同すると、仕入を絞っただけで原価が下がったように見えることがあります(実際は在庫が減っただけの場合があります)。期末在庫の数え漏れで、原価が過大に計上されることもあります。棚卸の精度(在庫管理の基本と棚卸の進め方)が、売上原価を検討する際の出発点になります。
改善を測る物差しは、売上原価の総額ではなく「単位あたり原価」(1個・1食・1件あたり)です。売上が増えれば総額も増えるため、原価率や単位あたりの原価で前月・前年と比べます。比率としての原価率の見方は原価率を改善する4つの方向で整理しています。
3層に分解する:どこが重いかを把握する
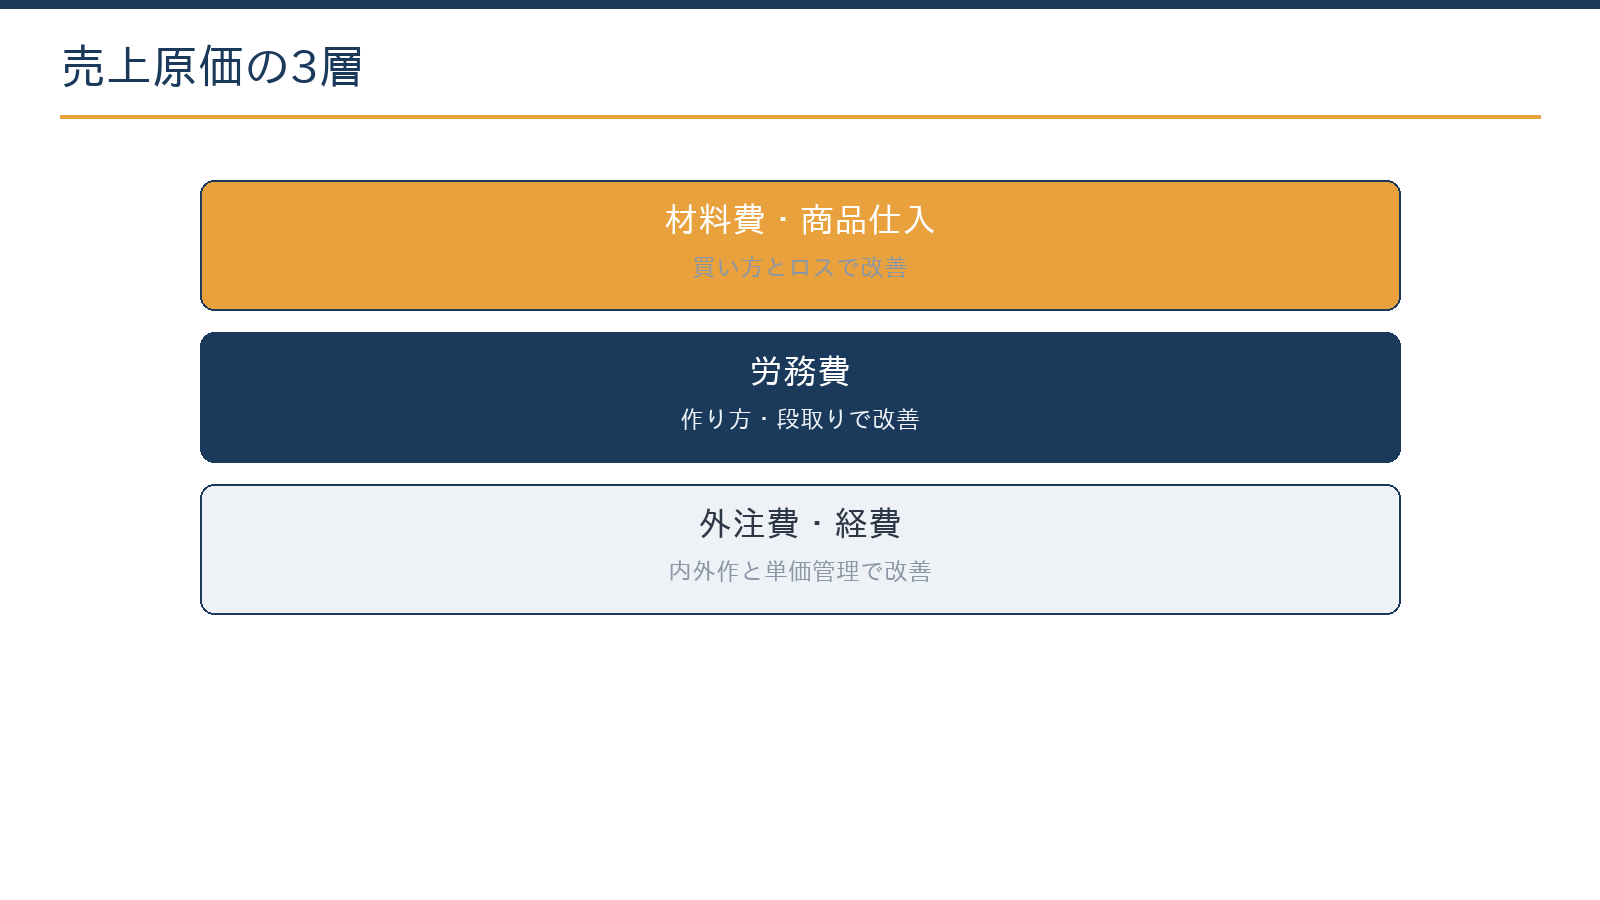
原価の中身は、①材料費・商品仕入、②労務費(作る人の人件費)、③外注費・製造経費の3層です。自社の原価がどの層に偏っているかによって、有効な打ち手は異なります。まず構成比を把握してから打ち手を選びます。
| 重い層 | 主な打ち手 | 最初に見る数字 |
|---|---|---|
| 材料費・商品仕入 | 仕入交渉・ロット・仕入先の分散、ロスの削減 | 主要品目の単価の推移、廃棄・ロスの量 |
| 労務費 | 段取りの改善・ムダ取り、作業の標準化 | 1個・1件あたりの作業時間、残業時間 |
| 外注費・製造経費 | 内製と外注の見直し、外注単価と品質の管理 | 外注先別の単価、不良・手直しの件数 |
製造業では、決算書に添える製造原価報告書が材料費・労務費・経費に分かれているため、3層を把握する出発点になります。建設業の完成工事原価は、材料費・労務費・外注費・経費の4区分で見ると同じ考え方を当てはめられます。
クラウド会計の補助科目やタグで、3層が月次で見える状態を作ることが最初の実務的なステップです。年に一度の決算で知るのではなく、毎月の試算表で層ごとの金額と構成比を追えるようにします。
打ち手の優先順位:買い方→使い方→作り方
| 段階 | 打ち手の例 | 特徴 |
|---|---|---|
| 買い方 | 相見積もり・ロットと支払条件の交渉・仕入先の分散・共同購入 | 即効性が高く、現場の負担が小さい |
| 使い方 | ロス・廃棄の記録と削減、規格・レシピの見直し、歩留まりの改善 | 記録(見える化)だけで減り始める |
| 作り方 | 段取りの改善・内製と外注の見直し・設備投資による生産性の向上 | 効果は大きいが時間と投資が必要 |
注意したいのは、品質を落とす原価削減は、売上の減少という形で跳ね返ってくる場合があることです。「顧客が気づく品質」は守り、「顧客が気づかないコスト」(過剰包装・過剰スペック・社内の手間)から削る——この線引きを現場と共有したうえで進めます。
買い方:仕入先を変えるときは付随費用と消費税まで比べる
相見積もりで仕入先を切り替えるときは、本体価格だけでなく、運賃・手数料などの付随費用と支払条件まで含めて比べます。単価が安くても、ロットが大きく在庫が増えるなら、保管費や売れ残りのリスクも考えます。
仕入先がインボイスの登録をしていない免税事業者の場合、仕入れにかかる消費税は経過措置で一部しか控除できません。控除できる割合は、仕入れの時期(引渡しを受けた日など)で次のように変わります。
| 仕入れの時期 | 控除できる割合 |
|---|---|
| 2026年9月30日まで | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 控除できない |
計算例:免税事業者から仕入れる場合の実質コスト
例えば、税込110万円(うち消費税相当額10万円)の材料を、2026年10月以後に免税事業者から仕入れる場合です。
控除できる消費税:10万円×70%=7万円
控除できない消費税:10万円−7万円=3万円
登録事業者から同じ価格で仕入れる場合に比べ、3万円が実質的なコスト増になります。消費税を本則課税で計算している会社は、見積りの比較にこの差も含めます。簡易課税の会社は、仕入先の登録の有無で納税額は変わりません。
使い方:ロス・廃棄は記録するだけで減り始める
廃棄・ロス・作り直しを、日付・品目・数量・理由で記録します。記録して見える化するだけで現場の意識が変わり、減り始めることが多い領域です。規格やレシピの見直し、歩留まり(投入した材料のうち製品になった割合)の改善もここに入ります。
作り方:設備投資は税制の優遇とセットで設計する
作り方の改善は、段取り替えの時間短縮やムダ取り(トヨタ生産方式の考え方)、内製と外注の見直し、設備投資による生産性の向上です。効果は大きい一方、時間と投資が必要になります。
設備投資では、少額減価償却資産の特例が使えます。青色申告の中小企業者等が2026年4月1日以後に取得した40万円未満の資産は、年300万円までその年に全額を経費(法人は損金)にできます。2026年3月31日までの取得は30万円未満が対象で、従業員400人超の法人は使えず、期限は2029年3月31日です(40万円未満への拡充の詳細)。
無料ツール少額資産の処理方法を3択で比較するその年の経費・一括償却・少額減価償却資産の特例のどれが有利か、取得価額を入れて比較できます。計算する
より大きな設備は、中小企業経営強化税制や中小企業投資促進税制の対象になる場合があります。経営強化税制は即時償却か税額控除10%(資本金3,000万円超は7%)、投資促進税制は特別償却30%か税額控除7%です。経営強化税制は経営力向上計画の認定などの手続きが必要です。いずれも2027年3月31日までの取得・事業供用が期限で、延長は令和9年度の税制改正で決まります(2026年10月時点で未決定)。
業種別の着眼点
| 業種 | 原価の中心 | 主な着眼点 |
|---|---|---|
| 小売・EC | 商品仕入 | 値入れ(仕入時の売価設定)と値下げロスの管理、売れ筋への絞り込み(ABC分析で在庫と顧客を絞る手順) |
| 飲食 | 食材・調理の人件費 | レシピ原価の更新(食材高騰の反映)、廃棄と盛りすぎ(オーバーポーション)の管理 |
| 建設 | 外注費・材料費 | 現場別の原価管理、完成前の工事に集めた原価(未成工事支出金)の把握(建設業会計の基本) |
| 製造 | 材料費・労務費 | 歩留まり、段取り時間、仕掛品の滞留 |
どの業種でも共通するのは、月次で「単位あたり原価」を確認する習慣が打ち手の質を左右する点です。飲食なら1食あたり、建設なら現場ごと、製造なら1個あたりと、業種に合った単位を決めて同じ物差しで追い続けます。
売上原価を見直すときの会計・税務の注意点
原価の改善は、決算書の数字と税務の扱いが正しいことが前提です。見直しの際には、次の点もあわせて確認します。
- 期末在庫の数え漏れ・計上漏れがないか(在庫が少なく計上されると利益が少なく計算され、税務調査でも確認されやすい項目です)
- 棚卸資産の評価方法を確認する(評価方法を届け出ていない場合は、法人・個人とも最終仕入原価法で評価します)
- 仕入に付随する引取運賃や購入手数料は、仕入原価(棚卸資産の取得価額)に含める
- 製造・現場の人件費と、営業・事務の人件費を、原価と販管費に正しく分ける
- 廃棄損は、廃棄した事実の記録(日付・品目・数量・写真や処分業者の証明)を残して計上する
人件費を原価から販管費に付け替えると原価率は下がって見えますが、利益は変わりません。改善の効果は、売上総利益だけでなく営業利益まで通して確認します。
在庫の評価損は税務上の要件を確認してから
売れ残った在庫の評価損は、著しく陳腐化した場合など、税務上認められる場面が限られます。値下げして販売する、廃棄して損失を確定させるといった方法もあるため、決算の前に処理の方法を確認しておくと安心です。
在庫の評価や原価・販管費の区分は、業種と取引の形で扱いが変わります。初回無料で確認できます。
無料で相談する札幌・北海道の会社で原価が上がりやすいポイント
最低賃金・物流費・冬季の費用を織り込む
北海道最低賃金は2026年10月1日から1,131円(前年の1,075円から56円の引上げ)になりました。製造や店舗の現場の時給に直結するため、労務費の層は「時間あたりの生産量」を上げる作り方の改善とセットで考えます。
道外から仕入れる商品・材料は、運賃などの付随費用を含めた単価で比べると、仕入先の評価が変わることがあります。ロットをまとめる、共同で購入するなど、買い方の工夫が効きやすい部分です。
冬季の暖房費や除雪費は、事業に必要な支出であれば経費として扱うのが一般的です。工場など製造の現場の分は製造経費(原価)、店舗や事務所の分は販管費に区分します。冬季に売上が落ちる業種では、固定費の割合が増えて単位あたり原価が上がりやすいため、前年同月と並べて比べます。
分解してみて分かること:菓子製造小売の例
3層に分解する効用の一つは、「たぶんここが原因だろう」という思い込みを数字で確かめられることです。次は、分解によって打ち手の順番が変わる典型的なパターンです。
具体例:菓子製造小売で3層に分解した場合
例えば、菓子製造小売の会社が「原料の値上がりで材料費が重くなった」と考えていたとします。仕入・レシピ・廃棄のデータを並べて層別に集計すると、原料単価の上昇よりも、売れ残りの廃棄と作りすぎが材料費を押し上げていたと分かることがあります。
この場合は、主要原料の仕入交渉より先に、廃棄の記録の開始と、発注量・製造量の精度の改善に手を入れるほうが効果的です。
当事務所では、仕入・レシピ・廃棄データの集計やレポートの下準備にAI(Claude)を使っています。層別の打ち手の検討には公認会計士・税理士が伴走し、原価の見える化をお手伝いしています。分解の設計と決算との整合は、税務顧問にとどまらず支援している領域です。
よくある質問
仕入を絞ったら原価が下がりました。これは改善ですか?
在庫が減っただけの可能性があります。売上原価は「使った分」なので、単位あたり原価(1個・1件あたり)が下がって初めて改善と言えます。在庫の増減とあわせて確認すると、誤った判断を防げます。
外注を内製化すれば原価は下がりますか?
外注費は減りますが、労務費と設備の負担が増える場合があります。内製と外注の比較は、単価だけでなく稼働率・品質・繁閑の差まで含めた試算が必要です。安易な内製化は、固定費が増えるリスクを伴います。
どのくらいの期間で効果が出ますか?
買い方・使い方の打ち手は1〜3か月ほどで数字に表れることが多く、作り方(工程・設備)の改善は半年以上かかる傾向があります。即効性のある施策と時間のかかる施策を組み合わせて進めるのが一般的です。
相談には何を用意すればよいですか?
直近の決算書(製造原価報告書があれば一緒に)と、主要な仕入先・外注先のリストをご用意ください。月次の試算表や在庫の一覧があれば、3層の構成比をその場で確認しやすくなります。
まとめ
売上原価の下げ方は、式で「使った分」を正しく測り、材料・労務・外注経費の3層でどこが重いかを確かめることから始まります。打ち手は買い方→使い方→作り方の順に、即効性のある施策と時間のかかる施策を並行させます。品質は守りつつ顧客が気づかないコストから削り、設備投資は税制の優遇と、仕入先の変更は消費税の経過措置とあわせて判断しましょう。
札幌の公認会計士・税理士事務所
売上原価の見える化・改善のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)