
賃貸物件のための除雪・排雪費用は、不動産所得の必要経費になります。注意したいのは、自宅と兼用している部分の按分、除雪機やロードヒーティングなど設備にかかる支出の資産計上、入居者から受け取る除雪費の収入計上の三つです。北海道の賃貸経営で迷いやすい処理を、費目ごとに整理します。
この記事の結論
賃貸物件の維持管理のための除排雪費は必要経費です。ただし自宅分は按分して除き、設備にかかる支出は「修繕費か資産計上か」を分けて考えます。
- 業者への除雪・排雪の委託費、屋根の雪下ろし、融雪剤などは、賃貸物件のための部分が必要経費になる
- 自宅と兼用の建物や駐車場は、床面積や区画数などの合理的な基準で按分する
- 除雪機は10万円未満なら消耗品費。青色申告なら40万円未満まで少額減価償却資産の特例を使える場合がある
- ロードヒーティングの新設は資産に計上して減価償却、故障の修理は修繕費が基本
- 入居者から受け取る除雪費・共益費は収入に計上し、支払った費用と相殺しない
賃貸物件の除雪・排雪費は、どこまで経費になる?
不動産所得の必要経費は、賃貸収入を得るために必要な支出です。入居者の出入りや駐車場の利用を確保するための除雪・排雪、屋根の雪下ろし、落雪の防止作業などは、賃貸物件のためのものであれば必要経費に算入できます。雪に関する費用だからといって特別な届出は要らず、領収書・請求書を保存して帳簿に記録すれば足ります。
| 費目 | 処理 | 注意点 |
|---|---|---|
| 除雪・排雪の業者委託費(共用部・駐車場) | 必要経費(管理費・修繕費など) | 賃貸物件のための部分が対象。請求書に物件名を書いてもらう |
| 屋根の雪下ろし・落雪防止の作業費 | 必要経費 | 入居者や通行人の安全を確保するための支出も含む |
| 融雪剤・スコップ・スノーダンプなどの用具 | 必要経費(消耗品費) | 10万円未満の用具は購入した年の経費 |
| ロードヒーティング・融雪設備の電気代・灯油代 | 必要経費(水道光熱費) | オーナーが負担する共用部分が対象。自宅分は按分して除く |
| 除雪機の購入 | 金額により経費か資産計上 | 取得価額で処理が分かれる(後述) |
| ロードヒーティングの新設 | 資産に計上して減価償却 | 故障の修理は修繕費が基本(後述) |
| 管理会社が手配した除排雪 | 必要経費 | 管理会社の精算書・報告書の明細が証憑になる |
判断の軸は名目ではなく「賃貸物件のための支出か」です。オーナー自身の住まいの除雪や、自分の車のための駐車スペースの除雪は、賃貸物件の経費になりません。逆に、空室が続いている物件でも、入居者募集を続けていて建物を維持するための除雪であれば、賃貸のための支出として扱うのが一般的です。
自宅と兼用している物件は、どう按分する?
1階に自分が住み2階を貸している自宅兼アパートや、自宅と賃貸物件の除雪を同じ業者にまとめて頼んでいる場合は、賃貸部分に対応する金額だけが必要経費です。按分の基準は、実態に合った合理的なものを選び、毎年同じ基準を使います。
- 業者に、自宅分と賃貸分の内訳を分けて請求してもらう(最も説明しやすい方法)
- 建物全体の作業なら、床面積のうち賃貸部分の割合で按分する
- 駐車場の除雪なら、入居者用の区画数の割合で按分する
- 選んだ基準と計算を、請求書と一緒にメモで残しておく
計算例:自宅兼アパートの排雪シーズン契約
例えば、排雪のシーズン契約が30万円で、建物は1階が自宅、2階の2室が賃貸というモデルケースで、床面積や使用の実態から賃貸割合を3分の2と整理した場合で考えます。
- 必要経費にできる額:30万円×2/3=20万円
- 残りの10万円は自宅分のため、経費にしません
申告書に按分の内訳を書く欄はありませんが、「全体30万円×賃貸割合2/3」のメモと契約書を残しておけば、後から説明できます。
自宅部分の雪下ろしは「雑損控除」の対象になる場合がある
自宅部分の雪下ろし費用は不動産所得の経費にはなりませんが、雪害は所得税法上の「災害」に当たり、雪の重みによる家屋の損壊を防ぐための緊急的な支出は、雑損控除の災害関連支出になる場合があります。控除額は、(損害額+災害関連支出−保険金等)−総所得金額等×10%と、(災害関連支出−保険金等)−5万円のうち多い方です。適用には確定申告が必要で、領収書の保存が前提になります。
除雪機や用具を買ったら、その年の経費にできる?
除雪機などの機械は、取得価額(本体価格に運送費などを含めた金額)によって処理が変わります。新しい機械の購入は「資産の取得」で、既存の資産を改良する「資本的支出」とは別の考え方です。
| 取得価額 | 処理 | 償却資産(固定資産税)の申告 |
|---|---|---|
| 10万円未満 | 消耗品費として購入した年の経費 | 対象外 |
| 20万円未満 | 一括償却資産として3年で均等に経費化することも選べる | 一括償却資産として処理したものは対象外 |
| 40万円未満 | 青色申告の中小事業者は、少額減価償却資産の特例で全額を経費にできる(年300万円まで) | 対象 |
| 上記以外 | 耐用年数に応じて減価償却 | 対象 |
少額減価償却資産の特例の期限は2029年3月31日までの取得です。乗用の除雪車で、軽自動車税などの課税対象になっているものは、償却資産の申告対象から外れます。
無料ツール除雪機の少額減価償却資産の特例を計算する取得価額を入れて、40万円未満の特例で一括して経費にできるかを確認できます。計算する
ロードヒーティングや融雪設備の工事は、修繕費?資産計上?
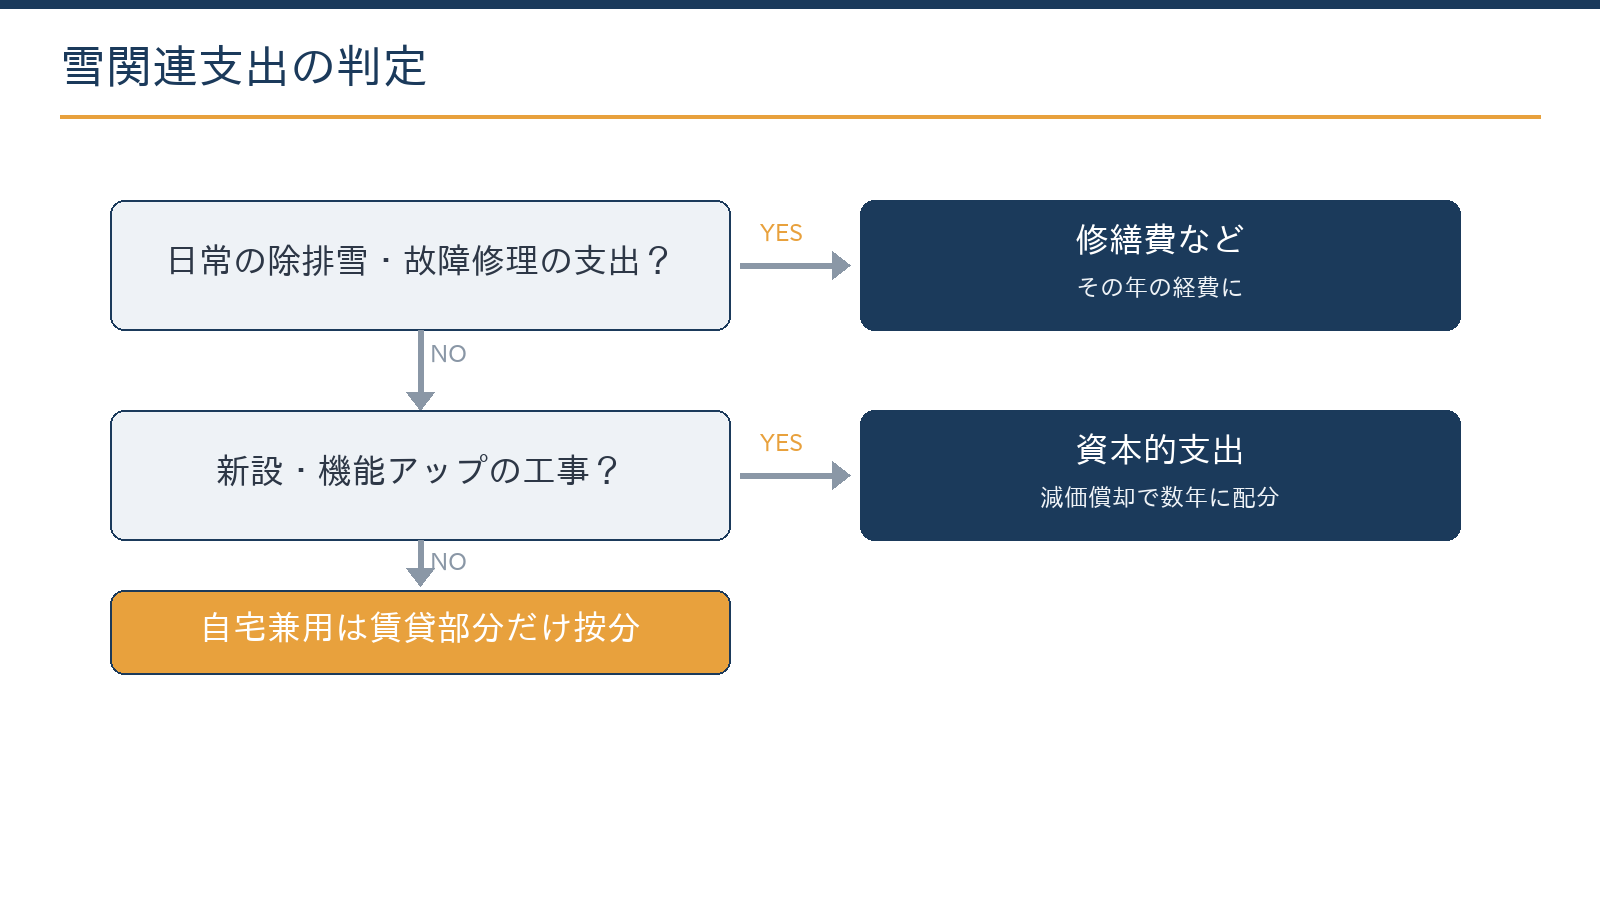
ロードヒーティングや融雪槽を新たに設置する工事は、建物附属設備や構築物の取得として資産に計上し、減価償却で何年かに分けて経費にします。一方、既存設備の故障修理や、同じ性能の部品への取替えで元の状態を保つための支出は、修繕費としてその年の経費になります。
修理と同時に範囲を広げたり、性能の高い機器に替えたりした部分は、資産の価値を高める資本的支出に当たります。ただし、1回の修理・改良にかかった費用が20万円未満であれば、修繕費として処理できる扱いがあります。修繕費か資本的支出か明らかでない部分も、前年12月31日時点の取得価額のおおむね10%以下などの形式的な基準に当てはまれば、修繕費にできる場合があります。
具体例:同じ「雪対策の工事」でも処理が分かれる
例えば、次の二つの工事を同じ年に行ったモデルケースで考えます。
- 雪で故障した既存のロードヒーティングの修理18万円:原状回復で20万円未満のため、修繕費としてその年の経費
- 駐車場へのロードヒーティングの新設120万円:資産に計上し、耐用年数にわたって毎年の減価償却費として経費にする
見積書に「新設」「更新」「修理」のどれに当たるかが分かる内訳を書いてもらうと、判断と説明がしやすくなります。
ツールロードヒーティングの減価償却費を定額法で計算する取得価額と耐用年数を入れると、毎年の償却費の目安を確認できます。個人の減価償却は、届出をしなければ定額法です。計算する
札幌・北海道の場合:設備は償却資産の申告も確認
ロードヒーティングや融雪槽などの設備は、札幌市など所在地の市町村に申告する償却資産(固定資産税)の対象になる場合があります。申告期限は毎年1月31日です。
償却資産の免税点は課税標準額150万円で、令和9年度分(2027年1月1日の賦課期日)からは180万円に上がります。設備を新設した年は、所得税の減価償却とあわせて申告の要否を確認しておくと漏れを防げます。
ロードヒーティングの工事が修繕費になるか資産計上になるかは、見積書の内訳で変わります。発注前の段階から、初回無料で確認できます。
無料で相談するシーズン契約や年をまたぐ支払いは、いつの経費になる?
個人の不動産所得は、1月1日から12月31日までの1年ごとに計算します。冬の除排雪は12月から翌年の春までまたがるため、シーズン契約は契約書と請求書で対象期間を確認し、その年に作業を受けた分をその年の経費にするのが基本です。
12月に作業を受けて翌年1月に支払う場合は、作業を受けた年の経費(未払金)になります。反対に、翌年分の作業代を年内に前払いした場合は、翌年の経費にするのが原則です。どの方法で区分するかを決めたら、毎年同じ方法で処理します。
計算例:12月から3月までのシーズン契約を12月に一括払いした場合
例えば、シーズン料金24万円を12月に一括で支払い、対象期間の月数で按分する場合で考えます。
- 1か月あたり:24万円÷4か月=6万円
- 支払った年の経費(12月分):6万円
- 翌年の経費(1月から3月分):6万円×3か月=18万円
作業の回数で精算する契約なら、作業日ごとの明細で年を区分します。
入居者から除雪費を受け取る場合や、管理会社に任せている場合は?
入居者から受け取った除雪費や共益費は、不動産所得の収入に計上し、業者に支払った除排雪費は必要経費に計上します。受け取った額と支払った額を相殺して、差額だけを記帳するのは誤りです。収入と経費を両方載せておくと、物件ごとの収支も正しく把握できます。
管理会社に管理を任せている場合、除排雪費は管理会社の精算書や報告書に含まれて届きます。その明細を保存すれば証憑として足り、管理会社経由でも経費になるかどうかの考え方は同じです。管理会社に支払う管理手数料も必要経費です。
店舗・事務所も貸している場合は、消費税とインボイスも確認
住宅の貸付けの家賃・共益費は消費税が非課税です。店舗や事務所の貸付けがあり消費税の課税事業者になっている場合は、除雪業者の請求書がインボイスかどうかで仕入税額控除が変わります。インボイスを発行できない業者への支払いは、2026年10月1日から2028年9月30日までは消費税相当額の70%、2028年10月1日から2030年9月30日までは50%だけ控除できます(簡易課税を選んでいる場合は影響しません)。
複数の物件や法人で所有している場合、記録はどう残す?
物件が複数ある場合も、確定申告は全物件を合算して行います。ただ、雪の費用は物件によって差が大きいため、物件別に区分していないと、どの物件が実際にいくら利益を生んでいるかが見えません。修繕や売却を判断するときの材料にもなるため、物件別に記録しておくことをおすすめします。
- 支出ごとに日付・物件名・内容(除排雪/修理/新設)・金額・按分の有無を1行ずつ記録する
- 請求書・領収書に物件名を書いてもらう(複数物件のオーナーは特に)
- シーズン契約は契約書を保存し、対象期間を記録する
- 工事は見積書の内訳と施工前後の写真を保存する
- メールやネットで受け取った請求書は、電子データのまま保存する
2024年1月1日以後に電子データで受け取った請求書・領収書は、印刷して保存するだけでは足りず、電子データで保存する必要があります。保存方法は会計資料のデータ保存と電子帳簿保存法の対応で整理しています。
資産管理会社など法人で物件を所有している場合も、除排雪費が経費になる考え方は同じで、法人の損金として処理します。ただし、役員個人の自宅の除雪費を法人が負担すると、役員への給与と扱われるおそれがあります。線引きの考え方は法人で社長の私的な支出を経費にした場合のリスクで解説しています。
よくある質問
自分で除雪した場合、自分の労働分は経費になりますか?
なりません。個人の不動産所得では、自分への給与という考え方はありません。経費になるのは、外部への支払いと、用具・燃料などの実費です。
同居の家族に除雪を手伝ってもらい、お金を払った場合は経費になりますか?
生計を一にする親族への支払いは、原則として必要経費になりません。貸付けが事業的規模で、青色事業専従者給与の届出をしている場合などは、その届出の範囲で経費にできます。
除雪費がかさんで不動産所得が赤字になった場合はどうなりますか?
不動産所得の赤字は、給与所得など他の所得と損益通算できます。ただし、土地を取得するための借入金の利子に相当する部分の赤字は、損益通算の対象から外れます。
物件数が増えてきました。法人化は検討すべきですか?
所得の水準と物件の持ち方によっては、有効な選択肢になります。まず物件別の収支を整え、そのうえで税額を比べるのが近道です。判断の目安は不動産オーナーの法人化はいつから得かで整理しています。
まとめ
賃貸物件のための除雪・排雪費は不動産所得の必要経費ですが、自宅分は合理的な基準で按分して除きます。除雪機は取得価額で処理が分かれ、ロードヒーティングは新設なら資産計上、故障修理なら修繕費が基本です。物件名入りの証憑、按分のメモ、工事の内訳を冬のうちにそろえておくと、確定申告も税務調査への備えも進めやすくなります。
札幌の公認会計士・税理士事務所
賃貸経営の経費・確定申告のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)