
インボイスの「2割特例」は、個人事業者は令和8年分の申告で終わり、令和9年分・令和10年分は納付税額を売上税額の3割とする「3割特例」に移ります。3割特例は個人だけの制度で届出は不要ですが、簡易課税・本則課税のどれが有利かは課税仕入れの割合と業種で変わります。
この記事の結論
個人事業者は令和9・10年分に限り、消費税の納付税額を売上税額の3割にできます。2割特例より納税は1.5倍になるため、簡易課税・本則課税と比べたうえで、資金繰りに織り込んでおくことが大切です。
- 2割特例は2026年9月30日を含む課税期間で終了(個人は令和8年分、3月決算法人は2027年3月期まで)
- 3割特例は個人事業者だけが対象で、令和9年分と令和10年分の2年間。法人に後継の特例はない
- 事前の届出は不要で、確定申告書に付記して選ぶ
- 課税仕入れが売上の7割を超えるなら本則課税、みなし仕入率が70%を超える業種なら簡易課税が有利
- 2割・3割特例の翌年分から簡易課税に移るなら、届出はその年分の確定申告期限まで
2割特例はいつ終わる?3割特例までのスケジュール
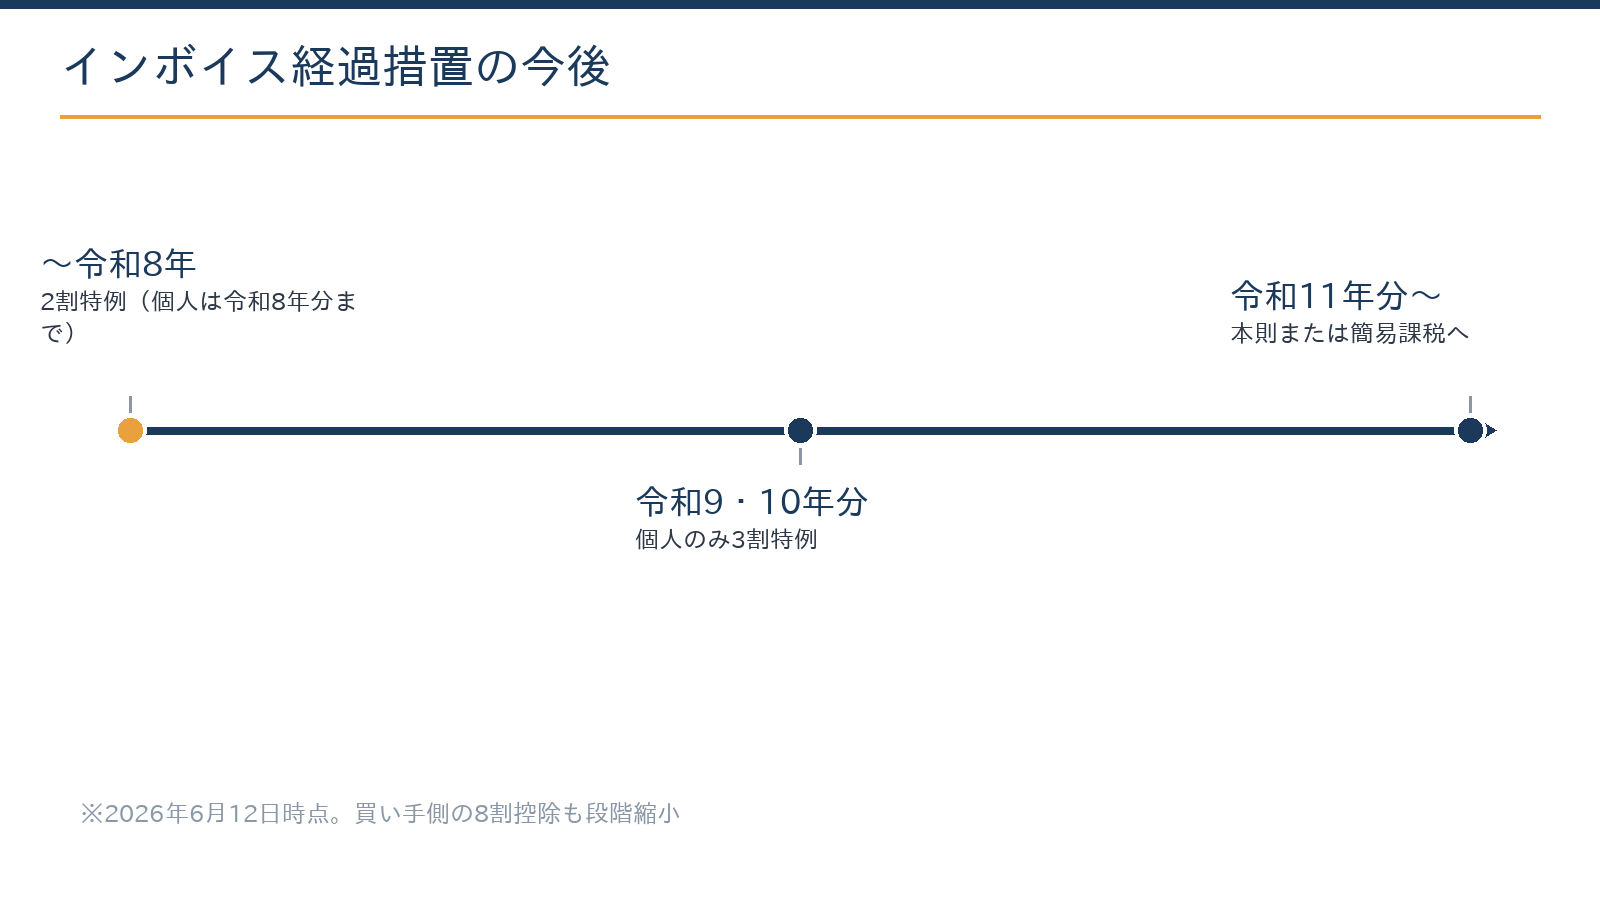
2割特例は、インボイス登録をきっかけに免税事業者から課税事業者になった人が、納付税額を売上税額の2割にできる特例です。2023年10月1日から2026年9月30日までの日を含む課税期間で終わり、個人事業者は令和8年分の申告が最後になります。
その後、個人事業者に限って、令和9年分・令和10年分の2年間は売上税額の3割を納める「3割特例」が設けられました。令和8年度税制改正で新設された制度で、法人には同じ特例がありません。
| 区分 | 個人事業者 | 法人 |
|---|---|---|
| 2割特例が使える最後の課税期間 | 令和8年分 | 2026年9月30日を含む事業年度(3月決算なら2027年3月期) |
| 2割特例の後の特例 | 3割特例(令和9年分・令和10年分。売上税額×3割を納付) | なし |
| 特例が終わった後 | 令和11年分から本則課税か簡易課税 | 本則課税か簡易課税 |
買い手側では、免税事業者などからの仕入れについて、仕入税額の一定割合を控除できる経過措置が続いています。控除できる割合は、課税仕入れを行った日(商品の引渡日や役務の完了日)で判定します。
| 課税仕入れを行った日 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 控除できない |
同じ免税事業者などからの課税仕入れ(税込)が、1年間(法人は事業年度)で1億円を超えると、超えた部分には経過措置を使えません。2026年10月1日以後に開始する課税期間からの上限で、個人は令和9年分から、3月決算法人は2027年4月1日に始まる事業年度から適用されます。
無料ツール経過措置で控除できる消費税を計算する免税事業者からの仕入れ額を入れると、時期ごとの控除割合で控除できる額の目安が分かります。計算する
3割特例の計算は?2割特例との違い
計算の仕組みは2割特例と同じで、係数が2割から3割に変わるだけです。売上税額(売上に含まれる消費税額)に3割を掛けた額を納めます。本則課税のように実際の仕入れを集計する必要はありません。
計算例:税込の課税売上が550万円の個人事業者
例えば、税込の課税売上が550万円(税抜500万円、売上税額50万円)の場合です(消費税と地方消費税をあわせて計算)。
- 2割特例(令和8年分まで):50万円×20%=10万円
- 3割特例(令和9年分・令和10年分):50万円×30%=15万円
- 納税の増加:15万円-10万円=5万円(1.5倍)
※数値は説明用のモデルケースです。
年5万円の負担増ですが、仕入れを集計する手間はかからず、事前の届出も要りません。確定申告書に3割特例を使う旨を付記して選ぶという使い勝手は、2割特例と同じです。
3割特例を使える人・使えない人
対象は、インボイス登録をしなければ免税事業者になる個人事業者です。次のいずれかに当たる年分は使えません。
- 基準期間(前々年)の課税売上高が1,000万円を超える年分
- 特定期間(前年1〜6月)の課税売上高などの要件で課税事業者になる年分
- 課税期間を3か月や1か月に短縮する特例を選んでいる場合
- 調整対象固定資産や高額特定資産などを取得して、課税事業者を続ける制限を受けている場合
- 法人(個人事業から法人成りした後を含む)
3割特例は個人事業者だけの制度なので、令和9年分・令和10年分の途中で法人成りすると、法人では使えなくなります。法人化の時期を考えるときの判断材料の一つで、業種ごとの考え方は「ECショップの法人化はいつ?」や「建設業の法人化のタイミング」でも整理しています。
3割特例・簡易課税・本則課税はどれを選ぶ?
| 方式 | 納付税額の決まり方 | 向いているケース | 手続き |
|---|---|---|---|
| 3割特例(個人・令和9年分と令和10年分) | 売上税額×30% | 経費に課税仕入れが少ない業種(士業・コンサル・デザインなど一人で行うサービス業) | 届出不要(申告書に付記) |
| 簡易課税 | 売上税額×(1-みなし仕入率)。みなし仕入率は業種で40〜90% | みなし仕入率が70%を超える業種(卸売業90%・小売業80%) | 事前の届出が必要(2年間継続)。基準期間の課税売上高5,000万円以下 |
| 本則課税 | 売上税額-実際の仕入税額 | 仕入れ・外注・設備投資が大きい場合。還付になる可能性もある | 帳簿とインボイスなどの保存が必要 |
判断の軸は「実際の課税仕入れの割合」です。3割特例は、売上税額の7割を仕入税額とみなすのと同じ結果になります。課税仕入れが課税売上の7割を超えるなら本則課税が、7割を下回るなら3割特例が有利です。
簡易課税と比べる場合は、業種のみなし仕入率が70%より高いかどうかで決まります。簡易課税のほうが少なくなるのは、卸売業(第1種90%)と小売業(第2種80%)です。製造業・建設業など(第3種70%)は同じ額になり、飲食店業(第4種60%)、サービス業(第5種50%)、不動産業(第6種40%)は3割特例のほうが少なくなります。
計算例:売上税額50万円で3方式を比べる
例えば、税抜の課税売上が500万円(売上税額50万円)の個人事業者の場合です。
- 3割特例:50万円×30%=15万円
- 本則課税で課税仕入れが売上の8割(仕入税額40万円):50万円-40万円=10万円
- 本則課税で課税仕入れが売上の4割(仕入税額20万円):50万円-20万円=30万円
- 簡易課税・第2種(小売業):50万円×20%=10万円
- 簡易課税・第5種(サービス業):50万円×50%=25万円
仕入れが多い業種や小売業では3割特例より少なくなり、サービス業では3割特例が最も少なくなります。
簡易課税は、原則として適用したい課税期間が始まる前日までに届出が必要で、選ぶと2年間は続けて適用します。ただし、2割特例や3割特例を使った年分の翌年分から簡易課税に移る場合は、その翌年分の確定申告期限までに届出を出せば、その年分から簡易課税を使えます。
- 令和8年分に2割特例を使い、令和9年分から簡易課税にする:令和9年分の確定申告期限(2028年3月31日)までに届出
- 令和10年分に3割特例を使い、令和11年分から簡易課税にする:2030年4月1日までに届出(2030年3月31日が日曜日のため)
- 特例を使っていない年分から簡易課税にする:適用したい年分が始まる前日(前年の12月31日)までに届出
ツール簡易課税・本則課税・2割特例を比較する売上と仕入れの金額から、計算方法ごとの消費税の納付額の違いを試算できます。3割特例は売上税額×3割で並べて比べられます。計算する
令和9年分に向けて、いまから何を準備する?
- 自分の数字で3方式を試算する直近1年の売上税額と課税仕入れを並べ、3割特例・簡易課税・本則課税の納付額を比べます。
- 簡易課税の届出期限を確かめる試算で簡易課税が有利なら、適用したい年分と届出の期限を決めて、カレンダーに入れておきます。
- 価格と資金繰りに織り込む2割から3割で納税は1.5倍になります。月割りで積み立てる、報酬改定の機会に転嫁を検討するなど、資金の準備を先にしておきます。
- 設備投資の予定を確認する高額な設備を買う予定があれば、本則課税で還付を受けられる場合と、調整対象固定資産の制限で3割特例が使えなくなる場合の両方を確認します。
試算そのものはシンプルですが、簡易課税の事業区分の判定や、設備投資がある年の本則課税の選択は誤りやすい論点です。納税額が大きい人は、前年の消費税額(国税分)が48万円を超えると中間申告が必要になる点も、資金繰りに入れておきます。
具体例:課税仕入れの少ないデザイン業の場合
2割特例を使ってきた、デザイン業の個人事業主をモデルに考えます。デザイン業は簡易課税では第5種(サービス業、みなし仕入率50%)に当たります。経費は自宅の家賃(住宅の家賃は消費税が非課税)や通信費などが中心で、課税仕入れが少ないことが多い業種です。
具体例:売上税額50万円・課税仕入れが売上の2割のデザイン業
例えば、税抜の課税売上が500万円、課税仕入れが100万円(仕入税額10万円)の場合です(数値は説明用の仮定)。
- 3割特例:50万円×30%=15万円
- 簡易課税(第5種):50万円×50%=25万円
- 本則課税:50万円-10万円=40万円
この場合、令和9年分・令和10年分は3割特例が最も少なくなります。令和11年分以後は簡易課税(第5種)と本則課税を比べ、簡易課税にするなら令和11年分の確定申告期限までに届出を出す、という2段構えで整理できます。
数字が出ると、どの方式を選ぶか、いつまでに何を届け出るかの判断がしやすくなります。当事務所では、会計データから3方式の比較表を作る下準備にAIを使い、事業区分の判定と届出のスケジュールは有資格者が確認しています。
3割特例・簡易課税・本則課税のどれが有利かは、売上と経費の内訳で変わります。直近の申告書をもとに初回無料で試算できます。
無料で相談する札幌・北海道の個人事業者が届出を出すときの提出先は?
簡易課税制度選択届出書などは、e-Taxで提出するか、所轄の税務署へ持参または郵送します。期限ぎりぎりを避けて提出し、控えを保管しておきましょう。
書面の郵送先は札幌業務センター
2026年7月10日から、市内5つの税務署の内部事務は業務センターに集約されています。書面を郵送するときは、〒060-8510 札幌市中央区大通西10丁目 札幌第2合同庁舎の「札幌業務センター」あてに送ります。
e-Taxの提出先と窓口への持参先は、住所地を所轄する税務署です。例えば千歳市・恵庭市・北広島市は札幌南税務署、江別市は札幌東税務署の管轄です。
よくある質問
法人ですが、3割特例は本当に使えませんか?
使えません。3割特例は個人事業者だけの措置で、法人に後継の特例はありません。法人は、2割特例の最後の事業年度(2026年9月30日を含む事業年度)の後、簡易課税(基準期間の課税売上高5,000万円以下・事前の届出)か本則課税から選びます。
インボイス登録をやめて、免税事業者に戻る選択はありですか?
取引先が消費者中心なら検討の余地があります。ただし事業者向けの取引では、登録の取消しが取引条件に影響することがあり、買い手側の控除も70%から50%へと縮小していきます。取消しの届出は、翌課税期間の初日から数えて15日前の日までに出す必要があり、登録した時期によっては一定期間は免税事業者に戻れない場合もあります。
3割特例にも届出は必要ですか?
事前の届出は不要で、確定申告書に3割特例を使う旨を付記して選びます。ただし、インボイス登録をしなければ免税事業者になる人であることなど、対象の要件を満たしているかは年分ごとに確認します。
令和9年分の消費税の申告期限はいつですか?
個人事業者の消費税の申告・納付期限は翌年3月31日です。令和9年分は2028年3月31日(金)が期限になります。所得税の確定申告(原則3月15日まで)とは期限が違う点に注意してください。
試算を頼む場合、何を用意すればよいですか?
直近の消費税の申告書(または売上・経費の集計)があれば試算できます。お問い合わせの際に「消費税の方式相談」とお知らせいただくと、話が早く進みます。
まとめ
2割特例は個人では令和8年分で終わり、令和9年分・令和10年分は個人事業者だけが3割特例を使えます。届出不要で手間は少ない一方、納税は2割特例の1.5倍です。課税仕入れの割合(7割が目安)と業種のみなし仕入率で3方式を比べ、簡易課税に移る場合は届出の期限を、法人化を考えるなら特例がなくなる点もあわせて確認しましょう。
札幌の公認会計士・税理士事務所
インボイス・消費税の方式選びのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年6月 公開/2026年10月 全面改訂(令和8年度税制改正の内容を反映)