
ABC分析とは、商品や顧客を売上・粗利の大きい順に並べ、A(重点管理)・B(標準管理)・C(簡便管理)の三つに分けて、手間とお金のかけ方にメリハリをつける手法です。データを集める、並べる、分ける、ルールを決めるの4ステップで、在庫の圧縮と粗利の改善につなげます。
この記事の結論
ABC分析は「全部を同じに扱わない」ための最も手軽な道具です。直近12カ月の売上・粗利を大きい順に並べて累積構成比でランクを付け、ランクごとの行動ルールまで決めて初めて成果になります。
- 手順は集める→並べる→分ける→ルールを決めるの4ステップ。累積構成比で上位70〜80%までをAとするのが一般的な目安
- 在庫は売上だけでなく、粗利や交差比率(粗利率×回転率)でも並べる。売上A×粗利Cの商品に注意
- 顧客別の分析は、営業時間の配分と値決め・取引条件の見直しに直結する
- Cランクは機械的に切らず、「なぜCなのか」を確かめてから処分や条件の変更を決める
- 一度きりにせず、定期的に更新する仕組みにする
ABC分析の基本:2割が8割を生む
「全部の商品を均等に頑張る」は、中小企業にとって高くつきやすい戦略です。人も資金も限られている以上、どこに集中するかを数字で決める必要があります。
多くの会社で、売上の大半は一部の商品・顧客から生まれています。いわゆるパレートの法則で、上位2割が全体の8割を生むという経験則です。ABC分析は、これを自社の実データで確かめてランク分けする作業です。
ランク分けには累積構成比を使います。構成比はその商品の売上が全体に占める割合で、累積構成比は大きい順に足し上げた割合です。境目の比率は厳密でなくて構いません。大事なのは、全部を同じに扱うのをやめることです。
| ランク | 累積構成比の目安 | 管理の方針 | 主な打ち手 |
|---|---|---|---|
| A | 上位70〜80%まで | 重点管理 | 欠品させない、毎月レビュー、仕入条件の維持 |
| B | 80〜95%まで | 標準管理 | 通常の発注ルールで回す。A候補の芽を探す |
| C | 残り | 簡便管理 | 発注を絞る、値引き処分、取扱い終了の検討 |
手順:四つのステップで今日から始められる
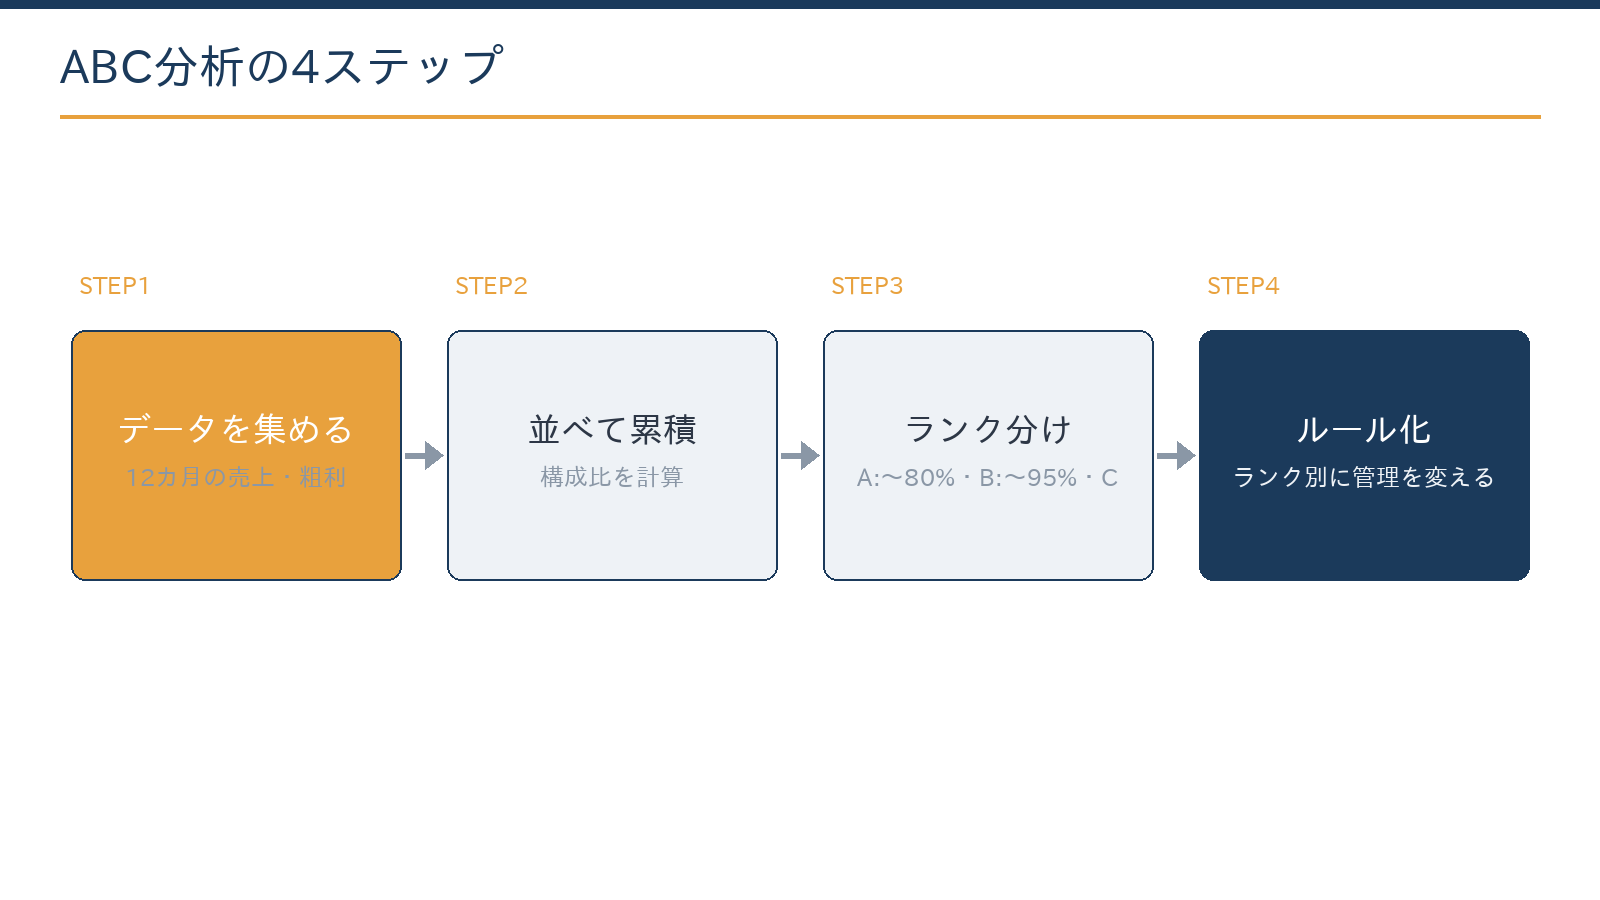
- データを集める直近12カ月の商品別(または顧客別)の売上・粗利を、POSや請求データから抽出します。返品や値引きを差し引いた金額にそろえます。
- 大きい順に並べて累積構成比を計算する金額の大きい順に並べ、構成比と累積構成比を計算します。スプレッドシートなら数分で終わります。
- ABCにランク分けする累積構成比70〜80%・95%の線で、A・B・Cに分けます。
- ランク別の管理ルールを決めるここが本体です。Aは欠品させない・毎月レビュー、Bは標準管理、Cは発注を絞る・値引き処分・取扱い終了の検討のように、手間のかけ方を変えます。
スプレッドシートでは、商品名・売上・構成比・累積構成比・ランクの5列を作れば足ります。累積構成比は「その行までの売上の合計÷売上の総額」で、上の行から順に足していく式にします。AIに「この表で累積構成比を計算して」と頼めば、関数も書いてくれます。
計算例:10品目を累積構成比で分ける
例えば、10品目を扱い、年間売上の合計が5,000万円の店の場合です。構成比は、1位の商品なら1,800万円÷5,000万円=36%と計算します。
- 1位 商品a:1,800万円(構成比36%・累積36%)
- 2位 商品b:1,200万円(構成比24%・累積60%)
- 3位 商品c:700万円(構成比14%・累積74%)→ここまでをA
- 4〜6位:合計900万円(構成比18%・累積92%)→B
- 7〜10位:合計400万円(構成比8%)→C
品目数の3割に当たる上位3品目で、売上の74%を占めています。この3品目の欠品を防ぐことが、何より売上を守ります。
応用一:在庫管理――「売上のABC」と「粗利のABC」は違う
在庫への応用では、売上基準だけでなく、粗利基準や交差比率でも並べてみてください。交差比率は粗利率×商品回転率で、在庫に寝かせたお金がどれだけ粗利を生んだかを表します。商品回転率は、売上高÷平均在庫高(売価)か、売上原価÷平均在庫高(原価)で計算し、社内ではどちらかにそろえます。
売上は大きいが粗利が薄い商品(売上A×粗利C)は、業務量を増やしているだけの場合があります。逆に売上は中位でも交差比率が高い商品は、棚と仕入資金をもっと配分すべき「隠れエース」であることがあります。
計算例:売上の順位と粗利の順位が入れ替わる
例えば、売上1,000万円・粗利率10%の商品Pと、売上300万円・粗利率40%の商品Qの場合です。
- 商品Pの粗利:1,000万円×10%=100万円
- 商品Qの粗利:300万円×40%=120万円
- 交差比率は、商品Pの回転率が年12回なら10%×12回=120%、商品Qの回転率が年4回なら40%×4回=160%
売上ではPがA、QがBでも、粗利と交差比率ではQが上回ります。Qの棚を広げ、Pは値上げや仕入条件の見直しを考える、という判断につながります。
| 組み合わせ | 状態 | 打ち手の例 |
|---|---|---|
| 売上A×粗利A | 主力 | 欠品させない、仕入条件を維持する、毎月レビューする |
| 売上A×粗利C | 忙しいのに儲からない | 値上げ、仕入先との条件交渉、販促や値引きの見直し |
| 売上C×粗利A | 隠れた利益源 | 棚や露出を増やす、関連する商品と一緒に売る |
| 売上C×粗利C | 整理の候補 | 発注を絞る、処分、取扱い終了を検討する(付属品や関係維持に必要な品は残す) |
Cランク品は発注点を下げ、滞留したら処分のルール(在庫管理の基本)に乗せます。在庫金額が減れば、その分の資金が手元に戻りやすくなります。在庫が何か月分の売上に当たるかは、棚卸資産回転期間で数字にできます。
Cランク在庫を処分するときの税務
販売できない商品を廃棄すれば、廃棄損として経費(損金)にできます。廃棄業者の証明書や写真など、廃棄した証拠を残しておきましょう。捨てずに持っている在庫の評価損を税務上の損金にできるのは、季節商品の売れ残りで通常の価額では売れないことが明らかな場合など、一定の事実があるときに限られます。
なお、期末に在庫を買い込んでも、売れるまでは資産(期末の棚卸高)のままなので、その期の税金は減りません。
在庫の数量と金額を正しくつかんでおくことは、消費税の計算にも関わります。免税事業者が課税事業者になる課税期間には、免税だった期間に仕入れて持っている在庫の消費税額を、仕入税額控除に加える調整があります。インボイスの登録で課税事業者になる場合も含み、原則課税で申告するときに関係します。
無料ツール在庫の消費税の調整額を計算する免税事業者の期間に仕入れた在庫について、課税事業者になるときの消費税の調整額を試算できます。計算する
冬物・季節商品を扱う北海道の店の場合
冬物衣料や除雪用品など、季節で売れ筋が入れ替わる商品を扱う店では、年間の数字だけで並べると、シーズン中の主力がBやCに沈むことがあります。冬と夏など季節ごとに分けて並べ、シーズン前の仕入と人員配分の計画に使うと、判断を誤りにくくなります。
応用二:顧客管理――値決めと営業時間の配分を変える
顧客別のABC分析は、営業の時間配分と値決めを変える道具になります。A顧客には訪問の頻度や提案の質を上げて関係を深めます。売上だけでなく、顧客ごとの粗利でも並べると、手厚く対応すべき相手がよりはっきりします。
C顧客のうち、手間ばかりかかる先(小口で要求が多い・支払いが遅い)は、最低受注額の設定や価格改定で採算を合わせます。「切る」のではなく「条件を整える」発想です。値決めの具体的な進め方は、利益率を上げる値決めと商品構成の実践策で整理しています。
- 顧客ごとの売上と粗利、配送・訪問の回数や手間を並べて比べた
- 入金が遅れがちな顧客と、回収までの期間を確認した
- 小口の注文が多い顧客に、最低受注額や配送条件を示す準備をした
- A顧客一社への依存度(売上の何割を占めるか)を把握した
BtoBでは、特定の顧客への依存度も同時に見えるため、売上の安定化(売上を安定させる方法)の議論にもつながります。A顧客が一社欠けたときに売上と資金繰りがどうなるかを、あわせて試算しておくと安心です。
やりがちな失敗三つ
ABC分析は手順が簡単な分、やり方を誤ると「表を作って終わり」になりがちです。よくある失敗は次の三つです。
| 失敗 | 原因 | 防ぎ方 |
|---|---|---|
| 分析して終わる | ランク分けを目的にしてしまい、行動のルールを決めていない | ランクごとに発注・陳列・営業の行動ルールを決め、担当者と期限を置く |
| Cランクを機械的に切り捨てる | Cの中に、A商品の付属品・将来のA候補・関係維持に必要な品が混ざっている | 「なぜCなのか」を一度は確認し、切る前に条件の変更や処分の方法を検討する |
| 一度きりで放置する | 商品も顧客も入れ替わるのに、古いランクのまま運用している | 更新の時期をカレンダーに入れ、会計ソフトやPOSのデータから同じ形で出せるようにする |
もう一つ見落としやすいのが、粗利データの精度です。商品別の原価が正しく取れていないと、粗利のABCはあてになりません。仕入値の改定や送料・値引きを商品別に反映できているかを、分析の前に確かめます。
専門家と進める場合の分担と流れ
ステップ一〜三の作業は、自社で今日から始められます。一方、粗利データの精度(商品別原価の捕捉)、ランク別ルールの設計、値決めへの落とし込みは、会計の数字と現場の判断をつなぐ必要があり、専門家と組むと進めやすい領域です。
自社で進めやすいこと
- POSや請求データの抽出
- 累積構成比の計算とランク分け
- 売場や営業の担当者へのヒアリング
専門家と組むと進めやすいこと
- 商品別原価の取り方と会計データとの照合
- ランク別ルールと値決めの設計
- 月次の数字で効果を確かめる仕組みづくり
ご相談の際によく確認するのは、販売データがどの単位(商品・顧客・店舗)で取れているか、会計ソフトの売上・仕入と販売データが一致しているかです。あわせて、結果を誰がどの会議で使うかも確かめます。月次の数字で打ち手の効果を追う考え方は、管理会計とはで整理しています。
クラウド会計・POSとAIを組み合わせれば、更新の手間を抑えて回せる場合があります。AIに集計を任せるときは、顧客の個人情報を入力しないこと、結果を元のデータと照合することを運用ルールにします。経理でのAIの使い方はClaude Cowork 経理活用ガイドでまとめています。
商品別の原価が取れているか、どの単位で分析すべきかは、会社のデータの持ち方で変わります。販売データと決算書をもとに、初回無料で確認できます。
無料で相談するよくある質問
データが商品別になっていません。何から始めればいいですか?
まず顧客別(請求書ベース)から始めるのが現実的です。商品別の分析は、POSや販売管理の整備とセットで進めます。データの持ち方の設計からご相談いただけます。
サービス業でも使えますか?
使えます。メニュー別・契約プラン別・顧客別に、同じ手順で並べるだけです。時間単価(粗利÷投入時間)を軸にすると、サービス業に特有の「忙しいのに儲からない」案件が浮かび上がることがあります。
どのくらいの頻度で更新すべきですか?
年1〜2回が目安です。季節性の強い業種は「繁忙期の前」に更新すると、仕入と人員配分の計画に使いやすくなります。
ABC分析とパレート図はどう違いますか?
パレート図は、項目を大きい順に並べた棒グラフに累積構成比の折れ線を重ねた図で、ABC分析の結果を目に見える形にする道具です。ランクの境目がどこにあるかを一目で確かめられるため、社内の説明に向いています。
相談には何を用意すればよいですか?
直近12カ月の売上データ(商品別または顧客別、CSVで可)と決算書をご用意ください。使っている会計ソフトやPOSの名前も分かると、データの出し方を具体的にご案内できます。
まとめ
ABC分析は、商品や顧客を大きい順に並べて累積構成比でランクを付け、手間とお金のかけ方を変えるための最も手軽な道具です。在庫は粗利や交差比率でも並べて売上A×粗利Cの商品を見つけ、顧客は条件を整える発想で採算を合わせます。ランク別の行動ルールを決め、定期的に更新して初めて、在庫の圧縮と粗利の改善という成果につながります。
札幌の公認会計士・税理士事務所
在庫・粗利の分析と改善のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂