
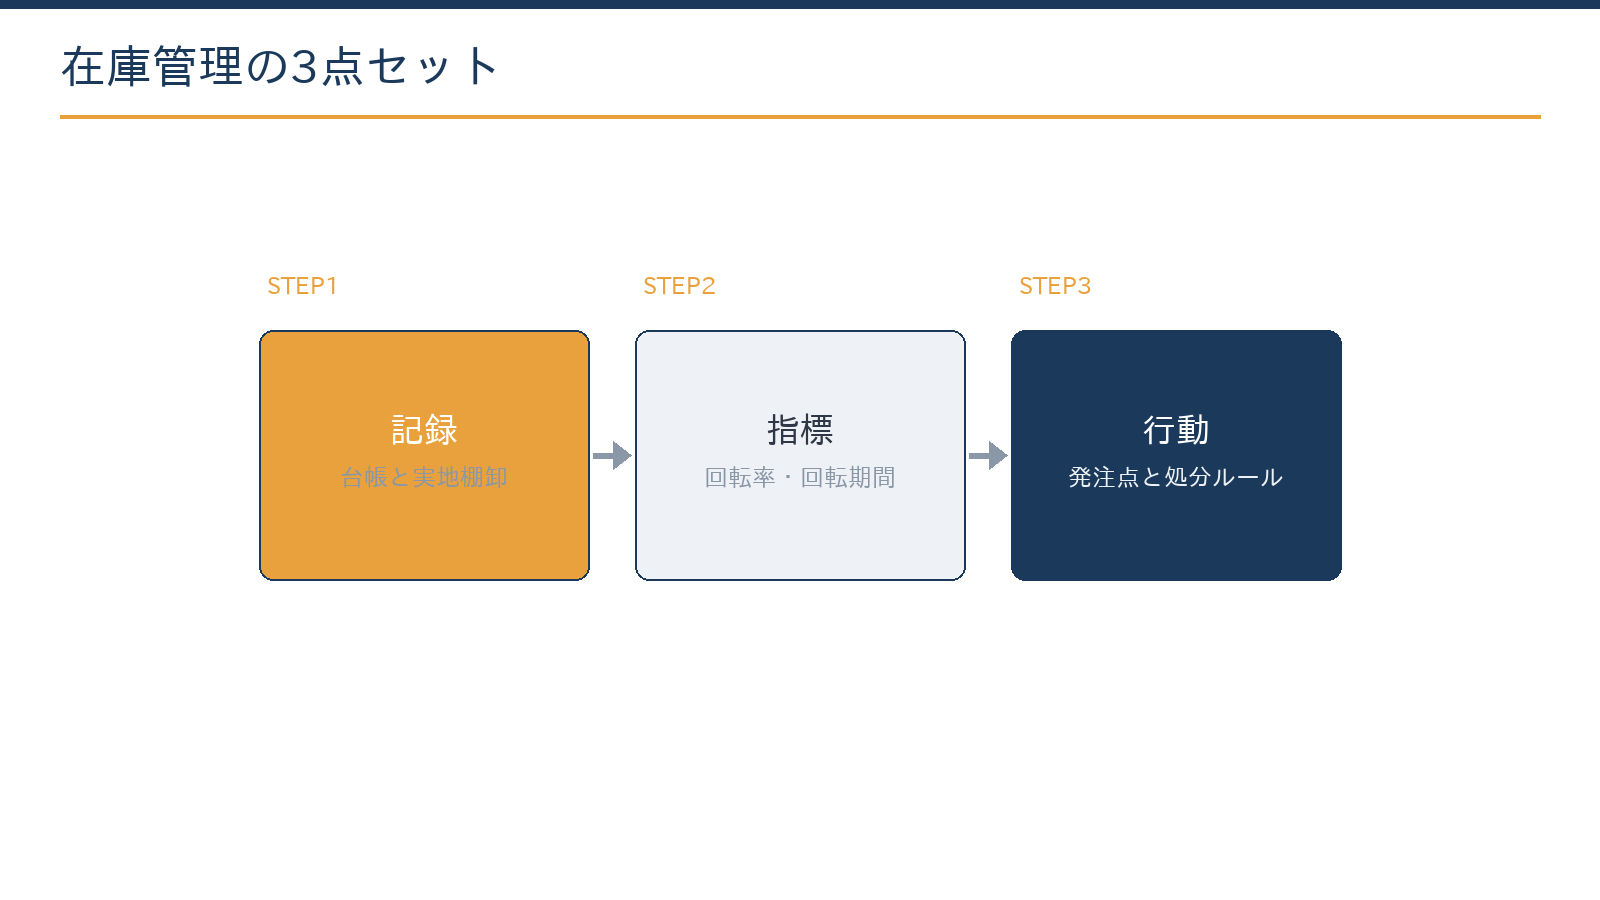
在庫管理の基本は、①記録(台帳と実地棚卸)、②指標(回転率・回転期間)、③行動(発注と処分のルール)の3点セットで回すことです。在庫は資金繰りと利益の両方を左右し、期末棚卸の精度は税額にも直結するため、経営と税務の両面から整えます。
この記事の結論
在庫は「持ちすぎれば資金が寝る、足りなければ売り逃す」存在です。台帳と実地棚卸で正しく数え、回転期間の推移で持ちすぎを数値化し、発注点と処分ルールで行動に変えます。
- 在庫が増えるとお金は出ていくのに利益は減らず、「黒字なのに資金が苦しい」原因になる
- 期末棚卸の漏れは、預け在庫・移動中・店頭以外の保管分で起きやすい
- 回転率・回転期間を月次で追い、自社の前月比・前年比で持ちすぎを判断する
- 発注点と処分ルールを決め、滞留在庫を定期的に整理する
- 評価損・廃棄損は事実と証拠が前提。処分の記録を残しておく
在庫はなぜ業績と資金繰りに影響する?
在庫は買った時点では費用になりません。売れた分だけが売上原価になり、残りは資産(棚卸資産)として貸借対照表に積み上がります。売上原価は「期首の棚卸高+当期の仕入高−期末の棚卸高」で計算します。
つまり在庫が増えると、お金は出ていくのに利益は減りません。これが「黒字なのに資金が苦しい」状態の一因になります。逆に期末棚卸を実態より少なく計上すると利益が過少になり、税務調査で確認されやすい箇所の一つになります。
計算例:期末棚卸の数え漏れが利益に与える影響
例えば、期首の棚卸高が800万円、当期の仕入高が5,000万円、期末の棚卸高が1,000万円の会社です。
800万円+5,000万円−1,000万円=4,800万円(売上原価)
期末の在庫を200万円分数え漏れると、次のようになります。
800万円+5,000万円−800万円=5,000万円(売上原価)
売上原価が200万円増え、その分だけ利益と税額が少なく計算されます。翌期は期首の棚卸高が少なくなるため利益が翌期へずれ込み、意図的であれば調査で問題になります。
資金繰りの面では、仕入代金を払ってから売上代金を回収するまでの期間が長いほど、多くの運転資金が必要になります。在庫を抱える日数が延びれば、その分だけ借入や手元資金で支える金額が増えます。
金融機関も在庫の動きを見ています。売上が伸びていないのに在庫だけが増えていると、不良在庫や在庫の過大計上を疑われ、理由の説明を求められることがあります。在庫は、経営と税務、そして融資の交差点にある項目です。
在庫管理は、①記録、②指標、③行動の3点セットで進めるのが実務の基本です。以下、この順番で具体的な進め方を見ていきます。
記録:台帳と実地棚卸はどう整える?
土台は、品目・数量・単価を記録した商品台帳と、定期的な実地棚卸です。実地棚卸は少なくとも期末に1回、できれば月末ごとに主要な品目だけでも数えます。
- 日時と範囲を決める棚卸の基準時刻を決め、その時点の入出荷を止めるか、前後の入出荷を記録します。
- 保管場所の一覧を作る本店・倉庫・店舗・車両・預け先など、在庫がある場所をすべて書き出します。
- 2人1組で数える数える人と記録する人を分け、品目と数量を棚卸表に記入します。
- 帳簿と照らし合わせる台帳の数量との差を確認し、大きな差は原因を調べます。
- 単価を付けて金額にする届け出た評価方法(届出がなければ最終仕入原価法)で金額を計算します。
- 棚卸表を保存する数えた人の署名がある原本を、決算書の根拠として保存します。
税務上のポイントは、①計上漏れ、②評価方法、③評価損・廃棄損の3つです。順に確認します。
①計上漏れは移動中・預け在庫・店頭以外に多い
| 在庫の種類 | 例 | 確認の方法 |
|---|---|---|
| 移動中の在庫(未着品) | 期末までに仕入先が出荷し、まだ届いていない商品 | 取引条件で所有権が移っていれば在庫に含める |
| 預け在庫(預け品・積送品) | 倉庫業者・委託先・販売店に預けた商品 | 預け先から在庫の証明や残高の通知をもらう |
| 店頭以外の保管分 | 別倉庫・車両・展示会場・バックヤードの商品 | 保管場所の一覧と照らして数え漏れを防ぐ |
| 貯蔵品 | 未使用の包装資材・燃料・カタログなど | 期末に未使用の量を数える |
| 仕掛品 | 製造途中の製品、完成前の工事 | 工程や工事ごとに原価を集計する |
反対に、顧客から預かっている商品や、売上を計上済みで出荷を待っている商品は自社の在庫に含めません。期末日前後の入荷・出荷は、計上日と棚卸の基準時刻がずれていないかも確認します。
②評価方法は届出がなければ最終仕入原価法
期末の在庫をいくらで評価するかは、税務署に届け出た方法によります。届出がない場合は、法定の評価方法である最終仕入原価法(期末に最も近い仕入れの単価で評価する方法)になります。開業時の届出の考え方は、卸売業の開業時の届出一覧でも整理しています。
| 評価方法 | 内容 | 向いている在庫 |
|---|---|---|
| 個別法 | 1点ごとの実際の取得価額で評価する | 中古車など1点ものの商品 |
| 先入先出法 | 先に仕入れたものから先に払い出したとみなす | 鮮度や期限のある商品 |
| 総平均法・移動平均法 | 平均の単価で評価する | 同じ品目を繰り返し仕入れる商品 |
| 最終仕入原価法 | 期末に最も近い仕入れの単価で評価する | 届出がない場合の法定の方法 |
| 売価還元法 | 売価に原価率を掛けて評価する | 品目数の多い小売業 |
原価法のほかに、期末の時価が原価を下回る場合に時価で評価する低価法も、届出によって選べます。新設の法人は設立した事業年度の確定申告書の提出期限までに届け出ます。評価方法を変える場合は、変更しようとする事業年度の開始の日の前日までに承認申請書を出します。
③評価損・廃棄損は事実と証拠が前提
売れない在庫の評価損は、災害による著しい損傷、著しい陳腐化、破損・型崩れ・品質の変化などの事実がある場合に限って認められます。単に値下がりしたことや、過剰に仕入れたことだけでは評価損を計上できません。
廃棄した場合は、廃棄損として経費にできます。廃棄の日付・品目・数量が分かる記録と写真、業者に処分を依頼した場合の証明書やマニフェスト(産業廃棄物管理票)を残しておきます。
「帳簿上だけ減らす」は認められない
実際に処分していない在庫を帳簿から消したり、数量を少なく書き換えたりすると、在庫の除外として扱われます。意図的な場合は、重加算税(過少申告の場合35%)の対象になり得ます。
「決算のときだけ数える」という運用では数字がぶれやすく、調査対応の面でも不利になる場合があります。日々の台帳と定期的な棚卸をセットで続けることが、税務の面でも一番の備えです。
指標:回転率と回転期間で「持ちすぎ」を数値化する
在庫が多すぎるかどうかは、感覚ではなく指標で判断します。使うのは在庫回転率と在庫回転期間の2つです。
| 指標 | 計算式 | 読み方 |
|---|---|---|
| 在庫回転率 | 売上原価÷平均在庫高 | 年に何回入れ替わったか。高いほど効率的 |
| 在庫回転期間 | 平均在庫高÷(売上原価÷365) | 在庫が何日分あるか。資金繰りに直結 |
| 平均在庫高 | (期首の在庫+期末の在庫)÷2 | 月次で見るなら各月末の在庫の平均を使う |
計算例:モデルケースで回転率と回転期間を求める
例えば、売上原価が6,000万円、平均在庫が1,000万円の会社です。
6,000万円÷1,000万円=6回(在庫回転率)
6,000万円÷365日=約16.4万円(1日あたりの売上原価)
1,000万円÷16.4万円=約61日(在庫回転期間)
翌期に回転期間が90日へ延びると、売上原価が同じでも在庫は次のとおり増えます。
6,000万円×90日÷365日=約1,479万円
1,479万円−1,000万円=479万円
約480万円の資金が追加で在庫に沈んだことになり、その分を借入や手元資金で支えることになります。
水準の良し悪しは業種で大きく異なるため、他社との比較より、自社の推移(前月比・前年比)を見るほうが実用的です。回転期間が延び始めたら、どの品目が原因かをすぐに確かめます。
会社全体の数字だけでは、売れ筋の欠品と売れない品目の滞留が相殺されて見えなくなります。品目別・拠点別に回転期間を出し、最後に売れた日からの経過日数で並べた「滞留リスト」を作ると、次の行動につなげやすくなります。
行動:発注と処分のルールはどう決める?
指標を行動に変える仕組みは主に2つです。1つ目は発注ルールで、品目ごとに発注点(残りいくつで発注するか)と発注量を決め、勘や気分に頼った発注を避けます。
計算例:発注点の決め方
例えば、1日に10個売れる商品で、発注から納品まで7日かかり、欠品を防ぐための安全在庫を20個持つ場合です。
10個×7日+20個=90個
「在庫が90個まで減ったら発注する」と決めておけば、担当者が替わっても同じ判断ができます。
ABC分析で売れ筋のA品目だけを厳密に管理し、C品目は簡便に扱うとメリハリがつきます。進め方はABC分析で在庫と顧客を絞る手順で紹介しています。
2つ目は処分ルールです。「最終販売から○か月で値引き、○か月で処分」のように決め、滞留在庫を定期的に整理します。
具体例:処分ルールの決め方
例えば「最終販売から6か月で値引き販売、12か月で廃棄を検討」と決め、毎月の滞留リストから対象を拾います。値引きや廃棄は担当者ではなく責任者が承認する形にすると、判断の記録もそのまま残ります。
値引き販売や廃棄は痛みを伴いますが、寝かせ続けることは資金・保管料・評価損リスクの面で負担が大きくなる場合があります。処分の意思決定を年1回の決算前に集約することも、在庫の状態を見直す機会になります。
台帳の整備、棚卸の習慣、指標の月次確認までは自社で対応できます。評価方法の選択や評価損の計上の可否、中古車販売業や製造業など業種特有の論点は、専門家に確認したほうがよい領域です。
評価損を計上できるか、評価方法を変えるべきかは、在庫の状態と記録で判断が分かれます。初回無料で確認できます。
無料で相談する月次で在庫を見える化するには?データ集計と判断の分担
在庫の数字を月次の経営資料に変えるには、データが自動で集まる仕組みを先に作ります。POSや販売管理のデータと仕入のデータを会計ソフトとつなぎ、品目別の回転期間と滞留リストを毎月同じ形で出せるようにします。
集計の下準備は、表計算ソフトやAIの機能で効率化できます。一方で、評価損を計上するかどうかや処分ルールの設計は、税務の要件を踏まえて人が判断する領域です。役割を分けておくと、早さと正確さを両立できます。
- 月末の在庫金額と、前月比・前年同月比
- 品目別・拠点別の回転期間の推移
- 滞留リストの上位品目と、値引き・処分の予定
- 主要品目の帳簿の数量と実地棚卸の差
- 翌月の仕入予定と、資金繰りへの影響
「在庫を数える日」を毎月決めておくことは、効果の大きい取り組みの一つです。数える日が決まると、締めの時刻や保管場所の整理も自然にそろいます。
ネット通販やメールで受け取った仕入の請求書・領収書は、2024年1月1日以後の電子取引として、電子データのまま保存する必要があります。在庫システムや会計ソフトに取り込む場合も、元のデータを残しておきます。
税務調査や消費税で在庫はどう見られる?
税務調査では、期末棚卸の数量と単価、期末日前後の仕入・売上の計上時期、評価損の根拠がよく確認されます。棚卸表の原本、評価の計算資料、処分の記録をそろえておくと説明がしやすくなります。
| 確認されやすい点 | よくある指摘 | 備え |
|---|---|---|
| 期末棚卸の数量 | 預け在庫・未着品の漏れ | 保管場所ごとの棚卸表と、預け先の在庫証明 |
| 単価・評価方法 | 届け出た方法と違う計算 | 評価方法の届出書の控えと計算表 |
| 期末前後の計上時期 | 期末に入荷した商品の仕入を計上し、在庫に入れていない | 納品書の日付と棚卸の基準時刻を照らし合わせる |
| 評価損・廃棄損 | 要件を満たさない評価損、証拠のない廃棄 | 陳腐化の根拠、写真、処分の証明書 |
計上漏れを指摘されて修正申告をすると、不足した税額に加えて過少申告加算税(原則10%)や延滞税がかかります。さかのぼって見直される期間は、原則として法定申告期限から5年、偽りその他不正の行為がある場合は7年です。
無料ツール延滞税・加算税の目安を計算する追加になる税額と納付日を入れると、延滞税と加算税のおおよその額が分かります。計算する
免税・課税が切り替わるときは棚卸資産の調整がある
免税事業者が課税事業者になったときは、インボイス登録による場合も含めて棚卸資産の調整があります。免税期間中に仕入れて期末に残っている在庫の消費税額を、最初の課税期間の仕入税額控除に加えられます。反対に課税事業者が免税事業者になるときは、課税期間中に仕入れた期末在庫の消費税額を控除から差し引きます。
この調整は原則課税で計算する場合のもので、在庫の品名・数量・取得価額などの明細を保存しておくことが条件です。簡易課税や2割特例で計算する場合は調整がありません。
無料ツール棚卸資産の消費税調整を計算する免税と課税が切り替わるときに、期末在庫から調整する消費税額の目安を計算できます。計算する
免税事業者からの仕入れは、2026年10月1日から2028年9月30日までなら消費税額の70%が控除の対象です。2026年9月30日までの仕入れは80%でした。割合は商品の引渡しを受けた日で判定するため、在庫として残っていても仕入れた日の割合を使います。
札幌・北海道の会社で在庫管理を見直すときは?
北海道の会社では、季節と雪が在庫の持ち方に影響します。地域の事情を指標とルールに織り込んでおくと、欠品と滞留の両方を減らせます。
- 冬は大雪で配送が遅れる場合があるため、発注から納品までの日数を長めに見積もり、発注点を季節ごとに見直す
- 冬物衣料・暖房器具・除雪用品などの季節商品は、シーズン末に滞留リストを確認する
- 繁忙期前の仕入れで在庫が膨らむ時期は、運転資金の借入を含めて資金繰り表で確認する
季節商品の売れ残りで、今後は通常の価額で販売できないことが過去の実績などから明らかな場合は、「著しい陳腐化」として評価損の対象になり得ます。シーズンごとの販売実績と値引きの履歴を残しておくと、その根拠になります。
札幌市の融資制度と届出書の提出先
札幌市の融資制度(マル札資金・特別資金)は、2026年10月1日以降の実行分から利率が0.3%上乗せされています。仕入資金の借入を検討するときは、窓口で個別の利率を確認してください。
札幌市内の税務署へ評価方法の届出書などを郵送する場合、2026年7月10日からは札幌業務センター宛てに送ります。e-Taxや窓口への持参は、所轄の税務署です。
よくある質問
棚卸は毎月やらないとだめですか?
義務は期末ですが、月次の業績を正確に把握するなら毎月行うことが望ましいとされています。全品目が難しい場合は、金額の大きいA品目だけ毎月、全体は四半期ごとという折衷案でも一定の効果が見込めます。
売れない在庫を捨てれば節税になりますか?
廃棄損は実際に処分した事実が前提で、廃棄の証明書・写真・マニフェストなどの保存が必要です。「帳簿上だけ減らす」ことは認められません。値引き販売で現金化しながら損失を実現する方法も、あわせて検討する余地があります。
在庫管理システムを入れるべきタイミングは?
Excelの台帳で対応が難しくなったときが目安の一つです。品目が数百にのぼる、拠点が複数ある、ECと店舗で併売しているといった状況が判断材料になります。まずはPOS・販売データとクラウド会計を連携し、「数字が自動で集まる」状態を作ることが先決です。
個人事業主でも期末の棚卸は必要ですか?
必要です。個人事業でも売上原価は「年初の棚卸高+仕入高−年末の棚卸高」で計算するため、12月31日時点の在庫を数えて金額にします。青色申告・白色申告のどちらでも同じです。
相談には何を用意すればよいですか?
直近の決算書と、在庫の管理方法(台帳の有無・棚卸の頻度)のメモをご用意ください。棚卸表や滞留している品目の一覧があれば、評価損や処分の検討まで具体的に進められます。
まとめ
在庫管理の基本は、正しく数える「記録」、持ちすぎを数値化する「指標」、発注点と処分ルールで動かす「行動」の3点セットです。期末棚卸の漏れや根拠のない評価損は税額のずれに直結するため、棚卸表と処分の記録を残しておきましょう。月次で推移を追う仕組みができれば、資金繰りや融資の説明にもそのまま使えます。
札幌の公認会計士・税理士事務所
在庫管理・棚卸と資金繰りのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)