
士業がClaude・Geminiを業務に使っても、守秘義務とは両立し得ます。条件は、入力データが学習に使われない設定・プランを選ぶこと、入力する情報を「そのまま可・匿名化で可・入れない」の3区分で管理すること、出力の検証と利用の記録を事務所の規程にすることの3点です。
この記事の結論
守秘義務が禁じるのは、業務上知り得た秘密を正当な理由なく漏らすことで、AIを使うこと自体ではありません。入力した情報がどこへ行き、誰がアクセスし得るかを、設定と規程で管理できるかが分かれ目です。
- 業務で使うのは、入力データが学習に使われない設定・プランが前提
- 入力情報は「そのまま可・匿名化で可・入れない」の3区分で運用する
- 匿名化は置換テンプレートで仕組みにし、組み合わせで特定される情報に注意する
- 下調べ・下書き・整理はAI、専門判断と署名する成果物の確定は人が担う
- A4で2〜3枚の規程と利用台帳で、依頼者に説明できる運用にする
守秘義務が禁じるのは何?AIを使うこと自体は違反か
税理士・弁護士・社労士・行政書士など、職業上の秘密を扱う士業ほど、AI活用に慎重になるのは当然です。各士業法の守秘義務が禁じているのは、業務上知り得た秘密を、正当な理由なく他に漏らすことです。
| 士業 | 根拠 | 定めの要旨 |
|---|---|---|
| 税理士 | 税理士法第38条 | 正当な理由なく、税理士業務に関して知り得た秘密を他に漏らしたり、自分のために使ったりしてはならない(税理士でなくなった後も同じ) |
| 公認会計士 | 公認会計士法第27条 | 正当な理由なく、業務上取り扱ったことについて知り得た秘密を他に漏らしたり、盗用したりしてはならない |
| 弁護士 | 弁護士法第23条 | 職務上知り得た秘密を保持する権利を有し、義務を負う |
| 社会保険労務士 | 社会保険労務士法第21条 | 正当な理由なく、業務に関して知り得た秘密を他に漏らしたり、盗用したりしてはならない |
| 行政書士 | 行政書士法第12条 | 正当な理由なく、業務上取り扱った事項について知り得た秘密を漏らしてはならない |
税理士法では、税理士事務所の使用人などにも同じ義務が課されています。職員がAIを使う場面も、所長個人の注意だけでなく、事務所の管理の問題として考える必要があります。
論点は「AIを使うこと」自体ではなく、入力した情報がどこへ行き、誰がアクセスし得るかにあると考えられます。したがって第一の条件は、入力データがAIの学習に使われない設定・プラン(法人向けプランや学習オフの設定)を業務利用の前提にすることです。第二に、通信の暗号化やアクセス管理といったクラウドサービスとしての情報管理は、すでに使っている会計ソフトやオンラインストレージと同じ枠組みで評価できる場合があります。
「AIだけ特別に危険」でも「AIなら安全」でもなく、データの取扱いの契約と設定で判断する——これが出発点になります。
個人情報保護法のルールも別にかかる
依頼者や従業員の個人情報を扱う場合は、守秘義務とは別に個人情報保護法のルールもかかります。個人情報保護委員会は2023年6月に「生成AIサービスの利用に関する注意喚起等」を公表しました。
そこでは、個人情報を含む指示文を入力する場合は利用目的の範囲内かを十分に確認すること、入力した個人データが応答の出力以外の目的(機械学習など)で扱われる場合は法令違反となる可能性があることなどが示されています。
実務の中核:入力情報の3区分ルール
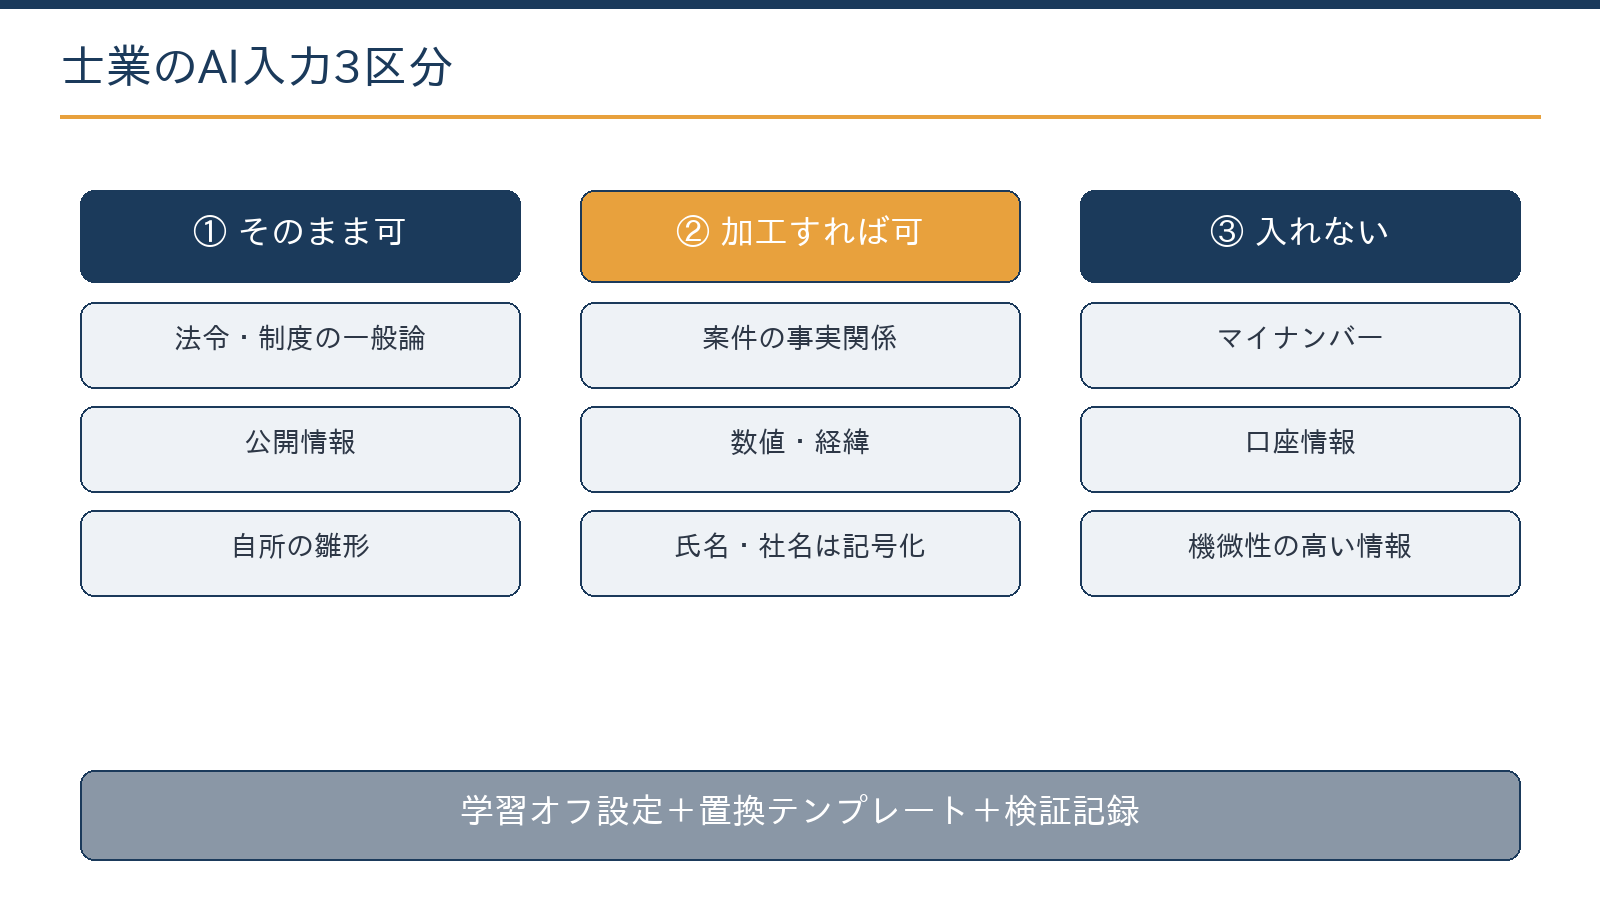
判断を職員一人ひとりに任せると、人によって線引きがぶれます。入力してよい情報を、あらかじめ三つに分けて決めておくのが実務の中核です。
| 区分 | 例 | 扱い |
|---|---|---|
| ① そのまま入れてよい | 法令・制度の一般論、公開情報、自所の雛形 | 制限なし(出力の検証は必要) |
| ② 加工すれば入れてよい | 案件の事実関係・数値 | 氏名・社名をA社・B氏などに置き換え、特定につながる組み合わせを除く |
| ③ 入れない | マイナンバー、口座情報、本人を特定しやすい機微な情報 | 入力禁止。学習オフの閉じた環境でも慎重に扱う |
実務のコツは、②の「匿名化テンプレート」を作ることです。相談メモをAIに整理させる前に、固有名詞を記号に置き換える型を決めておけば、判断に迷う場面を減らせます。匿名化しても「組み合わせで特定できる情報」(業種×地域×珍しい出来事など)には注意が必要です。
具体例:相談メモを匿名化する置換テンプレート
- 会社名・屋号:A社、B社に置き換える
- 個人名:X氏、Y氏に置き換え、続柄(長男など)だけ残す
- 住所・地名:「道内の市」など広い地域の言い方にする
- 日付:「X年Y月」や「相続開始の約1年前」など、判断に必要な前後関係だけ残す
- 金額:判断に影響しない範囲で丸めるか、比率で示す
- 珍しい業種・出来事:「製造業」「事故」など一般的な言葉に置き換える
置き換えの対応表はAIに入力せず、事務所内の別の場所に保管します。
守秘義務を守りながら使える業務・任せない業務は?
3区分ルールの下では、士業の業務の一定範囲をAIで進められる場合があります。一方で、専門家としての判断と責任に関わる部分は、人が担う領域として残します。
AIで進められる業務
- 法令・制度の下調べと論点の整理
- 雛形・文書の下書き(契約書条項の検討メモ、案内文、研修資料)
- 匿名化した相談メモの整理・議事録化
- 自所の業務マニュアル・チェックリストの整備
- ブログ・セミナー資料などの発信物
人が担う業務
- 最終的な専門判断
- 署名・押印する成果物の確定
- 申告書・申請書の数値の確定
- 依頼者への説明と、その説明責任
法令・制度の下調べは一般論なので入力の制限は少ないと考えられますが、一次情報での裏取りは欠かせません。税務なら国税庁のタックスアンサーや法令・通達で確かめます。当事務所の活用の全体像は「会計事務所が実践するClaude活用の全体像」で公開しています。
AIの出力をそのまま依頼者に渡さない
条文番号・税率・期限などには、もっともらしい誤り(ハルシネーション)が混じることがあります。依頼者に渡す前に条文や公的機関の資料で確かめ、確認した人と日付を記録しておきます。
事務所のルールはどう作る?5点セットと規程の中身
個人の注意ではなく事務所のルールにするための要点は、次の5点です。
- 利用するAIとプランの指定(学習オフの確認記録を残す)
- 3区分ルールの文書化と職員研修
- 出力の検証手順(数値・条文は一次情報で確認する)
- 利用記録(どの業務に使ったか)の台帳化
- 依頼者への説明方針(求められたら利用方針を説明できる状態にする)
規程には、5点セットを具体的な運用に落とした次の項目を書いておくと、職員が迷ったときに参照できます。
| 規程の項目 | 書いておく内容 |
|---|---|
| 対象のサービスとプラン | 利用を認めるAIとプラン、学習の設定、契約の管理者 |
| 入力情報の3区分 | 各区分の具体例と、判断に迷うときの相談先 |
| 匿名化の手順 | 置換テンプレートと、対応表の保管方法 |
| 出力の検証 | 数値・条文を一次情報で確認する手順と、確認する人 |
| 利用台帳 | 日付・業務・使ったサービス・入力した情報の区分 |
| 誤入力時の対応 | 利用の停止、履歴の削除、責任者への報告、依頼者への説明の要否の判断 |
| 研修と見直し | 職員研修の時期と、規程を見直す頻度 |
A4で2〜3枚程度の規程でも、運用の目安になり得ます。依頼者から「AIに入れているのか」と問われたとき、設定と運用ルールを示して説明できること——これが信頼を守る実務的なゴールです。顧客データの扱いで中小企業が注意したい点は「顧客データをClaude/Geminiに入れる前に」でも整理しています。
具体例:契約書や重要事項の説明に入れる利用方針の文例
「当事務所は、業務の品質と効率を高めるため、入力した情報が学習に利用されない設定の生成AIサービスを利用することがあります。利用にあたっては、氏名・名称などを記号に置き換え、個人番号や口座情報は入力しません。AIの出力は担当者が確認したうえで業務に用います。」
文例は一例です。実際の文言は、使うサービスと業務の範囲に合わせて調整してください。
実際にはどう運用する?当事務所の運用例
当事務所自身の運用が一例です。学習に使われないプランを前提に、3区分ルールと置換テンプレートを文書化し、制度の下調べ・月次報告の下書き・研修資料づくりをAIで進めています。固有名詞の置換と出力の検証は人が行い、利用台帳で運用を見える化しています。
運用を始めてからも、新しいサービスや機能を使うたびに、3区分のどこに当たるかと規程の見直しが必要かを確かめます。会計ソフトとの連携など扱う情報が増える使い方は、入力の範囲を決め直してから始めます。経理での具体的な使い方は「Claude Cowork 経理活用ガイド」にまとめています。
規程の中身は、扱う情報の種類と使うサービスで変わります。事務所・専門職のAI運用ルールづくりを初回無料でご相談いただけます。
無料で相談するよくある質問
無料版で顧客情報を扱ってしまいました。どうすべきですか?
まず、そのサービスの設定と履歴の削除の方法を確認し、何を入力したかを記録して責任者に報告します。以後は学習オフの環境と3区分ルールに移行してください。再発防止の運用を整えることが本質です(個別の対応はサービスの仕様によります)。
依頼者の同意は必要ですか?
匿名化と学習オフを前提にした内部での利用について、一律の同意までは実務上求められないことが多いですが、契約書や重要事項の説明に利用方針を記載しておくと、説明責任の面で安心です。個人情報を含む使い方をする場合は、個人情報保護法の観点からも確認します。
職員が個人アカウントで勝手に使うのが心配です
禁止だけでは、隠れて使う方向に向かう可能性があります。事務所のアカウントと公式のルールを用意して「正しく使える環境」を先に作ることが、有効な対策になり得ます。
法人向けプランなら、何を入力しても問題ありませんか?
プランの規約で学習に使わないことが確認できても、守秘義務と個人情報保護法の判断は事務所側に残ります。3区分の③(入れない情報)は、プランにかかわらず入力しない運用にしておくと判断がぶれません。
導入支援は何をしてもらえますか?
プランの選定、3区分ルールと規程の整備、置換テンプレート、職員研修、業務別の指示文(プロンプト)の設計まで対応します。お問い合わせフォームから「士業AI導入の相談」とご連絡ください。
まとめ
守秘義務とAIは、学習オフの設定、入力情報の3区分ルール、出力の検証と記録の三つがそろえば両立し得ます。匿名化は置換テンプレートで仕組みにし、組み合わせで特定される情報に注意します。下調べ・下書き・整理はAIに任せ、専門判断と署名する成果物の確定は人が担い、A4数枚の規程と利用台帳で依頼者に説明できる運用にしてください。
札幌の公認会計士・税理士事務所
士業・専門職のAI活用とルールづくりのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂