
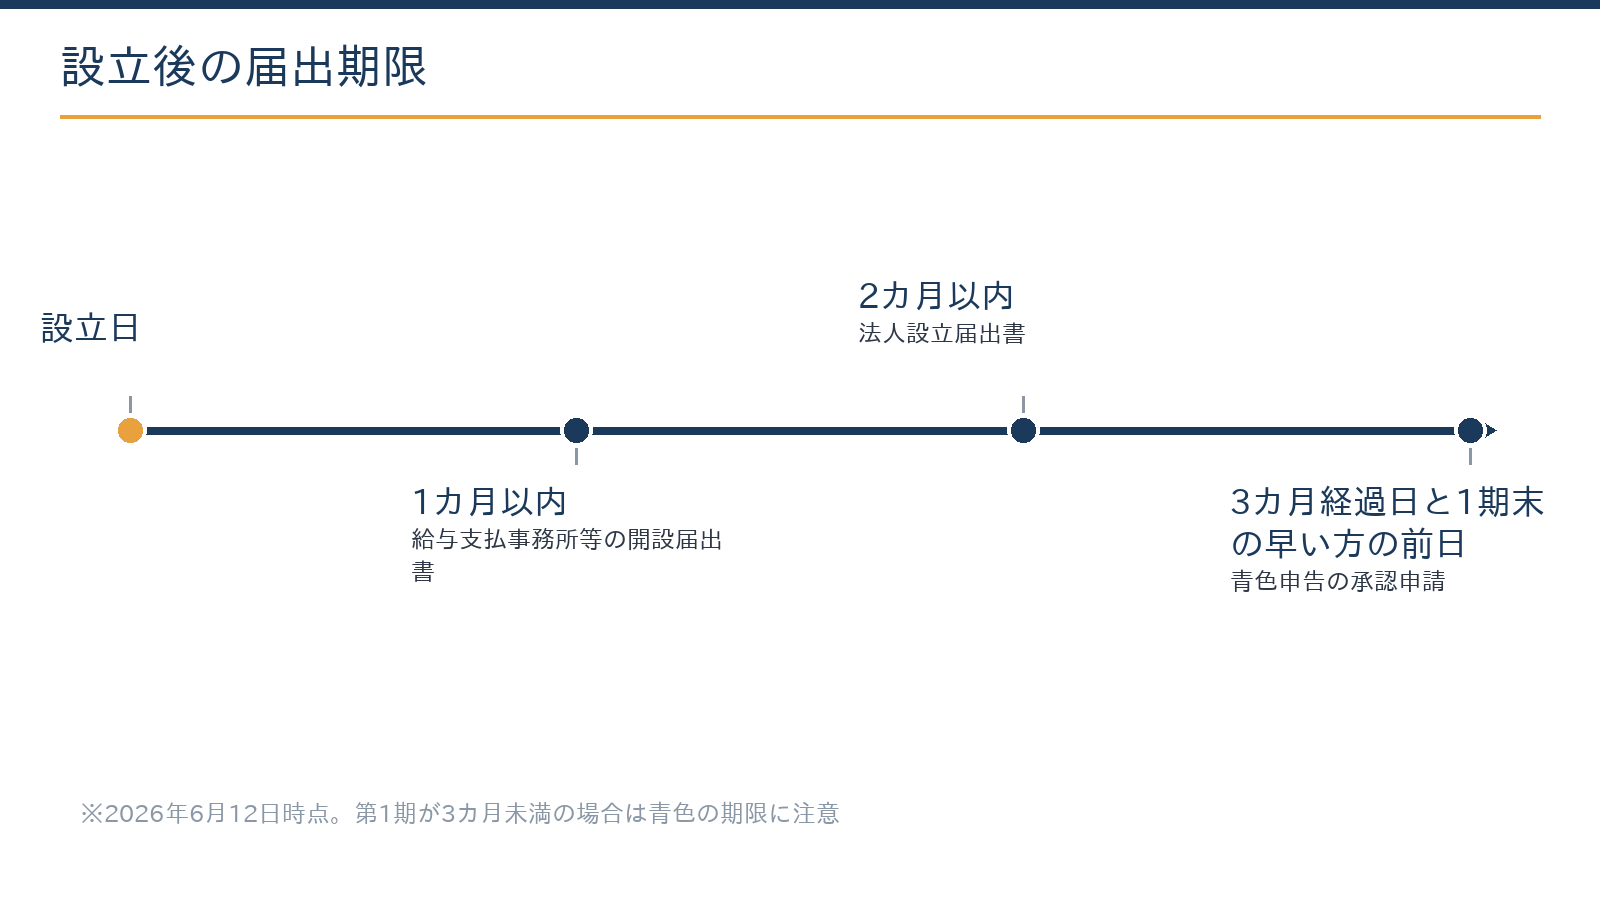
IT企業の開業・設立で出す届出は、法人なら「1か月(給与支払事務所等の開設届出書)・2か月(法人設立届出書)・3か月(青色申告の承認申請書)」の期限が軸です。受託開発やSaaSでは、外注費と給与の区分、インボイス登録、役員報酬を1期目のうちに決めておくと、後の税負担と手間を大きく減らせます。
この記事の結論
届出の期限管理で最も優先すべきは、青色申告の承認申請です。あわせて役員報酬・インボイス登録・外注契約の型を設立直後に決めると、1期目の税務が安定します。
- 法人は設立から1か月以内に給与支払事務所等の開設届出書、2か月以内に法人設立届出書、3か月を経過する日などの前日までに青色申告の承認申請書を出す
- 青色申告の承認申請が遅れると第1期は白色申告になり、欠損金の10年繰越などが使えない
- IT業は外注費と給与の区分、デザイン料などの源泉徴収、電子取引データの保存が初期の重点
- 2割特例は2026年9月30日を含む課税期間で終了。それより後に始まる事業年度の新設法人がインボイス登録をすると、本則課税か簡易課税で申告する
- 開発用PCなど40万円未満の資産は、青色申告の中小企業者等なら年300万円まで一括で経費にできる(2026年4月1日以後の取得)
法人でIT企業を設立したら、どの届出をいつまでに出す?
国税庁が案内している新設法人の主な届出は、次のとおりです。設立日(登記の申請日)から期限が進むため、登記が終わったらすぐに準備を始めます。
| 届出書類 | 提出先 | 期限 |
|---|---|---|
| 法人設立届出書 | 所轄の税務署 | 設立の日以後2か月以内(定款の写しなどを添付) |
| 青色申告の承認申請書 | 所轄の税務署 | 設立の日以後3か月を経過した日と、第1期の終了の日のうち、いずれか早い日の前日まで |
| 給与支払事務所等の開設届出書 | 所轄の税務署 | 開設の日から1か月以内(役員報酬を払うなら役員1人でも必要) |
| 源泉所得税の納期の特例の承認に関する申請書 | 所轄の税務署 | 随時(給与の支給人員が常時10人未満の場合。納付が年2回にまとまる) |
| 法人設立・設置の届出(地方税) | 北海道・札幌市など | 自治体ごとに期限が定められている(道と市の両方に提出) |
| 健康保険・厚生年金保険の新規適用の届出 | 年金事務所 | 法人は役員1人だけでも強制適用事業所になる |
| 消費税関係(必要な場合) | 所轄の税務署 | インボイスの登録申請書、簡易課税制度選択届出書など(期限は後述) |
最も重要なのは青色申告の承認申請です。期限を1日でも過ぎると第1期は白色申告になり、赤字(欠損金)の10年繰越などの青色申告の特典が使えません。開発投資が先行して赤字になりやすいIT企業にとって、この繰越が使えるかどうかは数年後の税負担を左右します。
中小法人等は、繰り越した欠損金を翌期以後の所得から、その所得の全額まで控除できます。第1期の決算日が設立から3か月以内に来る場合は、青色申告の承認申請の期限が第1期の終了の日の前日になる点にも注意してください。
個人事業でIT開業する場合の届出と期限は?
| 届出書類 | 期限 | ポイント |
|---|---|---|
| 個人事業の開業届出書 | 開業の日から1か月以内 | 屋号での口座開設や各種の証明に使う |
| 所得税の青色申告承認申請書 | その年の3月15日まで(1月16日以後に開業した場合は開業の日から2か月以内) | 青色申告特別控除などの入口 |
| 青色事業専従者給与に関する届出書 | 専従者給与を経費にする年の3月15日まで(1月16日以後の開業や、新たに専従者ができた場合は、その日から2か月以内) | 家族に給与を払う場合 |
| 給与支払事務所等の開設届出書・源泉所得税の納期の特例の承認に関する申請書 | 開設の日から1か月以内・随時 | 外注ではなく人を雇う場合に必要 |
| 消費税関係(必要な場合) | インボイスの登録申請書など | 取引先が事業者中心かどうかで判断 |
令和8年分の所得税では、基礎控除が合計所得489万円以下なら104万円になりました(655万円以下は67万円、2,350万円以下は62万円)。給与所得控除の最低保障額も74万円です。開業1年目の税額の見込みを立てるときは、年分ごとの金額で計算します(詳しくは「基礎控除の改正の解説」)。
青色申告特別控除は、令和8年分は最高65万円です(正規の簿記に加え、期限内のe-Tax申告か帳簿の電子保存)。令和9年分からは、65万円の要件に加えて仕訳帳・総勘定元帳を電子帳簿保存法の要件で保存するなどした場合は75万円になります(「青色申告特別控除の改正の解説」)。
無料ツール青色申告と白色申告の節税効果を比較する所得の見込みを入れると、青色申告特別控除でどれだけ税金が変わるかの目安が分かります。計算する
IT業ならではの税務の注意点は?
届出そのものは他の業種と共通ですが、IT業は開業直後から次の論点に当たりやすい業種です。
| 論点 | 何が問題になるか | 初動の対策 |
|---|---|---|
| 外注費か給与か | 常駐して指揮命令を受けて働く「外注」は給与と判断されることがあり、源泉徴収漏れや、消費税の仕入税額控除の否認につながる | 契約書と業務の実態(指揮命令、時間の拘束、報酬の決め方)をそろえる |
| 報酬の源泉徴収 | 個人へのデザイン料などは源泉徴収が必要な類型がある(所得税法第204条)。1回の支払が100万円以下なら10.21%。プログラムの作成だけなら原則として対象外 | 支払う前に源泉徴収の要否を確認する習慣を作る |
| インボイス登録 | 受託開発やBtoBのSaaSなど事業者向けの取引が中心なら、未登録は取引条件に響きやすい | 主要な取引先の意向を確認して登録時期を決める |
| 売上の計上時期 | 受託開発は検収、保守契約は期間按分、サブスクは提供期間に応じた計上が基本 | 契約の形ごとの計上ルールを最初に決める |
| 期末の仕掛品 | 期末に検収前の開発案件があると、対応する外注費や人件費は仕掛品として資産になる | 案件ごとに原価を集計できる形で記帳する |
| 電子帳簿保存法 | 請求書も領収書もデータで受け取ることが多く、電子取引データの保存義務(2024年1月1日以後)に広く当たる | 保存のルールと、日付・金額・取引先で検索できる保存方法を開業時に整える |
とくに外注費と給与の区分は、IT業の税務調査で指摘されやすい論点の一つです。フリーランスのエンジニアに常駐で働いてもらう形は、契約名が「業務委託」でも実態で判断されます。開業時に契約と運用の型を作っておくと、後の調査対応がしやすくなります。
電子取引データは、改ざん防止の措置、画面で確認できる環境、検索できる状態での保存が原則の要件です。保存の具体的な方法は「会計資料データ保存・電子帳簿保存法の対応」で整理しています。
設立1期目の税務戦略:届出とセットで決めることは?
届出は提出して終わりではなく、1期目の設計とセットで考えると効果が出やすくなります。決めておきたいのは、役員報酬・消費税・投資の経費化の三つです。
役員報酬:設立から3か月以内に決め、期中は変えない
役員報酬は、毎月同じ額を払う定期同額給与として経費(損金)にするのが基本です。事業年度の開始(設立)から3か月以内に決めた金額は、業績の悪化などの事情がない限り期中に変えられません。事業計画と整合させ、社会保険料も含めて、役員の手取りと会社の負担を試算してから決めます。
消費税:免税期間とインボイス登録を比べる
資本金1,000万円未満の新設法人は、原則として設立1期目・2期目は消費税が免税です。ただし2期目は、1期目の開始から6か月間の課税売上高と給与の支払額がともに1,000万円を超えると、課税事業者になります。
インボイス登録をすると、免税期間中でも課税事業者になります。2割特例は2026年9月30日を含む課税期間で終わっており、法人には後継の特例がないため、それより後に始まる事業年度は本則課税か簡易課税で申告します。受託開発やSaaSは、簡易課税では第5種(サービス業など、みなし仕入率50%)に当たるのが一般的です。新設法人は、1期目の期中に簡易課税制度選択届出書を出せば1期目から適用できます。
BtoB中心のIT業は登録が前提になりやすいため、免税のメリットと取引先への影響を最初に比べておきます。
投資の経費化:40万円未満の資産は一括で経費にできる
開発用のPCやサーバー機器などで取得価額が40万円未満のものは、中小企業者等の少額減価償却資産の特例で、年300万円まで取得した期に一括で経費にできます。2026年4月1日以後の取得が対象で(2026年3月31日までは30万円未満)、期限は2029年3月31日までです。青色申告が前提で、常時使用する従業員が400人を超える法人は対象外です(「少額減価償却資産の特例の改正の解説」)。
届出書の作成・提出自体は、e-Taxで自分でもできます。専門家に相談する意義が大きいのは、役員報酬・インボイス・外注契約といった「後から変えにくい初期設定」の意思決定です。
役員報酬の水準やインボイスの登録時期は、事業計画と取引先の構成で答えが変わります。設立前・設立直後の設計を初回無料で確認できます。
無料で相談する届出を出し忘れたときはどうする?
出し忘れに気づいたら、すぐに提出するのが基本です。法人設立届出書や開業届は、遅れても直ちに大きな不利益が出ることは少ない一方、青色申告の承認申請は、期限を過ぎた期について救済がありません。
その場合も、翌期から適用を受ける申請はできます。法人の2期目以後の青色申告の承認申請は、その事業年度が始まる日の前日までに出します。1期目が白色申告になると、その期の欠損金は繰り越せないため、利益の出方や投資のタイミングを翌期にずらすなどの調整の余地がないか、早めに専門家へ相談してください。
源泉所得税は「特例の承認前」は毎月納付
給与支払事務所等の開設届出書や納期の特例の申請が遅れても、給与を払えば源泉徴収の義務は生じます。特例の承認を受けるまでは、源泉徴収した所得税を給与を支払った月の翌月10日までに納め、遅れると不納付加算税の対象になります。
逆算カレンダー例:9月1日に設立した場合は?
期限を具体的な日付にすると、管理がしやすくなります。9月1日に設立し、同じ日に給与支払事務所を開設した法人(決算日は8月31日)のモデルケースです。
| 期限 | 手続き |
|---|---|
| 9月中が目安 | 源泉所得税の納期の特例の承認に関する申請書(9月に出すと、10月末までに通知がなければ承認されたものとみなされ、11月納付分から特例が適用。以後は1月と7月の年2回納付) |
| 10月1日まで | 給与支払事務所等の開設届出書(開設の日から1か月以内) |
| 10月31日まで | 法人設立届出書(設立の日以後2か月以内) |
| 11月30日まで | 青色申告の承認申請書(設立から3か月を経過した日の前日。第1期の終了の日がそれより早い場合は、その前日) |
| 11月30日まで | 役員報酬の決定(事業年度の開始から3か月以内) |
9月に支払う給与から源泉徴収した所得税は、特例の適用前なので10月10日までに納めます。e-Taxなら、税務署に出す4種類の届出は1日で提出できます。役員報酬の決定も同じカレンダーに載せ、11月までに金額を確定させる形で管理してください。
届出書の下書きや期限管理表の作成は、会計ソフトやAIで効率化できます。当事務所でも、こうした下準備にAIを使っています。一方、役員報酬の水準、インボイスの登録時期、外注契約の型といった判断は、事業計画と数字を見ながら有資格者と決めるのが安全です。
札幌でIT企業を設立する場合の地方税と優遇は?
法人の地方税の届出は、北海道と市の両方に出します。市内で資本金等1,000万円以下・従業者50人以下の法人は、赤字でも均等割が北海道2万円と市5万円の合計で年7万円かかるため、1期目の資金計画に入れておきます。
国税の届出をe-Taxではなく書面で郵送する場合、2026年7月10日から宛先は札幌業務センター(〒060-8510)です。窓口に持参する場合は、本店所在地を所轄する税務署に提出します。
特定創業支援等事業の証明で登録免許税が半分に
札幌中小企業支援センターや札幌商工会議所で、1か月以上にわたり4回以上、経営・財務・人材育成・販路開拓の4分野の支援を受けると、証明書が発行されます。この証明書があると、市内で会社を設立する場合の登録免許税が資本金の0.7%から0.35%に下がります。最低額は株式会社が15万円から7.5万円、合同会社が6万円から3万円になり、証明書の有効期限は2027年3月31日です。
さらに、さっぽろ新規創業促進補助金では、軽減後の登録免許税に当たる額(株式会社75,000円、合同会社30,000円)が補助されます。募集期間は2026年4月1日〜2027年3月31日で、会社の設立日から90日以内か、2027年3月31日のいずれか早い日までに申請します。
同じ証明書で、日本政策金融公庫の新規開業・スタートアップ支援資金の利率の引下げや、創業関連保証を事業開始の6か月前から使える特例も受けられます。
ツール設立登記の登録免許税を計算する会社の種類と資本金の額から、設立時に納める登録免許税を確認できます。計算する
よくある質問
自宅やバーチャルオフィスを本店にしても届出できますか?
届出自体は可能です。ただし、賃貸の自宅は契約上の使用目的の確認が必要で、バーチャルオフィスは法人口座の開設審査や許認可で不利になる場合があります。納税地は本店所在地が基本なので、移転すると異動の届出が必要になる点も含め、最初の所在地は少し先を見て決めるのがおすすめです。
届出はすべてe-Taxで完結しますか?
税務署に出す国税の届出は、e-Taxで提出できます。北海道や市町村への地方税の届出は、別のシステム(eLTAX)か窓口・郵送での手続きになります。社会保険の届出は年金事務所への手続きです。
売上がまだない段階でも届出は必要ですか?
必要です。期限は売上ではなく、設立日・開業日から数えます。とくに青色申告の承認申請は、売上がゼロでも期限が進むため、先に出しておくのが安全です。
インボイスはすぐ登録すべきですか?
取引先次第です。事業者向けの取引が中心なら登録が前提になりやすく、消費者向けのサービスなら免税のメリットを残す選択もあります。法人は2割特例の終了後に後継の特例がないため、登録した場合の納税額を本則課税と簡易課税で試算してから決めます。
設立前の相談もできますか?
できます。むしろ、資本金・決算期・役員報酬は設立前に決めるべき項目です。資本金を1,000万円以上にすると設立1期目から消費税の課税事業者になるなど、設立時の決定が税金に直結します。お問い合わせの際は「設立前相談」とお知らせください。
まとめ
IT企業の届出は「1か月・2か月・3か月」の期限を最優先で管理し、とくに青色申告の承認申請は遅れないようにします。外注費と給与の区分、源泉徴収、インボイス、電子取引データの保存はIT業の初期の重点論点で、役員報酬・消費税・投資の経費化は届出とセットで1期目に設計します。提出作業は自分でもできますが、後から変えにくい初期設定こそ専門家と一緒に決めましょう。
札幌の公認会計士・税理士事務所
IT企業の設立・開業と1期目の税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年6月 公開/2026年10月 全面改訂(令和8年度税制改正を反映)