
建設業の会計処理は、工事台帳で現場ごとの売上と原価を管理し、引渡しの時点で売上を計上し、期末に未完成の工事の原価を未成工事支出金に振り替えるのが基本です。原価の集計と外注費の管理を加えた5つの基本を、月次の回し方と北海道の冬期の注意点まで、実務の順番で整理します。
この記事の結論
建設業会計は、工事台帳を土台に「いつ売上にするか」と「どの現場の原価か」を正しく切り分ける仕組みです。台帳を月次で回せば、決算・税務調査・融資の説明が楽になります。
- 土台は工事台帳。現場別の売上・原価を毎月末に更新する
- 売上は引渡し基準(工事完成基準)が中小の基本。入金や請求のタイミングと混同しない
- 期末に未完成の現場の原価は未成工事支出金、完成前に受け取った代金は未成工事受入金に計上する
- 外注費か給与かの区分は、源泉所得税と消費税の両方に響く調査の重点
- 月次5ステップが回れば、決算は「12回目の月次」に近づく
基本1:すべては工事台帳から始まる
建設業の会計は、一般的な商売の「仕入れて売る」とはリズムが違います。工事は受注から完成まで数カ月かかり、入金は出来高や手形・期日払いでずれ、原価は現場ごとに発生します。この構造をとらえる仕組みが建設業会計で、その土台が、現場(工事)ごとに売上と原価を集計する工事台帳です。
台帳がないと、「会社全体では黒字なのに、どの現場で儲かったか分からない」状態になりやすく、赤字工事の原因究明や値決めの改善が難しくなります。税務調査でも、売上の計上時期を説明する資料として、台帳が最初に求められることが多い書類です。
様式は紙でもスプレッドシートでも構いません。大切なのは、次の項目を1現場1行(または1シート)で持ち、毎月末に更新する習慣です。
| 台帳に持たせる項目 | 内容 | 使い道 |
|---|---|---|
| 工事の基本情報 | 工事番号・工事名・発注者・請負金額・工期(着工日・完成予定日・引渡日) | 売上の計上時期の判定 |
| 原価 | 材料費・外注費・労務費・経費を現場別に累計 | 期末の未成工事支出金の集計 |
| 請求・入金 | 出来高請求・中間金・入金日・相殺された金額 | 未成工事受入金と売掛金の管理 |
| 進み具合 | 完成・未完成の区分と、実行予算に対する原価の消化状況 | 赤字の兆候の早期発見 |
| 粗利 | 請負金額から原価の累計(見込み)を差し引いた額 | 値決め・受注の判断 |
月末の更新を税務の年間スケジュールに組み込むと、習慣になりやすくなります。開業時の届出と年間の流れは建設業で独立開業するときの税務手続きと届出一覧で確認できます。
基本2:売上はいつ計上するか(完成基準と進行基準)
建設業の売上計上は、工事完成基準(工事が完成し、引き渡した日に全額を計上)が中小企業の基本です。工期が長く請負金額が大きい一定の工事(長期大規模工事)は、税務上、工事進行基準(進み具合に応じて計上)によることが求められます。それ以外でも、事業年度をまたぐ工事は工事進行基準を選べます。ただし総原価の見積もりと進み具合の管理が必要になるため、中小企業の通常の工事は引渡し時の計上で足りるのが一般的です。
| 計上基準 | 売上を計上する時点 | 使う場面 | 注意点 |
|---|---|---|---|
| 工事完成基準 | 工事が完成し、引き渡した日 | 中小企業の通常の工事 | 期末をまたぐ工事の原価は未成工事支出金へ |
| 工事進行基準 | 期末ごとに、工事の進み具合に応じて | 長期大規模工事(強制)、事業年度をまたぐ工事(選択) | 総原価の見積もりと進捗率の根拠を残す |
実務の落とし穴は、期末をまたぐ工事です。「入金があったから売上」「請求したから売上」ではなく、引渡しがいつかで判定します。出来高請求で入金だけ先行している場合は、未成工事受入金(前受金)として負債に計上し、完成時に売上へ振り替えます。
期末直前の引渡しと、翌期への先送りに注意
期末の直前に引き渡した工事を翌期の売上にしたり、完成しているのに引渡しの書類の日付を遅らせたりすると、売上の計上時期の誤りとして指摘されやすくなります。引渡書・完成検査の記録・請求書の日付をそろえておくことが、説明の根拠になります。
基本3:未成工事支出金——建設業版の「仕掛品」
期末時点で完成していない現場にかかった材料費・外注費・労務費・経費は、未成工事支出金として資産に計上し、完成した期に売上原価(完成工事原価)へ振り替えます。完成前に受け取った代金を預かる未成工事受入金とは、ちょうど裏表の関係です。
未成工事支出金(資産)
- 期末に未完成の現場にかかった原価
- 材料費・外注費・労務費・経費の累計
- 完成した期に完成工事原価へ振り替える
- 一般の業種の「仕掛品」にあたる
未成工事受入金(負債)
- 完成前に受け取った代金
- 出来高金・中間金・着手金など
- 完成した期に完成工事高(売上)へ振り替える
- 一般の業種の「前受金」にあたる
未成工事支出金の計上が漏れると、費用だけ先行して利益が過少になり、逆に翌期は原価のない売上が立って利益が過大になります。利益の振れは決算書を読む金融機関に伝わりやすく、税務上も計上漏れを指摘されやすい箇所です。
計算例:未成工事支出金を計上しなかった場合
例えば、3月決算の会社で、期末に未完成の現場に材料費120万円と外注費200万円がかかっていたとします。未成工事支出金は 120万円+200万円=320万円 です。この現場が翌期に請負金額1,000万円で完成し、翌期にさらに原価380万円がかかったとします。
正しく処理すれば、翌期の完成工事原価は 320万円+380万円=700万円、粗利は 1,000万円−700万円=300万円 です。未成工事支出金を計上せずに当期の費用にすると、当期の利益は320万円少なくなり、翌期の粗利は 1,000万円−380万円=620万円 と過大に見えます。
工事台帳が現場別に整っていれば、期末の未成工事の集計は台帳の合計作業で済みます。台帳がない状態で決算時にまとめて把握するのは難しく、これが基本1を重視する理由です。
消費税の仕入税額控除はいつ行う?
消費税の仕入税額控除は、原則として材料や外注の課税仕入れをした期に行います。ただし、未成工事支出金として経理した課税仕入れを、引渡しをした期にまとめて控除する方法も、継続して適用することを条件に認められています。どちらの方法によるかを決め、毎期そろえておきましょう。
基本4・5:原価の集計と外注費の管理
原価は「材料費・労務費・外注費・経費」の4つに分けて、現場別に集計します。それぞれの集計のポイントは次のとおりです。
| 原価の要素 | 集計のポイント |
|---|---|
| 材料費 | 現場別に発注・納品を紐づける。共通で購入した分は使用量で配賦する |
| 労務費 | 自社職人の日報(現場×時間)から配賦する。社長が現場で作業した時間も記録する |
| 外注費 | 請求書を現場別に区分する。実態が雇用なら「給与」と判定されるリスクを管理する(源泉・消費税・社会保険) |
| 経費 | 重機リース・燃料・現場経費は現場別に集計し、共通経費は基準を決めて配賦する |
複数の現場に共通する費用は、使用量・作業時間・現場の売上など、合理的な基準を決めて配賦します。基準は毎期同じものを使い、変える場合は理由を記録に残しておきます。
外注費と給与の区分は、調査で最も見られる論点
外注費は、建設業の税務調査で取り上げられやすい論点です。応援職人への支払いが、指揮命令や専属性などの実態から給与と認定されると、源泉所得税の徴収漏れと、消費税の仕入税額控除の否認が同時に発生する場合があります。
| 判断の目安 | 外注(請負)に近い | 給与(雇用)に近い |
|---|---|---|
| 作業の指示 | 仕事の進め方を職人が自分で決める | 会社が手順や時間を細かく指示する |
| 代わりの人 | 職人が他の人に任せられる | 本人が作業しなければならない |
| 道具・材料 | 職人が自分で用意する | 会社が用意する |
| 報酬の決め方 | 出来高や請負金額で決まる | 日当・時間給で、完成しなくても支払われる |
| 他社の仕事 | 他社からも仕事を受けている | 実質的に自社の専属 |
請負契約書・見積書・請求書を整え、日当の払い方を設計しておくことは、費用対効果の高い調査対策の一つといえます。法人化した場合の影響額の考え方は、建設業の法人化のタイミングと判断基準でも取り上げています。
インボイス対応も、この管理と一体で整えます。本則課税の会社が免税事業者の職人に外注した場合、控除できるのは消費税相当額の一部です。2026年10月1日〜2028年9月30日の課税仕入れは70%、2028年10月1日以後は50%になります。職人ごとの登録状況を台帳に記録し、帳簿に経過措置の対象であることを記載しておきましょう。
外注費と給与の線引きや原価の配賦の基準は、会社ごとの実態で変わります。初回無料で現状の管理方法を確認できます。
無料で相談する月次の回し方:5ステップ
5つの基本は、毎月同じ順番で回すことで力を発揮します。標準的なルーティンは次の5ステップです。
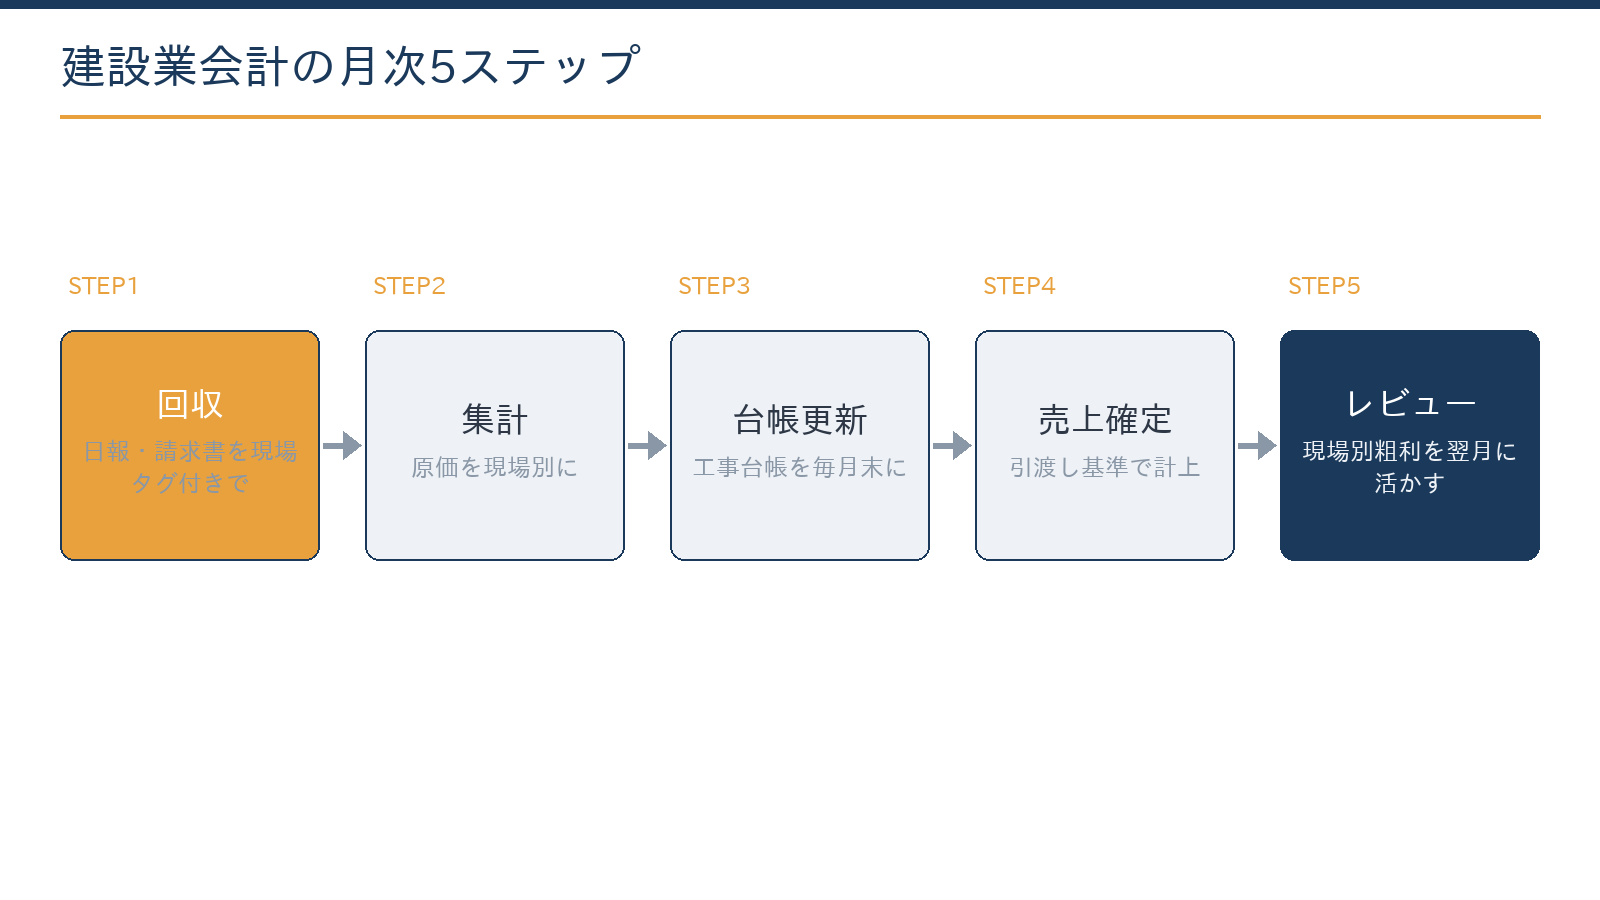
- 日報・請求書・レシートを回収する現場名や工事番号をつけて回収します。現場で撮影したレシートの画像も、工事番号で整理しておくと後の集計が楽になります。
- 原価を現場別に集計するクラウド会計のタグや部門の機能を使えば、専用のソフトがなくても始められます。
- 工事台帳を更新する原価の累計・請求と入金・進み具合を更新し、実行予算と比べます。
- 完成工事の売上と原価を確定するその月に完成・引渡しした現場の売上を計上し、未成工事支出金を完成工事原価に、未成工事受入金を売上に振り替えます。
- 月次レビューで翌月に活かす現場別の粗利を見て、翌月の値決めや段取り、外注の手配に反映します。
この5ステップが回ると、決算は「12回目の月次」に近い状態になり、融資の場面でも説明力のある数字を出しやすくなります。仕組みの設計と検証は専門家に相談いただきたい領域ですが、日々の記録は現場の習慣で対応できる部分です。
原価管理の考え方は月次で回す原価管理の進め方、勘定科目と仕訳の具体例は建設業経理の仕訳事例集で確認できます。
北海道の建設業で気をつけたい会計のポイント
北海道の建設業は、冬期の気候が会計にも影響します。季節で工事量が変わるうえ、冬場に特有の費用や、除雪などの季節の受託業務が加わるためです。
冬期の費用と季節の業務の扱い
- 冬期施工の採暖・養生費:寒い時期のコンクリートの養生や現場の暖房にかかる燃料費・資材は、その現場の工事原価(経費)として集計します。共通の費用として処理すると、冬場の現場の粗利が実態より良く見えます。
- 冬期の固定費:工事が少ない時期の自社職人の人件費や重機のリース料には、特定の現場に結びつかない部分が出ます。現場に配賦するか、販売費及び一般管理費とするかの基準を決め、毎期同じ扱いにします。
- 除雪の受託業務:冬期に除雪を受託する会社は、工事とは別の部門として売上と原価を管理すると、季節ごとの採算が見えます。定額の契約か、出動ごとの単価契約かで、売上を計上する月も変わります。
- 決算月と未成工事:工事が少ない時期を決算月にしている会社は、期末の未成工事が少なく、決算の集計が軽くなる傾向があります。繁忙期が決算月にあたる会社は、未成工事の集計の精度が利益を大きく左右します。
重機や工具などの事業用の資産は、札幌市では毎年1月31日(休日は翌開庁日)までに償却資産の申告が必要です。償却資産の免税点は、令和9年度分(2027年1月1日の賦課期日)から150万円が180万円に引き上げられます。
青色申告の中小企業者が2026年4月1日以後に取得した40万円未満の工具などは、少額減価償却資産の特例を使えます。2029年3月31日までの取得なら、年300万円まで一度に経費にできます。ただし、この特例を使った資産も償却資産の申告の対象になる点に注意が必要です。
経理体制を整えると、何が変わる?
工事台帳とクラウド会計を組み合わせ、現場別の粗利が月次で見えるようになると、「忙しいのに利益が残らない」原因を数字で探せるようになります。特定の元請の単価や、特定の工種の外注比率など、原因が分かれば、価格交渉や段取りの見直しといった打ち手につなげられます。
台帳がない状態
- どの現場で儲かったのか分からない
- 決算時に未成工事をまとめて集計し、時間がかかる
- 税務調査で計上時期の説明に苦労する
- 融資の場面で数字の根拠を示しにくい
台帳が月次で回っている状態
- 現場別の粗利で、値決めや受注の判断ができる
- 決算が「12回目の月次」に近づく
- 計上時期を説明する資料がそろっている
- 月次の数字で資金繰りと融資の相談ができる
当事務所は、税務顧問にとどまらず、AI(Claude)を使った日報・請求書の整理の効率化も組み合わせて、建設業の経理体制づくりを支援しています。決算や申告だけのスポットのご依頼はお受けしておらず、月次の数字づくりから継続的な顧問契約で伴走します。
よくある質問
建設業向けの専用会計ソフトが必要ですか?
規模によります。少人数なら、一般的なクラウド会計のタグ(部門)機能と工事台帳の組み合わせで対応できる場合が多いです。現場数が増え、原価の配賦が複雑になってから専用ソフトを検討する方法もあります。
経審(経営事項審査)と会計はどう関係しますか?
経審は、決算書の数値(自己資本・利益など)が評点に直結します。公共工事を視野に入れるなら、建設業法の様式に沿った決算書類の作成と、評点を意識した利益・資本の計画が必要です。月次で数字が固まっていれば、決算前に着地を見通して準備できます。
赤伝(相殺)の処理はどうすべきですか?
安全協力費などが相殺された入金でも、売上は総額で計上し、相殺分は内容に応じた費用科目で計上します。入金額だけで記帳すると、売上規模や消費税の判定を誤る可能性があります。相殺分が元請からのサービスの対価なら、仕入税額控除のために元請のインボイス(相殺の明細を含む)を受け取っておきます。
相談には何を用意すればよいですか?
直近の決算書、現在の工事管理の方法(台帳・Excelなど)、進行中の現場数の目安をお知らせください。お問い合わせの際に「建設業会計の相談」と添えていただくと、状況の確認がスムーズです。
まとめ
建設業会計の土台は工事台帳で、現場別の売上・原価を毎月末に更新します。売上は入金や請求ではなく引渡しで判定し、期末に未完成の現場は未成工事支出金、完成前の入金は未成工事受入金に計上します。外注費と給与の区分、北海道の冬期の費用の扱いも含めて月次5ステップを回せば、決算と融資の説明が一気に楽になります。
札幌の公認会計士・税理士事務所
建設業の会計・経理体制づくりのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2024年10月 公開/2026年10月 全面改訂(令和8年度税制改正を反映)