
建設業で独立開業するときの届出は、開業届が開業から1か月以内、青色申告承認申請が2か月以内(1月15日以前の開業はその年の3月15日まで)です。あわせてインボイス登録、外注費と給与の区分、500万円以上の工事に必要な建設業許可を開業時に設計しておくと、税務調査や資金繰りで慌てずに済みます。
この記事の結論
開業届と青色申告承認申請を現場が忙しくなる前に出し、インボイス・外注費・建設業許可の3点を開業時に設計します。届出は自分でも出せますが、消費税の方式・外注費の設計・融資計画は専門家と決めるのが安全です。
- 職人を雇うなら、給与支払事務所等の開設届出書(開設から1か月以内)と源泉所得税の納期の特例もあわせて検討する
- 元請が事業者ならインボイス登録が前提になりやすい。2割特例は令和8年分で終わり、令和9・10年分は個人の3割特例
- 外注か給与かは請求書の有無ではなく実態で判定される。支払いの型を最初に作る
- 1件500万円以上(税込、建築一式は別基準)の工事を請けるには建設業許可が必要
- 札幌市内の税務署あての書面の届出は、2026年7月10日から札幌業務センターへ郵送する
建設業で独立開業するときの届出・手続き早見表
建設業での独立は、技術と人脈があれば仕事を始められます。ただ、税務の届出と「外注か給与か」の整理を最初にやっておくかどうかで、数年後の安心感が変わります。税務署への届出に加え、建設業に固有の許認可や保険の手続きも並行して進めます。
| 届出・手続き | 提出先 | 期限・備考 |
|---|---|---|
| 個人事業の開業届出書 | 所轄の税務署 | 開業の日から1か月以内 |
| 所得税の青色申告承認申請書 | 所轄の税務署 | 開業の日から2か月以内(1月15日以前の開業はその年の3月15日まで) |
| 給与支払事務所等の開設届出書 | 所轄の税務署 | 職人などを雇ったとき、開設の日から1か月以内 |
| 適格請求書発行事業者の登録申請書 | 所轄の税務署(e-Taxも可) | 元請が事業者なら開業と同時に検討する |
| 個人事業税の事業開始の申告 | 北海道(道税事務所) | 期限と様式は窓口で確認 |
| 建設業許可の申請(知事許可・一般) | 北海道(総合振興局等) | 1件500万円以上の工事を受注する前までに取得 |
| 社会保険・労働保険の手続き | 年金事務所・労働基準監督署・ハローワーク | 従業員を雇ったら速やかに |
建設業許可には、経営業務の管理体制(建設業の経営経験など)や営業所技術者(旧:専任技術者)の配置といった要件があります。軽微な工事(1件500万円未満など)だけなら許可は不要ですが、受注の拡大を見据えるなら早めの取得が有利です。
建設業の税務で見落としやすいのが、工事の売上の計上時期です。短期の工事は、原則として引渡しの時点で売上に計上します。それまでに受け取った着手金・中間金は前受金、期末に完成していない工事の材料費や外注費は未成工事支出金として扱います。複数年にまたがる大型工事は別の処理が必要になる場合があるため、工事ごとに原価と請負金額を管理する習慣が、正確な損益の把握と申告の土台になります。
税務署などへの届出一覧
税務署に出す届出は、開業時に出すものと、人を雇ったときに出すものに分かれます。どれも国税庁の様式があり、e-Taxでも提出できます。
| 届出書類 | 期限 | ポイント |
|---|---|---|
| 個人事業の開業届出書 | 開業から1か月以内 | 屋号付きの口座の開設や融資の申込みで控えを使う |
| 所得税の青色申告承認申請書 | 開業から2か月以内(1月15日以前の開業はその年の3月15日まで) | 青色申告特別控除(令和8年分は最大65万円)、赤字の3年繰越し |
| 青色事業専従者給与に関する届出書 | 経費に入れる年の3月15日まで(開業の年は開業から2か月以内) | 家族に給与を払う場合 |
| 給与支払事務所等の開設届出書 | 雇用を始めてから1か月以内 | 職人を「雇用」する場合 |
| 源泉所得税の納期の特例の承認に関する申請書 | 随時(提出した月の翌月末日までに通知がなければ、翌々月の納付分から適用) | 給与の支給人員が常時10人未満なら、源泉所得税の納付が年2回になる |
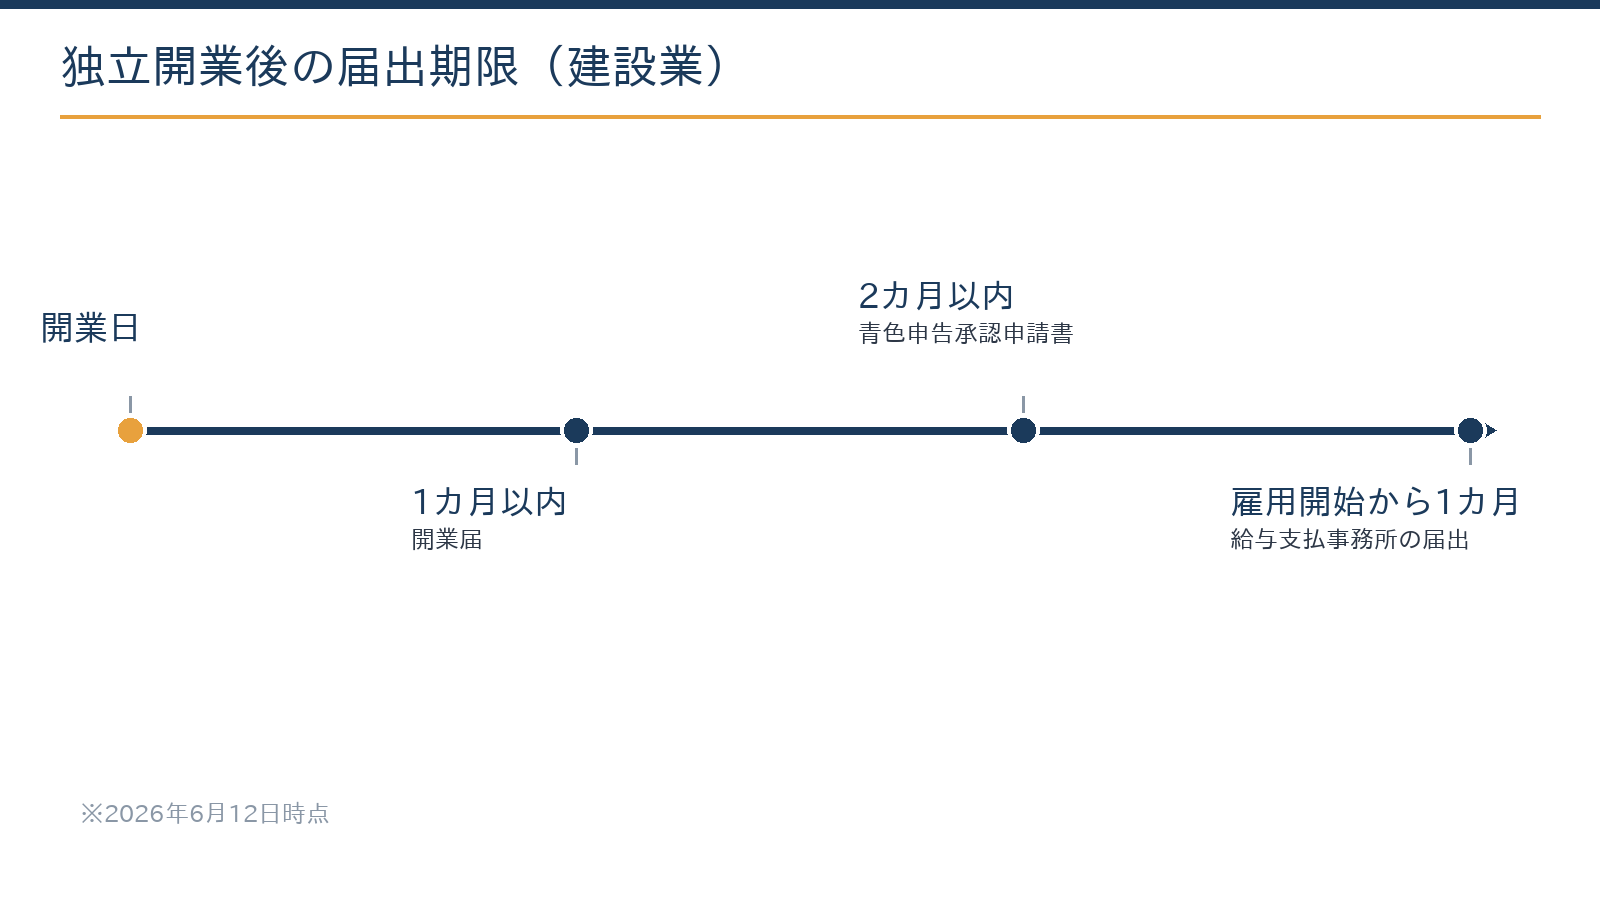
図のとおり、開業から1か月で開業届、2か月で青色申告承認申請、人を雇ったら1か月以内に給与支払事務所等の開設届が目安です。最初から法人で設立する場合は、法人設立届出書(設立の日以後2か月以内)などに変わります。法人の青色申告の承認申請書は、設立の日以後3か月を経過した日と最初の事業年度終了の日のいずれか早い日の前日までです。会社をつくる手順は会社設立の流れで整理しています。
札幌市内で開業する場合の提出先
届出の提出先は、住所地(事業所で届け出る場合は事業所の所在地)を管轄する税務署です。2026年7月10日からは、札幌市内などの5署の内部事務が札幌業務センターに集約されました。書面の届出は、〒060-8510 札幌市中央区大通西10丁目 札幌第2合同庁舎の札幌業務センターへ郵送します。e-Taxでの提出や窓口への持参は、所轄の税務署が窓口です。
| 税務署 | 管轄区域 | 電話 |
|---|---|---|
| 札幌中税務署 | 中央区の一部(おおむね西10丁目以東) | 011-231-9311 |
| 札幌北税務署 | 北区・東区・石狩市・石狩郡 | 011-707-5111 |
| 札幌南税務署 | 豊平区・南区・清田区・千歳市・恵庭市・北広島市 | 011-555-3900 |
| 札幌西税務署 | 中央区の一部(大通西11丁目以西・円山・宮の森・伏見・旭ケ丘・中島公園など)・西区・手稲区 | 011-666-5111 |
| 札幌東税務署 | 白石区・厚別区・江別市 | 011-897-6111 |
青色申告は「忙しくなる前」に申請する
独立直後は現場が最優先になり、書類は後回しになりがちです。しかし、青色申告の承認申請だけは先に出しておくことをおすすめします。期限を過ぎると、その年は白色申告になり、青色の特典は翌年からの適用になります。
- 青色申告特別控除:令和8年分までは、複式簿記で記帳し期限内に申告したうえで、電子帳簿保存かe-Taxで申告すれば最大65万円。令和9年分以後は、帳簿を電子帳簿保存法の要件で保存するなどの要件を満たすと75万円
- 赤字(純損失)の3年繰越し:工具や車両の購入が重なる開業初年度の赤字を、翌年以後の黒字と相殺できる
- 少額減価償却資産の特例:取得価額40万円未満の工具・機械などを、年300万円まで購入した年に全額経費にできる(2026年4月1日以後の取得。それより前は30万円未満。2029年3月31日までの取得が対象)
- 青色事業専従者給与:家族に払う給与を、届出の範囲内で経費にできる
電動工具や発電機、小型の重機のアタッチメントなど、建設業の独立初年度に買いそろえる道具は少額減価償却資産の特例と相性がよい費目です。改正の内容は少額減価償却資産の特例40万円未満への改正の解説で確認できます。
建設業特有の3論点:インボイス・外注費・許可金額
| 論点 | 内容 | 初動の対策 |
|---|---|---|
| インボイス | 元請が事業者のため登録がほぼ前提。未登録だと発注を絞られる場面もある | 開業と同時に登録を判断し、消費税の計算方法(令和9・10年分の3割特例、簡易課税、本則課税)を設計する |
| 外注費か給与か | 応援の職人への支払いは、指揮命令・代替性・材料や道具の負担など実態で判定。誤ると源泉所得税・消費税・社会保険で問題になる | 請負契約書・見積書・請求書を整え、日当の払い方を設計する |
| 建設業許可 | 1件500万円以上(税込。建築一式は別基準)の工事を請けるには許可が必要。元請から支給される材料の価格も請負代金に含めて判定する | 受注計画に応じて許可を取る時期を決める(要件:経営経験・技術者・財産など) |
外注費か給与かは「実態」で判定される
外注費の論点は、建設業の税務調査で対象になりやすい箇所とされています。「請求書をもらって振り込んでいるから外注」とは限らず、実態が雇用に近ければ給与と認定されることがあります。国税庁の「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」では、次のような点で判断します。
- 本人に代わって他の人が作業してもよい契約か(代替性があるか)
- 作業の進め方や時間について、具体的な指揮監督を受けていないか
- 引渡し前の完成品が天災などでなくなった場合に、報酬を請求できない(危険を負う)契約か
- 材料や道具を、支払う側から提供されていないか
給与と認定されると、源泉所得税の徴収漏れと消費税の仕入税額控除の否認がまとめて生じる可能性があり、影響額が大きくなりやすい点に注意が必要です。開業時に支払いの型(契約書・請求書の様式、日当か出来高か)を作っておくことが、調査対策として有効です。
消費税は2割特例の終了後を前提に設計する
2割特例は、2026年9月30日を含む課税期間で終了し、個人事業者は令和8年分が最後です。令和9年分と令和10年分は、インボイス登録をしなければ免税事業者になる個人に限り、売上の消費税の3割を納める3割特例(届出不要)が使えます。基準期間の課税売上高が1,000万円を超える年などは対象外です。終了後の考え方は2割特例の終了と3割特例の解説で詳しく整理しています。
簡易課税を選ぶ場合、材料を自分で仕入れて施工する工事は第3種(みなし仕入率70%)です。元請から材料の無償支給を受けて施工だけを行う、いわゆる人工出しに近い工事は、加工賃を受け取る役務として第4種(60%)になります。本則課税なら、免税事業者の職人に払う外注費は、2026年10月1日〜2028年9月30日は消費税の70%しか控除できない点も考慮します。
無料ツール簡易課税・本則課税・特例の納税額を比べる売上と仕入・外注の額を入れると、計算方法ごとの消費税の納税額を並べて比較できます。計算する
社会保険と資金繰りもあわせて確認
個人事業のうちは国民健康保険・国民年金が基本ですが、現場入場の条件として社会保険関係の加入状況を確認される場面が増えています。建設業は法定の業種のため、個人事業でも常時5人以上を雇うと健康保険・厚生年金が強制適用になります。
- 労災保険:職人を1人でも雇えば対象。現場の労災は原則として元請がまとめて加入しますが、事業主本人や一人親方は対象外のため特別加入を検討する
- 雇用保険:要件を満たす従業員は加入する。建設の事業の料率は16.5/1000(2026年4月1日〜2027年3月31日)
- 最低賃金:北海道は2026年10月1日から時給1,131円。日給制で払う場合も、時間あたりで下回らないかを確認する
建設業は、材料費や外注費の支払いが入金より先に来る業種です。開業資金と運転資金は、創業融資であらかじめ厚めに確保しておくと、繁忙期の資金ショートに備えやすくなります。札幌で使える主な制度は次のとおりです。
| 制度 | 主な内容 |
|---|---|
| 日本政策金融公庫 新規開業・スタートアップ支援資金 | 開業前〜おおむね7年以内、限度7,200万円、設備資金20年・運転資金10年(据置5年)以内。申告が2期終わるまでは原則無担保・無保証人。自己資金は審査の重要な要素 |
| 札幌市 創業・雇用創出支援資金 | 限度5,000万円。2026年4月1日時点の表記は利率1.70%以内(保証料の1/4以内を補給)で、2026年10月1日以降に実行する分は利率が0.3%上乗せ |
| 北海道中小企業総合振興資金 創業貸付 | 限度3,500万円・1〜10年・固定1.8〜2.4%(2026年10月1日現在)。創業貸付【スタートアップ】は経営者の個人保証が不要 |
| 創業関連保証(北海道信用保証協会) | 限度3,500万円・保証料率0.86%。特定創業支援等事業の証明があれば開業の6か月前から使える |
札幌で創業の支援を受ける場合
特定創業支援等事業は、札幌中小企業支援センター・札幌商工会議所で1か月以上・4回以上、経営・財務・人材育成・販路開拓の4分野の支援を受ける制度です。証明書(有効期限は2027年3月31日)があると、公庫の利率引下げ、創業関連保証の開業6か月前からの利用、小規模事業者持続化補助金〈創業型〉の要件などに使えます。
相談窓口は、さっぽろ創業支援プラザ(011-200-5511)、札幌商工会議所(011-231-1768)、北海道よろず支援拠点(011-232-2402)です(2025年12月25日現在)。冬期に屋外の工事が減る業種では、季節の波を見込んで運転資金を計画しておくと安心です。
公庫の創業融資の申込みの流れと準備書類は、日本政策金融公庫の創業融資(札幌)の解説で紹介しています。
開業の相談で確認するポイント
届出書の提出そのものは自分でもできます。一方、消費税の方式の選択、外注費の設計、融資の計画は、開業時の判断がその後の数年を左右します。ご相談の際は、次の点を確認しながら設計を進めます。
- 開業予定日と、最初の工事の入金予定
- 主な取引先が元請などの事業者か、個人のお客様か(インボイス登録の要否)
- 材料を自分で仕入れる工事か、材料の支給を受ける工事か(簡易課税の事業区分)
- 応援の職人の人数と、雇用か外注かの予定
- 建設業許可を取る予定と時期、将来の法人化の見込み
- 車両・工具の購入予定と、自己資金・借入の計画
当事務所では、開業時の届出と設計から、毎月の記帳・決算・申告、創業融資、法人化の判断までを、継続的な顧問契約で支援しています。
取引先の構成や職人の使い方によって、消費税の方式と外注費の設計は変わります。開業前の段階から初回無料でご相談いただけます。
無料で相談する開業1年目の税務カレンダー(建設業)
| 時期 | やること |
|---|---|
| 毎月末 | 工事台帳の更新(案件別の売上・材料・外注・日当)、外注の支払いの整理 |
| 毎月10日 | 源泉所得税の納付(給与を払っていて、納期の特例を受けていない場合) |
| 7月10日 | 源泉所得税の納付(納期の特例を受けている場合は1〜6月分) |
| 7月31日・11月30日 | 所得税の予定納税(2年目以降、前年分の税額をもとにした基準額が15万円以上の場合) |
| 12月 | 年末調整(給与を払っている場合) |
| 1月20日 | 源泉所得税の納付(納期の特例を受けている場合は7〜12月分) |
| 1月31日 | 償却資産の申告(車両以外の機械・足場など。休日なら翌開庁日)、法定調書・給与支払報告書の提出 |
| 2月16日〜3月15日 | 所得税の確定申告(消費税の課税事業者は3月31日までに消費税も申告) |
建設業で特に重要なのが毎月末の工事台帳です。案件別に売上・材料費・外注費・自分と職人の作業時間を記録すると、儲かる工事と赤字の工事が見えやすくなり、税務調査でも売上の計上時期を説明する資料になります。様式は紙でもスプレッドシートでも構いません。続けられる形で始めることが大事です。
償却資産(足場や機械など)は、札幌市の場合、課税標準額の合計が150万円未満なら固定資産税がかかりません。この免税点は、令和9年度分(2027年1月1日時点の資産)から180万円未満に引き上げられます。
見積書・請求書の整え方(建設業)
独立直後に整えたい書類の型は二つあります。一つ目は請求書のインボイス対応です。適格請求書には次の事項を記載し、消費税額の端数処理は1枚の請求書につき税率ごとに1回です。テンプレートを最初に正しく作っておけば、以後の対応が楽になります。
- 発行する事業者の氏名または名称と登録番号
- 取引の年月日
- 取引の内容(工事名・場所・工期も書いておく)
- 税率ごとに区分した対価の額と適用税率
- 税率ごとに区分した消費税額
- 受け取る事業者(元請など)の氏名または名称
二つ目は工事内容の明記です。請求書・見積書に工事名・工期・場所を書く習慣は、売上の計上時期(完成基準・出来高)の説明と、元請とのトラブル防止の両方に役立ちます。
出来高請求(部分払い)がある場合は、何%分の請求かを明記し、工事台帳と対応させてください。受け取った代金が部分的な引渡しに対応するものか、単なる中間金(前受金)かは契約の内容で変わり、売上に計上する時期も変わります。請求と台帳が対応していると、税務調査での説明もしやすくなります。
よくある質問
元請から安全協力費などを相殺(赤伝)されて入金される場合、どう記帳しますか?
相殺後の入金額だけを売上にせず、売上は請負代金の総額で計上し、相殺分は内容に応じた費用の科目(または売上値引き)として分けて記帳します。入金額だけを売上にすると、消費税の判定や売上規模の把握を誤ることがあります。相殺分の消費税の区分も内容によって変わるため、元請の明細を保管しておきます。
最初から法人で始めるべきですか?
元請の条件や所得の見込みによります。個人で始めて軌道に乗ってから法人化する道も、最初から法人で信用を得る道もあります。個人で建設業許可を取った後に法人化する場合は、法人で許可を取り直すか、事業譲渡の認可を受けて承継する手続きが必要です。判断の目安は建設業の法人化のタイミングと判断基準で整理しています。
一人親方の労災保険はどうすればよいですか?
一人親方は労災保険の特別加入制度の対象です。現場入場の条件になることも多いため、開業時に加入手続きを済ませておくことをおすすめします。手続きは特別加入団体を通じて行うのが一般的です。
道具や車を開業前に買いました。経費にできますか?
開業準備のための支出は、開業費として資産に計上し、開業後に経費にできるものがあります。車両など高額なものは、事業に使い始めた時点から減価償却します。青色申告なら、40万円未満の工具などは少額減価償却資産の特例も使えるため、領収書は日付と用途がわかる形で保管しておきます。
開業届を出さないまま仕事を始めてしまいました。どうすればよいですか?
気づいた時点で、実際の開業日を記入して提出します。注意したいのは青色申告の承認申請で、開業から2か月を過ぎると、その年は白色申告になります。売上と経費の記録は開業日にさかのぼって整えておきます。
まとめ
建設業で独立開業したら、開業届(1か月以内)と青色申告承認申請(2か月以内)を現場が忙しくなる前に出し、インボイス・外注費・建設業許可の3点を開業時に設計します。2割特例の終了後は3割特例・簡易課税・本則課税のどれで計算するかを、材料の持ち方と取引先の構成から決めます。当事務所は、札幌市内・近郊で現場仕事をする方の独立開業から、税務顧問・創業融資・法人化までをオンラインと対面を組み合わせて支援しています。
札幌の公認会計士・税理士事務所
建設業の独立開業のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 札幌国税局 管内の税務署の所在地と管轄区域
- 国税庁「令和8年度税制改正によるインボイス制度の見直し」特集
- 日本政策金融公庫「新規開業・スタートアップ支援資金」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)