
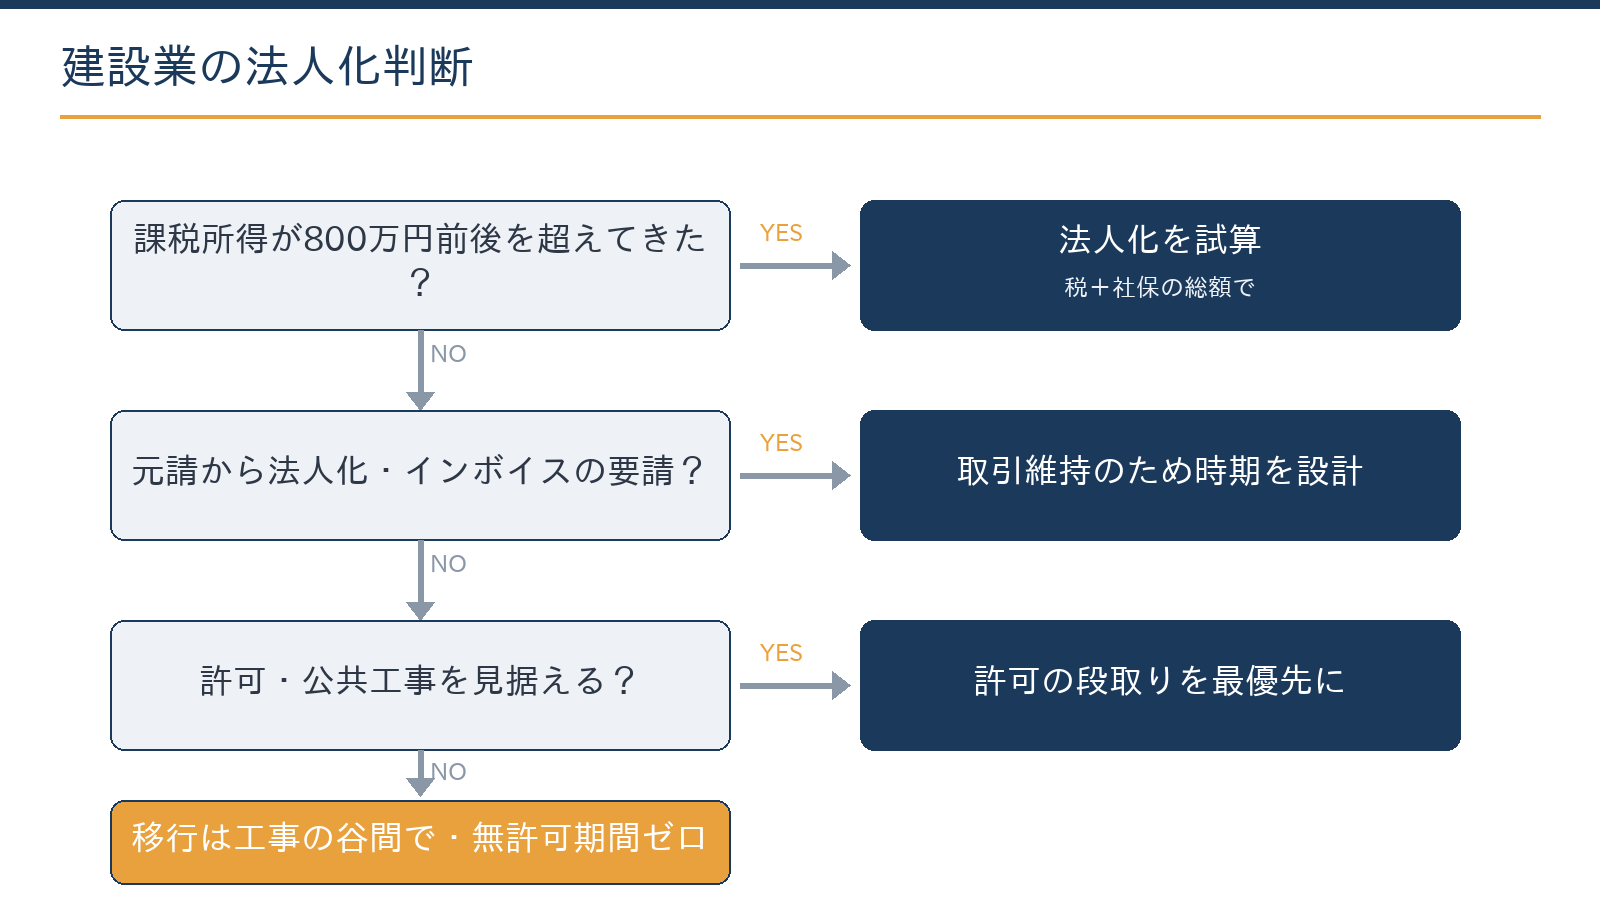
建設業の法人化は、課税所得800万円前後を目安にしつつ、消費税・インボイスと、建設業許可・元請対応の三つの軸で判断します。個人の許可は法人に自動では引き継がれないため、税と社会保険の総額比較に加えて、許可を途切れさせない段取りまで決めてから動くのが要点です。
この記事の結論
所得だけでなく、消費税・インボイス、許可と元請対応をあわせて判断します。税+社会保険+手取りの総額で比べ、許可の承継と工事の谷間に合わせて移行日を決めます。
- 課税所得800万円前後から法人の税率の低さが効き始めるが、社会保険料と均等割(最低でも年7万円)も加えて比べる
- 建設業はインボイス登録がほぼ前提。2026年10月以後に設立する法人は2割特例を使えないため、簡易課税との有利判定を先に済ませる
- 個人の建設業許可は自動では引き継がれない。事前の承継の認可か新規取得かを決め、無許可の期間を作らない
- 外注の一人親方との契約と働き方の実態は、法人化と同時に整える
個人事業と法人で何が変わる?建設業の法人化の全体像
建設業で個人事業から会社にするタイミングは、「利益が増えたから」だけでは決められません。許可の引き継ぎ・社会保険・元請の要請という業界特有の事情が、法人化の損得を大きく動かすためです。判断の軸は、所得の水準、消費税・インボイス、許可と元請対応の三つです。
| 項目 | 個人事業のまま | 法人化後 |
|---|---|---|
| 所得にかかる税 | 所得税5〜45%の累進+住民税10%+個人事業税 | 中小法人の法人税は所得800万円以下の部分15%、超える部分23.2%(ほかに法人住民税・事業税) |
| 消費税 | 基準期間(前々年)の課税売上高が1,000万円を超えると課税 | 資本金1,000万円未満なら1・2期目は原則免税。ただし2期目は特定期間の判定で課税になることがあり、インボイス登録をすれば登録日から課税 |
| 建設業許可 | 個人で取得した許可を使う | 自動では引き継がれない。事前に承継の認可を受けるか、法人で新規に取得する(新規の知事許可の手数料は9万円) |
| 許可の空白 | — | 新規取得なら、許可が下りるまでは軽微な工事(建築一式以外は1件500万円未満)しか請け負えない |
| 社会保険(代表者) | 国民健康保険+国民年金 | 健康保険+厚生年金(会社負担分が加わる) |
| 公共工事の受注 | 個人でも経営事項審査は受けられる | 法人で実績と自己資本を積み上げると、格付けや大型案件の選択肢が広がる可能性がある |
年間の売上が1,000万円を超えた時点は、一つの節目です。個人のままだと原則として2年後から消費税の課税事業者になりますが、法人を設立すると基準期間がない状態から始まるため、免税の期間を使える場合があります。ただし、インボイス登録をすればその時点から課税事業者になるため、建設業では免税のメリットを取りにくい点に注意が必要です。
許可の段取りを誤ると、受注そのものに影響します。新規取得に数週間から数か月かかる間は、建築一式工事以外では1件500万円以上の工事を請け負えない空白が生じます。繁忙期を避けた設立スケジュールを組み、行政書士と連携して、承継の認可を使うか新規取得にするかを先に決めておくことが実務のポイントです。
判断軸1:所得の水準——目安は課税所得800万円前後
個人事業の所得には、所得税(5〜45%の累進)と復興特別所得税、住民税(所得割10%)、個人事業税(建設業は5%、事業主控除290万円)がかかります。法人税は中小法人の場合、所得800万円以下の部分が15%、超える部分が23.2%です。15%の軽減税率は2027年3月31日までに開始する事業年度が対象で、延長するかどうかは令和9年度の税制改正で決まります。
計算例:所得が増えた部分にかかる税率の比較
例えば、個人の課税所得のうち695万円超900万円以下の部分と、札幌市内の中小法人の所得のうち400万円超800万円以下の部分を比べます。
個人:所得税23%、復興特別所得税 23%×2.1%=0.483%、住民税10%、個人事業税5%で、合計は 23%+0.483%+10%+5%=38.483% です。
法人:法人税15%、地方法人税 15%×10.3%=1.545%、法人住民税の法人税割 15%×7.0%=1.05%、事業税5.3%、特別法人事業税 5.3%×37%=1.961%で、合計は 15%+1.545%+1.05%+5.3%+1.961%=24.856% です。
増えた所得にかかる税率に約13.6ポイントの差があります(事業税の損金算入などは考慮しない単純な合計です)。
法人化すると、社長は会社から役員報酬を受け取り、給与所得控除を使えます。所得を役員報酬と会社の利益に分けて税率の低い部分を使えるため、課税所得がおおむね800万円を超えてくると法人が有利に傾き始めます。
ただし、法人は赤字でも住民税の均等割がかかり、札幌市内で資本金等1,000万円以下・従業者50人以下なら北海道2万円と札幌市5万円の年7万円です。社会保険の会社負担も生じるため、「税金単体」ではなく「税+社会保険+手取り」の総額で比べることが欠かせません。なお、防衛特別法人税(2026年4月1日以後に開始する事業年度から)は基準法人税額から500万円を差し引いて4%を掛けるため、法人税額が500万円以下なら税額は生じませんが、申告は必要です。
無料ツール法人成りの損得をシミュレーションする個人事業のままと法人化した場合の負担の違いを、所得の金額を入れて比べられます。計算する
判断軸2:消費税とインボイス——建設業は登録がほぼ前提
建設業の取引先は元請や取引業者が中心のため、インボイス登録が事実上の前提になります。元請が免税事業者の一人親方に発注すると、仕入税額控除は経過措置の範囲に限られ、2026年10月1日〜2028年9月30日の取引は70%、2028年10月1日〜2030年9月30日は50%に下がります。登録の有無を取引条件にする元請があるのは、このためです。
法人を設立すると消費税の基準期間がない状態から始まり、資本金1,000万円未満なら1・2期目は原則として免税です。ただし、2期目は特定期間(1期目の開始から6か月)の課税売上高と給与の支払額がどちらも1,000万円を超えると課税になり、インボイス登録をすれば登録日から課税事業者になります。
個人と法人で使える特例が違う
小規模事業者向けの2割特例は、2026年9月30日を含む課税期間で終わり、個人は令和8年分が最後です。個人事業者は令和9・10年分に3割特例(登録しなければ免税事業者になる人が対象)を使えますが、法人には後継の特例がありません。基準期間の課税売上高が1,000万円以下の一人親方が法人化すると、消費税の計算で使える特例がなくなる点は見落としやすいポイントです。終了後の取扱いは2割特例の終了と3割特例の解説で確認できます。
そのため、簡易課税と本則課税の有利判定を法人化の前に済ませておく価値があります。簡易課税では、材料を自社で調達して施工する工事は第3種(みなし仕入率70%)、元請から材料の支給を受けて労務だけを提供する手間請けは第4種(60%)です。簡易課税は基準期間の課税売上高が5,000万円以下の場合に選べ、新設法人は設立した課税期間中に届出をすれば、その期から適用できます。
無料ツール簡易課税・本則課税・2割特例の納税額を比べる売上と仕入れの金額を入れて、計算方法ごとの消費税の納税額の違いを確認できます。計算する
判断軸3:許可・社会保険・元請対応
| 論点 | 内容 | 段取りのポイント |
|---|---|---|
| 建設業許可 | 個人の許可は法人へ自動では引き継がれない。事業譲渡の形で事前に承継の認可を受けるか、法人で新規に取得する | 認可の申請時期と、登記・譲渡日の順番を行政書士と先に設計する |
| 社会保険 | 法人は役員1人でも健康保険・厚生年金の強制適用事業所。適切な社会保険への加入は建設業許可の要件でもある | 役員報酬とセットで負担額を試算する |
| 元請の要請 | 法人格・インボイス登録・社会保険加入を取引条件にする元請がある | 主要元請の条件を確認してから時期を決める |
| 経営事項審査 | 公共工事を目指すなら、法人での実績と自己資本の積み上げが土台 | 将来の入札参加も視野に決算内容を設計する |
個人事業でも、建設業で常時5人以上を雇っていれば健康保険・厚生年金の強制適用です。法人化で新たに負担が生じるのは、主に従業員が5人未満の個人事業の場合と、個人事業では加入できなかった代表者本人の分です。
計算例:役員報酬月50万円の社会保険料(協会けんぽ北海道・2026年4月分以後)
例えば、40歳以上65歳未満の代表者が、標準報酬月額50万円の役員報酬を受け取る場合です。保険料率は、健康保険10.28%+介護保険1.62%+子ども・子育て支援金0.23%+厚生年金18.3%=30.43% です。
1か月の保険料は 50万円×30.43%=152,150円 で、会社と本人が折半します。会社負担は 152,150円÷2=76,075円、年間では 76,075円×12か月=912,900円 です(賞与分を除く)。
建設業の法人化は、税金の損得より、取引を続けるための体制整備が動機になることも少なくありません。その場合も、役員報酬の水準や移行の時期といった設計次第で負担は変わります。
タイミングは「数字で比べて」決める
進め方はシンプルです。次の順番で、比較と段取りを並行して進めます。
- 総負担を比べる直近2年の申告書から、個人のままと法人化(役員報酬を数パターン)の税+社会保険の総負担を比べます。
- 移行できる時期を洗い出す許可の承継・新規取得にかかる期間、主要元請の条件、工事の繁閑から、移行日の候補を出します。
- 消費税の節目と重ねる基準期間の売上やインボイス登録の時期と重ねて、設立日と決算月の着地点を決めます。
- 個人から法人へ移すものを整理する受注済みの工事をどちらで完成させるか、車両・重機の名義、外注先(一人親方)との契約を見直します。
- 届出と許可の手続き法人設立届出書(設立の日以後2か月以内)、青色申告の承認申請(設立から3か月を経過した日と1期目の終了日のいずれか早い日の前日まで)などを出し、許可の承継・取得を進めます。個人事業の廃業の届出も忘れずに出します。
このうち1の粗い比較は自分でもできます。専門家の領域は、役員報酬と社会保険を含めた最適化、消費税の方式の選択、工事台帳と原価管理の法人への移行、許可の段取りとの整合です。法人成り後の届出の一覧は建設業で独立開業するときの税務手続きと届出一覧にまとめています。
会社の設立前には、次の項目を決めておきます。
- 商号(会社名)・本店所在地・事業目的(取得・承継する許可の業種に合った目的にする)
- 資本金の額と出資者の構成(1,000万円未満かどうかは消費税の免税にも影響。許可の財産的な要件も確認)
- 決算月(工事の繁忙期を避けると、決算と申告の負担が軽くなる)
- 役員構成と任期(許可の要件を満たす役員・技術者を置けるか)
- 設立日(工事の谷間と消費税の節目に合わせる)
設立時の登録免許税は資本金の0.7%で、最低額は株式会社15万円・合同会社6万円です。定款の認証などを含めた費用の内訳は株式会社設立の費用の記事で確認できます。
北海道・札幌で移行の時期を考えるとき
道内では冬に工事が少なくなる業種もあり、その時期を移行や決算に充てる考え方があります。一方、除雪を請け負う会社は冬が繁忙期になるため、移行日や決算月は自社の繁閑で決めます。
札幌市内で設立する場合、特定創業支援等事業の支援を受けて証明書を取得すると、登録免許税が半分(株式会社15万円→7.5万円、合同会社6万円→3万円)になる制度があります。証明書の有効期限は2027年3月31日で、法人成りで対象になるかは窓口で確認してください。
元請から法人化を求められた場合の進め方
元請から法人化やインボイス対応を求められたことがきっかけの場合も、まずは数字の比較から始めます。直近2年分の申告データから、役員報酬と移行時期を変えた比較表を複数パターン作り、工事の谷間を移行日の候補にします。許可は行政書士と連携して承継の認可を使えば、許可を途切れさせずに移行できる場合があります。ご相談の際は、主要元請の取引条件と、外注先の人数・契約の形もあわせて確認します。
モデルケース:外注3人の内装業・課税所得900万円
モデルケースで数字の感覚をつかみます。数値は説明用の仮定で、2026年10月時点の税率で計算しています。
計算例:個人事業のままの税負担
例えば、外注3人を使う内装工事業で、事業所得(青色申告特別控除前)が1,050万円、青色申告特別控除65万円、所得控除の合計85万円の場合です。課税所得は 1,050万円−65万円−85万円=900万円 です。
- 所得税:900万円×23%−63.6万円=143.4万円
- 復興特別所得税:143.4万円×2.1%=約3万円
- 住民税(所得割10%で概算):900万円×10%=90万円
- 個人事業税:1,050万円−290万円=760万円、760万円×5%=38万円
合計は 143.4万円+3万円+90万円+38万円=274.4万円 です(社会保険料は除く概算。住民税は所得控除の額の違いを考慮していません)。
法人化して役員報酬を設計すれば、給与所得控除と軽減税率15%の組み合わせで税負担が下がる場合があります。ただし、役員報酬にかかる社会保険料(会社負担分を含む)を差し引いて判断します。役員報酬の水準ごとの手取りは役員報酬の最適化シミュレーションで試せます。
外注費の否認リスクも法人化の時に整える
建設業でもう一つ重いのが、外注費の否認リスクです。一人親方への支払いが、指揮監督の受け方や道具・材料の負担といった働き方の実態から給与と認定されると、源泉所得税の徴収漏れと、消費税の仕入税額控除の否認が同時に起こり得ます。
計算例:外注費が給与と認定された場合の消費税
例えば、本則課税の事業者が支払った税込1,000万円の外注費が、給与と認定された場合です。取り消される仕入税額控除は 1,000万円×10÷110=約90.9万円 です。
このほか源泉所得税と加算税・延滞税がかかり、影響は百万円単位になることもあります。簡易課税を選んでいれば、消費税の額は変わりません。
法人化のタイミングで、業務委託契約書の整備、請求書の発行、道具・材料の負担関係の整理など、外注としての実態を整えておく価値は、節税額を上回る場合があります。
役員報酬の水準や外注先との契約の整え方は、売上の構成と人員で答えが変わります。初回無料で、申告書をもとに比べられます。
無料で相談する公共工事・経営事項審査を見据えるなら
将来、公共工事の入札参加を考えるなら、法人化の設計はさらに一歩先まで見ておく必要があります。経営事項審査(経審:公共工事を直接請け負う建設業者が受ける審査)では、自己資本の厚み、利益の積み上げ、借入とのバランスといった決算書の内容が評点に関わります。
つまり法人1期目から、「税金を減らすためだけの決算」ではなく「評価される決算」を意識した利益計画が必要になります。役員報酬を抑えて利益と自己資本を残す設計は税負担との兼ね合いになるため、どこに着地させるかは数年単位の計画で決める論点です。
経審は決算日を審査の基準日として、毎年の決算をもとに受けます。工事台帳と原価管理を法人1期目から整えておくと、完成工事高や利益の数字を正しく示せます。許可業種の追加や技術者の配置といった建設業法側の要件も、決算期・人員計画と絡むため、税務・会計・許認可を一体で考えた経営設計が求められます。
よくある質問
個人の建設業許可のまま、法人で工事を請け負えますか?
できません。許可は個人に出ているため、法人で請け負うには、事前に承継の認可を受けるか、法人で新規に許可を取る必要があります。無許可の期間を作らないよう、登記と行政手続きの順番を設計してから動きましょう。
一人親方ですが、法人化する意味はありますか?
所得水準によっては税負担の面で効果が見込め、元請の条件や社会保険の観点から法人化を選ぶ人もいます。一方で、社会保険料の負担が重くなる所得水準もあり、基準期間の課税売上高が1,000万円以下なら、個人のままで令和9・10年分に3割特例を使える点も比較材料になります。総額で試算してから決めましょう。
受注済みの工事は、法人にどう引き継ぎますか?
個人で完成・引渡しまで行う方法と、元請と契約を巻き直して法人で完成させる方法があり、どちらを選ぶかで売上の計上先と消費税が変わります。工事台帳で工事ごとの進み具合と入金予定を整理し、移行日の設計と一緒に決めましょう。
個人で使っていた車両や重機は、法人にどう移しますか?
法人に売却する、法人に貸す、現物出資する、といった方法があります。売却すると個人側では原則として譲渡所得になり、個人が課税事業者なら売却代金に消費税がかかります。ローンが残っている資産は金融機関との調整も必要なため、時価と手続きを確認してから決めましょう。
相談には何を用意すればよいですか?
直近2年分の確定申告書、主要元請との取引条件(分かる範囲で)、外注先の人数と契約の形をご用意ください。お問い合わせの際に「建設業の法人化の相談」とお知らせいただければ、状況を伺ったうえで進め方をご案内します。
まとめ
建設業の法人化は、課税所得800万円前後を目安としつつ、消費税・インボイス、許可と元請対応の三つの軸で判断します。税+社会保険+手取りの総額で比べ、2割特例を使えない法人では簡易課税との有利判定を先に済ませておきます。個人の許可は自動では引き継がれないため、承継の認可か新規取得かを決め、工事の谷間に移行日を置いて、受注を止めない段取りを組みましょう。
札幌の公認会計士・税理士事務所
建設業の法人化のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年6月 公開/2026年10月 全面改訂(令和8年度税制改正と2割特例の終了を反映)