
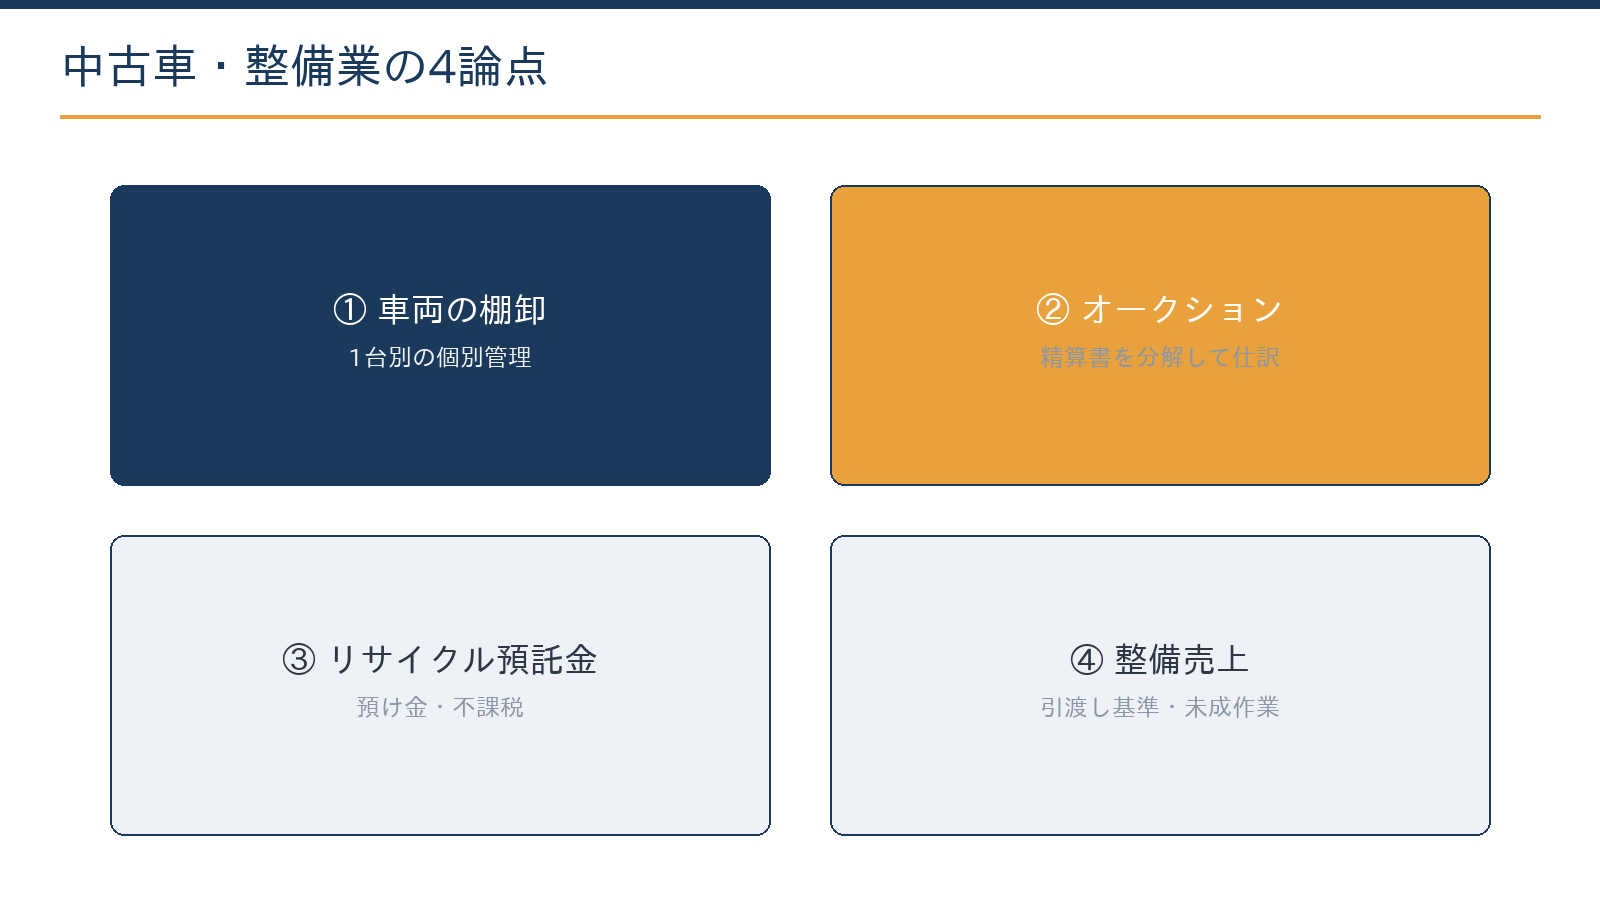
中古車販売業・整備業の会計処理は、①販売用車両の1台別の在庫管理、②オークション精算書と下取りの処理、③リサイクル預託金の区分、④整備売上の計上時期と未成作業の4論点を押さえると正しく回ります。どれも期末在庫と消費税に直結し、処理を誤ると利益や納税額がずれる原因になります。
この記事の結論
販売用の車両は1台ごとに原価を集める棚卸資産として管理し、オークション精算書は明細に分解して仕訳します。リサイクル預託金は車両原価や課税売上と分け、整備は引渡し基準で売上を計上して、期末の作業中案件は未成作業として資産に計上します。
- 落札料・陸送費・名義変更費用・商品化の整備費は、車両の取得原価に含める
- 精算書は車両本体・手数料・預託金・税相当額に分けて記帳する
- リサイクル預託金は「預託金」として資産計上し、消費税は非課税で区分する
- 整備売上は引渡しで計上し、期末の作業中案件は未成作業支出金にする
- 簡易課税では販売と整備で事業区分が異なるため、売上を区分して記帳する
中古車販売業・整備業の会計で押さえる4論点
中古車販売業・自動車整備業の経理は、一般的な小売業やサービス業の知識だけでは正しく回らないことがあります。1台ごとの原価管理、オークション精算書の処理、リサイクル預託金、整備の未成作業など、業界特有の論点が日常的に発生するためです。
| 論点 | よくある誤り | 正しい処理の方向 |
|---|---|---|
| ①車両の棚卸と1台別管理 | 落札料や陸送費を経費に流し、期末在庫が過少になる | 付随費用まで1台ごとに原価へ集め、個別法で管理する |
| ②オークション・下取り | 精算書の入出金額だけを記帳する | 明細を分解し、売上・仕入を総額で計上する |
| ③リサイクル預託金 | 車両原価や課税売上に混ぜてしまう | 「預託金」として資産計上し、消費税は非課税で区分する |
| ④整備売上と未成作業 | 入金時に売上を立てて期ズレする | 引渡し基準で計上し、期末の作業中案件は資産に計上する |
論点1:販売用車両は「1台別」の棚卸資産
販売用の中古車は商品(棚卸資産)で、1台ごとに仕入価格・付随費用・商品化の費用を集計する個別法での管理が基本です。車台番号や在庫番号をキーにした台帳で、仕入から販売までの原価を1台単位で追えるようにします。
| 支出 | 処理 | ポイント |
|---|---|---|
| 車両の落札価格・買取価格 | 取得原価 | 1台ごとの台帳に記録する |
| 落札料・陸送費・名義変更費用 | 取得原価に含める | 期間費用に流すと期末在庫が過少になる |
| 商品化のための整備・板金・クリーニング | 取得原価に含める | 販売前の改装費は、その車両の原価に集める |
| 店舗の広告費・展示場の賃料 | 期間費用 | 特定の車両に結びつかない費用は原価に入れない |
| 販売後の保証修理 | 期間費用 | 修理をした期の費用として処理する |
付随費用を期間費用に流すと、期末在庫が過少になり、利益が歪む原因になります。逆に、社用車や代車・レンタカーとして使う車両は棚卸資産ではなく固定資産として減価償却します。中古資産の耐用年数(簡便法)の考え方は減価償却費の基本と中古資産の耐用年数で確認できます。
販売用と社用の区分変更(商品から固定資産、またはその逆)も、実務では頻繁に起こります。「この車はいまどの箱に入っているか」を台帳で常に答えられる状態が、この業種の経理の土台になります。
期末在庫は「台帳」と「現車」で照合する
決算では、台帳上の在庫車両と、展示場や保管場所にある現車を1台ずつ照合します。売れたのに台帳から消えていない車両や、オークションに出品中で手元にない車両の扱いを確認しておくと、在庫の過大・過少を防げます。
論点2:オークション精算書と下取りの処理
USS・JUなどのオークション精算書は、1回の開催で落札車両・出品車両・各種手数料(落札料・出品料・成約料)・リサイクル預託金・自動車税相当額の精算が1枚にまとまって届きます。これを入金額・支払額だけで記帳すると、売上・仕入の総額もリサイクル預託金の区分も崩れてしまいます。
正しくは、精算書の明細を分解し、車両本体・手数料・預託金・税相当額を別建てで仕訳します。主な項目の処理は次のとおりです。
| 精算書の項目 | 勘定科目の例 | 消費税の区分 |
|---|---|---|
| 落札した車両の本体価格 | 商品(仕入高) | 課税仕入れ |
| 落札料・陸送費 | 落札した車両の取得原価に含める | 課税仕入れ |
| 出品した車両の落札価格 | 売上高 | 課税売上げ |
| 出品料・成約料 | 支払手数料 | 課税仕入れ |
| リサイクル預託金(落札した車両の分) | 預託金(資産) | 非課税 |
| リサイクル預託金(出品した車両の分) | 預託金の取り崩し | 非課税 |
| 自動車税相当額(未経過分) | 落札は取得原価、出品は売上高に含める | 車両の対価の一部として課税 |
下取りも同様で、販売車両の売上と下取車両の仕入は相殺せず、それぞれ総額で計上します。差額だけを記帳すると、売上高と仕入高がともに小さく表示され、消費税の計算や粗利の分析が崩れます。下取車にリサイクル預託金が付いている場合は、その預託金も資産として受け入れます。
論点3:リサイクル預託金は車両原価ではなく「預託金」
自動車リサイクル料金のうち預託金は、車両の所有者が資金管理法人に預けているお金で、性質は金銭債権(預け金)です。中古車の売買では車両とともに預託金の権利が移るため、買い手が売り手に預託金相当額を支払います。
仕入時に支払った預託金は、車両の原価ではなく「預託金」などの資産として計上し、販売時に購入者から回収した時点で取り崩します。期末には、在庫車両の預託金の合計と帳簿残高が一致しているかを照合します。
預託金を課税売上に混ぜると消費税を払い過ぎる
中古車の売買に伴う預託金相当額の受け渡しは、金銭債権の譲渡にあたり、消費税は非課税です。車両本体と一緒に課税売上にしてしまうと、消費税を払い過ぎるおそれがあります。1台あたり数千円〜2万円程度でも、年間の取扱台数が多い業者では無視できない金額になり得ます。
計算例:預託金を課税売上に含めてしまった場合
例えば、預託金が1台あたり1万円で、年間300台を販売する会社なら、預託金相当額は1万円×300台=300万円です。
これを車両本体と一緒に税込の課税売上(10%)にすると、300万円×10/110=272,727円の消費税を余分に計算することになります(端数処理は簡略化)。
精算書・注文書・請求書で預託金を区分して表示し、会計ソフトでも車両本体とは別の科目・税区分で記帳しておくと、誤りの多くを防げます。
論点4:整備売上の計上時期と未成作業
整備売上は、作業を終えて車両を引き渡した時点で計上する引渡し基準が基本です。期末時点で作業中の案件は、それまでにかかった部品代・外注費・作業の工賃を未成作業支出金(仕掛品)として資産に計上し、完成・引渡しの期の売上原価にします。
車検や保険修理は入金が後ズレしやすく、「入金=売上」で記帳すると期ズレが常態化しやすくなります。保険修理も、保険会社から入金された時期ではなく、修理を終えて引き渡した時点で売上に計上します。部品在庫(油脂類・タイヤ・消耗部品)の期末棚卸も漏れやすいポイントです。
- 決算日に作業中の車両の一覧と、かかった部品代・外注費を集計した
- 完成していても引渡し前の車両は、売上に含めていない
- 部品・油脂・タイヤの期末在庫を数量と金額で押さえた
- 引渡し済みなのに未請求・未入金の車検・保険修理を売掛金に計上した
- 板金・塗装などの外注先からの請求を、作業をした期の費用に計上した
整備と販売を兼業している場合は、部門別(販売部門・整備部門)に損益を分けると、どちらで稼げているかが見えやすくなり、値決めと人員配置の判断材料になります。部門別管理の考え方は月次の管理会計と部門別損益の記事で紹介しています。
消費税・インボイスで間違えやすい点
中古車販売・整備業は、1台・1件の取引の中に課税・非課税・課税対象外が混ざりやすい業種です。代表的な項目を整理します。
| 取引 | 消費税の扱い | 注意点 |
|---|---|---|
| 車検の法定費用(自動車重量税・自賠責保険料・検査手数料など) | 立替金として処理し、課税売上に含めない | 車検の代行手数料・整備料は課税売上 |
| 販売時に受け取る未経過分の自動車税相当額・自賠責相当額 | 原則として車両の譲渡対価の一部(課税売上) | リサイクル預託金(非課税)と分けて記帳する |
| リサイクル預託金相当額 | 非課税(金銭債権の譲渡) | 車両本体と別の税区分にする |
| インボイス登録をしていない外注先(板金・塗装など)や部品業者からの仕入れ | 経過措置により、2026年10月1日〜2028年9月30日は仕入れの税額の70%を控除 | 2028年10月1日からは50%に下がる |
基準期間の課税売上高が5,000万円以下で簡易課税を選んでいる場合、中古車の販売は販売先が事業者なら第1種(90%)、消費者なら第2種(80%)、整備・修理は原則として第5種(50%)です。事業ごとに売上を区分して記帳していないと、区分していない売上にはその中で最も低いみなし仕入率が適用されるため、記帳の段階で売上を分けておきます。
無料ツール簡易課税と本則課税の納税額を比較する売上と仕入れの金額を入れると、簡易課税・本則課税・2割特例のどれで納める消費税が少なくなるかを比較できます。計算する
実務の型:月次ルーティンと決算の点検
4論点を日々の経理に落とし込むと、次のような月次ルーティンになります。オークションの開催や整備の入庫に合わせて処理を決めておくと、決算で一度にまとめて直す手間がなくなります。
| タイミング | やること |
|---|---|
| オークション開催ごと | 精算書を分解して仕訳(車両・手数料・預託金・税相当額) |
| 毎月末 | 在庫車両の台帳更新(1台別原価)、作業中案件の洗い出し、預託金の増減の確認 |
| 決算時 | 車両・部品の実地棚卸、未成作業の集計、預託金残高の照合、商品と固定資産の区分の確認 |
日々の台帳更新と精算書の保存は自社で行い、1台別原価の制度設計、預託金・消費税の区分の点検、決算の棚卸の検証は専門家と一緒に確認すると、毎年の処理が安定します。
整備用のリフトや診断機、工具などを買ったときは、取得価額で処理が変わります。青色申告の中小企業者等は、2026年4月1日以後に取得した40万円未満の資産を年300万円まで一括で経費にできる特例があります(2029年3月31日までの取得。従業員400人超の法人は対象外)。
無料ツール少額資産の処理方法を3択で比較する即時の経費化・一括償却・少額減価償却資産の特例のどれが有利か、金額を入れるだけで比較できます。計算する
当事務所は税務顧問にとどまらず、業界の取引に合わせた経理体制づくりも支援しています。オークション精算書のPDFの読み取り・明細の分解・仕訳の下書きまではAI(Claude)で行い、科目と税区分の確定・月次の検証は有資格者が確認する進め方です。AIを経理に取り入れる考え方はClaude Cowork 経理活用ガイドにまとめています。
精算書の処理方法や、預託金・消費税の区分は取引の形で判断が分かれます。初回無料で確認できます。
無料で相談する札幌・北海道の中古車販売・整備業で気をつけたいこと
積雪地では、冬を前にスタッドレスタイヤの販売や履き替え作業が集中し、タイヤや部品の在庫が一時的に増えることがあります。期末がこの時期に重なる場合は、タイヤ・ホイールの在庫を数量と金額で正確に押さえることが、利益の正確さに直結します。
タイヤの保管サービスで保管料を前もって受け取る場合は、保管期間に応じて売上を計上するのが原則的な考え方です。決算期をまたぐ保管料の扱いを、受け取り方(一括か都度か)とあわせて決めておきましょう。
償却資産の申告と在庫資金
整備工場のリフトや診断機などの機械・工具は、固定資産税(償却資産)の申告対象です。札幌市など所在地の市町村へ、毎年1月31日(休日の場合は翌開庁日)までに申告します。令和9年度分(2027年1月1日の賦課期日)から、償却資産の免税点は150万円から180万円に上がります。
車両の仕入れは在庫資金が先に出ていくため、資金繰りに季節の波が出やすい業種です。札幌市の制度融資(マル札資金など)は2026年10月1日以降の実行分から利率が0.3%上がっているため、新規の借入れや借換えでは条件を窓口で確認しましょう。
よくある質問
個人から買い取った中古車にも、消費税の仕入税額控除は使えますか?
使えます。インボイスを発行できない個人などから買い取った車両は、古物営業法の許可を受けた古物商が、帳簿に特例の対象である旨など一定の事項を記載すれば、インボイスがなくても仕入税額控除ができます(古物商特例)。帳簿の記載要件を満たしているかの確認が重要です。
展示中の車を社用車や代車に使ったら、どう処理しますか?
用途が変わった時点で、商品から固定資産(車両運搬具)への振替を検討し、事業に使い始めた時から減価償却します。使用実態と期間によって処理が変わるため、台帳に用途変更の日付と理由を記録しておいてください。
決算で在庫車両の値下がりを反映できますか?
棚卸資産の評価方法として低価法を選んでいれば、期末の時価が原価を下回る車両を時価で評価できます(個人は青色申告者のみ)。原価法のままでは、相場が下がっただけでは評価損を計上できず、災害による損傷など特別な事実がある場合に限られます。評価方法を変える場合は、適用したい事業年度が始まる前に承認申請が必要です。
相談には何を用意すればよいですか?
直近の決算書、オークション精算書のサンプル、在庫台帳(あれば)をご用意ください。整備部門がある場合は、作業中案件の一覧や部品在庫の管理表もあると、期ズレや在庫の点検がしやすくなります。
まとめ
中古車販売業・整備業の経理は、車両を1台別の棚卸資産として管理し、オークション精算書を明細に分解して記帳することが出発点です。リサイクル預託金は非課税の預託金として車両本体と分け、整備は引渡し基準と未成作業の計上で期ズレを防ぎます。4論点を月次ルーティンに組み込んでおけば、1台別の粗利が見え、決算や消費税の申告も安定します。
札幌の公認会計士・税理士事務所
中古車販売・整備業の経理のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)