
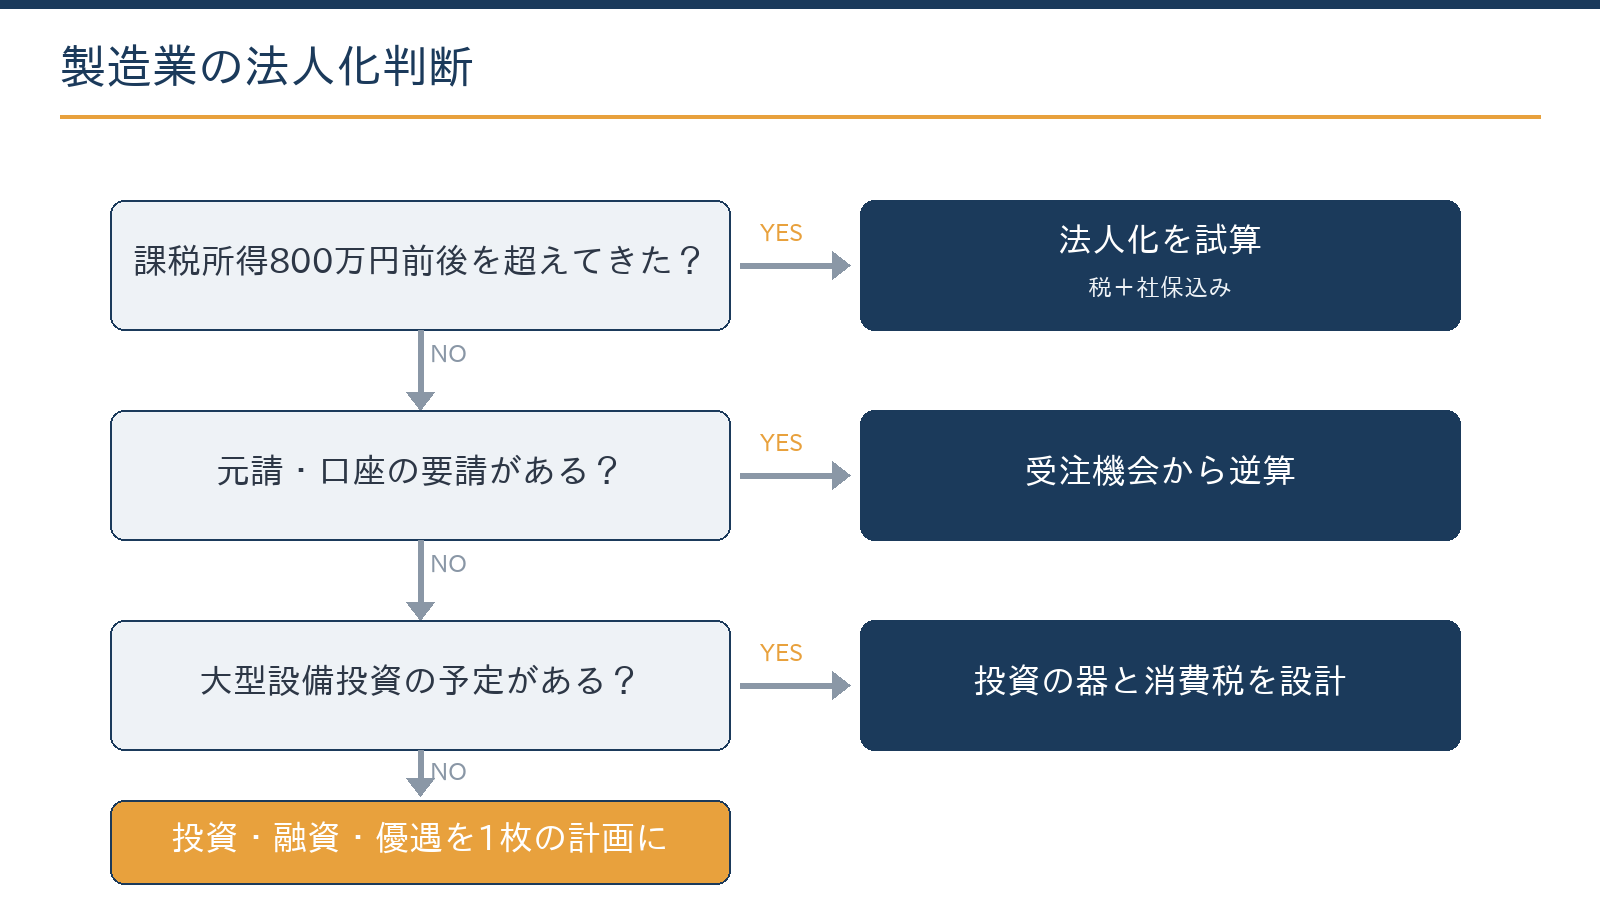
製造業の法人化は、所得水準(税と社会保険の総額)、取引先の与信や口座登録の条件、次の設備投資の資金調達と消費税の3つの軸で判断します。とくに「次の設備投資を個人と法人のどちらの器でやるか」で、投資減税や消費税の還付の取り方が変わる点が、製造業特有の論点です。
この記事の結論
製造業は設備投資と取引先との関係が深く絡むため、税額の比較だけでなく、受注機会と投資の順番から法人化の時期を逆算します。
- 製造業の法人化は所得・取引口座・設備投資の3軸で判断する
- 狙う取引先の与信条件から法人化の時期を逆算する発想を持つ
- 大型投資の年の消費税(還付・課税選択)と投資減税は順番がすべて
- 機械・在庫の引き継ぎは時価の設定と時期の設計が必要
- 法人化・投資・融資・優遇を1枚のスケジュールに統合して進める
製造業の法人化は何で判断する?3つの軸と業種特有の論点
旋盤加工や板金、食品製造など、ものづくりの現場で利益が伸びてくると、「そろそろ会社にすべきか」という悩みが出てきます。製造業は設備投資と取引先との関係が深く絡むため、他業種より法人化の判断材料が多い業種です。
| 判断の軸 | 製造業で見るポイント | 法人化を考えやすい状況 |
|---|---|---|
| 所得水準 | 税と社会保険料を合わせた総額 | 課税所得が800万円前後を安定して超える |
| 社会保険 | 従業員の加入状況と本人の加入 | 採用を強化したい、従業員が増えてきた |
| 消費税 | 大型投資の年の還付と課税方式 | 投資の時期と免税・課税の組み合わせを設計できる |
| 信用力・取引口座 | 取引先の与信審査、金融機関の評価 | メーカー・商社との新規取引や設備融資を予定している |
| 許認可・取引条件の引継ぎ | 営業許可やISO、NDAの締結主体 | 取引先から法人での契約を求められている |
| 家族への給与 | 家族の働き方と給与の水準 | 家族を役員や従業員として処遇したい |
製造業は設備・原材料・仕掛品・製品在庫という複数の資産を常時抱えるため、個人事業の帳簿管理では財務の全体像が見えにくくなりがちです。法人化によって貸借対照表が整備されると、金融機関が設備投資融資や運転資金融資の審査をしやすくなり、資金調達の選択肢が広がる場合があります。
| ポイント | 個人事業主 | 法人 |
|---|---|---|
| 棚卸資産の管理 | 個人名義で管理 | 法人の貸借対照表に計上し、金融機関への説明が容易 |
| 設備融資の信用力 | 個人の信用に依存 | 法人の財務諸表で評価されやすい |
| 繰越欠損金の活用 | 最長3年(青色申告) | 最長10年(青色申告法人) |
繰越欠損金の活用期間の違いも、製造業特有の判断ポイントです。個人事業の損失の繰越しは最長3年ですが、青色申告法人は最長10年(2018年4月1日以後に開始した事業年度の欠損金)で、中小法人は翌期以降の所得の全額まで差し引けます。設備更新の直後で利益が薄い時期を法人格でまたぐ戦略も検討に値します。
また、下請け製造業では大手メーカーや商社が取引先となることが多く、法人格が与信審査の前提条件になる場面があります。税負担の軽減だけでなく、取引拡大と融資力強化の両面から法人化の時期を見極めることが、製造業では特に重要です。
軸1:利益水準——税+社保の総額で見る
基本は他業種と同じで、課税所得800万円前後が法人有利に傾き始める目安とされています。個人の所得税は所得が増えるほど税率が上がる一方、中小法人の法人税は所得年800万円以下の部分が15%(2027年3月31日までに開始する事業年度。延長の有無は令和9年度税制改正で決まる)、超える部分が23.2%です。
| 個人の課税所得 | 所得税率 | 住民税と合わせた税率の目安 |
|---|---|---|
| 330万円超695万円以下 | 20% | 30%(住民税10%) |
| 695万円超900万円以下 | 23% | 33%(住民税10%) |
| 900万円超1,800万円以下 | 33% | 43%(住民税10%) |
モデルケースとして、年商3,000万円・課税所得600万円の部品加工業の場合、税負担だけでは法人化のメリットはまだ限定的と考えられます。一方、所得が900万円に乗ってくると、役員報酬の設計と組み合わせた圧縮余地が明確になります(計算の考え方は「小売業の法人化のモデルケース」と同様です)。
計算例:所得900万円を「役員報酬600万円+法人に残す300万円」に分けた場合(社会保険料・所得控除は考慮しない概算)
- 給与所得控除(令和8年分):600万円×20%+44万円=164万円
- 本人の給与所得:600万円−164万円=436万円
- 法人税(中小法人の軽減税率):300万円×15%=45万円
個人事業のままなら、900万円全体が事業所得として累進税率の対象になります。法人化すると、給与所得控除を使える部分と、法人で15%が適用される部分に分かれます。ただし役員報酬には社会保険料がかかるため、実際の比較は社会保険料を含めて行います。
法人化で増えるコストも、総額比較に入れます。法人は役員1人だけでも健康保険・厚生年金保険の強制適用事業所で、北海道の協会けんぽの場合、健康保険10.28%(介護保険の対象者は別に1.62%)、厚生年金18.3%、子ども・子育て支援金0.23%(2026年4月分から)を労使で折半します。法人住民税の均等割は、札幌市内で資本金等1,000万円以下・従業者50人以下なら年7万円で、赤字でもかかります。
なお、2026年4月1日以後に開始する事業年度からは防衛特別法人税の申告も加わります。基準法人税額から500万円を差し引いた額に4%がかかる仕組みで、税額が0でも申告が必要です。いずれも2026年10月時点の制度に基づく目安です。
無料ツール法人成りした場合の税負担をシミュレーションする事業の利益を入れると、個人事業のままの場合と法人化した場合の税負担の目安を比べられます。計算する
軸2:取引口座と元請の要請
製造業の受注は、メーカー・商社の購買システムに「登録」されて始まります。新規取引の与信審査で法人格や決算書の提出が条件になることは珍しくなく、個人事業のままでは見積もりの土俵に乗れない案件が現実に存在します。
また、品質管理体制(ISO等)や機密保持契約(NDA)の締結主体としても、法人が求められる場合があります。食品製造の営業許可など、許認可を個人名義で受けている場合は、法人化に伴う手続きを事前に窓口で確認しておきます。
取引先が事業者である製造業は、仕入税額控除のためにインボイスの登録を求められやすく、登録していれば個人でも法人でも消費税の課税事業者です。そのため、インボイス制度の下では、法人化による消費税の免税期間の効果は限られます。
狙う取引先の条件から、法人化の時期を逆算する
「いまの取引は個人で困っていない」場合でも、狙いたい取引先の条件を先に確認しておくと、法人化の時期を「受注機会」から逆算できます。口座登録に必要な書類(登記事項証明書や決算書など)と、決算期をいつ迎えるかもあわせて確認しておきます。
軸3:設備投資——資金調達と消費税が法人化と絡む
製造業の法人化で最も特徴的なのがこの軸です。第一に資金調達です。数百万〜数千万円の設備資金は、法人の決算書を前提にした制度融資・保証協会付き融資のほうが、選択肢が広がる場合があります。資金調達の全体像は「融資・資金調達ガイドで制度の選び方を確認する」で整理しています。
第二に消費税です。大型投資の年は、課税事業者として本則課税なら支払った消費税の還付を受けられる可能性があり、免税のままでは戻りません。簡易課税を選んでいる場合も還付は受けられません。課税事業者を自ら選ぶと一定期間はやめられず、高額な設備を取得すると制限が延びることもあります。法人化による免税期間と投資時期の組み合わせは、設計次第で結果が変わります(仕組みは「製造業の開業時の税務手続き」のモデルケースを参照)。
第三に投資減税です。主な制度は次のとおりで、どれも取得の時期や事前の手続きが要件に関わります。
| 制度 | 内容 | 期限・注意点 |
|---|---|---|
| 少額減価償却資産の特例 | 青色申告の中小事業者は、40万円未満の資産を年300万円まで一括で経費にできる | 2026年4月1日以後の取得から40万円未満(それまでは30万円未満)。2029年3月31日まで。従業員400人超の法人は対象外 |
| 中小企業投資促進税制 | 特別償却30%か税額控除7% | 2027年3月31日まで |
| 中小企業経営強化税制 | 即時償却か税額控除10%(資本金3,000万円超は7%) | 2027年3月31日までの取得・事業供用。工具・器具備品は40万円以上(2026年4月1日以後の取得)。取得前の段取りが必要 |
これらの制度は個人事業でも法人でも使えますが、誰の名義で、いつ取得するかで適用の可否や効果が変わります。法人化・投資・申請のスケジュールを1枚にして設計する必要があります。制度の詳細は「中小企業の税制優遇まとめ」もご覧ください。
無料ツール少額減価償却資産の特例で経費にできる額を計算する40万円未満の工具や器具を買ったときに、その年の経費にできる金額の目安を確認できます。計算する
タイミングと進め方
進め方は、次の順番が基本になります。試算は自分でも始められますが、投資・消費税・融資・資産の移転価格を同時に最適化する設計は専門家の領域といえます。
- 税・社保込みの試算直近の所得と役員報酬の案から、税金と社会保険料の総額を比べます。
- 取引先・元請の条件確認口座登録や与信審査で求められる書類と、法人での契約の要否を確認します。
- 次の設備投資の時期と資金計画の確定投資の名義と時期、融資・補助金・投資減税の段取りを決めます。
- 移行の設計棚卸資産・機械の引き継ぎ、許認可、労務(社会保険・就業規則)の切り替えを同じ時期にそろえます。
機械・車両など事業用資産の個人から法人への移転は、譲渡価格(時価)の設定と消費税・所得税への影響を伴うため、在庫と同様に時期と価格の設計が必要です。在庫を法人に引き継ぐ場合は、個人の最後の年の売上として計上します。
会社の設立にあたっては、次の事項を先に決めておきます。法人設立届出書は設立の日以後2か月以内に税務署へ出し、青色申告の承認申請書は、設立の日以後3か月を経過した日と最初の事業年度終了の日のいずれか早い日の前日までに出します。
- 商号(会社名)・本店所在地・事業目的
- 資本金の額と出資者の構成
- 決算月(繁忙期や大型投資の時期を避けると申告が楽)
- 役員構成と任期
- 設立日(機械の取得や補助金の申請との前後関係)
法人化の後は、製品別・工程別の原価を把握できるかが利益の差になります。原価管理の進め方は「原価管理の5ステップ」で整理しています。
法人化の時期と設備投資・消費税の順番は、投資計画と取引先の条件で変わります。初回無料で確認できます。
無料で相談するご相談の際によく確認するポイント
製造業の法人化のご相談では、税額の比較だけでなく、投資と取引の予定を一緒に伺います。次の資料と情報があると、具体的な試算と段取りの検討に進めます。
- 直近2年の確定申告書と決算書
- 設備投資の予定(機械の見積書があれば)と、補助金の申請予定
- 主要な取引先と、新しく狙いたい取引先の条件
- 従業員の人数と、社会保険の加入状況
- 期末の棚卸資産(原材料・仕掛品・製品)の金額
当事務所は、製造業の法人化の設計から、設備投資の税務、資金調達、原価管理まで支援しています。顧問契約の内容は「会計・税務顧問のサービス内容」でご確認いただけます。
よくある質問
機械を個人名義のまま法人で使うことはできますか?
賃貸借(リース)契約で法人が使う形は可能ですが、適正賃料の設定と契約書が必要です。売却(譲渡)との比較で、税負担と手続きの軽さを天秤にかけて選びます。
職人を雇っています。法人化で労務はどう変わりますか?
法人は役員1人だけでも社会保険の強制適用となり、会社負担分の人件費が増えます。個人事業でも、製造業など法定の業種で常時5人以上を使用していれば、すでに強制適用事業所です。その場合に新たに加わるのは、役員となる本人の加入です。採用力や定着率にプラスに働く場合もあり、コストと採用投資の両面で評価します。
補助金で設備を買う予定です。法人化とどちらが先ですか?
公募要件と実績の引き継ぎの扱いによります。申請主体を途中で変えるのは原則避けたいので、申請前に法人化の時期を固めておくことをおすすめします。2026年度の新事業進出・ものづくり商業サービス補助金(中小機構)は、第1回の受付期間が2026年9月30日〜10月30日です(2026年10月3日時点)。要件は最新の公募要領で確認してください。
法人を作れば、消費税は2年間免除されますか?
資本金1,000万円未満の新設法人は、基準期間がないため原則として免税で始まりますが、インボイスの登録をすれば課税事業者になります。前期首から6か月の売上と給与がともに1,000万円を超えた場合も課税です。取引先が事業者の製造業では登録が前提になりやすいため、免税を前提にした試算は避けます。
まとめ
製造業の法人化は、所得・取引口座・設備投資の3軸で判断し、狙う取引先の与信条件から時期を逆算します。大型投資の年の消費税と投資減税は順番で結果が変わり、機械・在庫の引き継ぎには時価の設定と時期の設計が要るため、法人化・投資・融資・優遇を1枚のスケジュールにまとめて進めましょう。
札幌の公認会計士・税理士事務所
製造業の法人化と設備投資のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)