
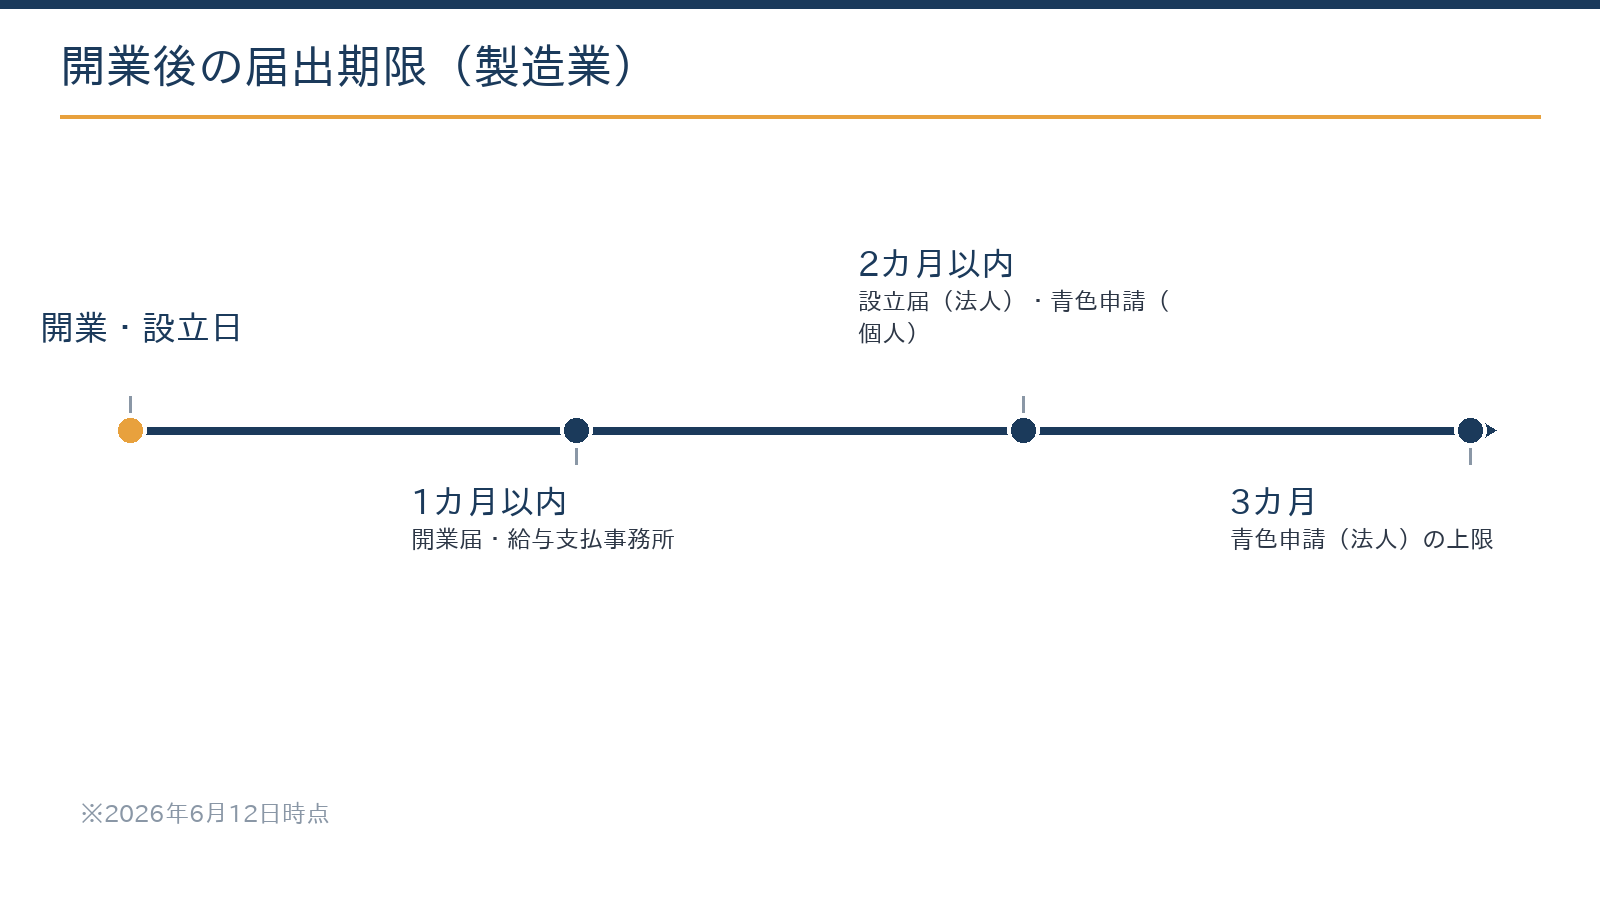
製造業の開業では、開業届や法人設立届出書などの届出を「1か月・2か月・3か月」の期限で管理し、青色申告の承認申請を最優先にします。あわせて、設備投資の年の消費税(課税事業者の選択と還付)と、材料・仕掛品・製品の棚卸や原価計算の初期設計を開業前に決めておくと、その後の資金繰りが安定します。
この記事の結論
届出は他業種と共通ですが、製造業は工場・機械・材料という大きな投資を伴うため、設備投資の年の消費税と、棚卸・原価計算の初期設計を最初に決めるかどうかで差がつきます。
- 期限は「1か月・2か月・3か月」。青色申告の承認申請を最優先で出す
- 免税事業者のままでは、設備投資で支払った消費税は戻らない。課税事業者の選択などの判断は機械の発注前に試算する
- 材料・仕掛品・製品の棚卸と、簡便な原価計算のルールを開業時に設計する
- 機械などの償却資産は毎年1月31日までに申告し、固定資産台帳を取得の都度更新する
- 届出書の提出は自力でもできる。投資×消費税の選択と原価計算の設計は専門家と決める
製造業の開業で必要になる届出一覧と期限
税務署に出す主な届出は、国税庁のタックスアンサー(新設法人の届出書類、新たに事業を始めたときの届出など)に基づくと次のとおりです。e-Tax・eLTAXでのオンライン提出もできます。
| 届出書類 | 対象 | 期限 |
|---|---|---|
| 法人設立届出書 | 法人 | 設立の日以後2か月以内(北海道・市町村にも別途提出) |
| 青色申告の承認申請書 | 法人 | 設立の日以後3か月を経過した日と、最初の事業年度終了の日のいずれか早い日の前日まで |
| 個人事業の開業届出書 | 個人 | 開業の日から1か月以内 |
| 所得税の青色申告承認申請書 | 個人 | 原則その年の3月15日まで。1月16日以後に開業した場合は開業の日から2か月以内 |
| 給与支払事務所等の開設届出書 | 共通 | 開設の日から1か月以内 |
| 源泉所得税の納期の特例の承認に関する申請書 | 共通(給与の支給人員が常時10人未満) | 随時。提出した月の翌月末日までに承認・却下の通知がなければ、翌々月の納付分から特例が適用 |
製造業で最優先すべきは青色申告の承認申請です。立ち上げ期は設備投資と試作で赤字になりやすく、青色申告なら法人は欠損金を10年(個人は純損失を3年)繰り越して、黒字化した後の税負担を減らせます。期限を過ぎると初年度分の赤字を繰り越せなくなるため注意してください。
具体例:食品加工品の製造・販売を個人事業として開業する場合
加工食品など自社製品を製造・販売する個人事業者が、製造スタッフを雇い、設備を取得して開業する場面を想定した早見表です。
| 届出・申請 | 提出先 | 提出期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 所轄税務署 | 開業の日から1か月以内 |
| 所得税の青色申告承認申請書 | 所轄税務署 | 1月16日以後の開業は開業の日から2か月以内 |
| 青色事業専従者給与に関する届出書 | 所轄税務署 | 原則3月15日まで。1月16日以後の開業は開業の日から2か月以内 |
| 給与支払事務所等の開設届出書 | 所轄税務署 | 開設の日から1か月以内 |
| 棚卸資産の評価方法の届出書 | 所轄税務署 | 開業した年分の確定申告期限まで(出さなければ最終仕入原価法) |
| 適格請求書発行事業者の登録申請書 | 所轄税務署(e-Tax可) | 開業した年の末日までに出せば開業時にさかのぼって登録。それ以外は提出日から15日以降の希望日から登録 |
製造業は原材料・仕掛品・製品という複数の在庫区分が発生するため、棚卸資産の管理が他業種より複雑になります。評価方法の届出は任意ですが、開業後の変更には手間がかかるため、開業当初に方針を決めておくと実務がスムーズです。食品加工は原材料価格が季節で変動しやすく、評価方法の選択が損益に影響することがあります。
配偶者や親族が製造現場に従事する場合は、青色事業専従者給与に関する届出書を出せば、家族への給与を必要経費にできます。ただし給与額は労務の対価として相当な金額でなければならず、過大な額は税務調査で問題になる可能性があります。
製造業では取引先がインボイスの発行を求めることが多く、適格請求書発行事業者への登録が実務上望ましい業種です。製品の消費税区分も開業前に確認します。食品の多くは軽減税率8%ですが、酒類などは標準税率10%となるため、品目ごとの整理が必要です。
飲食料品の税率の見直しについて
飲食料品の消費税率を引き下げる政府方針が示されていますが、2026年10月時点では法案の審議中で、現行の軽減税率は8%です。成立した場合は値札・レジ・請求書の対応が必要になるため、国税庁の特設ページで最新の情報を確認してください。
札幌市内で開業する場合の提出先
税務署への届出は、住所地(法人は本店所在地)を所轄する税務署に出します。市内は区ごとに5つの税務署に分かれていて、中央区は東側と西側で管轄が異なります。個別の住所は国税庁の管轄区域表で確認します。
書面を郵送する場合は、2026年7月10日から札幌業務センターが宛先です。窓口への持参とe-Taxでの提出は、所轄の税務署で受け付けています。法人は、道税事務所と市にも設立の届出を出します。
製造業ならではの論点1:設備投資の年の消費税をどうするか
開業時に機械・内装で数百万円〜数千万円を投資する場合、支払う消費税も大きくなります。免税事業者のままでは、この支払った消費税の還付は受けられません。
課税事業者を選択(またはインボイス登録)して本則課税で申告すれば、還付を受けられる可能性があります。課税事業者選択届出書は、原則として適用を受けたい課税期間の初日の前日までに出しますが、新たに事業を始めた課税期間はその課税期間中に出せば初年度から適用できます。ただし、その後の納税義務や継続適用の縛りがあるため、有利・不利は投資額と売上計画で試算が必要です。
課税事業者を選ぶ前に確認したい3つの縛り
- 課税事業者を選択すると、原則として2年間は免税事業者に戻れません。
- その2年の間に一定額以上の機械など(調整対象固定資産)を取得して本則課税で申告すると、取得した課税期間を含めて3年間は免税事業者に戻れず、簡易課税も選べなくなります。
- 資本金1,000万円以上で設立した法人は、設立1期目から課税事業者になります。資本金の額も、消費税の設計とあわせて決めます。
小規模事業者向けの「2割特例」は、2026年9月30日を含む課税期間までで終わります(3月決算法人は2027年3月期まで、個人は令和8年分まで)。2割特例や簡易課税では、仕入れの消費税が多くても還付は受けられません。これから開業する場合は、本則課税・簡易課税を含めた設計を最初に決めておくことが大切です。
機械の購入で使える税制も確認する
青色申告の中小企業者が機械装置などを取得した場合、中小企業経営強化税制(即時償却か税額控除10%。資本金3,000万円超は7%)や中小企業投資促進税制(特別償却30%か税額控除7%。どちらを選べるかは資本金などで異なります)を使える場合があります。いずれも2027年3月31日までの取得・事業供用が対象で、その後の延長は未決定です。経営強化税制は、経営力向上計画の認定などの手続きが前提になるため、発注の前に要件を確認します。
製造業ならではの論点2:棚卸資産と原価計算
| 論点 | 内容 | 初動の対策 |
|---|---|---|
| 材料・仕掛品・製品の棚卸 | 期末に3区分で在庫を資産計上する。精度が利益と税額を左右する | 月末棚卸の手順とフォーマットを開業時に作る |
| 原価計算 | 製品別の採算が見えないと値決めを誤る | 簡便でよいので材料費・労務費・経費の集計ルールを決める |
| 減価償却・償却資産 | 機械は耐用年数で費用化する。毎年1月1日時点の償却資産の申告も必要 | 固定資産台帳を取得の都度更新する |
| 外注加工 | 外注費か給与かの実態判定、支給材の管理 | 契約書と材料支給の記録を整える |
原価計算は「完璧な制度」を最初から作る必要はありません。ただし材料費すら製品別に集計できないと、忙しいのに儲からない状態の原因がつかめなくなることがあります。開業時は、製品・案件ごとに材料費を集計し、労務費は作業時間×時間単価、共通の経費は月割りで配賦する、という最小構成で十分な場合が多いです。
クラウド会計の部門・タグ機能を使えば、専用のシステムなしで始められます(クラウド会計の導入支援:依頼から完了までの流れ)。精緻化は売上が安定してからでも間に合いますが、何も集計しない期間を作らないことが重要です。
減価償却の方法は、届出をしなければ、法人の機械装置は定率法、個人は定額法になります。機械・工具などの償却資産は、毎年1月1日時点で持っている分を1月31日(休日の場合は翌開庁日)までに市町村に申告します。札幌市では課税標準額の合計が150万円未満なら課税されず、令和9年度分(2027年1月1日の所有分)からは180万円未満に引き上げられます。
無料ツール減価償却(定額法)を自動計算する機械の取得価額・耐用年数・事業に使い始めた月を入れると、年ごとの償却費を確認できます。計算する
届出を出し忘れるとどうなるか
開業届や設立届の遅れで直ちに罰則を受けることは多くありませんが、青色申告の承認申請だけは別です。期限を過ぎた期は白色となり、欠損金の繰越や、少額減価償却資産の特例といった青色申告を前提とする制度が使えなくなります。
少額減価償却資産の特例は、中小企業者等が2026年4月1日以後に取得した40万円未満の資産を、年300万円まで取得した年に全額経費(損金)にできる制度です(2026年3月31日までの取得は30万円未満。適用は2029年3月31日まで)。工具・治具・測定器など単価の小さい設備が多い製造業では、使える年と使えない年の差が大きくなります。詳しくは「少額減価償却資産の特例が40万円未満に拡充」で解説しています。
無料ツール少額減価償却資産の特例を自動計算する取得した設備の金額を入れると、40万円未満の特例でその年に経費にできる額を確認できます。計算する
出し忘れに気づいたら、その時点で速やかに提出し、適用開始がいつの期からになるかを確認してください。消費税の課税事業者選択届出書や簡易課税制度選択届出書は、原則として期限を過ぎると適用したい期にさかのぼれないため、特に注意が必要です。
開業前に専門家と決めておきたいこと
届出書の作成・提出は自力でも可能です。専門家に相談する価値が大きいのは、投資×消費税の選択、原価計算と棚卸の初期設計、創業融資の計画づくりの3つです。相談の際によく確認するのは次の点です。
- 開業(設立)予定日と、法人か個人か
- 機械・内装の投資予定額と発注・納品の時期
- 初年度から3年程度の売上計画と、主な販売先(事業者か消費者か)
- 雇用の予定人数と、家族が働くかどうか
- 補助金・融資の利用予定と自己資金の額
日本政策金融公庫の新規開業・スタートアップ支援資金は、開業前からおおむね7年以内が対象で、融資限度額は7,200万円(設備資金は20年以内、運転資金は10年以内)です。審査では自己資金が重要な要素とされるため、投資計画と資金計画は同時に組み立てます。進め方は「日本政策金融公庫の創業融資の受け方」で紹介しています。
当事務所は、税務顧問にとどまらず、製造業の開業設計から資金調達、経理のAI化まで実務で伴走しています。届出書の下書きや期限管理表の整理はAI(Claude)で効率化し、課税方式の最終判断と融資計画の数値づくりは有資格者が担当します。決算・申告だけのスポットのご依頼はお受けしておらず、継続的な会計・税務顧問の中で支援しています。
モデルケース:設備2,000万円を投資する1期目の消費税
仕組みを理解するためのモデルケースです。免税事業者のままでいるか、課税事業者を選択して本則課税で申告するかで、1期目と2期目以降の有利・不利が入れ替わることがあります。
計算例:機械2,000万円を投資した1期目と2期目
例えば、設立1期目に機械2,000万円(消費税200万円)を投資し、初年度の課税売上が1,500万円(消費税150万円)だったとします(ほかの仕入れは考えない単純化した例)。
- 免税事業者のまま:消費税の納税はないが、支払った200万円は戻らない
- 課税事業者を選択して本則課税:200万円−150万円=50万円が還付される
一方で、2期目も課税事業者が続きます。2期目の課税売上が1,500万円(消費税150万円)、仕入れの消費税が60万円なら、150万円−60万円=90万円を納めます。
このように「初年度の還付」と「2〜3年トータルの納税」を並べて比較しないと、正確な判断はできません。数値は説明用のモデルケースです。
投資額・時期・売上計画の3つがそろえば、試算はしやすくなります。機械の納品が1期目と2期目のどちらになるかでも結果が変わるため、発注の前に試算しておきましょう。
課税事業者を選ぶかどうかは、投資の時期と売上計画で答えが変わります。機械の発注前なら、初回無料で試算の前提を一緒に整理できます。
無料で相談する補助金で設備を買うときの会計・税務
製造業の開業・設備投資では、補助金の活用が選択肢になります。2026年10月3日時点では、新事業進出・ものづくり商業サービス補助金(中小機構)の第1回の受付が2026年9月30日〜10月30日18時、中小企業省力化投資補助金(一般型)第8回の受付が10月16日17時までとなっています。公募の時期や要件は変わるため、最新の公募要領で確認してください。
- 収益計上補助金は、交付決定や確定の段階に応じて収益(雑収入など)に計上され、法人税の課税対象になります。入金は事業の完了後になるのが一般的で、採択されても入金まではつなぎの資金が必要です。
- 圧縮記帳国庫補助金等で固定資産を取得した場合、法人は圧縮記帳により課税を繰り延べられる場合があります(個人は総収入金額に算入しない特例)。適用の有無で初年度の税負担が大きく変わることがあります。
- 消費税補助金収入は不課税ですが、補助金で買った設備の消費税は仕入税額控除の対象になります。補助金によっては、控除した消費税分の報告・返還が求められます。
交付決定前の発注は対象外が原則
実務上とくに注意したいのは、交付決定前に発注・契約した経費は補助の対象外になるのが原則という点です。発注のタイミングは、申請スケジュールと整合させてください。
市内で会社を設立するなら確認したい支援
- 特定創業支援等事業:札幌中小企業支援センターや札幌商工会議所で、1か月以上・4回以上、4分野の支援を受けると証明書が発行されます(証明書の有効期限は2027年3月31日)。市内での会社設立なら登録免許税が半分(税率0.7%→0.35%。株式会社の最低額は15万円→7.5万円)になり、公庫の利率引下げなども受けられます。
- さっぽろ新規創業促進補助金:募集期間は2026年4月1日〜2027年3月31日で、株式会社75,000円・合同会社30,000円。設立から90日以内か2027年3月31日の早い日までに申請します。
よくある質問
借りた工場の内装・電気工事は経費になりますか?
賃借物件への内装・設備工事(造作)は、原則として資産に計上し、耐用年数にわたって減価償却します。一括で経費にはなりません。金額・内容によって扱いが分かれるため、見積書の段階で確認しておくと設計の幅が広がります。
中古機械を導入した場合の減価償却はどうなりますか?
中古資産は、残りの使用可能期間の見積もり(簡便法)で耐用年数を計算でき、新品より短い年数で費用化できる場合があります。取得前に確認しておくと、設備投資の年の利益計画を立てやすくなります。
開業前の試作品の材料費や打合せの費用はどうなりますか?
開業準備のために特別に支出した費用は「開業費」として資産に計上し、開業後に任意の時期に経費にできます。開業前に買った機械や工具は開業費ではなく、事業に使い始めた日から減価償却などで経費にしていきます。
家族や知人に手伝ってもらう場合の処理は?
雇用なら給与(源泉徴収や社会保険の検討が必要)、独立した事業者への依頼なら外注費ですが、名目ではなく実態で判定されます。形式だけ外注にするのはリスクが高い論点です。
相談・依頼はどう進めればよいですか?
開業予定日・法人か個人か・設備投資の予定額・雇用の予定をお知らせください。お問い合わせフォームから「製造業の開業相談」とご連絡いただければ、届出のスケジュールと、お任せいただく範囲・料金の考え方をご案内します。
まとめ
製造業の開業では、届出の期限を「1か月・2か月・3か月」で管理して青色申告の承認申請を最優先にし、設備投資の年の消費税(課税選択・還付)は開業前に試算します。材料・仕掛品・製品の棚卸と簡便な原価計算を開業時に設計し、償却資産の申告と固定資産台帳の整備も忘れないようにしましょう。届出の提出は自力でも可能ですが、投資×消費税と原価設計は専門家と一緒に決めると安心です。
札幌の公認会計士・税理士事務所
製造業の開業・設立のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)