
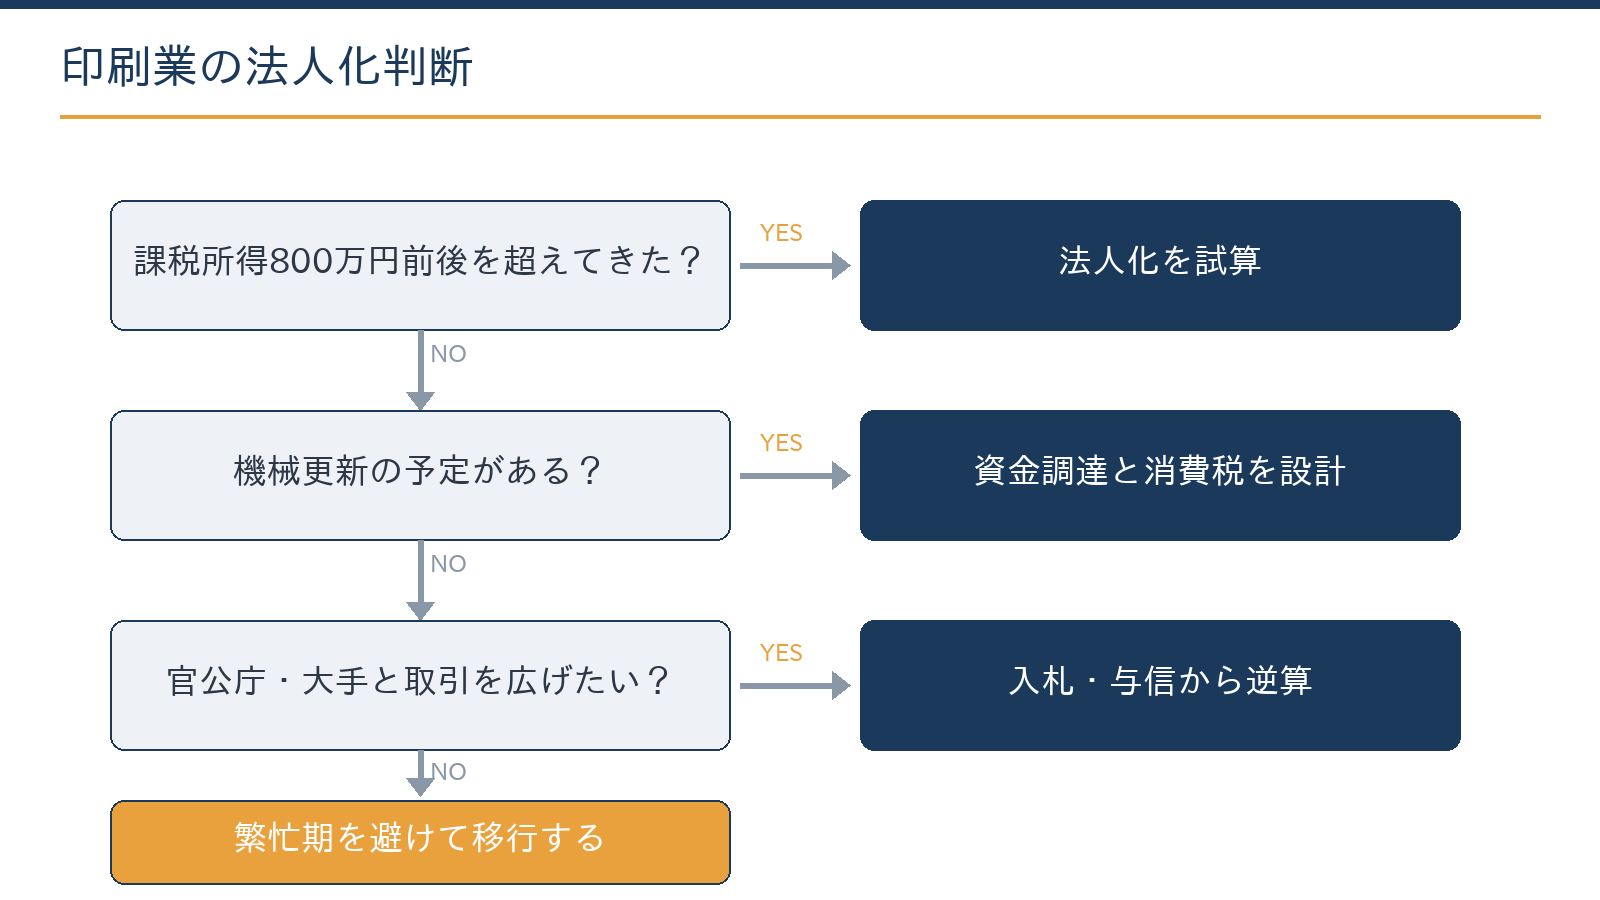
印刷業の法人化は、課税所得800万円前後という税負担の目安に加え、印刷機の更新資金をどう調達するか、官公庁や大手企業との取引で法人格が求められるかの3つの軸で判断します。次の機械更新をどちらの器で行うかから逆算すると、消費税や投資減税も含めて時期を決めやすくなります。
この記事の結論
税金の比較だけでなく、設備投資と受注先の要請から時期を逆算するのが印刷業の法人化の考え方です。所得が目安に届かず、設備と取引の動機もなければ、急ぐ必要はありません。
- 税負担は課税所得800万円前後から法人が有利に傾き始めるが、社会保険料と均等割(札幌市内で最低年7万円)を含めた総額で比べる
- 印刷機の更新は、融資・リースの審査や投資減税の使い方で、法人のほうが選択肢が広がりやすい
- 官公庁の入札や大手の与信審査・機密保持契約では、法人格と決算書の蓄積が有利に働く場合がある
- 機械・在庫の引き継ぎ、外注デザイナーへの源泉徴収、リース契約の名義変更を移行前に設計する
- 年度末の官公庁案件や年末の年賀状など、繁忙期を避けて移行時期を選ぶ
印刷業の法人化は何で判断する?3つの軸
印刷機の更新、紙代の高騰、受注単価の下落という厳しい環境でも堅実に利益を出せるようになると、「個人のままでよいのか、会社にすべきか」という悩みが浮かびます。設備産業である印刷業には、他の業種とは違う判断材料があります。
判断の軸は、所得(課税所得800万円前後が目安)、設備更新の資金調達、官公庁・大手との取引の3つです。社会保険や消費税、家族への給与も含めて、個人と法人の違いを整理すると次のようになります。
| 判断の軸 | 個人事業のまま | 法人化した場合 | 印刷業での見方 |
|---|---|---|---|
| 所得水準 | 所得税は5〜45%の超過累進 | 中小法人は所得800万円以下の部分が15% | 課税所得800万円前後が検討の目安 |
| 設備の資金調達 | 個人の信用と確定申告書で審査される | 決算書で審査され、融資・リースの選択肢が広がりやすい | 次の機械更新をどちらの器で行うか |
| 官公庁・大手との取引 | 個人でも入札参加資格を登録できる自治体はある | 法人格と決算書の蓄積が有利に働く場合がある | 官公庁・大手の比重が高いほど法人化の意味が大きい |
| 社会保険 | 常時5人以上の従業員がいれば適用事業所(製造業は法定の業種)。事業主本人は加入できない | 役員1人だけでも強制適用 | 従業員5人以上の印刷所では、増えるのは主に代表者本人の負担 |
| 消費税 | 個人の基準期間で判定 | 資本金1,000万円未満なら設立当初は原則免税 | 機械更新の年に還付を受けるかを設計する |
| 家族への給与 | 青色事業専従者給与(届け出た範囲内) | 役員報酬・給与として設計できる | 社会保険の適用と合わせて世帯で考える |
| 赤字の繰越し | 純損失の繰越しは最長3年(青色申告) | 欠損金の繰越しは最長10年(青色申告法人) | 大型投資で赤字になる年の扱いに差が出る |
具体例:印刷機を導入する年に法人化すると何が変わる?
年商3,000万円・事業所得1,000万円の個人事業主が、印刷機(取得価額1,200万円・耐用年数10年)を購入する年に法人化した場合の比較イメージです。実際の税額は所得・家族構成・各種控除によって大きく異なります。
| 項目 | 個人事業主のまま | 法人化後 |
|---|---|---|
| 所得の課税 | 超過累進で負担が重くなりやすい | 役員報酬で所得を分散し、軽減される傾向 |
| 赤字の繰越し | 最長3年 | 最長10年(青色申告法人) |
| 機械の償却方法(届出をしない場合) | 定額法 | 定率法(初年度の償却額が大きい) |
| 設備の信用力 | 個人の信用に依存 | 法人名義で資産を管理し、融資の交渉を整理しやすい |
計算例:取得価額1,200万円の印刷機の1年分の償却額
例えば、耐用年数10年の印刷機を期首に取得し、1年間使った場合の償却額です(償却率は定額法0.100、定率法0.200)。
- 個人(定額法):1,200万円×0.100=120万円
- 法人(定率法):1,200万円×0.200=240万円
- 中小企業投資促進税制の特別償却を使う場合(要件を満たすとき):1,200万円×30%=360万円を上乗せできる
期の途中で取得した場合は、使った月数で按分します。
印刷業は、印刷機・製版装置・断裁機などの高額な設備を定期的に更新する業種です。設備投資のタイミングと法人化を組み合わせ、設備を法人名義にすると、資産の管理や融資の交渉を整理しやすくなる場合があります。
一方で、印刷機をリースで調達している場合はリース料を毎期の経費として処理するため、購入する場合とは法人化の効果が異なります。「大型投資を機に法人化するか、利益水準が一定を超えたら法人化するか」を設備更新計画と照らし合わせることが、判断の分かれ目です。
軸1:利益の目安——税+社保の総額で判断
基本線は他の業種と同じです。課税所得800万円前後から法人が有利に傾き始めるとされ、その理由は中小法人の軽減税率15%と、役員報酬に使える給与所得控除の組み合わせです。15%が適用されるのは所得800万円以下の部分で、2027年3月31日までに開始する事業年度が対象です。この期限の延長は、2026年10月時点では決まっていません。
| 個人の課税所得 | 所得税の税率 | 住民税(所得割) |
|---|---|---|
| 195万円以下 | 5% | 10% |
| 195万円超330万円以下 | 10% | 10% |
| 330万円超695万円以下 | 20% | 10% |
| 695万円超900万円以下 | 23% | 10% |
| 900万円超1,800万円以下 | 33% | 10% |
| 1,800万円超4,000万円以下 | 40% | 10% |
| 4,000万円超 | 45% | 10% |
法人側は、法人税が所得800万円以下の部分15%・超える部分23.2%で、法人税額の10.3%の地方法人税が加わります。札幌市内の中小法人なら、法人税割が北海道1.0%・札幌市6.0%、法人事業税が所得400万円以下3.5%・800万円以下5.3%・超える部分7.0%(ほかに特別法人事業税)です。2026年4月1日以後に開始する事業年度からは防衛特別法人税(基準法人税額から500万円を引いた額の4%)も始まり、税額が0でも申告が必要です。
計算例:同じ800万円の利益にかかる税金の概算
例えば、個人は課税所得800万円とし、住民税の課税所得も同額、個人事業税は事業主控除だけを差し引くと簡略化します。法人は所得800万円の中小法人(札幌市内・2026年4月1日以後に開始する事業年度・均等割は最低額)とします。
- 個人の所得税:800万円×23%−636,000円=1,204,000円
- 個人の復興特別所得税:1,204,000円×2.1%=25,284円
- 個人の住民税:800万円×10%=80万円
- 個人事業税:800万円−290万円=510万円、510万円×5%=255,000円
- 個人の合計:1,204,000円+25,284円+800,000円+255,000円=2,284,284円
- 法人税:800万円×15%=120万円、地方法人税:120万円×10.3%=123,600円
- 法人税割:北海道 120万円×1.0%=12,000円、市 120万円×6.0%=72,000円
- 法人事業税:400万円×3.5%=14万円、400万円×5.3%=212,000円、特別法人事業税:352,000円×37%=130,240円
- 均等割:2万円+5万円=7万円
- 法人の合計:1,200,000円+123,600円+12,000円+72,000円+352,000円+130,240円+70,000円=1,959,840円
法人に残した利益を個人で使うには、役員報酬や配当として受け取る必要があり、そこに所得税・住民税と社会保険料がかかります。実際には役員報酬の額を変えながら、法人と個人の合計額で比べます。
モデルケースとして、年商4,000万円・課税所得550万円の印刷業の場合、税負担だけを見た法人化のメリットはまだ薄い水準と考えられます。この段階で法人化を検討する意味は、むしろ次の二つの軸にあります。比較は、均等割(年7万円程度〜)と社会保険の会社負担を含めた総額で行うのが前提です。
無料ツール法人成りした場合の税金をシミュレーションする事業の利益を入れると、個人のままの場合と法人化した場合の税金と社会保険料の合計を比べられます。計算する
軸2:設備更新の資金調達は法人が有利になりやすい
印刷機・加工機の更新は数百万〜数千万円の投資になり、自己資金だけで賄える規模ではないことが一般的です。金融機関・リース会社の審査は法人の決算書を前提に組み立てられており、保証協会付き融資や設備リースの選択肢・条件は、法人のほうが広がる傾向があります。
札幌市の融資制度(マル札資金など)は、2026年10月1日以降に実行される分から利率が0.3%上乗せされています。公庫・銀行・制度融資の組み合わせ方は、融資・資金調達ガイドで調達先ごとの特徴を確認できます。
投資の年の消費税は、本則課税なら還付を受けられる
設備投資の年は、仕入れにかかった消費税が売上の消費税を上回り、差額の還付を受けられることがあります。ただし還付を受けられるのは本則課税で申告する課税事業者だけで、免税事業者や、簡易課税・2割特例・3割特例で申告する場合は還付になりません。
計算例:税抜1,200万円の印刷機を買った年の消費税
例えば、本則課税の課税事業者が、税抜1,200万円の印刷機を購入した年に、売上の消費税が80万円、ほかの仕入れ・経費の消費税が30万円だったとします。
- 印刷機の消費税:1,200万円×10%=120万円
- 還付額:120万円+30万円−80万円=70万円
同じ年に免税事業者や簡易課税だった場合、この70万円は戻りません。
設立したばかりの法人は、資本金1,000万円未満なら原則として免税事業者です。機械の購入で還付を受けたい場合は、課税事業者選択届出書を原則として適用したい課税期間の初日の前日まで(事業を始めた課税期間はその期間中)に出し、本則課税で申告します。ただし、選択すると2年間は免税に戻れず、その間に一定額以上の設備(調整対象固定資産)を買うと、3年間は免税事業者にも簡易課税にも戻れなくなります。還付と免税のどちらを取るかは、投資額と売上の見込みから順番を設計して決めます。
投資減税と少額資産の特例
- 中小企業経営強化税制:即時償却か税額控除10%(資本金3,000万円超の法人は7%)。2027年3月31日までの取得・事業供用が対象で、経営力向上計画の認定と設備の取得の順番に決まりがある
- 中小企業投資促進税制:特別償却30%か税額控除7%。2027年3月31日までの取得が対象
- 少額減価償却資産の特例:青色申告の中小事業者は、2026年4月1日以後に取得した40万円未満の資産を年300万円まで一括で経費にできる(2029年3月31日まで。従業員400人超の法人は対象外)
2027年3月31日が期限の投資減税の延長は、2026年10月時点では決まっていません。個人のまま投資するか、法人で投資するかによって、どちらの申告で特例を使うかも変わります。制度の全体像は中小企業の税制優遇のまとめで確認できます。
軸3:官公庁の入札・大手取引と「法人の信用」
印刷業の重要な販路である官公庁・自治体の印刷物は、入札参加資格の登録が前提です。個人事業でも登録できる自治体はありますが、等級・指名の実務では、法人格と決算書の蓄積が有利に働く場合があります。
大手企業の購買でも、与信審査や機密保持契約の締結主体として法人が求められる場面が増えています。顧客名簿や個人情報を扱う印刷物では、特にその傾向があります。受注の上流を太くしたい場合、法人化は営業戦略の一部として位置づけられます。
入札参加資格や認証は法人で取り直しが必要になることが多い
個人で登録した入札参加資格は、法人では申請し直しになるのが一般的です。受付の時期が決まっている自治体もあるため、法人化の時期と申請の時期をあわせて確認します。プライバシーマークなどの認証を個人で取得している場合も、法人での扱いを認証機関に確認しておきます。
移行の設計:印刷業特有の論点と手続きの順番
法人化を決めたら、機械・在庫・外注・契約を順に法人へ移す設計をします。印刷業で特に確認したい論点は次のとおりです。
| 論点 | すること | 税務の注意点 |
|---|---|---|
| 印刷機・設備 | 法人へ売却するか、個人のまま法人に貸すかを決める | 売却は個人側の譲渡所得になり、課税事業者なら消費税の課税売上。時価を基準に価格を決める |
| 用紙・インク・仕掛品の在庫 | 法人へ譲渡する | 個人側の事業所得の収入で、課税事業者なら消費税の課税売上 |
| 外注デザイナーへの支払 | 源泉徴収の体制を整える | デザイン料は源泉徴収の対象(1回100万円以下は10.21%、超える部分は20.42%)。給与を払っていない個人事業主は不要でも、法人は源泉徴収が必要 |
| リース・保守契約 | 名義を法人に変更する | リース会社の審査が改めて行われる |
| 取引口座・インボイス | 取引先に法人での口座登録を依頼する | インボイスの登録は法人として申請し直す |
- 試算税・社会保険の総額と、機械更新の時期・金額を並べて、法人化の時期を決めます。
- 会社の設計会社の形態、資本金、決算月(繁忙期を避ける)、役員報酬を決めます。
- 設立と届出設立登記の後、法人設立届出書(設立の日以後2か月以内)、青色申告の承認申請、給与支払事務所等の開設届、社会保険の手続き、北海道・市への届出を出します。
- 資産と契約の移転機械・在庫の譲渡、リース・保守契約の名義変更、取引口座・入札参加資格・インボイス登録の切り替えを進めます。
- 個人事業の廃業開業・廃業等届出書を廃業の日から1か月以内に出し、廃業した年の確定申告で個人事業を締めくくります。
移行の時期は、年度末の官公庁案件や年末の年賀状の時期といった繁忙期を避けて選ぶのが実務では重要です。役員報酬の水準は、法人と個人の合計の手取りを見ながら決めます。
無料ツール役員報酬の最適な水準を試算する法人の利益と役員報酬の額から、法人税・所得税・社会保険料の合計が少なくなる水準を探せます。計算する
法人化の時期は、機械の更新計画と消費税の還付・免税の順番で有利不利が変わります。更新予定と直近の申告書があれば、初回無料で試算の方向性を確認できます。
無料で相談するご相談の際によく確認するポイント
印刷業の法人化のご相談では、税金の試算だけでなく、設備と取引先の状況をあわせて伺います。次の資料や情報があると、判断が早く進みます。
- 直近2年分の確定申告書と決算書
- 機械の更新予定(時期・概算額・購入かリースか)
- 主要取引先の構成(官公庁・大手企業・地元企業・個人の割合)
- 従業員の人数と社会保険の加入状況
- 家族従業員の働き方と給与
- 外注デザイナーなどへの支払と、源泉徴収の状況
所得が目安に届かず、設備・取引の動機もない場合は、法人化より先に利益体質づくりに取り組むほうが効果的です。原価の見える化は原価管理の5ステップ、紙代の上昇分の価格転嫁は利益率を上げる値決めの考え方が参考になります。
よくある質問
設備をリースにするなら、法人化は不要ですか?
リースでも審査はあるため、法人の決算書があるほうが条件を組みやすい傾向です。購入とリースの比較(税金と資金繰りを含む)と法人化は、セットで検討してください。
紙代の高騰で利益が不安定です。法人化は待つべきですか?
所得が目安に届かず、設備・取引の動機もない場合は、急ぐ必要はないと考えられます。その間に原価管理と価格転嫁で利益体質を整えることが先になります。
家族従業員がいます。法人化で何が変わりますか?
個人では青色事業専従者給与として届け出た範囲で経費になりますが、法人では役員報酬や給与として設計できます。法人では家族も勤務の実態に応じて社会保険の対象になるため、保険料を含めた世帯全体の手取りで判断します。
個人事業の赤字(繰越損失)は法人に引き継げますか?
引き継げません。個人の純損失の繰越しは個人の所得税でしか使えないため、繰越損失が残っている場合は、それを使い切れる時期まで個人で事業を続けるかも含めて検討します。
法人化した年の個人事業税はどうなりますか?
廃業した年の所得にかかる個人事業税は、その年の所得税の確定申告で、見込額を必要経費に入れることができます。廃業後に届く個人事業税の通知と金額を照らし合わせておきます。
まとめ
印刷業の法人化は、所得・設備資金・官公庁や大手との取引の3軸で判断し、「次の機械更新をどちらの器で行うか」から時期を逆算します。投資の年の消費税の還付と投資減税は、法人化・届出・購入の順番で使えるかが決まり、機械・在庫・外注・契約の移行と繁忙期を避けた時期の選定も欠かせません。所得が目安に届かないうちは、まず原価管理と価格転嫁で利益体質を整えましょう。
札幌の公認会計士・税理士事務所
印刷業の法人化・設備投資の税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)