
印刷業の開業届と税務の届出は、開業から1か月・2か月・3か月の3つの期限が軸です。届出は他業種と共通ですが、設備投資の消費税、用紙・仕掛品の棚卸、外注デザイン料の源泉徴収という印刷業特有の判断を最初に整えるかで、初年度の税負担と手間が変わります。
この記事の結論
印刷業の届出は「1か月・2か月・3か月」の期限で進め、あわせて設備投資の消費税、外注デザイン料の源泉徴収、棚卸と償却資産の管理方法を開業時に決めておくのが効率的です。
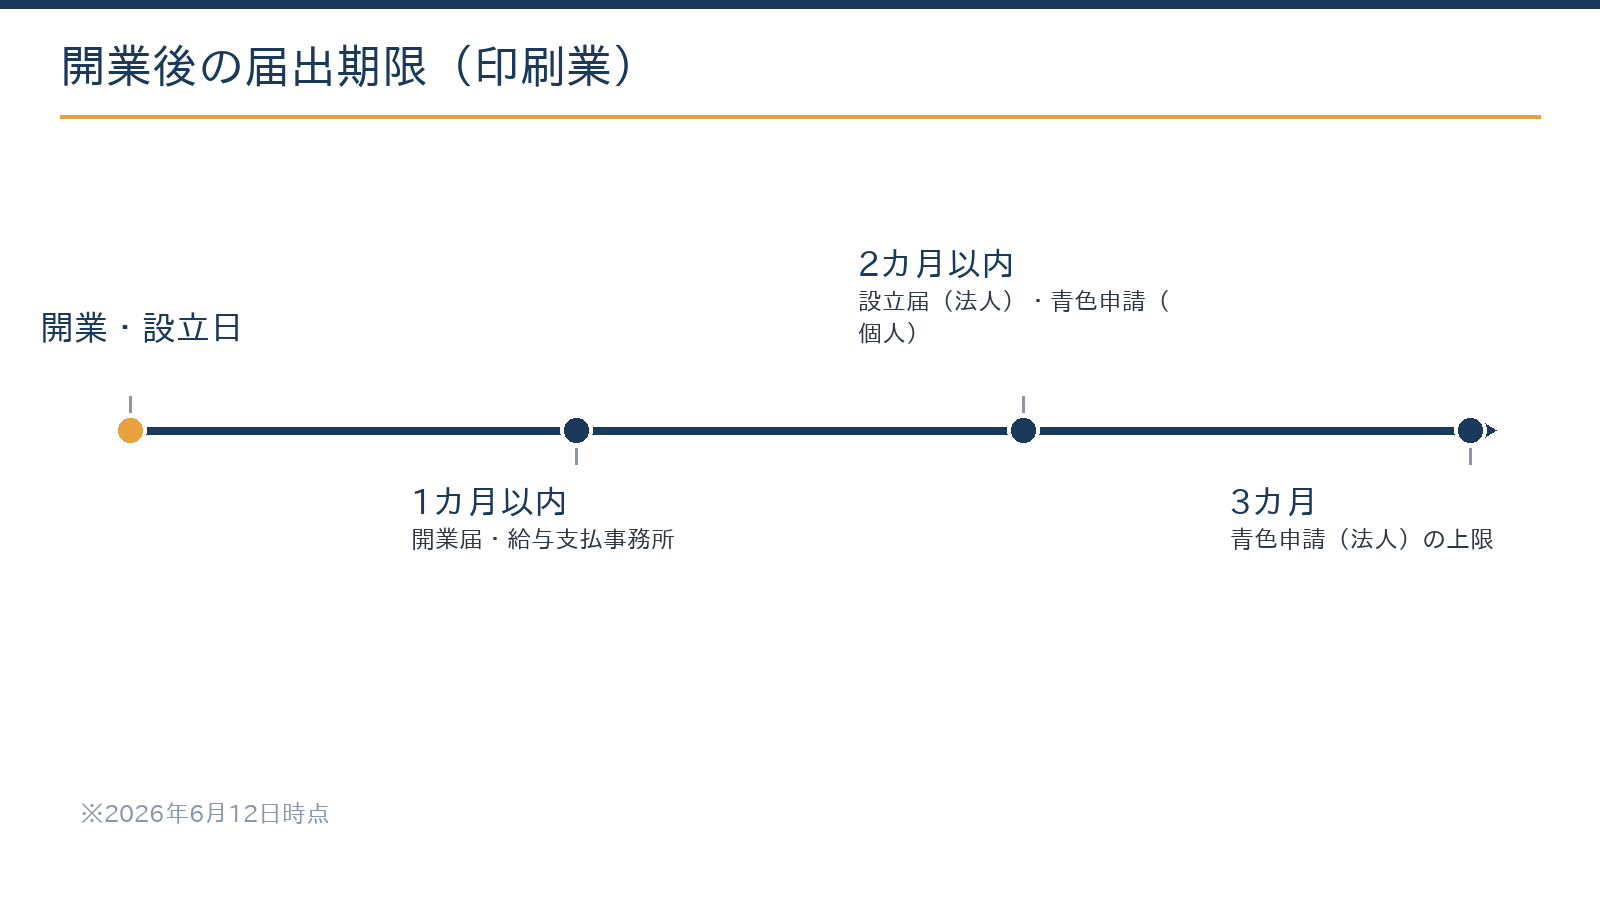
- 最優先は青色申告の承認申請。個人は原則として開業から2か月以内、法人は設立から3か月を経過した日と第1期末の早い日の前日まで
- 個人デザイナーへのデザイン料は源泉徴収の対象。納期の特例の対象外なので、支払った月の翌月10日までに納付
- 大型設備を買う年は、課税事業者の選択・インボイス登録・本則課税での還付を投資計画とセットで試算
- 個人が機械に定率法を使うには償却方法の届出が必要(届出なしは定額法)。棚卸資産は届出なしなら最終仕入原価法
- 機械・設備は毎年1月31日までに償却資産の申告。用紙・仕掛品は期末に棚卸する
具体例:小規模印刷所を個人事業として開業する場合の届出と期限
名刺・チラシ等の印刷を請け負う小規模印刷業者が、従業員を雇い、印刷機械を導入して個人で開業する場面を想定します。印刷業での開業は、機械や用紙という「モノ」を扱うぶん、IT系の開業より税務の論点が一段多くなります。
| 届出・申請 | 提出先 | 提出期限 |
|---|---|---|
| 個人事業の開業・廃業等届出書 | 所轄税務署 | 開業日から1か月以内 |
| 所得税の青色申告承認申請書 | 所轄税務署 | その年の3月15日まで(1月16日以後の開業は開業日から2か月以内) |
| 給与支払事務所等の開設届出書 | 所轄税務署 | 開設日から1か月以内 |
| 源泉所得税の納期の特例の承認に関する申請書 | 所轄税務署 | 随時(給与の支給人員が常時10人未満の場合) |
| 減価償却資産の償却方法の届出書 | 所轄税務署 | 開業年分の確定申告期限まで(無届は定額法) |
| 棚卸資産の評価方法の届出書 | 所轄税務署 | 開業年分の確定申告期限まで(無届は最終仕入原価法) |
| 適格請求書発行事業者の登録申請書 | 税務署(e-Taxで提出可) | 開業した年の12月31日までに「課税期間の初日から登録を受ける」旨を記載して申請すれば、その初日から登録を受けたものとみなされる |
| 事業開始等申告書(個人事業税) | 北海道の道税の窓口 | 道の定める期限まで(窓口で確認) |
印刷業では、開業時に印刷機やカッター・製本機などの高額設備を取得するケースが少なくありません。個人の場合、これらの減価償却資産は「償却方法の届出書」を提出することで定率法(初期に多く経費計上できる方法)を選択できます。届出をしない場合は定額法となるため、設備投資が大きいほど選択の影響が大きくなります。
無料ツール印刷機の減価償却費を定率法で計算する取得価額と耐用年数を入れると、定率法(200%)での毎年の償却費の目安が分かります。計算する
用紙・インクなどの原材料在庫が発生する印刷業は、棚卸資産の評価方法の届出も重要です。届出なしの場合は「最終仕入原価法」が適用されますが、原材料価格の変動が大きい時期は、評価方法によって棚卸額・利益額が異なることがあります。開業当初に決めておくと、後の変更手続きの手間を省ける場合があります。
取引先に法人が多い印刷業では、インボイス(適格請求書)の発行を求められることが一般的です。免税事業者のままでは取引先が仕入税額控除を満額受けられず敬遠されることがあるため、開業当初からインボイス登録を検討する必要性が高い業種の一つといえます。
開業時に提出する届出一覧(法人・個人)
国税庁のタックスアンサー(新設法人の届出書類、新たに事業を始めたときの届出など)に基づく主要な届出は次のとおりです。法人か個人かで期限が異なるので、開業日(設立日)が決まったら期限を逆算して予定に入れます。
| 届出書類 | 対象 | 期限 |
|---|---|---|
| 法人設立届出書 | 法人 | 設立の日から2か月以内(税務署。道・市にも別途届出) |
| 個人事業の開業届出書 | 個人 | 開業から1か月以内 |
| 青色申告の承認申請書 | 法人 | 設立から3か月を経過した日と第1期末のいずれか早い日の前日まで |
| 青色申告承認申請書 | 個人 | 開業から2か月以内(1月15日以前の開業はその年3月15日まで) |
| 給与支払事務所等の開設届出書 | 共通 | 開設から1か月以内 |
| 源泉所得税の納期の特例の承認申請書 | 共通 | 随時(給与の支給人員が常時10人未満) |
最優先は青色申告の承認申請です。印刷業は開業時に機械・設備で投資がかさみ、初年度が赤字になることも珍しくありません。青色申告なら法人は欠損金を10年(個人は3年)繰り越せるため、期限を逃すと数年単位の税負担に影響することがあります。
法人の場合、機械の償却方法は届け出なければ定率法、棚卸資産の評価方法は最終仕入原価法になり、変えたいときは設立第1期の確定申告期限までに届け出ます。法人は赤字でも道民税・市民税の均等割がかかり、札幌市内の資本金等1,000万円以下・従業者50人以下の法人なら合計で年7万円です。設立費用の内訳は「株式会社設立の費用と法定費用の内訳」で確認できます。
札幌市内で開業する場合の提出先と支援制度
個人の提出先は原則として住所地、法人は本店所在地を所轄する税務署です。市内は区ごとに札幌中・北・南・西・東の5署に分かれ、2026年7月10日からは書面を郵送する場合の送付先が札幌業務センター(〒060-8510)に集約されています。e-Taxでの提出や窓口への持参は所轄の税務署です。
市内で会社を設立する場合、市の特定創業支援等事業で1か月以上・4回以上の支援を受けると、設立登記の登録免許税が半分になります。株式会社は15万円が7.5万円、合同会社は6万円が3万円で、証明書の有効期限は2027年3月31日です。さっぽろ新規創業促進補助金(株式会社75,000円・合同会社30,000円。設立から90日以内か2027年3月31日の早い日までに申請)もあわせて確認しておきます。
印刷業特有の論点1:外注デザイン料の源泉徴収
印刷業はデザイナーやDTPオペレーターへの外注が日常的に発生し、ここに源泉徴収の見落としが起きやすいポイントがあります。所得税法により、個人への「デザイン」の報酬は源泉徴収の対象です。一方、単なる印刷加工の外注は対象外で、デザインを含むか否かで扱いが分かれます。
| 外注の内容 | 源泉徴収 | 注意点 |
|---|---|---|
| 個人へのデザイン料(ロゴ・チラシ・パッケージのデザインなど) | 必要 | 同一人への1回の支払が100万円以下なら10.21%、100万円を超える部分は20.42% |
| 個人への印刷加工・製本の外注 | 不要 | 作業にデザインを含むかどうかを契約書・請求書で明確にする |
| 法人へのデザイン料 | 不要 | インボイスの登録番号を確認する |
| 常駐に近い形で働く個人への支払 | 給与に当たる可能性 | 指揮命令や時間の拘束、道具の負担などの実態で判断する |
計算例:個人デザイナーへのデザイン料
例えば、デザイン料が税抜10万円で、消費税が請求書に区分して記載されている場合は、税抜の金額を基準に源泉徴収できます。100,000円×10.21%=10,210円を差し引き、税込110,000円から110,000円−10,210円=99,790円を支払います。
1回の支払が税抜120万円なら、100万円までの部分は1,000,000円×10.21%=102,100円、超える部分は200,000円×20.42%=40,840円で、源泉徴収税額は102,100円+40,840円=142,940円です。
デザイン料の源泉所得税は「納期の特例」の対象外
納期の特例で年2回にまとめられるのは、給与や税理士などの報酬から差し引いた源泉所得税に限られます。デザイン料から差し引いた分は、支払った月の翌月10日までに納付します。支払時に源泉していないと、税務調査で本税に加えて不納付加算税や延滞税の負担が生じる場合があります。
常駐に近い形で個人に働いてもらう場合は、「外注費か給与か」の実態判定も問題になります。給与と判断されると、源泉徴収の方法が変わるうえ、消費税の仕入税額控除も受けられません。契約書と業務実態を最初に整えることが、印刷業の調査対策の第一歩です。
免税事業者のデザイナーへの支払は、インボイスがないため、仕入税額控除は経過措置の割合(2026年10月1日〜2028年9月30日は70%)に限られます。なお、2027年1月1日以後も源泉徴収の税率(10.21%・20.42%)は変わりません。
印刷業特有の論点2:設備投資・棚卸・償却資産
| 論点 | 内容 | 初動の対策 |
|---|---|---|
| 設備投資と消費税 | 印刷機等の大型投資は支払う消費税も大きい。免税のままだと還付が受けられない | 課税事業者選択・インボイス登録の有利不利を投資計画とセットで試算 |
| 減価償却 | 機械は耐用年数に応じて費用化。中古機は耐用年数の見積もりで変わる | 資産台帳を開業時から整備 |
| 償却資産税(固定資産税) | 機械・設備は毎年1月1日時点の所有分を1月31日までに申告 | 取得時に台帳へ記録し、1月の申告を忘れない |
| 用紙・仕掛品の棚卸 | 期末の用紙在庫・作業途中の案件(仕掛品)は資産計上が必要 | 月末に在庫と進行案件を記録する習慣を作る |
小さな機器は、取得価額で処理が変わります。10万円未満は消耗品として経費、20万円未満は一括償却資産として3年で均等に経費化できます。青色申告の中小事業者は、40万円未満の資産を年300万円まで一括で経費にできる特例があります(2026年4月1日以後の取得から。それまでは30万円未満。2029年3月31日まで)。
無料ツール少額資産の処理方法を3択で比較する即時の経費化・一括償却・少額減価償却資産の特例のどれが有利か、金額を入れて比べられます。計算する
40万円未満の特例で経費にした機器も、償却資産の申告対象になる点に注意が必要です。市の固定資産税の税率は1.4%で、償却資産の課税標準額の合計が免税点未満なら課税されません。免税点は令和9年度分(2027年1月1日の賦課期日)から150万円が180万円に上がります。
一定額以上の機械は、経営力向上計画の認定を受けると、中小企業経営強化税制で即時償却か税額控除10%(資本金3,000万円超の法人は7%)を選べます。対象は2027年3月31日までの取得・事業供用で、個人事業者も使えます。期限の延長はまだ決まっていないため、発注時期とあわせて確認します。
用紙・インクの在庫と、期末に作業途中の案件にかかった用紙代や外注費(仕掛品)は資産として計上します。期末在庫や仕掛品の計上漏れは利益の過少計上になるため、税務調査でも確認されやすい項目です。
消費税とインボイスの初期判断
印刷業の取引先は企業・団体が中心のため、インボイスの発行を求められる場面が多く、登録が事実上前提になりやすい業種です。登録すると課税事業者になるため、どの計算方法で消費税を納めるかをあわせて決めます。
| 計算方法 | 印刷業での使いどころ | 期間・注意点 |
|---|---|---|
| 本則課税 | 大型の設備投資の年に、支払った消費税の還付を受けられる可能性がある | 課税事業者であることが前提。本則課税の期間に一定額以上の設備を買うと、しばらく免税事業者や簡易課税に戻れない制限がある |
| 簡易課税 | 印刷(製造業)は第3種(みなし仕入率70%)。紙の支給を受けて加工賃を受け取る取引は第4種(60%) | 基準期間の課税売上高5,000万円以下。適用する課税期間の初日の前日までに届出し、2年継続。還付は受けられない |
| 2割特例 | 登録で課税事業者になった免税事業者の負担を軽くする | 2026年9月30日を含む課税期間まで(個人は令和8年分、3月決算法人は2027年3月期まで) |
| 3割特例 | 個人事業者のみ。納付税額は売上の消費税の3割 | 令和9年分・令和10年分。届出不要 |
第3種の簡易課税は、納付税額が売上の消費税の3割になり、3割特例と同じ水準です。3割特例は届出が要らず2年継続の縛りもない一方、使えるのは令和9・10年分の個人だけです。法人には3割特例がなく、2026年9月30日より後に設立した法人は2割特例も使えません。
計算例:印刷機を買った年に還付になる場合
例えば、開業した年に印刷機を税抜1,000万円で購入し、支払った消費税が1,000万円×10%=100万円、その年の売上の消費税が60万円、ほかの仕入れの消費税が20万円だったとします。
本則課税なら、仕入れの消費税は100万円+20万円=120万円で、120万円−60万円=60万円が還付されます。免税事業者のままや、簡易課税・2割特例では還付になりません。
大型投資の年に課税事業者であれば支払消費税の還付を受けられる可能性がありますが、選択のタイミングによっては数年間の納税義務だけが残ることもあります。中古機を免税事業者(廃業する個人など)から買う場合は、インボイスがないため控除は経過措置の割合にとどまります。ここは開業前、発注前の試算が有効な論点です。2割特例が終わった後の扱いは「2割特例終了後の3割特例の解説」もご覧ください。
設備投資の年の課税選択や還付の可否は、購入時期と売上の見込みで変わります。発注前なら、初回無料で試算できます。
無料で相談する当事務所の開業支援の進め方
届出書の提出自体はe-Taxで自力でも可能です。専門家に相談する意義が大きいのは、設備投資×消費税の選択、外注の源泉設計、青色申告の特典を活かす初期設定といった判断です。当事務所は税務顧問にとどまらず、製造・印刷系の開業設計から資金調達(創業融資)、経理のAI化まで実務で伴走しています。
- 開業前の面談開業予定日、法人か個人か、設備投資の予定額、外注の有無をうかがいます。
- 届出スケジュールの作成開業日から逆算して、届出ごとの期限を一覧にします。
- 消費税の試算課税事業者の選択、インボイス登録、簡易課税や特例、還付の可能性を比べて初期設定を決めます。
- 源泉と請求書の型づくり外注先ごとの源泉徴収の要否と、請求書・支払明細のテンプレートを整えます。
- 開業後の期限管理と申告顧問契約の中で、源泉の納付や償却資産の申告、決算・確定申告までをまとめて引き受けます。
当事務所では、決算・申告だけのスポット依頼はお受けしていません。開業時の設計から継続して関わることで、設備投資や外注の判断を申告まで一貫させます。創業融資を検討している場合は「日本政策金融公庫の創業融資の受け方」も参考になります。公庫の新規開業・スタートアップ支援資金は、開業前からおおむね7年以内が対象で、限度額は7,200万円(設備資金は20年以内、運転資金は10年以内)です。
開業1年目の税務カレンダー(印刷業)
| 時期 | やること |
|---|---|
| 毎月末 | 用紙在庫・仕掛案件の棚卸メモ、外注支払の源泉確認 |
| 毎月10日 | 前月に支払ったデザイン料などの源泉所得税の納付(納期の特例の対象外) |
| 7月10日 | 源泉所得税の納付(納期の特例適用なら1〜6月分の給与などの分) |
| 12月 | 年末調整(給与を払っている場合。令和8年分は基礎控除などの改正を12月の年末調整で精算) |
| 1月20日 | 源泉所得税の納付(納期の特例適用なら7〜12月分。令和8年分は2027年1月20日) |
| 1月31日 | 償却資産の申告(機械・設備。休日の場合は翌開庁日)、法定調書・給与支払報告書の提出(令和8年分は2027年2月1日) |
| 2月16日〜3月15日 | 個人の確定申告(令和8年分は2027年2月16日〜3月15日)。法人は事業年度終了の日の翌日から2か月以内に申告 |
| 3月31日 | 個人の消費税の申告・納付(課税事業者の場合) |
印刷業は、1月の償却資産申告と毎月の棚卸メモが他業種より重要になりやすい傾向があります。この年間リズムを開業時にカレンダー登録しておくと、期限管理の負担を軽くできます。個人事業の1年の流れは「個人事業主の年間スケジュール」にもまとめています。
請求書まわりの実務:インボイスと源泉の書き方
印刷業の請求実務で最初に整えたいのは二点です。一点目はインボイスの記載で、適格請求書には登録番号・税率ごとに区分した対価の額・税率ごとの消費税額等の記載が必要です。消費税の端数処理は、1つの請求書につき税率ごとに1回と決められています。
- 発行者の名称と登録番号、取引年月日、交付先の名称
- 「デザイン料」「製版・印刷代」「用紙代」など、取引の内容を分けた明細
- 紙の支給を受けて印刷する取引は「加工賃」であることが分かる記載
- 税率ごとに区分した対価の額と消費税額(端数処理は1回)
内容を分けて書いておくと、取引先の経理処理が楽になるだけでなく、簡易課税の事業区分の判断にも役立ちます。請求システムやテンプレートを最初に正しく設定しておくと、以後の運用がスムーズになります。
二点目は外注費の支払明細です。個人のデザイナーへの支払いで源泉徴収をする場合、請求書・支払明細に源泉徴収税額を明示しておくと、双方の経理と年明けの支払調書の作成がスムーズになります。この二つの「型」を開業時に作っておくことが、印刷業の経理負担を軽くする近道です。
よくある質問
中古の印刷機を買う予定です。消費税の還付は受けられますか?
新品・中古を問わず、課税事業者として本則課税で申告する場合に還付を受けられる可能性があります。免税事業者のままでは還付されません。購入時期と課税選択のタイミングの組み合わせで結果が変わり、還付の後にしばらく本則課税を続ける制限がかかることもあるため、発注前のご相談をおすすめします。
設備をリースにした場合も、処理は購入と変わりますか?
税務上は、中途解約できないリース(ファイナンス・リース)の多くが売買として扱われ、リース期間で償却します。中小企業は支払リース料を経費とする処理も認められていますが、消費税の控除の時期などが処理方法で変わります。契約形態ごとに扱いが分かれるため、投資判断の段階でご相談ください。
家族に手伝ってもらう場合、給与は経費にできますか?
個人事業では、青色事業専従者給与に関する届出書(原則としてその年の3月15日まで、開業や新たに専従者がいる場合は2か月以内)を出せば経費にできます。法人なら役員・従業員として給与設計が可能です。働き方の実態に合わせて設計します。
開業前に買った機材や用紙は経費になりますか?
機材は、事業に使い始めた日から減価償却などで経費にします。用紙は使った分が経費で、期末に残った分は在庫として計上します。開業準備のための広告や打合せの費用は、開業費として処理できる場合があります。領収書を日付順に保管し、開業日をまたぐ支出は区分しておいてください。
相談・依頼はどう進めればよいですか?
開業予定日・法人か個人か・設備投資の予定額・外注の有無をお知らせください。お問い合わせフォームから「開業相談」とご連絡いただければ、届出スケジュールと対応範囲をご提示します。
まとめ
印刷業の開業届と税務の届出は「1か月・2か月・3か月」の期限で進め、青色申告の承認申請を最優先にします。個人へのデザイン外注は源泉徴収の対象で納期の特例も使えないため支払前に要否を確認し、大型設備投資の年は消費税の課税選択・インボイス登録を投資計画とセットで試算します。用紙・仕掛品の棚卸と償却資産の申告は開業時から台帳を整えて備え、投資×消費税と源泉の設計は専門家と決めておくと安心です。
札幌の公認会計士・税理士事務所
印刷業の開業・届出のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁「令和8年度税制改正によるインボイス制度の見直し」
- 国税庁 タックスアンサー No.6505 簡易課税制度
- 国税庁 札幌国税局「札幌業務センター」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)